
Sozialversicherungsbeiträge berechnen in 2026
Der Gesamtsozialversicherungsbeitragssatz liegt 2026 bei 42,3 Prozent. Für die Berechnung gelten eine Beitragsbemessungsgrenze von 8.450 Euro monatlich in der Renten- und Arbeitslosenversicherung sowie 5.812,50 Euro monatlich in der Kranken- und Pflegeversicherung.
Vielleicht sitzt du gerade vor deiner Gehaltsabrechnung, siehst dein Bruttogehalt und fragst dich, warum deutlich weniger auf dem Konto landet. Die Antwort steckt nicht in einem einzigen Abzug, sondern in mehreren Versicherungszweigen, unterschiedlichen Beitragssätzen und den jeweiligen Beitragsbemessungsgrenzen. Wer diese Logik versteht, kann Gehaltsangebote, Teilzeitmodelle und eine Aufstockung im Midijob besser beurteilen.
Inhaltsverzeichnis
- Warum jeder Beschäftigte seine Beiträge verstehen sollte
- Die fünf Versicherungszweige im Überblick
- Beitragssätze und Bemessungsgrenzen 2026
- Schritt für Schritt ein Beispielgehalt durchrechnen
- Midijob, Minijob und Gleitzone im Vergleich
- Häufige Irrtümer bei der Beitragsberechnung
- Berechnungsroutine und sinnvolle Werkzeuge
Warum jeder Beschäftigte seine Beiträge verstehen sollte
Eine Gehaltsabrechnung trennt meist sauber zwischen Lohnsteuer, Solidaritätszuschlag, Kirchensteuer und Sozialversicherungsbeiträgen. Trotzdem bleibt häufig unklar, weshalb die Abzüge bei einer Gehaltserhöhung nicht einfach im gleichen Verhältnis wachsen. Der entscheidende Grund: Nicht jeder Beitrag wird auf das gesamte Bruttoeinkommen berechnet.
Die gesetzliche Sozialversicherung besteht aus mehreren getrennten Bereichen. Beschäftigte finanzieren damit unter anderem die medizinische Versorgung, Pflegeleistungen, die Altersvorsorge und Leistungen bei Arbeitslosigkeit. Die Beiträge werden grundsätzlich vom beitragspflichtigen Arbeitsentgelt berechnet, wobei die jeweils geltende Beitragsbemessungsgrenze, kurz BBG, den maximal berücksichtigten Verdienst festlegt. Die amtlichen Rechengrößen für 2026 veröffentlicht das Bundesministerium für Arbeit und Soziales.
Was die Abzüge auf der Abrechnung bedeuten
Der Arbeitnehmeranteil wird direkt vom Bruttolohn einbehalten. Der Arbeitgeber führt ihn zusammen mit seinem eigenen Anteil an die zuständige Einzugsstelle ab. Für die meisten wichtigen Versicherungszweige tragen beide Seiten die Beiträge grundsätzlich gemeinsam. Die Unfallversicherung bildet dabei eine Ausnahme, weil sie vom Arbeitgeber finanziert wird.
Für die persönliche Planung zählt aber nicht nur der Auszahlungsbetrag. Bei einer Gehaltsverhandlung ist das Bruttoeinkommen die entscheidende Basis, während Arbeitgeber zusätzlich zu ihrem Anteil an der Sozialversicherung weitere Personalkosten berücksichtigen müssen. Deshalb lohnt sich ein Blick auf die vollständige Abrechnung, etwa mit den Erläuterungen im Ratgeber zu Brutto, Netto und Abgaben.
Praktische Regel: Eine Gehaltserhöhung verändert nicht automatisch jeden Abzug. Prüfe immer, welche Versicherungszweige bereits an ihrer BBG angekommen sind.
Warum die BBG bei höheren Gehältern wichtig wird
Liegt das Einkommen unter den maßgeblichen Grenzen, steigt der jeweilige Beitrag mit jedem zusätzlichen beitragspflichtigen Euro. Oberhalb der BBG bleibt die Beitragsgrundlage in diesem Versicherungszweig jedoch gedeckelt. Eine Gehaltserhöhung kann deshalb bei einem hohen Einkommen einen stärkeren Nettoeffekt haben als bei einem Gehalt, das noch vollständig innerhalb aller Bemessungsgrenzen liegt.
Das ist besonders relevant bei einem Jobwechsel, einer Stundenaufstockung oder einer Verhandlung über ein Zielgehalt. Wer Sozialversicherungsbeiträge berechnen will, muss deshalb immer drei Angaben zusammen betrachten: Bruttogehalt, Versicherungszweig und passende BBG.
Die fünf Versicherungszweige im Überblick
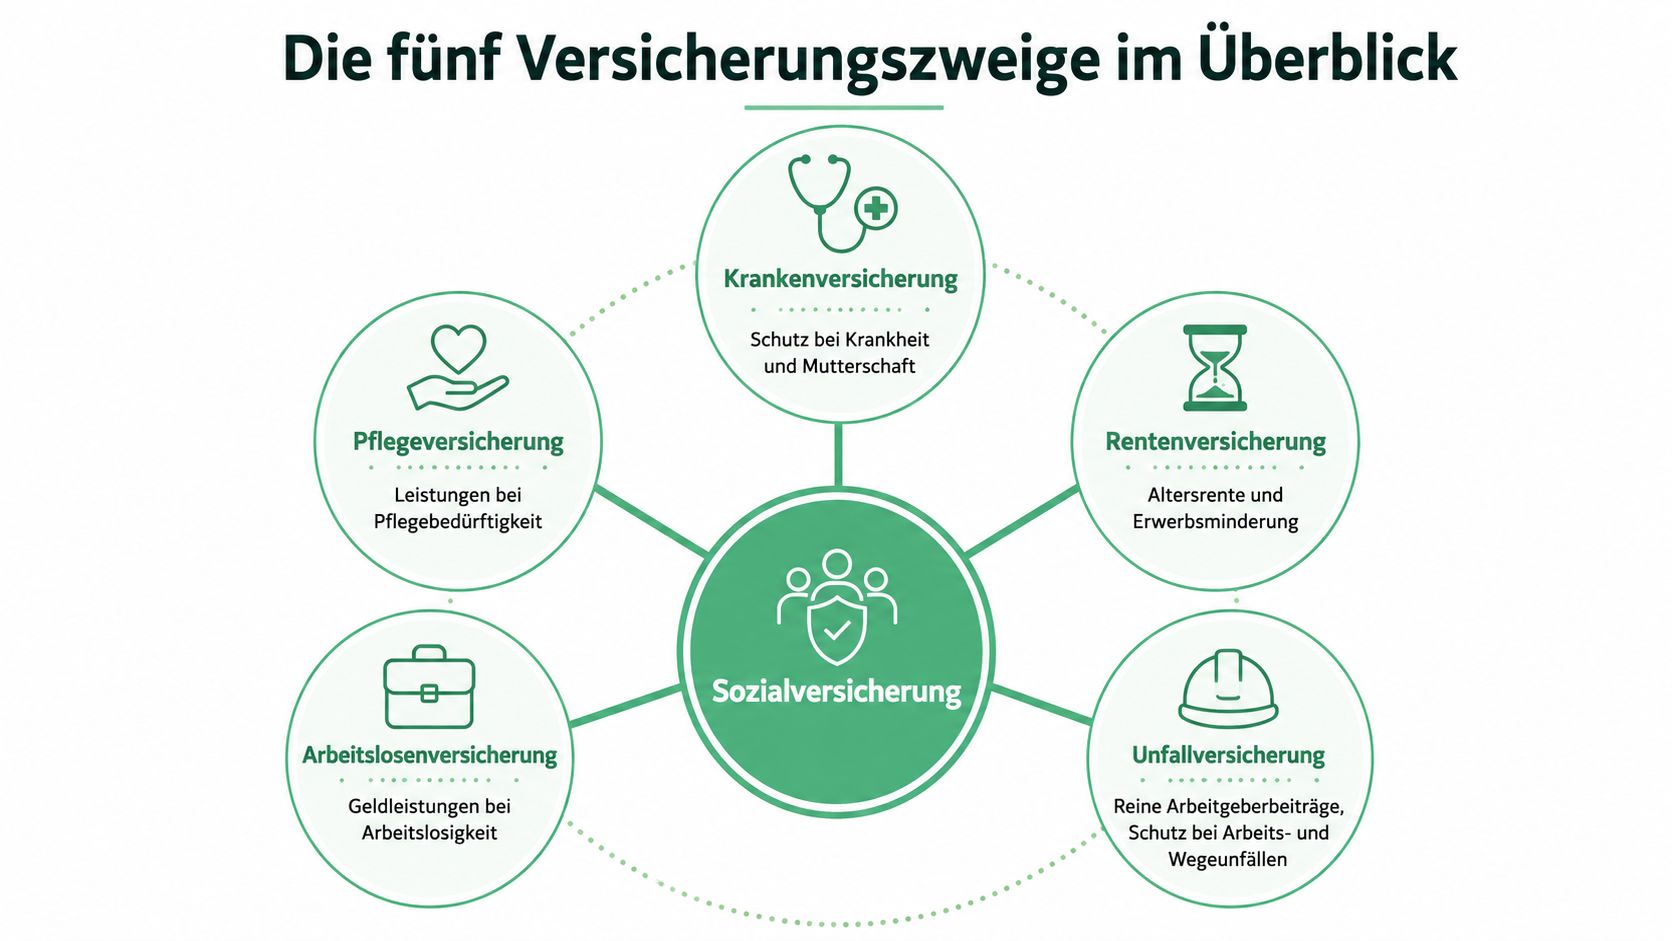
Die Sozialversicherung wirkt auf der Gehaltsabrechnung wie ein gemeinsamer Block. Inhaltlich handelt es sich aber um fünf verschiedene Versicherungszweige mit eigenen Aufgaben und teilweise eigenen Regeln.
Krankenversicherung
Die gesetzliche Krankenversicherung übernimmt Leistungen rund um Krankheit und Mutterschaft. Beschäftigte in einem versicherungspflichtigen Arbeitsverhältnis sind grundsätzlich einbezogen. Der Beitrag besteht aus einem allgemeinen Satz und einem kassenindividuellen Zusatzbeitrag. Dieser Zusatzbeitrag kann sich je nach Krankenkasse unterscheiden und wird bei gesetzlich Versicherten normalerweise zwischen Arbeitnehmer und Arbeitgeber geteilt.
Die Krankenversicherung ist außerdem wichtig, weil sie bei der Berechnung nicht dieselbe Bemessungsgrenze wie die Rentenversicherung verwendet. Eine Gehaltserhöhung kann deshalb für die Krankenversicherung bereits oberhalb der Grenze liegen, während sie für die Rentenversicherung noch berücksichtigt wird.
Pflegeversicherung
Die Pflegeversicherung unterstützt Menschen, die pflegebedürftig werden, und trägt damit ein anderes Risiko als die Krankenversicherung. Für Beschäftigte gelten besondere Regeln, wenn Kinder vorhanden sind oder nicht. Der individuelle Arbeitnehmeranteil kann deshalb von der persönlichen Familiensituation abhängen.
Rentenversicherung
Die Rentenversicherung finanziert Ansprüche für das Alter und bei eingeschränkter Erwerbsfähigkeit. Pflichtversichert sind vor allem Arbeitnehmer in abhängigen Beschäftigungsverhältnissen. Der Beitrag wird zwischen den Vertragsparteien des Arbeitsverhältnisses geteilt und wirkt nur bis zur dafür geltenden BBG.
Arbeitslosenversicherung
Die Arbeitslosenversicherung stellt bei Arbeitslosigkeit bestimmte Geldleistungen und Unterstützungsangebote bereit. Auch sie wird bei versicherungspflichtiger Beschäftigung grundsätzlich von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Ihre Bemessungsgrenze ist an die der Rentenversicherung gekoppelt.
Unfallversicherung
Die gesetzliche Unfallversicherung schützt bei Arbeitsunfällen und Wegeunfällen. Sie unterscheidet sich deutlich von den anderen Zweigen: Der Arbeitnehmer zahlt dafür keinen eigenen Beitragsanteil, der Arbeitgeber übernimmt die Finanzierung. Die konkrete Belastung hängt unter anderem von Tätigkeit und zuständiger Berufsgenossenschaft ab.
Damit lässt sich die Abrechnung leichter lesen: Vier Zweige können Arbeitnehmer- und Arbeitgeberanteile enthalten, während die Unfallversicherung auf der Arbeitgeberseite bleibt.
Beitragssätze und Bemessungsgrenzen 2026
Für 2026 gelten in Deutschland klar getrennte Rechengrößen. In der Rentenversicherung beträgt der Gesamtbeitrag 18,6 Prozent, in der Arbeitslosenversicherung 2,6 Prozent. Die Krankenversicherung setzt sich aus 14,6 Prozent allgemeinem Beitragssatz und einem durchschnittlichen Zusatzbeitrag von 2,9 Prozent zusammen. Für die Pflegeversicherung gilt ein Gesamtbeitrag von 3,6 Prozent. Die Werte und Grenzen sind in der offiziellen Übersicht der Deutschen Rentenversicherung dokumentiert.
| Versicherungszweig | Beitragssatz 2026 | Arbeitnehmeranteil | Arbeitgeberanteil | BBG 2026 monatlich |
|---|---|---|---|---|
| Krankenversicherung | 14,6 % plus 2,9 % durchschnittlicher Zusatzbeitrag | grundsätzlich hälftig | grundsätzlich hälftig | 5.812,50 € |
| Pflegeversicherung | 3,6 % | grundsätzlich anteilig | grundsätzlich anteilig | 5.812,50 € |
| Rentenversicherung | 18,6 % | 9,3 % | 9,3 % | 8.450 € |
| Arbeitslosenversicherung | 2,6 % | 1,3 % | 1,3 % | 8.450 € |
| Unfallversicherung | kein Arbeitnehmeranteil | 0 % | vollständig durch Arbeitgeber | keine Arbeitnehmer-BBG in dieser Darstellung |
So funktioniert die Deckelung
Die BBG begrenzt nicht das Bruttogehalt, sondern nur den Teil des Einkommens, auf den Beiträge berechnet werden. Für Kranken- und Pflegeversicherung endet die Beitragsberechnung 2026 bei 5.812,50 Euro monatlich beziehungsweise 69.750 Euro jährlich. Für Renten- und Arbeitslosenversicherung liegt die Grenze bei 8.450 Euro monatlich beziehungsweise 101.400 Euro jährlich. Die Bundesregierung erläutert die Beitragsbemessungsgrenzen 2026.
Gehalt oberhalb der jeweiligen Grenze bleibt in diesem Zweig beitragsfrei. Es bleibt allerdings steuerpflichtig, sofern keine andere steuerliche Regel greift. Genau deshalb steigt das Nettogehalt bei hohen Einkommen häufig schneller als das Bruttogehalt.
Was sich gegenüber 2025 verändert hat
In der Renten- und Arbeitslosenversicherung stieg die monatliche Grenze von 8.050 Euro im Jahr 2025 auf 8.450 Euro im Jahr 2026, also um 400 Euro monatlich beziehungsweise rund 5,0 Prozent. In der Kranken- und Pflegeversicherung gilt 2026 die Grenze von 5.812,50 Euro monatlich. Dadurch können Beschäftigte und Arbeitgeber bei gleichbleibendem Brutto in bestimmten Fällen höhere beitragspflichtige Bemessungsgrundlagen haben als zuvor.
Die jährliche Anpassung ist kein Detail für die Lohnbuchhaltung allein. Sie beeinflusst Gehaltsverhandlungen, Arbeitgeberbudgets und die Frage, wie viel von einer zusätzlichen Bruttozahlung tatsächlich als Netto ankommt.
Schritt für Schritt ein Beispielgehalt durchrechnen
Ein Bruttogehalt von 3.800 Euro monatlich liegt 2026 unter den genannten Beitragsbemessungsgrenzen. Deshalb wird das gesamte Gehalt in den vier beitragspflichtigen Zweigen berücksichtigt. Für eine exakte Abrechnung muss beim Zusatzbeitrag der konkrete Wert der Krankenkasse eingesetzt werden, außerdem spielen bei der Pflegeversicherung persönliche Merkmale eine Rolle.
Das laufende Gehalt
Bei der Rentenversicherung beträgt der Arbeitnehmeranteil 9,3 Prozent, bei der Arbeitslosenversicherung 1,3 Prozent. Für die Krankenversicherung kommt zum allgemeinen Arbeitnehmeranteil von 7,3 Prozent die Hälfte des kassenindividuellen Zusatzbeitrags hinzu. In der Pflegeversicherung beträgt der reguläre Arbeitnehmeranteil grundsätzlich die Hälfte des Gesamtbeitrags, besondere persönliche Zuschläge können den Anteil verändern.
| Versicherungszweig | Satz | AN-Anteil 3.800 € | AG-Anteil 3.800 € | AN-Anteil 7.300 € | AG-Anteil 7.300 € |
|---|---|---|---|---|---|
| Krankenversicherung | 14,6 % plus Zusatzbeitrag | 7,3 % plus halber Zusatzbeitrag | 7,3 % plus halber Zusatzbeitrag | bis zur BBG | bis zur BBG |
| Pflegeversicherung | 3,6 % | abhängig von den persönlichen Merkmalen | grundsätzlich anteilig | bis zur BBG | bis zur BBG |
| Rentenversicherung | 18,6 % | 9,3 % | 9,3 % | 9,3 % bis zur BBG | 9,3 % bis zur BBG |
| Arbeitslosenversicherung | 2,6 % | 1,3 % | 1,3 % | 1,3 % bis zur BBG | 1,3 % bis zur BBG |
| Unfallversicherung | Arbeitgeberbeitrag | 0 € | vollständig durch Arbeitgeber | 0 € | vollständig durch Arbeitgeber |
Die Summe der Arbeitnehmeranteile liegt bei einem solchen laufenden Gehalt grob im Bereich von rund einem Fünftel des beitragspflichtigen Bruttos, abhängig vom Krankenkassenzusatzbeitrag und der Pflegeversicherungssituation. Die amtliche Gesamtsumme aller genannten Beitragssätze beträgt 42,3 Prozent, wobei die tatsächliche Aufteilung auf Arbeitnehmer und Arbeitgeber sowie Sonderregeln berücksichtigt werden muss.
Der Blick auf 7.300 Euro
Bei 7.300 Euro Monatsbrutto liegt das Einkommen bereits über der BBG für Kranken- und Pflegeversicherung, aber noch unter der Grenze für Renten- und Arbeitslosenversicherung. Die Kranken- und Pflegebeiträge werden daher nur bis 5.812,50 Euro berechnet. Renten- und Arbeitslosenversicherung berücksichtigen dagegen weiterhin das volle beitragspflichtige Einkommen, weil die höhere BBG von 8.450 Euro noch nicht erreicht ist.
Eine zusätzliche Zahlung von 100 Euro oberhalb der Kranken- und Pflege-BBG löst in diesen beiden Zweigen keine weiteren Beiträge aus. Für Renten- und Arbeitslosenversicherung kann sie weiterhin beitragspflichtig sein, solange die dortige BBG nicht überschritten wurde. Der genaue Nettoeffekt hängt danach noch von Lohnsteuer, Steuerklasse, Kirchensteuer und weiteren persönlichen Angaben ab.
Midijob, Minijob und Gleitzone im Vergleich
Bei niedrigen Monatsentgelten entscheidet die Beschäftigungsform darüber, wie Arbeitnehmer- und Arbeitgeberanteile entstehen. Ein Minijob, ein Midijob und eine reguläre Beschäftigung unterscheiden sich nicht nur durch die Höhe des Bruttolohns, sondern auch durch die Berechnungssystematik.
Für 2026 liegt der Midijob-Bereich bei 603 bis 2.000 Euro Monatsentgelt. In diesem Übergangsbereich greifen neue Berechnungsformeln. Der Arbeitnehmerbeitrag steigt dabei nicht sprunghaft auf den vollen linearen Anteil, sondern entwickelt sich stufenweise mit dem Verdienst. Die Erläuterungen zur Midijob-Berechnung 2026 zeigen, weshalb die praktische Berechnung über die reine Multiplikation von Brutto und Beitragssatz hinausgeht.
| Beschäftigungsform | Monatsbrutto | AN-SV-Beitrag | AG-SV-Beitrag | Netto-Effekt |
|---|---|---|---|---|
| Minijob | bis zur Minijob-Grenze | besondere Pauschal- und Rentenregeln | besondere Arbeitgeberpauschalen und Umlagen | Arbeitnehmerabzug kann begrenzt sein |
| Midijob unterer Bereich | 603 € bis 2.000 € | reduziert und ansteigend nach Formel | Arbeitgeberanteil nach Sonderregel | Netto wächst nicht linear mit dem Brutto |
| Midijob oberer Bereich | bis 2.000 € | näher am regulären Arbeitnehmeranteil | Arbeitgeberanteil bleibt gesondert zu berechnen | zusätzlicher Bruttoverdienst bleibt spürbar |
| Reguläre Beschäftigung | oberhalb des Midijob-Bereichs | reguläre Berechnung nach Versicherungszweig | reguläre Arbeitgeberanteile | voller Arbeitnehmeranteil nach Beitragslogik |
Warum kleine Erhöhungen überraschen können
Wer das Monatsentgelt von einem niedrigen Midijob aus erhöht, sieht nicht zwingend denselben Nettozuwachs wie bei einer regulären Beschäftigung. Der Arbeitnehmeranteil steigt mit dem Entgelt, allerdings nach der Gleitzonenformel und nicht einfach mit dem vollen Beitragssatz auf das tatsächliche Brutto. Dadurch wird der Übergang zur regulären Versicherung abgefedert, der zusätzliche Verdienst kostet netto aber weiterhin Beiträge.
Die Bezugsgröße 2026 beträgt 3.955 Euro und spielt bei verschiedenen Schwellen- und Sonderberechnungen eine Rolle. Gerade bei Teilzeit, wechselnden Arbeitsstunden oder einem Wechsel aus Minijob und Midijob sollte die konkrete Abrechnung deshalb nicht überschlagen werden.
Ein Minijob ist wiederum nicht mit vollständiger Sozialversicherungsfreiheit auf allen Seiten gleichzusetzen. Für Beschäftigte gelten besondere Regeln, während Arbeitgeber eigene Pauschalbeiträge und weitere Umlagen berücksichtigen. Wer die Auswirkungen eines konkreten Entgelts prüfen möchte, kann den Midijob-Rechner für die Gleitzone verwenden.
Häufige Irrtümer bei der Beitragsberechnung
Viele Fehler entstehen, weil Beschäftigte den Gesamtbeitragssatz direkt auf ihr gesamtes Brutto anwenden. Das funktioniert nur als grobe Orientierung und ignoriert die getrennten Bemessungsgrenzen.
Irrtum eins
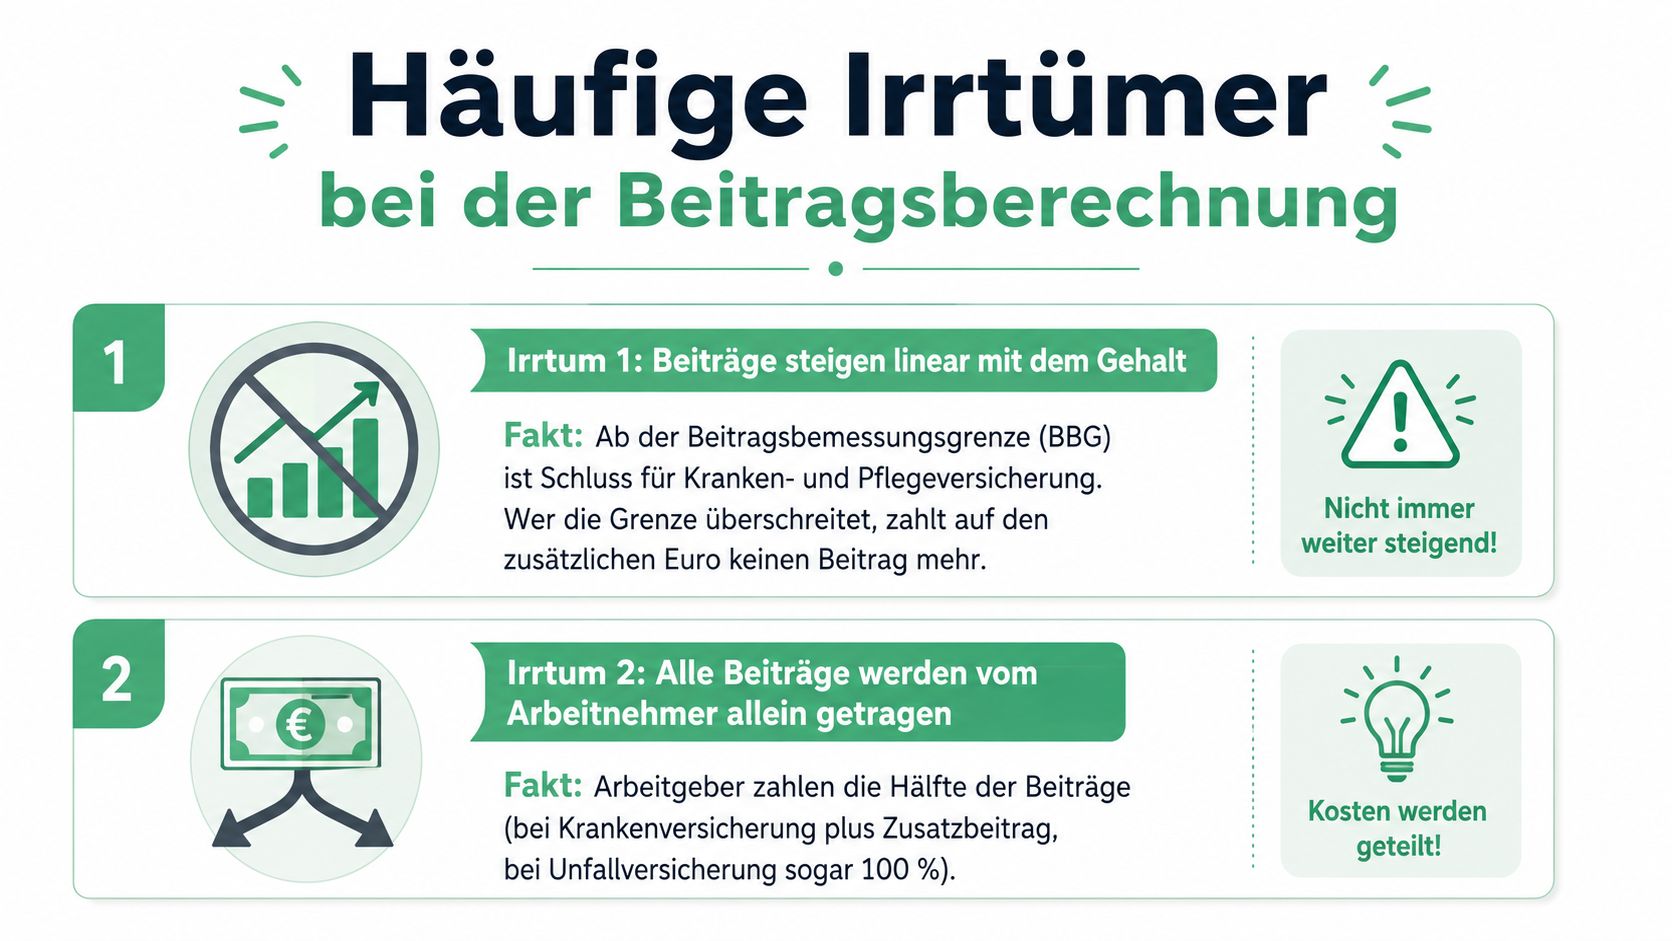
Beiträge steigen linear mit dem Gehalt. Tatsächlich endet die Beitragsberechnung in Kranken- und Pflegeversicherung an der dort geltenden BBG. Bei Renten- und Arbeitslosenversicherung gilt eine höhere Grenze. Ein zusätzlicher Euro kann deshalb in einem Zweig beitragsfrei und in einem anderen weiterhin beitragspflichtig sein.
Irrtum zwei
Der Arbeitgeberanteil ist für Beschäftigte irrelevant. Für den Auszahlungsbetrag stimmt das zunächst, weil der Arbeitgeberanteil nicht vom Arbeitnehmerbrutto abgezogen wird. Für die Gesamtvergütung und die Kosten einer Stelle ist er aber wichtig. Wer nur das Netto vergleicht, übersieht einen Teil der finanziellen Wirkung des Arbeitsvertrags.
Irrtum drei
Sonderzahlungen bleiben immer beitragsfrei. Einmalzahlungen können sozialversicherungspflichtig sein, soweit die maßgebliche anteilige Jahres-BBG noch nicht ausgeschöpft ist. Die Einordnung hängt deshalb vom bisherigen beitragspflichtigen Arbeitsentgelt und vom Abrechnungszeitraum ab.
Irrtum vier
Ein Minijob bringt dieselben Versicherungsansprüche wie ein regulärer Job. Die besonderen Pauschalregeln ersetzen keine vollständige reguläre Beitragszahlung in allen Zweigen. Insbesondere bei Rentenansprüchen und beim Schutz vor Arbeitslosigkeit sollten Beschäftigte die Auswirkungen genau prüfen.
Irrtum fünf
Der Zusatzbeitrag ist bei jeder Krankenkasse gleich. Der durchschnittliche Zusatzbeitrag für 2026 beträgt 2,9 Prozent, der tatsächliche kassenindividuelle Satz kann jedoch abweichen. Dadurch verändert sich der Arbeitnehmeranteil je nach Krankenkasse.
Berechnungsroutine und sinnvolle Werkzeuge
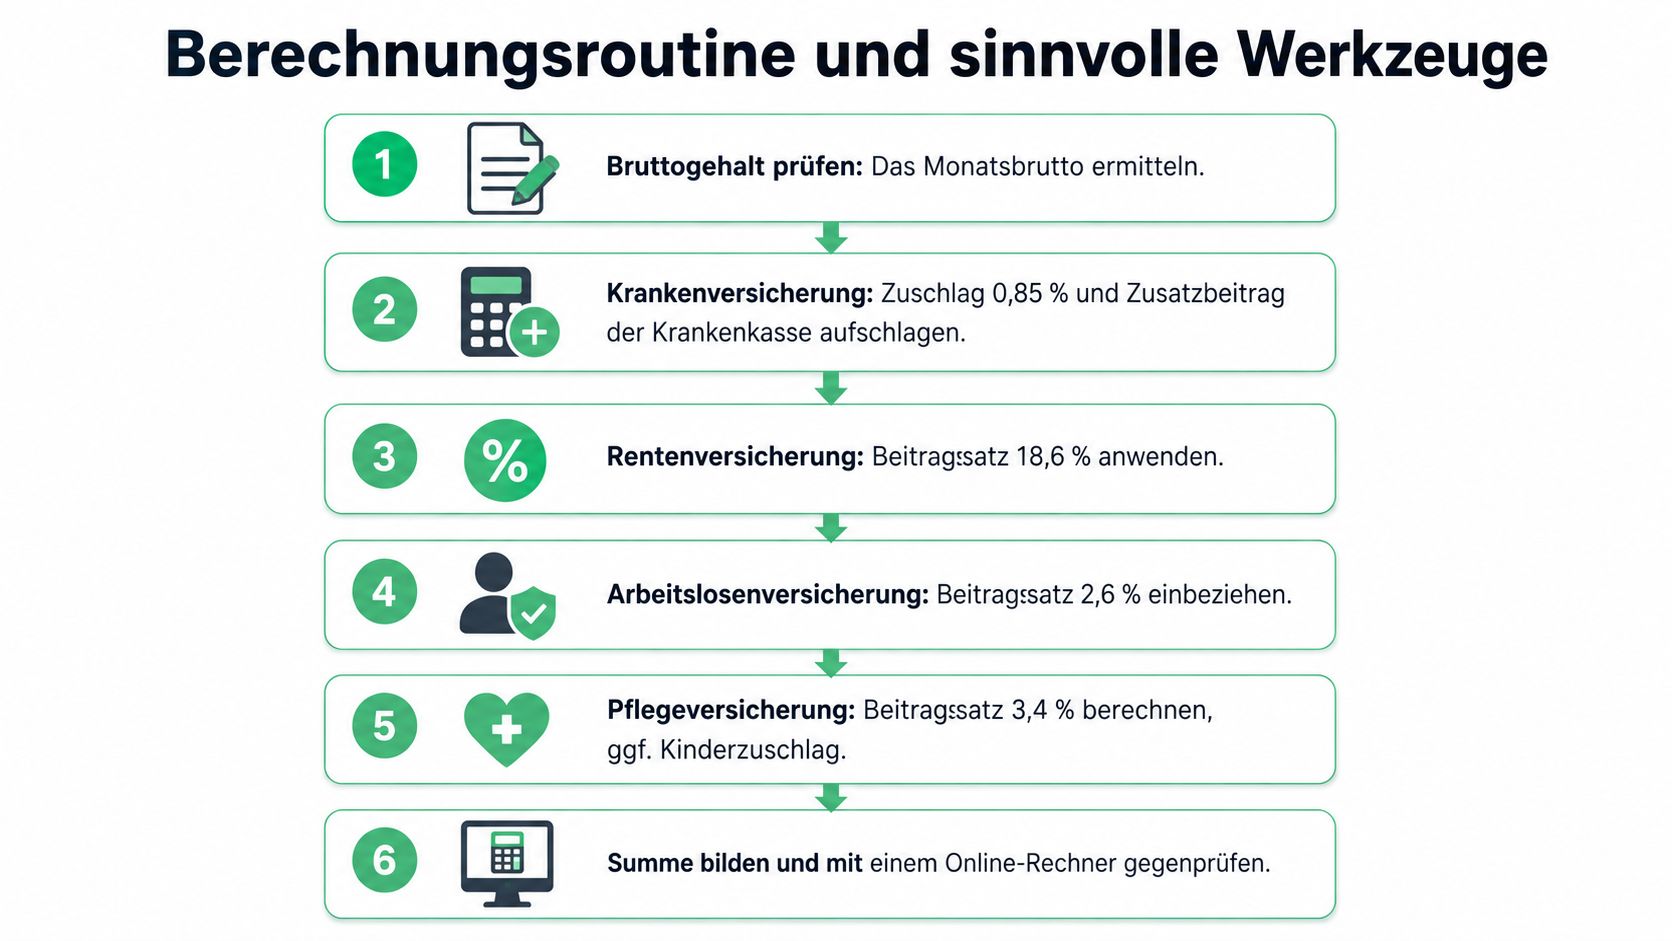
Eine verlässliche Berechnung lässt sich auf eine feste Reihenfolge reduzieren. Entscheidend ist, dass du nicht sofort den Gesamtprozentsatz auf das Brutto anwendest, sondern jeden Versicherungszweig getrennt behandelst.
- Bruttogehalt prüfen: Ermittle das regelmäßige beitragspflichtige Monatsentgelt.
- Krankenversicherung einordnen: Berücksichtige den allgemeinen Beitragssatz und den Zusatzbeitrag der Krankenkasse.
- Pflegeversicherung ergänzen: Prüfe, ob persönliche Merkmale den Arbeitnehmeranteil beeinflussen.
- Renten- und Arbeitslosenversicherung berechnen: Wende die jeweiligen Arbeitnehmer- und Arbeitgeberanteile an.
- BBG anwenden: Begrenze die Bemessungsgrundlage in jedem Zweig separat.
- Ergebnis trennen: Stelle Arbeitnehmerabzüge, Arbeitgeberkosten und den Nettoeffekt getrennt gegenüber.
Wann ein Rechner sinnvoll ist
Bei einem festen Gehalt und klarer Versicherungssituation reicht eine Tabellenkalkulation für eine erste Orientierung. Komplizierter wird es bei einem Midijob, einem wechselnden Monatsbrutto, einer Sonderzahlung oder einem Vergleich verschiedener Krankenkassen. Ein Online-Rechner kann die einzelnen Sozialabgaben getrennt ausweisen und dadurch sichtbar machen, welcher Betrag auf Kranken-, Pflege-, Renten- und Arbeitslosenversicherung entfällt. Für die vollständige Brutto-Netto-Betrachtung eignet sich der Brutto-Netto-Rechner.
Steuern gehören nicht in dieselbe Rechenstufe wie Sozialversicherungsbeiträge. Lohnsteuer und Kirchensteuer hängen unter anderem von persönlichen Merkmalen ab und sollten separat betrachtet werden. Für verständliche Eingaben per Sprache können außerdem die aktuellen Blogbeiträge zum Voice Typing hilfreich sein, wenn du Berechnungsnotizen oder Gehaltsvarianten schnell festhalten möchtest.
Bei einem Minijob gelten besondere Pauschalregelungen auf Arbeitgeberseite. Eine individuelle Berechnung nach dem normalen Beitragsschema ist dort deshalb nicht ohne Weiteres auf die gesamte Beschäftigung übertragbar.
Brutto-Netto-Check bietet Rechner für Nettogehalt, Sozialabgaben und Arbeitgeberkosten und schlüsselt die einzelnen Abzüge für die eingegebenen persönlichen Daten auf. Prüfe dein konkretes Gehalt, vergleiche eine Gehaltserhöhung oder berechne deinen Midijob jetzt auf Brutto-Netto-Check.