
Steuerklasse 4 Abzüge: Was bleibt wirklich netto?
Nach der Hochzeit schauen viele Paare gespannt auf ihre erste gemeinsame Gehaltsabrechnung. Beide verdienen weiterhin ihr eigenes Geld, doch plötzlich stehen Steuerklasse 4/4, 3/5 oder 4/4 mit Faktor zur Auswahl. Die entscheidende Frage lautet dabei nicht nur: „Welche Steuerklasse bringt monatlich mehr Netto?“, sondern auch: Wie passt der laufende Abzug zur tatsächlichen Jahressteuer?
Bei Steuerklasse 4 formen drei Abzugsblöcke das Nettogehalt: Lohnsteuer, Sozialversicherungsbeiträge sowie, abhängig von der persönlichen Situation, Kirchensteuer und Solidaritätszuschlag. Wer diese Posten getrennt betrachtet, versteht schneller, warum zwei Ehepartner trotz derselben Steuerklassen unterschiedlich viel Netto erhalten können.
Inhaltsverzeichnis
- Wann Steuerklasse 4 greift und wer sie nutzt
- So funktioniert der Lohnsteuerabzug in Klasse 4
- Diese Abzüge bestimmen das Netto in Klasse 4
- Freibeträge, Faktorverfahren und die Novemberfrist
- Klasse 4 im Vergleich zu 3 und 5
- Drei Nettoszenarien für 2026 im Detail
- Häufige Irrtümer rund um Klasse 4
- Steuerklasse 4 Abzüge sinnvoll planen
Wann Steuerklasse 4 greift und wer sie nutzt
Anna und Lukas sind frisch verheiratet. Beide arbeiten, ihre Gehälter liegen nah beieinander, und auf der ersten gemeinsamen Lohnabrechnung entdecken sie Steuerklasse 4. Sie fragen sich, ob ein Wechsel zu 3/5 automatisch mehr Geld bringt oder ob 4/4 mit Faktor die bessere Lösung wäre.
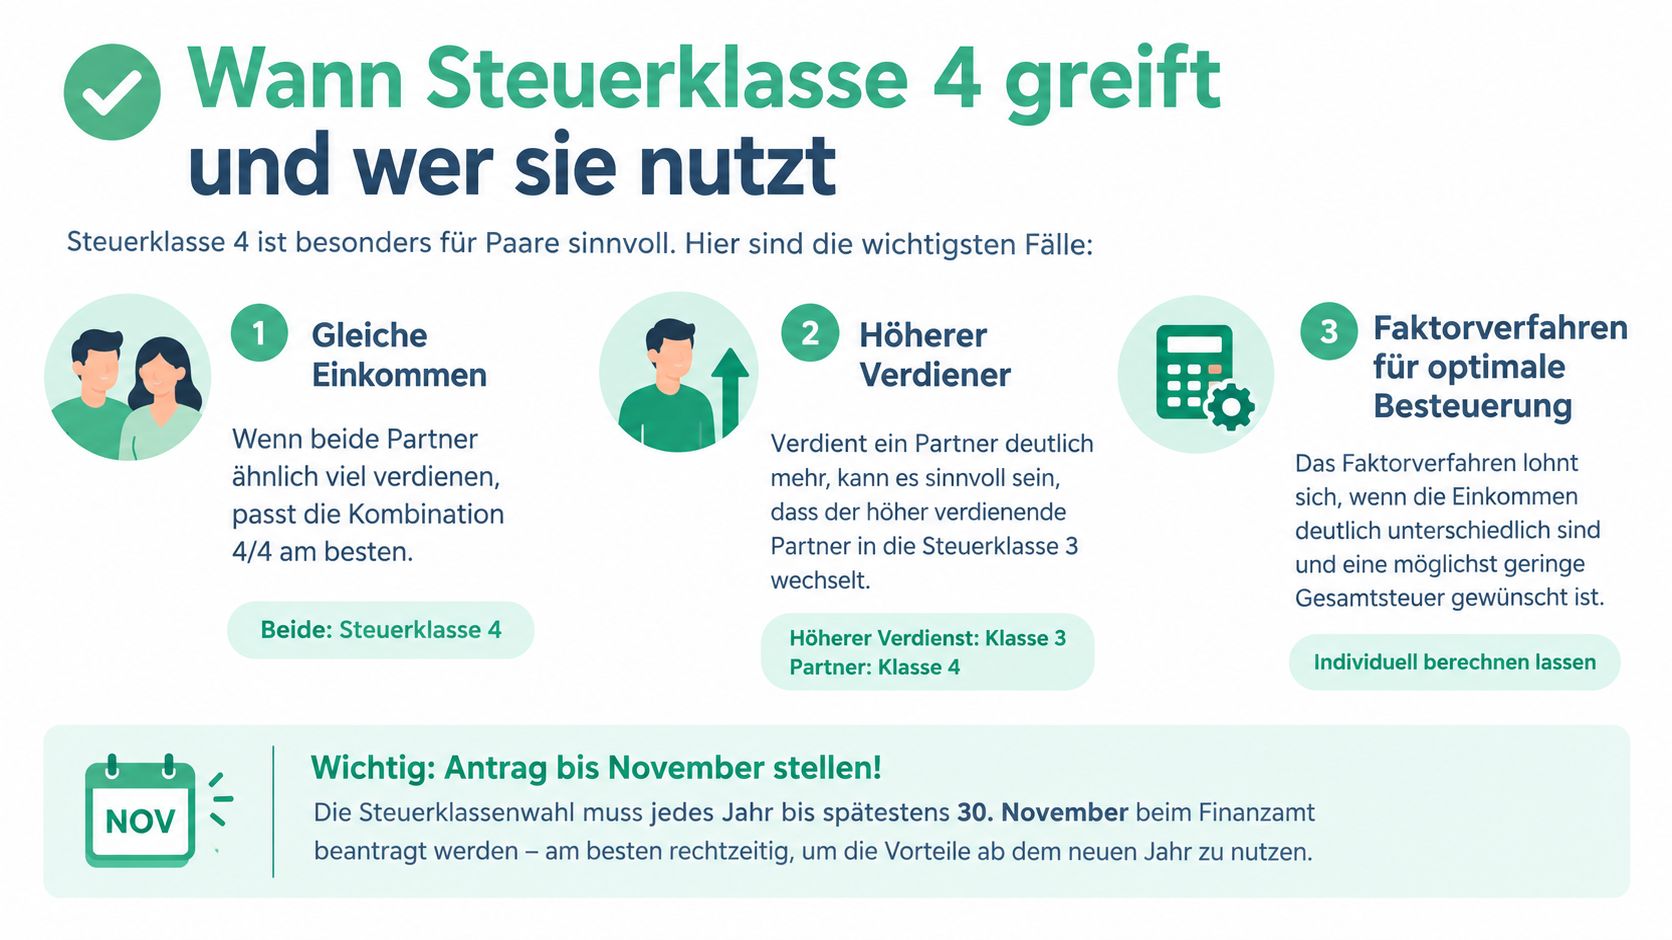
Steuerklasse 4 ist für Ehegatten vorgesehen, die beide unbeschränkt einkommensteuerpflichtig sind und nicht dauernd getrennt leben. Das gilt grundsätzlich auch für eingetragene Lebenspartner. Die amtliche Regelung ist in § 39f EStG beim Bundesministerium der Finanzen beschrieben.
Für Paare mit ähnlichen Einkommen ist 4/4 ohne Faktor häufig gut nachvollziehbar. Jeder Partner erhält eine eigene monatliche Berechnung des Lohnsteuerabzugs. Die gemeinsame Jahressteuer wird dadurch nicht jeden Monat vollständig vorweggenommen, sondern erst im Rahmen der Einkommensteuerveranlagung abschließend ermittelt.
Die drei Blöcke auf der Gehaltsabrechnung
- Lohnsteuer: Der Arbeitgeber behält sie direkt vom Bruttoarbeitslohn ein und führt sie an das Finanzamt ab.
- Sozialabgaben: Dazu zählen Kranken-, Pflege-, Renten- und Arbeitslosenversicherung.
- Weitere Abzüge: Solidaritätszuschlag und Kirchensteuer kommen nur hinzu, wenn die jeweiligen Voraussetzungen erfüllt sind.
Ein Wechsel weg von 4/4 wird vor allem dann interessant, wenn die Einkommen deutlich auseinanderliegen, ein Partner vorübergehend kein Arbeitsentgelt bezieht oder eine Lohnersatzleistung geplant ist. In solchen Fällen kann 4/4 mit Faktor den Splittingeffekt bereits beim monatlichen Abzug berücksichtigen. Die Kombination 3/5 verschiebt dagegen die monatliche Verteilung stärker zugunsten des höher verdienenden Partners.
Historisch wurde das Faktorverfahren eingeführt, um den monatlichen Lohnsteuerabzug genauer an die voraussichtliche Jahressteuer anzunähern. Die Regelung gilt seit dem Lohnsteuerjahr 2010 und soll hohe Nachzahlungen oder ungewöhnlich hohe Erstattungen vermindern, wie das Bundesfinanzministerium zum Faktorverfahren erläutert.
So funktioniert der Lohnsteuerabzug in Klasse 4
Die Steuerklasse bestimmt nicht direkt die endgültige Einkommensteuer. Sie steuert zunächst, wie viel der Arbeitgeber während des Jahres vom Arbeitslohn einbehält. Das Finanzamt berechnet die tatsächliche Jahressteuer später auf Grundlage der gesamten steuerlichen Verhältnisse.
Vom Brutto zur Zahlung an das Finanzamt
Der Ablauf lässt sich in drei Schritten verstehen:
- Bruttogehalt: Der Arbeitgeber ermittelt den steuerpflichtigen Arbeitslohn für den jeweiligen Abrechnungszeitraum.
- Berechnung: Die Lohnabrechnung berücksichtigt Steuerklasse, Lohnsteuertabelle und die elektronischen Lohnsteuerabzugsmerkmale, kurz ELStAM.
- Abführung: Der Arbeitgeber behält die ermittelte Lohnsteuer ein und führt sie an das Finanzamt ab.
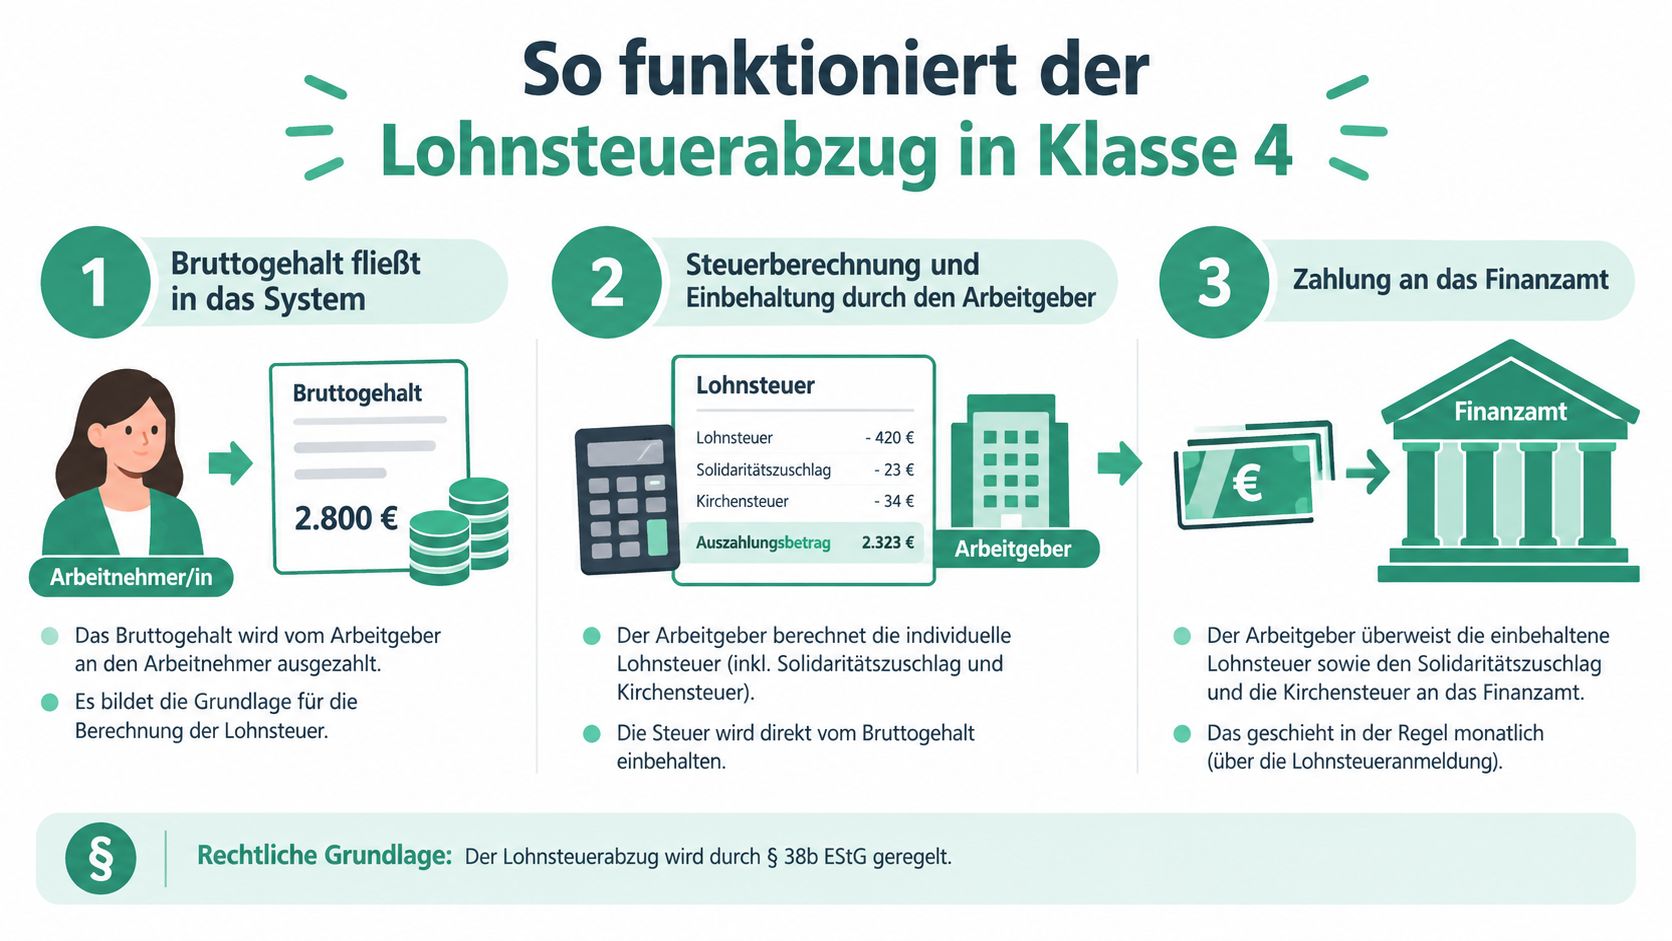
Die Grundlage für den laufenden Abzug bildet bei Steuerklasse 4 grundsätzlich § 38b EStG. Der Arbeitgeber greift dafür auf die ELStAM zu. Darin können neben der Steuerklasse auch weitere Merkmale und eingetragene Freibeträge enthalten sein. Deshalb reicht die Steuerklasse allein nicht aus, um das Netto zuverlässig zu bestimmen. Die amtliche Darstellung zu den Grundlagen des Abzugs findet sich in § 38b EStG beim Bundesministerium der Finanzen.
Warum der Monatsabzug nur vorläufig ist
Bei 4/4 ohne Faktor wird die steuerliche Situation jedes Partners im laufenden Abzug grundsätzlich getrennt betrachtet. Der Splittingvorteil der gemeinsamen Veranlagung wird nicht vollständig unterjährig verteilt. Dadurch kann der monatliche Abzug höher oder niedriger ausfallen, als es die endgültige gemeinsame Jahressteuer nahelegt.
Das ist kein Fehler der Abrechnung. Die Lohnsteuer ist eine Vorauszahlung auf die Einkommensteuer. Veränderungen beim Arbeitslohn, Sonderzahlungen, Beschäftigungsunterbrechungen, Freibeträge oder weitere Einkünfte können das Jahresergebnis beeinflussen. Eine Korrektur kann über den betrieblichen Lohnsteuerjahresausgleich oder die Einkommensteuerveranlagung erfolgen.
Auch die für 2026 maßgebliche Berechnungslogik wird über den amtlichen Programmablaufplan aktualisiert. Für einzelne Beschäftigte können zusätzlich besondere Entlastungen, etwa ein Versorgungsfreibetrag oder ein Altersentlastungsbetrag, eine Rolle spielen. Diese Merkmale sind nicht automatisch bei jedem Arbeitnehmer relevant.
Praktische Regel: Beurteile Steuerklasse 4 nicht anhand einer einzelnen Monatsabrechnung. Entscheidend ist, wie sich der unterjährige Abzug zur endgültigen Jahressteuer verhält.
Diese Abzüge bestimmen das Netto in Klasse 4
Auf der Abrechnung eines Ehepaars mit Steuerklasse 4 stehen mehrere Abzüge nebeneinander. Das Netto entsteht daher nicht durch einen einzigen Steuerbetrag, sondern durch das Zusammenspiel von Lohnsteuer, Sozialversicherung und möglichen Zuschlägen.
Lohnsteuer als erster Abzugsblock
Die Lohnsteuer richtet sich nach dem Arbeitslohn, der Steuerklasse und den in den ELStAM gespeicherten Merkmalen. Mit steigendem Einkommen wächst die steuerliche Belastung stufenweise. Eine Gehaltserhöhung wird deshalb nicht vollständig mit dem höchsten Steuersatz belastet. Die konkrete Berechnung folgt der jeweils geltenden Lohnsteuertabelle.
Für 2026 gelten ein Grundfreibetrag von 12.348 Euro, ein Arbeitnehmerpauschbetrag von 1.230 Euro und ein Sonderausgabenpauschbetrag von 36 Euro (vgl. BMF, Programmablaufplan 2026). Diese Beträge beeinflussen die Berechnung, erscheinen aber nicht als gleich hoher Zuschlag auf jedem Monatsgehalt. Entscheidend ist außerdem die Jahreswirkung: Die monatliche Lohnsteuer bleibt eine Vorauszahlung und kann von der endgültigen gemeinsamen Einkommensteuer abweichen.
Sozialversicherung läuft unabhängig von der Steuerklasse
Ob ein Paar 4/4 oder 3/5 wählt, ändert die Sozialversicherungsbeiträge grundsätzlich nicht. Für 2026 liegen die typischen Arbeitnehmeranteile bei 7,30 Prozent Krankenversicherung, 1,80 Prozent Pflegeversicherung, 9,30 Prozent Rentenversicherung und 1,30 Prozent Arbeitslosenversicherung (Quelle: BMG, Sozialversicherung 2026).
Ohne Zusatzbeitrag ergibt das rund 19,70 Prozent des sozialversicherungspflichtigen Bruttos. Der tatsächliche Betrag kann durch den individuellen Zusatzbeitrag der Krankenkasse, die persönliche Versicherungssituation und die Beitragsbemessungsgrenzen abweichen.
Solidaritätszuschlag und Kirchensteuer
Der Solidaritätszuschlag fällt nur an, wenn die maßgebliche Steuerbelastung die geltenden Grenzen überschreitet. Für verheiratete Steuerpflichtige wird für 2026 eine Befreiungsgrenze von 40.700 Euro jährlicher Lohn- beziehungsweise Einkommensteuer genannt (vgl. Bundesfinanzministerium, Solidaritätszuschlag). Maßgeblich ist somit nicht allein das Bruttoeinkommen.
Kirchensteuer zahlen Beschäftigte nur bei bestehender Kirchenzugehörigkeit. Sie beträgt je nach Bundesland 8 oder 9 Prozent der Lohnsteuer. Ein eingetragener Freibetrag kann den monatlichen Abzug ebenfalls senken, ohne die endgültige Jahressteuer automatisch zu verändern.
| Abzugsblock | Bestandteile und Wirkung |
|---|---|
| Lohnsteuer | Arbeitslohn, Steuerklasse, ELStAM und berücksichtigte Freibeträge |
| Sozialabgaben | Kranken-, Pflege-, Renten- und Arbeitslosenversicherung |
| Zusätzliche Abzüge | Solidaritätszuschlag und Kirchensteuer bei erfüllten Voraussetzungen |
Das Netto steigt deshalb nicht im gleichen Verhältnis wie das Brutto. Bei der Planung sollten Paare jeden Abzug getrennt betrachten und die monatliche Wirkung mit der voraussichtlichen Jahressteuer vergleichen. Das gilt besonders, wenn sie 4/4 mit Faktor prüfen.
Freibeträge, Faktorverfahren und die Novemberfrist
Ein Freibetrag und das Faktorverfahren verfolgen unterschiedliche Ziele. Der Freibetrag reduziert den laufenden steuerpflichtigen Arbeitslohn, wenn bestimmte abzugsfähige Aufwendungen bereits während des Jahres berücksichtigt werden sollen. Das Faktorverfahren verteilt dagegen die voraussichtliche gemeinsame Jahressteuer auf die monatlichen Lohnsteuerabzüge beider Partner.
Was ein Freibetrag bewirkt
Ein Freibetrag kann den monatlichen Lohnsteuerabzug mindern. Er verändert aber nicht automatisch die endgültige Jahressteuer. Das Finanzamt berücksichtigt die tatsächlichen Verhältnisse später in der Einkommensteuerveranlagung.
Bei Steuerklasse 4 mit Faktor darf neben dem Faktor kein zusätzlicher Freibetrag gebildet werden. Das ist ein wichtiger Unterschied, weil beide Verfahren sonst dieselbe steuerliche Wirkung doppelt vorwegnehmen könnten. Die amtlichen Regeln zum Faktorverfahren sind in § 39f EStG erläutert.
Wie der Faktor berechnet wird
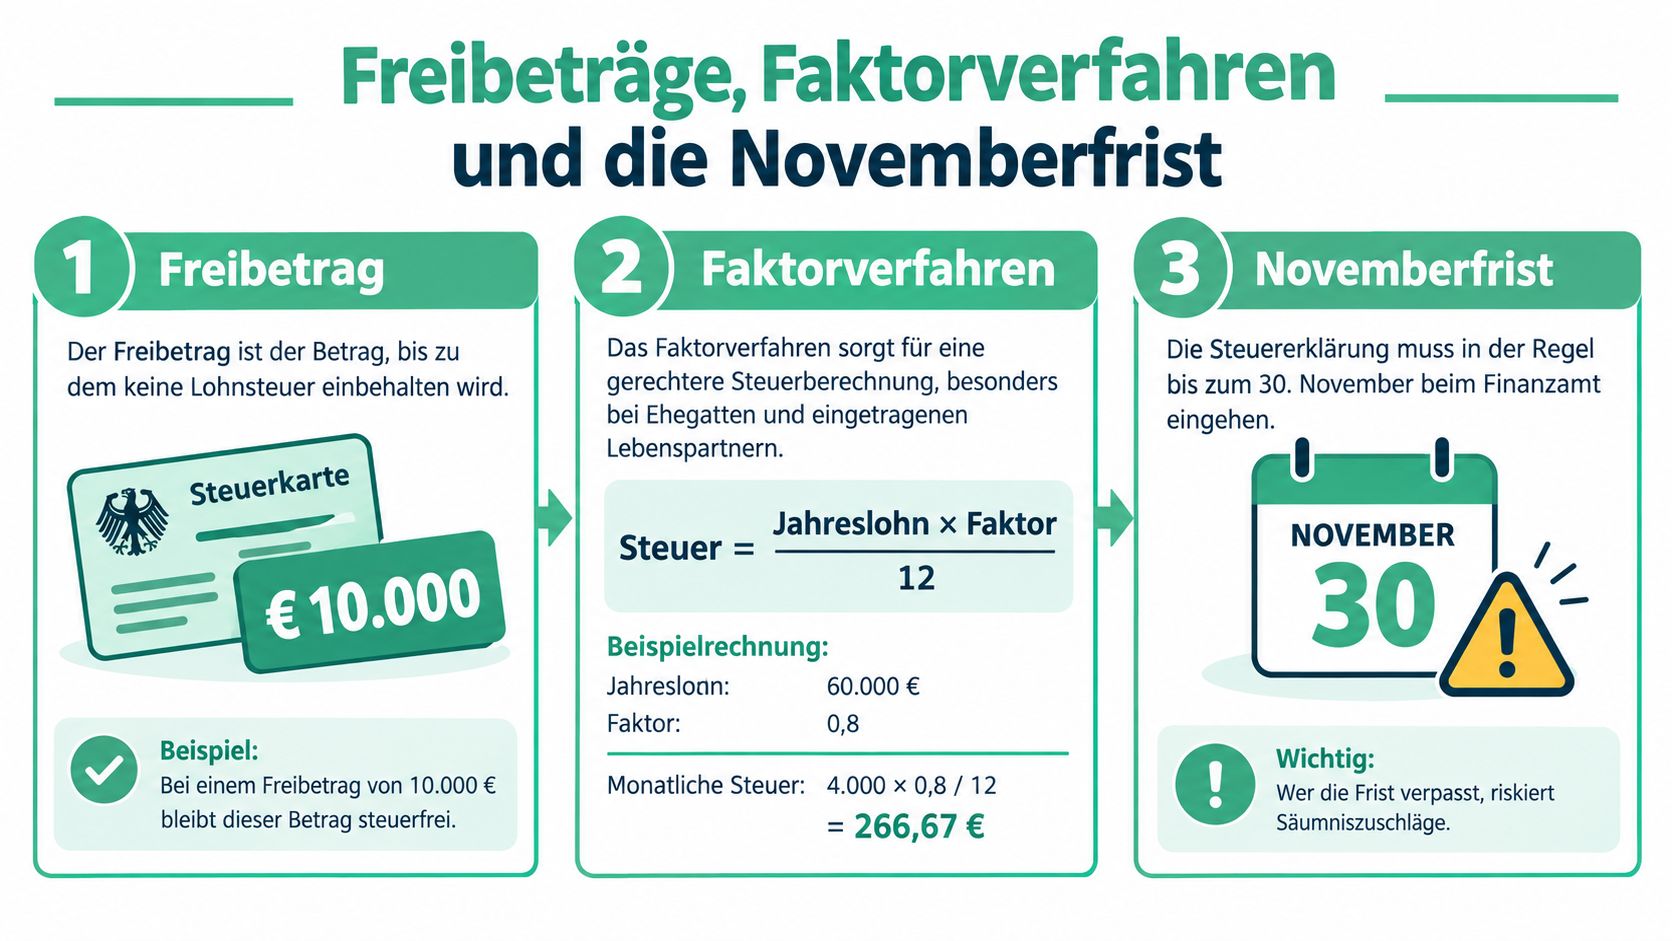
Der Faktor wird vom Finanzamt mit drei Nachkommastellen ohne Rundung berechnet. Er entspricht dem Verhältnis der voraussichtlichen Einkommensteuer nach dem Splittingverfahren zur Summe der voraussichtlichen Lohnsteuer beider Ehepartner in Steuerklasse 4.
Das Paar beantragt das Verfahren gemeinsam. Der Faktor kann ohne neuen Antrag bis zu zwei Jahre gelten. Dadurch wird die voraussichtliche gemeinsame Steuerwirkung bereits bei den monatlichen Abzügen berücksichtigt, ohne dass die endgültige Jahresveranlagung vorweggenommen wird.
Der Termin am 30. November
Wer die Steuerklassenkombination für das laufende Kalenderjahr ändern möchte, muss den Antrag grundsätzlich bis spätestens 30. November beim Finanzamt stellen. Die Frist betrifft die rechtzeitige Änderung der elektronischen Lohnsteuerabzugsmerkmale.
Der Ablauf ist überschaubar:
- Einkommensdaten sammeln: Dazu gehören aktuelle Gehaltsabrechnungen und erwartete Jahreswerte.
- Antrag stellen: Das Paar beantragt 4/4 mit Faktor beim Finanzamt.
- Faktorbescheinigung prüfen: Die Finanzverwaltung ermittelt den Faktor und hinterlegt die Änderung über ELStAM.
- Lohnabrechnung kontrollieren: Der Arbeitgeber ruft die geänderten Merkmale ab und berücksichtigt sie in der Abrechnung.
Sonderregelungen können bei besonderen Lebenssituationen greifen. Versorgungsfreibeträge gehören in die persönliche Prüfung, sollten aber nicht mit dem Faktorverfahren verwechselt werden.
Klasse 4 im Vergleich zu 3 und 5
Bei der Wahl zwischen 4/4, 4/4 mit Faktor und 3/5 geht es weniger um eine dauerhafte Steuerersparnis als um die Verteilung der Vorauszahlungen. Die endgültige Jahressteuer richtet sich nach der Veranlagung und nicht allein nach der monatlichen Steuerklasse.
Bei ähnlichen Bruttogehältern führt 4/4 meist zu einer ausgewogenen Verteilung. Bei deutlich unterschiedlichen Einkommen kann 3/5 dem höher verdienenden Partner zunächst mehr Netto lassen, während der Partner in Klasse 5 einen höheren laufenden Abzug trägt. Das kann die gemeinsame Haushaltskasse kurzfristig anders verteilen, ändert aber nicht automatisch die gemeinsame Jahressteuer.
4/4 mit Faktor versucht, den Splittingeffekt bereits unterjährig sachgerechter auf beide Gehälter zu verteilen. Das kann die Differenz zwischen laufendem Abzug und späterem Steuerbescheid verringern. Eine Garantie für eine Erstattung oder das vollständige Ausbleiben einer Nachzahlung gibt es trotzdem nicht.
| Kombination | Brutto Partner A | Brutto Partner B | Netto A | Netto B | Jahresergebnis |
|---|---|---|---|---|---|
| 4/4 ohne Faktor | gleich oder ähnlich | gleich oder ähnlich | ausgewogen | ausgewogen | endgültige Prüfung über Steuerbescheid |
| 4/4 mit Faktor | unterschiedlich möglich | unterschiedlich möglich | an gemeinsame Jahressteuer angenähert | an gemeinsame Jahressteuer angenähert | meist genauerer laufender Abzug |
| 3/5 | höheres Einkommen häufig in 3 | niedrigeres Einkommen häufig in 5 | höherer laufender Auszahlungsbetrag möglich | niedrigerer laufender Auszahlungsbetrag möglich | Nachzahlung kann durch die Veranlagung entstehen |
Konkrete Nettozahlen lassen sich ohne Angaben zu Bundesland, Kirchenzugehörigkeit, Krankenkasse, Kindern und weiteren ELStAM-Merkmalen nicht seriös angeben. Ein Vergleich mit identischen Bruttogehältern muss deshalb immer dieselben persönlichen Annahmen verwenden.
Die Steuerklassenwahl entscheidet vor allem darüber, wann und bei wem die Steuerzahlung sichtbar wird. Sie ersetzt keine Jahresberechnung.
Drei Nettoszenarien für 2026 im Detail
Drei typische Situationen zeigen, warum pauschale Nettoangaben bei Steuerklasse 4 schnell irreführend werden. Ein Ehepaar mit zwei ähnlichen Gehältern, ein Paar mit denselben Gehältern und Faktor sowie ein Paar mit stark auseinanderliegenden Einkommen haben trotz ähnlicher Fragestellung unterschiedliche Berechnungsgrundlagen.
Für eine exakte Rechnung müssten unter anderem Krankenversicherung, Zusatzbeitrag, Kirchenzugehörigkeit, Kindermerkmale und Beitragsgrenzen feststehen. Die folgenden Szenarien beschreiben deshalb die Berechnungslogik, ohne nicht verifizierte Nettozahlen zu erfinden.
Szenario 1 mit ähnlichen Einkommen
Partner A verdient 3.200 Euro brutto, Partner B 3.800 Euro brutto. Beide leben in Bayern und nutzen Steuerklasse 4 ohne Faktor. Die Lohnsteuer wird für jeden Partner anhand der eigenen ELStAM berechnet. Zusätzlich werden Renten-, Arbeitslosen-, Kranken- und Pflegeversicherung abgezogen.
In Bayern kann Kirchensteuer hinzukommen, wenn eine Kirchenzugehörigkeit besteht. Der Solidaritätszuschlag hängt dagegen von der Höhe der zugrunde liegenden Steuer ab und fällt nicht automatisch an. Das Netto beider Partner bleibt deshalb selbst bei ähnlichen Bruttogehältern von mehreren persönlichen Merkmalen abhängig.
Szenario 2 mit denselben Gehältern und Faktor
Die Bruttogehälter bleiben bei 3.200 Euro und 3.800 Euro, das Paar beantragt jedoch 4/4 mit Faktor. Der Faktor berücksichtigt die voraussichtliche gemeinsame Einkommensteuer nach dem Splittingverfahren und verteilt den laufenden Abzug entsprechend.
Die Sozialversicherungsbeiträge verändern sich durch den Faktor nicht. Auch Kirchensteuer und Solidaritätszuschlag folgen weiterhin ihren eigenen Voraussetzungen. Der Unterschied liegt in der Lohnsteuerverteilung während des Jahres, nicht in einer zusätzlichen Steuerquelle.
Szenario 3 mit starkem Einkommensunterschied
Partner A verdient 2.500 Euro brutto, Partner B 5.500 Euro brutto. Das Paar lebt in einem kirchensteuerfreien Bundesland und hat zwei Kinder. Die Lohnsteuer wird für beide Partner getrennt berechnet, während Kindermerkmale die ELStAM und die steuerliche Behandlung beeinflussen können.
Die Kinderfreibeträge wirken sich im laufenden Lohnsteuerabzug nicht in jedem Punkt so aus wie eine direkte monatliche Auszahlung. Die endgültige steuerliche Prüfung erfolgt im Rahmen der Veranlagung. Für die Sozialversicherung bleiben die persönlichen Beitragspflichten maßgeblich, unabhängig davon, ob das Paar 4/4 ohne Faktor, 4/4 mit Faktor oder eine andere Kombination nutzt.
| Szenario | Brutto A | Brutto B | Lohnsteuer A | Sozialabgaben A | Netto A | Netto B |
|---|---|---|---|---|---|---|
| Ähnliche Einkommen, Bayern | 3.200 Euro | 3.800 Euro | individuell nach ELStAM | mehrere Versicherungsbeiträge | ohne weitere Merkmale nicht seriös festlegbar | ohne weitere Merkmale nicht seriös festlegbar |
| Ähnliche Einkommen mit Faktor | 3.200 Euro | 3.800 Euro | unter Berücksichtigung des Faktors | unverändert nach Versicherungssituation | hängt von Faktor und ELStAM ab | hängt von Faktor und ELStAM ab |
| Unterschiedliche Einkommen, zwei Kinder | 2.500 Euro | 5.500 Euro | individuell mit Kindermerkmalen | abhängig von Versicherung und Beitragspflicht | ohne vollständige Daten nicht seriös festlegbar | ohne vollständige Daten nicht seriös festlegbar |
Die monatliche Abrechnung bleibt in allen Fällen eine Vorausberechnung. Erst der Einkommensteuerbescheid zeigt, ob die einbehaltene Lohnsteuer zur tatsächlichen Jahressteuer gepasst hat.
Häufige Irrtümer rund um Klasse 4
Irrtum: Steuerklasse 4 bedeutet automatisch den höchsten Lohnsteuerabzug.
Realität: Der Abzug hängt auch vom Brutto, den ELStAM, Freibeträgen und weiteren persönlichen Merkmalen ab. Steuerklasse 4 ist keine feste Pauschalsteuer.
Irrtum: Ein Wechsel zu 3/5 macht beide Partner automatisch reicher.
Realität: Die Kombination verschiebt den laufenden Abzug zwischen den Partnern. Der höhere Auszahlungsbetrag eines Partners kann durch den höheren Abzug des anderen Partners und eine spätere Nachzahlung relativiert werden.
Irrtum: Das Faktorverfahren spart zusätzliche Einkommensteuer.
Realität: Der Faktor verteilt die voraussichtliche gemeinsame Steuerlast genauer auf die monatlichen Abzüge. Er schafft keinen zusätzlichen Splittingvorteil.
Irrtum: Sozialabgaben ändern sich mit der Steuerklasse.
Realität: Kranken-, Pflege-, Renten- und Arbeitslosenversicherung werden grundsätzlich unabhängig von der Steuerklassenkombination berechnet. Unterschiede entstehen eher durch Brutto, Versicherung und persönliche Beitragspflicht.
Irrtum: Ein Freibetrag und ein Faktor sind austauschbar.
Realität: Der Freibetrag berücksichtigt bestimmte Entlastungen im laufenden Abzug. Der Faktor bezieht sich auf die voraussichtliche gemeinsame Jahressteuer. Neben dem Faktor darf kein zusätzlicher Freibetrag gebildet werden.
| Irrtum | Realität |
|---|---|
| 4/4 ist immer die teuerste Lösung | Die monatliche Belastung hängt von mehreren Merkmalen ab |
| 3/5 senkt die endgültige Jahressteuer automatisch | Die Kombination verändert vor allem die Vorauszahlung |
| Der Faktor ist eine Steuerersparnis | Er verteilt die voraussichtliche Steuerlast genauer |
| Kinder machen alle Abzüge gleich | Kindermerkmale wirken auf die steuerliche Berechnung, andere Abzüge bleiben bestehen |
| Ein Minijob löst jedes Netto-Problem | Die Auswirkung hängt von Beschäftigungsform und persönlicher Situation ab |
Ein Minijob oder eine geringfügige Beschäftigung kann die Haushaltsrechnung verändern, wird aber nicht allein durch die Steuerklasse bewertet. Auch eine Änderung des Freibetrags lohnt sich nur, wenn tatsächlich berücksichtigungsfähige Aufwendungen vorliegen.
Steuerklasse 4 Abzüge sinnvoll planen
Für Paare mit ähnlichen Einkommen ist 4/4 ohne Faktor oft die übersichtlichste Lösung. Bei deutlich unterschiedlichen Einkommen kann 4/4 mit Faktor die laufenden Abzüge näher an die erwartete gemeinsame Jahressteuer bringen. 3/5 kann zwar die monatliche Auszahlung unterschiedlich verteilen, verlangt aber eine besonders sorgfältige Planung der späteren Veranlagung.
Prüfe zuerst die elektronischen Lohnsteuerabzugsmerkmale, die aktuelle Gehaltsentwicklung und mögliche Sonderzahlungen. Danach sollten beide Partner die Sozialabgaben, Kirchensteuer, den möglichen Solidaritätszuschlag und vorhandene Freibeträge getrennt betrachten.
Für die Planung im Jahr 2026 helfen aktuelle Gehaltsabrechnungen und eine Simulation mit den persönlichen Daten. Der Brutto-Netto-Check stellt dafür Berechnungen nach Steuerklasse, Bundesland und Abzugsarten bereit und kann monatliche sowie jährliche Werte gegenüberstellen.
Stelle den Antrag auf einen Wechsel oder das Faktorverfahren spätestens bis zum 30. November, wenn die Änderung noch im laufenden Kalenderjahr berücksichtigt werden soll. Bewahre die Lohnsteuerbescheinigungen auf, prüfe später den Einkommensteuerbescheid und plane eine mögliche Erstattung oder Nachzahlung bewusst ein.
Brutto-Netto-Check hilft dir, die Abzüge in Steuerklasse 4 nach Brutto, Bundesland, Steuermerkmalen und Versicherungsbeiträgen nachvollziehbar zu berechnen. Vergleiche dein eigenes Netto mit 4/4, 4/4 mit Faktor oder anderen Kombinationen jetzt im Brutto-Netto-Check.