Brutto Netto Unterschied: Was vom Gehalt übrig bleibt
Ein neues Jobangebot liegt auf dem Tisch. Das Bruttogehalt klingt attraktiv, doch vor der Unterschrift kommt die entscheidende Frage: Was bleibt am Ende wirklich auf dem Konto? Genau hier entsteht der Brutto-Netto-Unterschied. Das Gehalt im Arbeitsvertrag ist nicht der Betrag, den du monatlich ausgibst.
Das Brutto ist die Ausgangsbasis. Davon werden gesetzlich festgelegte Abzüge berechnet, bevor dein Nettogehalt überwiesen wird. Wie groß der Unterschied ausfällt, hängt nicht nur von der Höhe des Gehalts ab, sondern auch von Steuerklasse, Kindern, Kirchensteuer, Bundesland und Krankenversicherung.
Inhaltsverzeichnis
- Warum vom Bruttogehalt weniger übrig bleibt
- Die zwei Abzugsblöcke Steuer und Sozialversicherung
- Warum das Netto bei höherem Gehalt nicht linear steigt
- Ein konkretes Rechenbeispiel Schritt für Schritt
- Wie sich das Netto bei steigendem Einkommen verändert
- Welche persönlichen Faktoren das Ergebnis verändern
- Brutto-Netto-Check als Routine vor jeder Gehaltsentscheidung
Warum vom Bruttogehalt weniger übrig bleibt
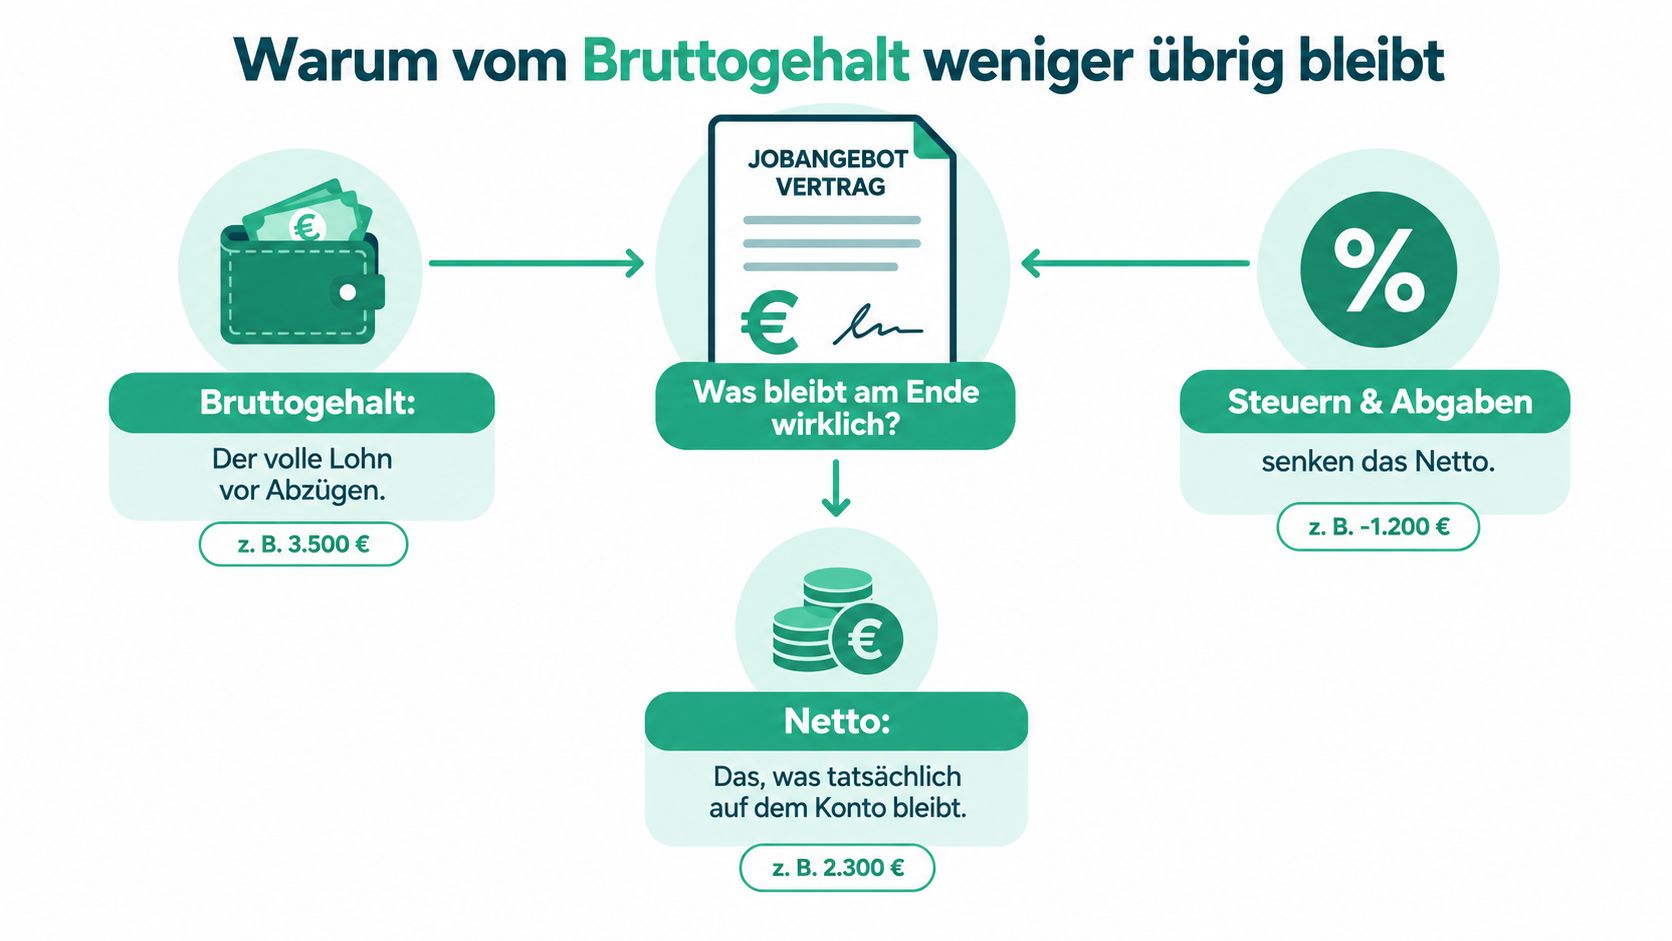
Stell dir vor, du vergleichst zwei Stellenangebote. Das eine Unternehmen bietet ein höheres Jahresbrutto, das andere etwas weniger, dafür zusätzliche Leistungen. Auf den ersten Blick scheint das höhere Brutto eindeutig besser. Erst die monatliche Abrechnung zeigt, welcher Betrag tatsächlich für Miete, Lebensmittel und Rücklagen zur Verfügung steht.
Bruttogehalt bedeutet den vereinbarten Lohn vor Abzügen. Nettogehalt ist der Betrag, der nach Steuern und Arbeitnehmerbeiträgen zur Sozialversicherung ausgezahlt wird. Die Differenz ist deshalb kein einzelner Abzug und auch kein pauschaler Prozentsatz. Mehrere gesetzliche Regeln greifen nacheinander ineinander.
Das Grundmodell der Abrechnung
Für eine erste Einordnung reichen zwei große Abzugsblöcke:
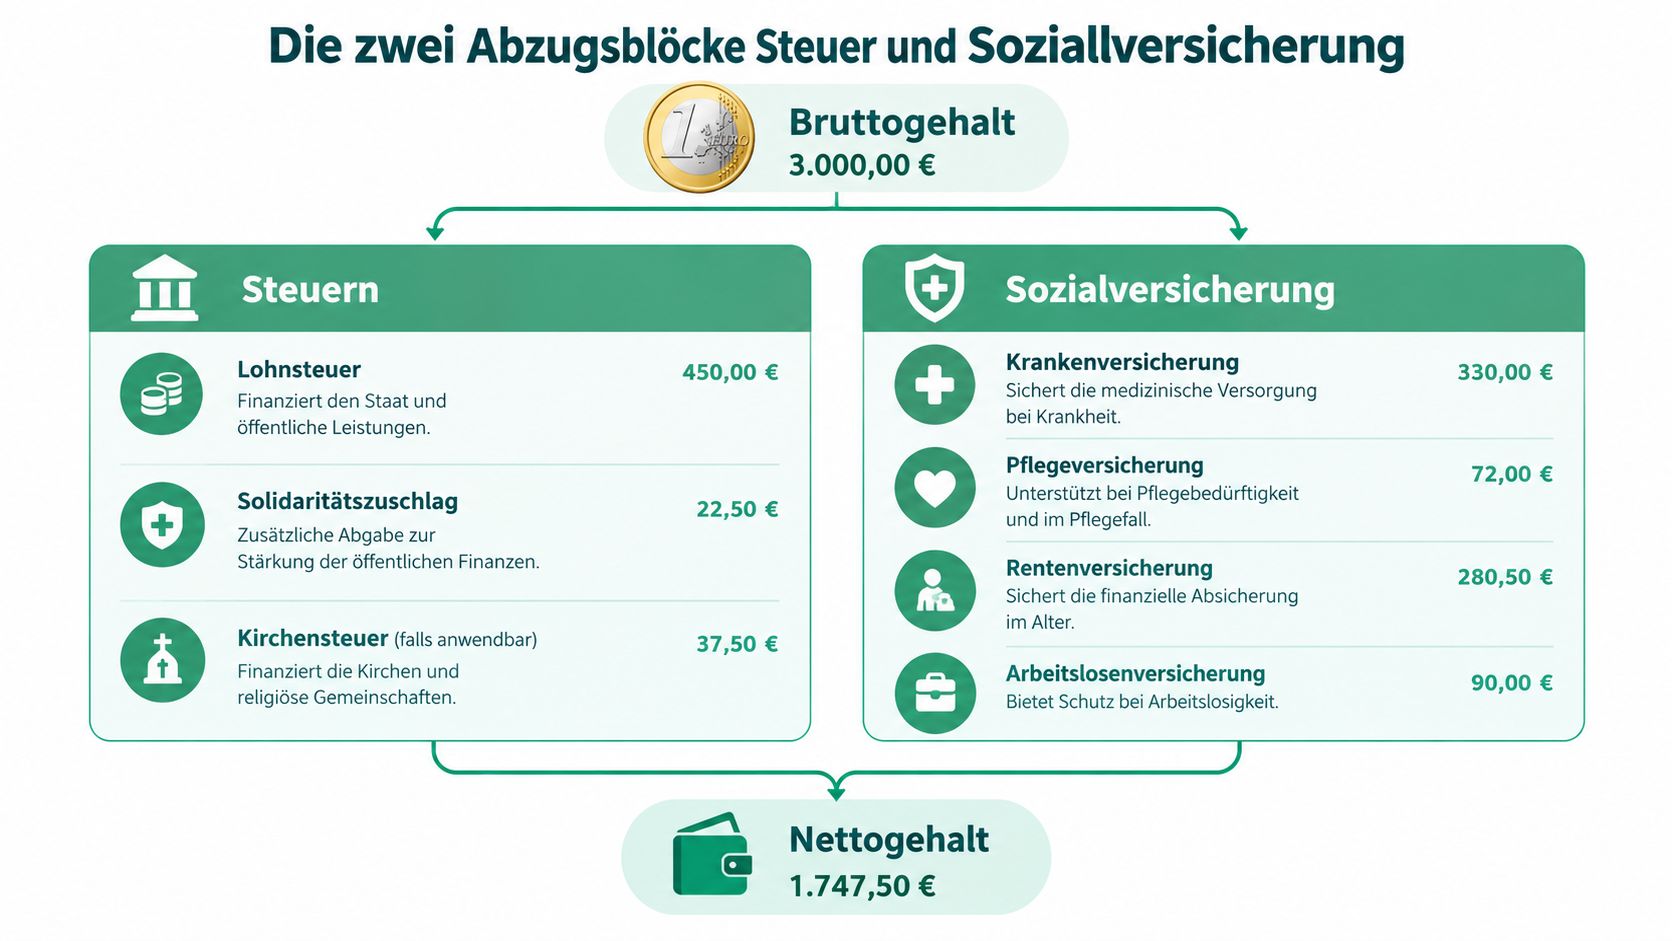
- Steuern: Dazu gehören die Lohnsteuer, gegebenenfalls der Solidaritätszuschlag und, wenn du Mitglied einer steuererhebenden Religionsgemeinschaft bist, die Kirchensteuer.
- Sozialversicherung: Arbeitnehmer zahlen Anteile zur Renten-, Arbeitslosen-, Kranken- und Pflegeversicherung.
Das Statistische Bundesamt beschreibt Nettoeinkommen als Bruttoeinkommen abzüglich dieser Abgaben und Pflichtbeiträge. In der Übersicht zum Haushaltsnettoeinkommen wird zugleich deutlich, dass gesamtwirtschaftliche Werte keine persönliche Gehaltsabrechnung ersetzen.
Der Staat zieht diese Beträge nicht willkürlich ein. Steuern finanzieren öffentliche Aufgaben. Sozialbeiträge sichern bestimmte Versicherungsleistungen und Ansprüche, etwa den Krankenversicherungsschutz oder die spätere Rente. Das Brutto ist damit der Startpunkt eines gesetzlich geregelten Verfahrens, nicht die private Kaufkraft.
Praktische Regel: Vergleiche Jobangebote nie nur anhand des Bruttogehalts. Entscheidend ist, wie viel Netto und welche zusätzlichen Leistungen nach deiner persönlichen Situation übrig bleiben.
Die zwei Abzugsblöcke Steuer und Sozialversicherung
Auf einer Lohnabrechnung wirken viele Zeilen unübersichtlich. Für den Anfang kannst du sie in zwei Gruppen sortieren. Diese Einteilung macht den Brutto-Netto-Unterschied verständlich, ohne dass du jede Einzelregel des Steuerrechts kennen musst.
Block eins sind die Steuern
Die Lohnsteuer ist eine Vorauszahlung auf die Einkommensteuer. Der Arbeitgeber berechnet sie anhand deiner elektronischen Lohnsteuermerkmale und führt sie an das Finanzamt ab. Die Höhe hängt unter anderem vom Einkommen und von der Steuerklasse ab.
Der Solidaritätszuschlag kann zusätzlich zur Lohnsteuer anfallen. Bei vielen Beschäftigten ist er nicht oder nur in bestimmten Konstellationen relevant. Ob er tatsächlich abgezogen wird, lässt sich deshalb nicht allein aus dem Bruttogehalt ablesen.
Die Kirchensteuer betrifft Beschäftigte, die kirchensteuerpflichtig sind. Sie wird ebenfalls direkt über die Lohnabrechnung einbehalten. Das Bundesland spielt dabei eine Rolle, weil die landesrechtlichen Regelungen die Höhe beeinflussen.
Block zwei sind Sozialbeiträge
Die Arbeitnehmeranteile zur Sozialversicherung fließen nicht an das Finanzamt, sondern an die jeweiligen Versicherungssysteme:
- Rentenversicherung: Sie finanziert die gesetzliche Rentenversicherung und begründet Anwartschaften.
- Arbeitslosenversicherung: Sie trägt zur Absicherung bei Arbeitslosigkeit bei.
- Krankenversicherung: Sie finanziert den gesetzlichen Krankenversicherungsschutz.
- Pflegeversicherung: Sie beteiligt sich an der Absicherung für den Pflegefall.
Steuern und Sozialbeiträge haben also unterschiedliche Funktionen. Eine Steuerzahlung begründet normalerweise keinen individuellen Anspruch auf eine bestimmte staatliche Gegenleistung. Sozialbeiträge sind dagegen mit Versicherungsleistungen und teilweise mit eigenen Leistungsansprüchen verbunden.
Auf der Berechnung der Sozialversicherungsbeiträge kannst du die einzelnen Versicherungszweige getrennt nachvollziehen. Für die Lohnabrechnung genügt zunächst eine einfache Frage: Gehört die Position zum Finanzamt oder zu einer Sozialversicherung?
Warum das Netto bei höherem Gehalt nicht linear steigt
Du verhandelst 500 Euro mehr Brutto und erwartest spürbar mehr Netto. Auf der Abrechnung zeigt sich dann oft etwas anderes. Der Grund ist kein Rechenfehler, sondern die Art, wie zusätzliche Einkommensteile belastet werden, und wie stark persönliche Stellhebel wie Steuerklasse, Bundesland, Kinder oder Kirchensteuer den Auszahlungsbetrag mitprägen.
Bei der Steuer zählt nicht jeder Euro gleich. Der Einkommensteuertarif ist progressiv. Für 2026 bleibt ein zu versteuerndes Jahreseinkommen bis 12.348 Euro grundsätzlich über den Grundfreibetrag einkommensteuerfrei. Erst darüber greift der Tarif nach § 32a EStG für 2026. Das wirkt im Alltag wie eine Treppe. Frühere Einkommensteile werden anders behandelt als der jeweils nächste Euro. Deshalb wächst das Netto mit steigendem Brutto oft langsamer, als es auf den ersten Blick wirkt.
Dazu kommen die Sozialversicherungen. Auch hier verläuft die Belastung nicht einfach als gerade Linie, weil nur bis zu bestimmten Einkommensgrenzen Beiträge auf das Gehalt anfallen.
Für Kranken- und Pflegeversicherung liegt die Grenze 2026 bei 5.812,50 Euro Monatsbrutto beziehungsweise 69.750 Euro Jahresbrutto. Für die allgemeine Rentenversicherung beträgt sie 8.450 Euro monatlich beziehungsweise 101.400 Euro jährlich. Diese Werte stehen in den Beitragsbemessungsgrenzen der Bundesregierung. Dort werden auch für 2026 18,6 Prozent für die Rentenversicherung, 2,6 Prozent für die Arbeitslosenversicherung und 14,6 Prozent als allgemeiner Krankenversicherungssatz genannt.
Praktisch heißt das: Unterhalb einer Grenze steigt mit jedem zusätzlichen Euro meist auch der jeweilige Beitrag. Oberhalb der Grenze stoppt dieser Anstieg für den betreffenden Versicherungszweig. Zwei Beschäftigte mit derselben Gehaltserhöhung können deshalb am Ende ein spürbar unterschiedliches Netto sehen, je nachdem, wo ihr bisheriges Einkommen liegt und welche persönlichen Merkmale ihre Abrechnung beeinflussen.
Ein konkretes Rechenbeispiel Schritt für Schritt
Du unterschreibst einen Vertrag über 3.000 Euro Monatsbrutto. Auf dem Konto landet aber deutlich weniger. Genau an diesem Punkt hilft ein sauberes Rechenbeispiel, weil du siehst, an welchen Stellschrauben sich das Ergebnis verändert.
Nimm eine angestellte Person mit Steuerklasse I, ohne Kirchensteuer, ohne Kinder, gesetzlicher Krankenversicherung und 3.000 Euro Monatsbrutto. Bei diesem Profil liegen die Arbeitnehmeranteile zur Sozialversicherung grob bei rund 600 Euro. Für die Lohnsteuer fallen ungefähr 350 bis 400 Euro an. Damit bleibt rechnerisch ein Netto von etwa 2.000 bis 2.050 Euro. Die genaue Summe hängt unter anderem vom Zusatzbeitrag der Krankenkasse und vom Bundesland ab.
So liest sich die Abrechnung Schritt für Schritt:
- Brutto: Ausgangspunkt sind 3.000 Euro vertraglich vereinbartes Monatsgehalt.
- Lohnsteuer: Sie wird nicht einfach pauschal vom Monatsbrutto gerechnet, sondern aus der steuerlichen Jahreslogik abgeleitet.
- Solidaritätszuschlag: Er kommt nur dazu, wenn er bei den persönlichen Merkmalen anfällt.
- Sozialversicherung: Rentenversicherung, Arbeitslosenversicherung, Krankenversicherung und Pflegeversicherung werden als eigene Abzüge ausgewiesen.
- Netto: Nach allen Abzügen bleibt der Auszahlungsbetrag, in diesem Beispiel grob um 2.000 Euro.
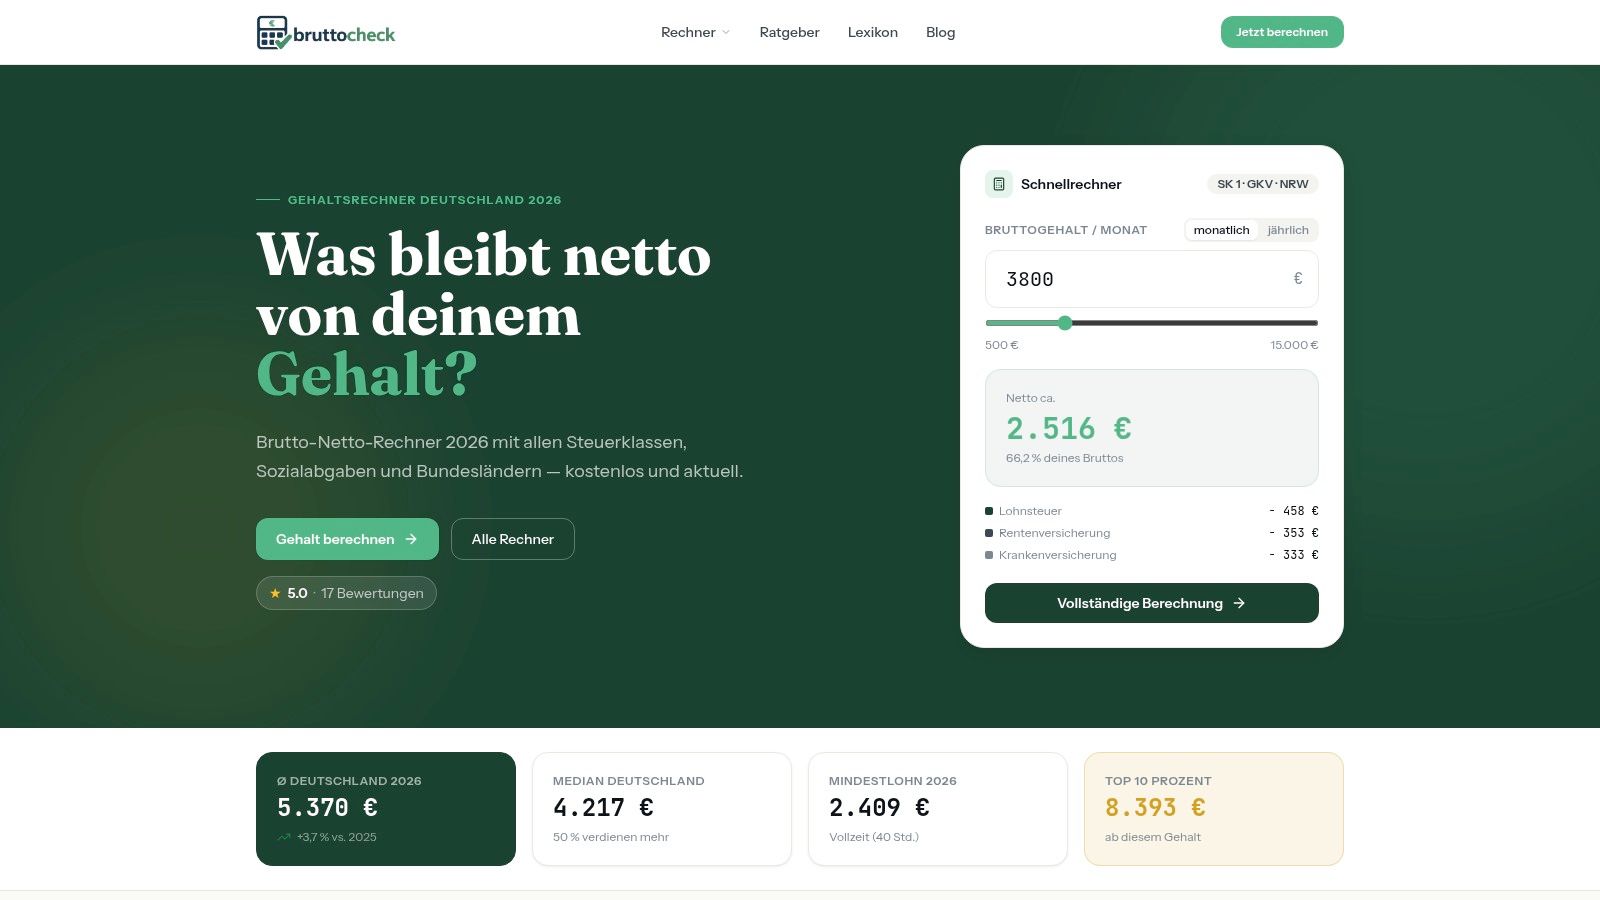
Der praktische Nutzen liegt im Vergleich: Schon Kinderstatus, Kirchensteuer oder ein anderes Bundesland können das Netto stärker verschieben, als viele bei einer kleinen Gehaltserhöhung erwarten. Für eine persönliche Probeabrechnung ist ein Brutto-Netto-Rechner sinnvoll. Wer zusätzlich selbstständige Einkünfte hat, sollte diese getrennt prüfen, etwa mit dem Steuerrechner für Selbstständige.
Wie sich das Netto bei steigendem Einkommen verändert
Die folgende Übersicht zeigt keine individuelle Abrechnung, sondern eine qualitative Vergleichslogik. Exakte Beträge für Lohnsteuer, Sozialabgaben und Netto lassen sich ohne Steuerklasse, Kirchensteuermerkmal, Bundesland, Kinderstatus und Krankenkasse nicht korrekt angeben.
| Jahresbrutto | Steuerklasse | Sozialabgaben Arbeitnehmer | Nettoanteil |
|---|---|---|---|
| 40.000 Euro | abhängig von der persönlichen Situation | steigen grundsätzlich mit dem beitragspflichtigen Einkommen | hängt von Steuer- und Versicherungsmerkmalen ab |
| 70.000 Euro | abhängig von der persönlichen Situation | Kranken- und Pflegeversicherung erreichen 2026 ihre Beitragsbemessungsgrenze bei 69.750 Euro Jahresbrutto | kann sich oberhalb dieser Grenze anders entwickeln |
| 110.000 Euro | abhängig von der persönlichen Situation | Renten- und Arbeitslosenversicherung werden bis 101.400 Euro Jahresbrutto berücksichtigt | zusätzliche Euro können bei einzelnen Beitragsblöcken entlastet sein |
Die Tabelle zeigt den entscheidenden Punkt: Sozialabgaben reagieren nicht bei jedem Einkommen gleich. Bei 70.000 Euro Jahresbrutto liegt das Einkommen knapp oberhalb der Grenze für Kranken- und Pflegeversicherung. Bei 110.000 Euro ist zusätzlich die Beitragsbemessungsgrenze für Renten- und Arbeitslosenversicherung überschritten.
Das heißt nicht, dass ein höheres Einkommen automatisch einen bestimmten Nettoanteil garantiert. Der progressive Steuertarif bleibt bestehen, und die persönliche Steuerklasse kann die monatliche Auszahlung stark verändern. Außerdem kann ein Wechsel in die private Krankenversicherung die Vergleichslogik grundlegend verändern.
Eine Gehaltserhöhung sollte immer nach ihrem zusätzlichen Netto beurteilt werden, nicht nach dem Bruttobetrag allein.
Welche persönlichen Faktoren das Ergebnis verändern
Zwei Menschen mit identischem Bruttogehalt können unterschiedliche Auszahlungsbeträge erhalten. Der Grund liegt in den persönlichen Lohnmerkmalen, die der Arbeitgeber bei der Abrechnung berücksichtigt.
Steuerklasse und Familienstand
Die Steuerklassen I, II und IV beruhen auf dem Grundtarif. III und V berücksichtigen das Ehegatten-Splitting, während VI typischerweise bei weiteren Beschäftigungsverhältnissen verwendet wird. Ein Wechsel der Steuerklasse kann den monatlichen Lohnsteuerabzug verändern, auch wenn sich die endgültige Jahressteuer erst mit der Einkommensteuerveranlagung ergibt.
Die Steuerklasse ist daher vor allem für den monatlichen Zahlungsfluss wichtig. Sie sagt nicht automatisch, dass ein Haushalt am Jahresende dauerhaft weniger oder mehr Einkommensteuer schuldet.
Kinder und Pflegeversicherung
Der allgemeine Pflegeversicherungsbeitrag beträgt 3,6 Prozent der beitragspflichtigen Einnahmen. Für Kinderlose gilt ein erhöhter Satz, während Eltern mit mehreren Kindern Beitragsabschläge erhalten können. Der Kinderstatus gehört deshalb in jede realistische Nettoberechnung.
Kinderfreibeträge wirken außerdem bei bestimmten Steuerberechnungen. Sie verändern nicht einfach pauschal jede monatliche Abrechnung, sondern werden im jeweiligen Verfahren berücksichtigt.
Kirchensteuer, Bundesland und Krankenkasse
Das Kirchensteuermerkmal entscheidet zunächst darüber, ob Kirchensteuer einbehalten wird. Die konkrete Höhe hängt auch vom Bundesland ab. Wer aus beruflichen Gründen in ein anderes Bundesland zieht oder die Religionszugehörigkeit ändert, sollte die Abrechnung deshalb neu prüfen.
Der Krankenkassen-Zusatzbeitrag variiert nach gewählter Kasse. Schon kleine Unterschiede können den Auszahlungsbetrag verändern, besonders wenn das Einkommen noch innerhalb der Beitragsbemessungsgrenze liegt.
Wer ein Gehalt nicht nur abstrakt, sondern nach Beruf und Markt einordnen will, kann ergänzend nachlesen, was ein PHP-Entwickler verdient. Für die Nettofrage bleiben jedoch die persönlichen Abrechnungsmerkmale entscheidend.
Brutto-Netto-Check als Routine vor jeder Gehaltsentscheidung
Der Brutto-Netto-Check gehört vor jede wichtige Gehaltsentscheidung. Das gilt beim Jobwechsel genauso wie bei einer Gehaltserhöhung, einem Steuerklassenwechsel, einer Heirat oder einer Veränderung der familiären Situation.
Arbeite immer mit denselben Mindestangaben:
- Bruttogehalt: Monats- oder Jahresbrutto und regelmäßige Sonderzahlungen.
- Steuerklasse: Die aktuell hinterlegte Klasse beim Arbeitgeber.
- Kirchensteuermerkmal: Mitgliedschaft und gegebenenfalls das zuständige Bundesland.
- Bundesland: Relevant für steuerliche und kirchensteuerliche Rahmenbedingungen.
- Kinderstatus: Besonders wichtig für die Pflegeversicherung.
- Krankenkasse: Einschließlich des geltenden Zusatzbeitrags.
- Versicherungsart: Gesetzliche oder private Krankenversicherung.
- Leistungsbezug: Bei Bürgergeld oder anderen Leistungen zählt nicht nur das Netto, sondern auch die mögliche Veränderung des Anspruchs.
Bei niedrigen Einkommen kann zusätzliches Erwerbseinkommen den Leistungsanspruch verändern. Die Bundesagentur für Arbeit nennt beim Bürgergeld zunächst 100 Euro Erwerbseinkommen als anrechnungsfrei und sieht für den Bruttoanteil über 520 bis 1.000 Euro weitere 30 Prozent als Freibetrag vor. Deshalb solltest du bei einem Jobangebot nicht nur „Brutto gegen Netto“ rechnen, sondern das verfügbare Haushaltseinkommen betrachten.
Für ergänzende Checklisten zur strukturierten Kommunikation und Planung findest du bei TextLabor Tipps für E-Mail-Nurturing. Der gleiche Grundgedanke gilt hier: Erst die relevanten Angaben sammeln, dann vergleichen, anschließend entscheiden.
Brutto-Netto-Check zeigt dir, wie sich Bruttogehalt, Steuerklasse, Bundesland, Kinderstatus und Versicherungsmerkmale auf dein tatsächliches Nettogehalt auswirken. Prüfe dein konkretes Jobangebot oder deine nächste Gehaltserhöhung jetzt mit Brutto-Netto-Check, bevor du unterschreibst.