
Brutto Netto Rechner Firmenwagen einfach erklärt
Sie haben ein Angebot auf dem Tisch: ein ordentliches Bruttogehalt, ein neuer Arbeitsplatz und dazu ein Firmenwagen, den Sie auch privat fahren dürfen. Klingt nach einem reinen Plus. Dann geben Sie die Zahlen in einen Rechner ein und sehen ein Netto, das deutlich niedriger ausfällt als erwartet. Ihr Arbeitgeber hat nichts gekürzt. Der Wagen selbst frisst einen Teil Ihrer Auszahlung, Monat für Monat, ohne dass ein Cent davon auf Ihrem Konto landet.
Inhaltsverzeichnis
- Warum der Firmenwagen das Netto senkt
- Geldwerter Vorteil nach Fahrzeug und Regel
- 1-Prozent-Regel Fahrtenbuch oder Einzelbewertung
- Firmenwagen im Brutto-Netto-Rechner einsetzen
- Elektro und Hybrid anders bewerten
- Drei Profile mit voller Beispielrechnung
- Methode und Fahrzeug für das eigene Netto wählen
Warum der Firmenwagen das Netto senkt
Nehmen Sie ein konkretes Angebot: 4.200 Euro brutto im Monat, Steuerklasse I, dazu ein Dienstwagen zur privaten Nutzung. Sie unterschreiben, das erste Gehalt kommt, und die Auszahlung liegt spürbar unter dem Wert, den Sie ohne Wagen erwartet hätten. Am Grundgehalt hat sich nichts geändert.
Der Grund steht auf der Lohnabrechnung. Die private Nutzung zählt als geldwerter Vorteil und damit als steuer- und sozialversicherungspflichtiger Arbeitslohn. Das Finanzamt behandelt den Wagen, als hätte Ihr Arbeitgeber Ihnen den entsprechenden Betrag in bar überwiesen. Sie können sich das Fahrzeug als Gehalt aus Blech vorstellen: Es steht vor der Tür statt auf dem Konto, wird aber wie Bargeld abgerechnet.
Kein Randthema, sondern Massenphänomen
Wie groß dieser Posten im Alltag ist, zeigt die Größenordnung am Markt. Laut Statistik des Kraftfahrt-Bundesamts wurden im Jahr 2024 in Deutschland 1.901.010 Pkw gewerblich neu zugelassen, das entsprach 67,5 Prozent aller 2.817.331 Pkw-Neuzulassungen. Für viele Beschäftigte ist der Dienstwagen damit kein nettes Extra, sondern neben der Steuerklasse der größte versteckte Gehaltsposten.
Sie versteuern beim Firmenwagen kein zusätzliches Geld. Sie versteuern die Erlaubnis, ein fremdes Auto privat zu bewegen.
Wer den Effekt sauber einordnen will, sollte zuerst den Unterschied zwischen Brutto und Netto verstehen, denn genau in dieser Lücke arbeitet der geldwerte Vorteil. Die folgenden Abschnitte gehen Schritt für Schritt vor. Erst lesen Sie Ihren Monatsbetrag nach Fahrzeug und Regel ab. Danach setzen Sie ihn in den Rechner ein, vergleichen Pauschale, Fahrtenbuch und Einzelbewertung und prüfen Elektro und Hybrid getrennt. Am Ende kennen Sie Ihre eigene Zeile und die Methode, die zu Ihrem Fahrprofil passt.
Geldwerter Vorteil nach Fahrzeug und Regel
Bevor Sie irgendeinen Brutto-Netto-Rechner für den Firmenwagen öffnen, brauchen Sie eine einzige Zahl: den monatlichen geldwerten Vorteil Ihres Fahrzeugs. Diese Zahl lesen Sie nicht aus dem Leasingvertrag ab. Sie ergibt sich aus dem inländischen Bruttolistenpreis bei Erstzulassung, inklusive Umsatzsteuer und Sonderausstattung.
Warum Rabatt und Leasingrate keine Rolle spielen
Viele Beschäftigte machen hier den ersten Fehler. Sie schauen auf die Leasingrate, auf den ausgehandelten Kaufpreis oder auf den aktuellen Marktwert des Wagens. Alle drei Werte sind für die Lohnsteuer ohne Bedeutung. Zählt allein, was das Fahrzeug neu mit genau dieser Ausstattung laut Liste gekostet hätte. Ein großzügiger Firmenrabatt senkt Ihre Steuerlast deshalb um keinen Euro.
Zwei Hebel bestimmen Ihren Betrag. Der erste ist der Listenpreis selbst, der zweite ist die Entfernung zwischen Wohnung und erster Tätigkeitsstätte. Für die Privatnutzung setzt die Pauschale einen festen Prozentsatz des Listenpreises an. Für den Arbeitsweg kommt ein Zuschlag je Entfernungskilometer hinzu. Beide Teile addieren sich zu dem Betrag, der später wie zusätzliches Bruttogehalt behandelt wird.
Ihre Zeile in der Tabelle finden
Die folgende Übersicht zeigt typische Konstellationen, wie sie in Angeboten und Flottenrichtlinien vorkommen. Lesen Sie zuerst nur Ihre eigene Zeile. Die Summe am Ende ist der Wert, den Sie sich merken müssen.
Monatlicher geldwerter Vorteil 2026 nach Fahrzeug
| Fahrzeug | Listenpreis | Regel | Privatnutzung | Arbeitsweg | Summe pro Monat |
|---|---|---|---|---|---|
| Verbrenner, 15 km | 35.000 Euro | 1 % | 350,00 Euro | 157,50 Euro | 507,50 Euro |
| Verbrenner, 20 km | 45.000 Euro | 1 % | 450,00 Euro | 270,00 Euro | 720,00 Euro |
| Verbrenner, 20 km | 60.000 Euro | 1 % | 600,00 Euro | 360,00 Euro | 960,00 Euro |
| Oberklasse, 20 km | 80.000 Euro | 1 % | 800,00 Euro | 480,00 Euro | 1.280,00 Euro |
| E-Auto begünstigt, 20 km | 50.000 Euro | 0,25 % | 125,00 Euro | 75,00 Euro | 200,00 Euro |
| Plug-in-Hybrid begünstigt, 20 km | 55.000 Euro | 0,5 % | 275,00 Euro | 165,00 Euro | 440,00 Euro |
Rechnen Sie eine Zeile kurz nach, damit die Logik sitzt. Beim Verbrenner mit 35.000 Euro Listenpreis ergibt ein Prozent 350 Euro für die Privatnutzung. Der Arbeitswegzuschlag beträgt 0,03 Prozent je Kilometer, bei 15 Kilometern also 157,50 Euro. Zusammen stehen 507,50 Euro auf Ihrer Abrechnung, jeden Monat, auch im Urlaubsmonat ohne eine einzige Privatfahrt.
Beim begünstigten Elektroauto mit 50.000 Euro Listenpreis sehen Sie den Fördereffekt sofort. Statt 500 Euro aus der vollen Ein-Prozent-Bewertung stehen nur 125 Euro für die Privatnutzung in der Zeile. Mit dem Arbeitsweganteil landen Sie bei 200 Euro statt bei 800 Euro nach der vollen Methode. Der Plug-in-Hybrid mit 55.000 Euro liegt mit halber Bemessung dazwischen, bei 440 Euro.
Merksatz: Die Pauschale fragt nicht, wie oft Sie privat gefahren sind. Sie fragt nur, was der Wagen neu gekostet hätte und wie weit Ihr Arbeitsweg ist.
Genau das überrascht viele Leser. Wenige Privatkilometer senken den Pauschalbetrag nicht. Ob Sie den Wagen am Wochenende stehen lassen oder jeden Abend nutzen, der Ansatz bleibt identisch. Erst ein Methodenwechsel, etwa zum Fahrtenbuch, verändert diese Logik.
Für die weitere Rechnung ist nur eines wichtig: Die Summe Ihrer Zeile ist zusätzlicher Bruttobetrag, kein Abzug und keine Leasingrate. Wer tiefer in die Systematik von Sachbezügen einsteigen will, findet im Rechner und Ratgeber zum geldwerten Vorteil die Einordnung neben anderen Arbeitgeberleistungen. Behalten Sie Ihre Summe im Kopf. Sie ist der Startwert für jeden Methodenvergleich und für die Eingabe in den Gehaltsrechner.
1-Prozent-Regel Fahrtenbuch oder Einzelbewertung
Die wichtigste Schwelle in diesem Vergleich ist eine kleine Zahl: etwa 15 Bürotage im Monat. Wer seltener ins Büro fährt, zahlt mit der monatlichen Pauschale für den Arbeitsweg oft zu viel. Wer fast täglich pendelt, fährt mit der Pauschale meist am einfachsten. Dazu kommt die zweite Frage, wie groß Ihr privater Anteil an den gesamten Fahrzeugkosten wirklich ist.
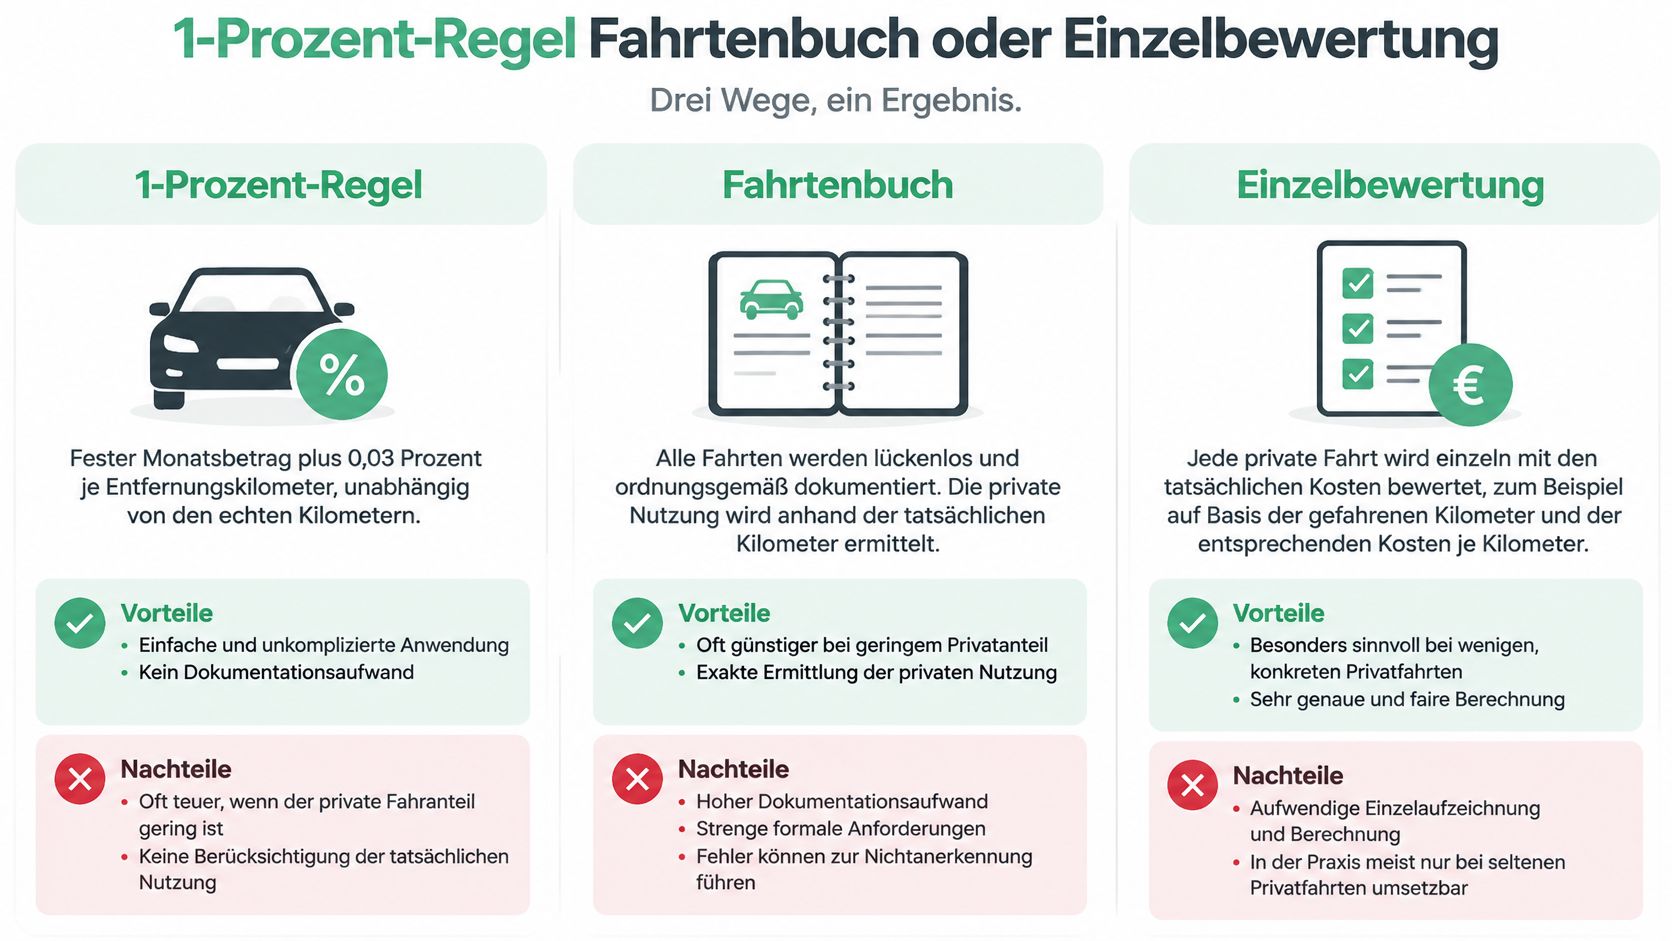
Die drei Wege im Überblick
Drei Bewertungen des Firmenwagens im Vergleich
| Methode | Bemessung | Aufwand | Günstiger wenn |
|---|---|---|---|
| 1-Prozent-Regel | 1 % des Listenpreises je Monat plus 0,03 % je km | gering, keine Aufzeichnung | hohe Privatnutzung, täglich Büro |
| Fahrtenbuch | tatsächlicher Privatanteil an den gesamten Kosten | hoch, lückenlos | wenig Privatkilometer, hohe Kosten |
| 0,002-Prozent-Einzelbewertung | 0,002 % des Listenpreises je km und Fahrtag | Nachweis der tatsächlichen Bürotage | weniger als etwa 15 Bürotage im Monat |
Die 1-Prozent-Regel ist der bequeme Standard. Sie zahlen den festen Monatsbetrag plus den Entfernungzuschlag, unabhängig von Ihren echten Kilometern. Das ist einfach und planbar, wird aber teuer, wenn Sie den Wagen privat kaum bewegen.
Das Fahrtenbuch dreht die Logik um. Nach § 8 des Einkommensteuergesetzes kann der tatsächliche private Nutzungsanteil einschließlich der Fahrten zur ersten Tätigkeitsstätte angesetzt werden, wenn die gesamten Fahrzeugkosten und die Fahrtenverhältnisse durch ein ordnungsgemäßes Fahrtenbuch nachgewiesen werden. Für Fahrten zwischen Wohnung und erster Tätigkeitsstätte erhöht sich der pauschale Nutzungswert grundsätzlich um 0,03 Prozent des Listenpreises je Entfernungskilometer und Monat, was den Vergleich zur Einzelbewertung so wichtig macht.
Ein ordnungsgemäßes Fahrtenbuch ist kein Notizzettel. Sie dokumentieren jede Fahrt zeitnah mit Datum, Kilometerstand, Ziel und Anlass, ohne Lücken und ohne nachträgliche Korrekturen im Nachhinein aus dem Gedächtnis. Schon kleine Fehler können dazu führen, dass das Finanzamt die Aufzeichnungen verwirft und zur Pauschale zurückkehrt. Der Aufwand ist der Preis für die genaue Abrechnung.
Die 0,002-Prozent-Einzelbewertung ersetzt dagegen nur den Arbeitsweganteil, nicht den privaten Ein-Prozent-Anteil. Statt der Monatspauschale zählen Ihre tatsächlichen Fahrtage. Da 15 mal 0,002 Prozent genau 0,03 Prozent ergibt, liegt der Kipppunkt bei etwa 15 Tagen. Darunter gewinnen Sie, darüber zahlen Sie gleich viel oder mehr.
Den Break-even selbst rechnen
Für den privaten Anteil lautet der Vergleich: Jahreskosten des Wagens mal Ihrem privaten Kilometeranteil gegen den Jahreswert der Pauschale. Stellen Sie sich als Rechenbeispiel Gesamtkosten von 9.000 Euro im Jahr und einen Pauschalwert von 5.400 Euro vor. Das Fahrtenbuch lohnt sich dann nur, wenn Ihr privater Kostenanteil deutlich unter diesen 5.400 Euro bleibt.
- Wenig Privatfahrt, hohe Kosten: Das Fahrtenbuch hat die besten Chancen, weil Ihr kleiner Anteil an einem großen Kostenblock unter der Pauschale bleiben kann.
- Viele Privatkilometer: Die Pauschale deckelt Ihren Vorteil praktisch, ein Fahrtenbuch würde Ihre tatsächliche Nutzung voll abbilden und teurer werden.
- Homeoffice und wechselnde Einsatzorte: Prüfen Sie zuerst die Einzelbewertung, weil wenige Bürotage den Arbeitswegzuschlag sofort drücken.
- Zweitwagen im Haushalt: Der Firmenwagen bleibt oft stehen, die Pauschale läuft aber weiter, was den Fahrtenbuchvergleich besonders lohnend macht.
Rechnen Sie also nicht aus dem Bauch. Zählen Sie Ihre Bürotage eines typischen Monats und schätzen Sie Ihren privaten Kilometeranteil ehrlich. Liegen Sie unter der 15-Tage-Schwelle oder bleibt Ihr privater Kostenanteil klar unter der Jahrespauschale, haben Sie einen konkreten Anlass für den Methodenwechsel. In allen anderen Fällen kaufen Sie sich mit der Pauschale vor allem Ruhe vor der Dokumentation.
Firmenwagen im Brutto-Netto-Rechner einsetzen
Sie kennen Ihren Monatsbetrag aus der Fahrzeugübersicht. Jetzt muss dieser Betrag in den Brutto-Netto-Rechner für den Firmenwagen, und zwar an der richtigen Stelle. Der häufigste Eingabefehler: Nutzer tragen den geldwerten Vorteil als Abzug ein oder vergessen ihn ganz. Richtig ist das Gegenteil, er wird zum Gehalt addiert.
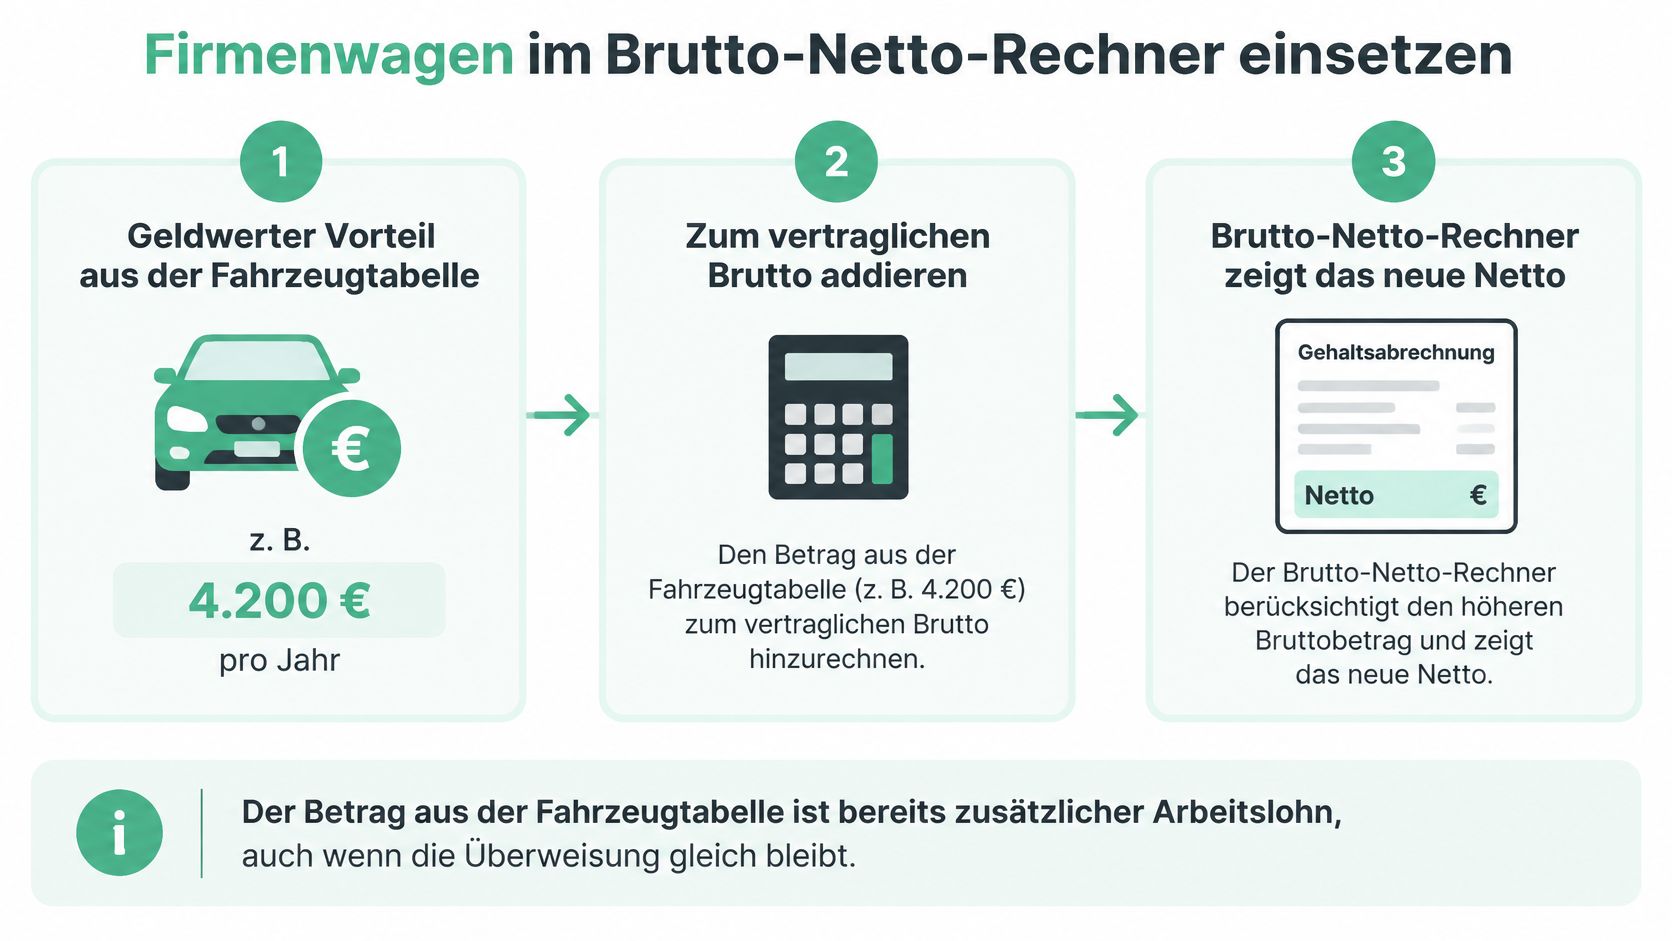
In vier Schritten zur Netto-Differenz
Schritt 1: Addieren Sie den geldwerten Vorteil zu Ihrem vertraglichen Brutto. Aus 4.200 Euro Grundgehalt plus 720 Euro Vorteil bei 45.000 Euro Listenpreis und 20 Kilometern Arbeitsweg werden 4.920 Euro steuerpflichtiges Brutto. Ausgezahlt bekommen Sie weiterhin auf Basis der 4.200 Euro.
Schritt 2: Rechnen Sie Lohnsteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer auf das erhöhte Brutto. Steuerklasse, Bundesland und Kinderfreibetrag verändern das Ergebnis deutlich. Deshalb gehören diese Angaben vollständig in den Rechner, auch wenn sie mit dem Auto nichts zu tun haben.
Schritt 3: Setzen Sie Kranken-, Pflege-, Renten- und Arbeitslosenversicherung nur bis zur jeweiligen Beitragsbemessungsgrenze an. Wer mit seinem Gehalt bereits an dieser Grenze liegt, zahlt auf den geldwerten Vorteil keine weiteren Beiträge in dem betroffenen Zweig. Der Arbeitnehmeranteil wächst dort schlicht nicht mehr mit.
Schritt 4: Rechnen Sie dasselbe Gehalt zweimal, einmal ohne und einmal mit Vorteil. Die Differenz der beiden Nettowerte ist der monatliche Preis Ihrer Privatnutzung. Nur dieser Vergleich zeigt, was der Wagen Sie wirklich kostet.
Die Grundlage hinter der Eingabe
Solange Sie kein Fahrtenbuch führen, bleibt die Pauschale die Bewertungsgrundlage. Das Lohnsteuer-Handbuch des Bundesministeriums der Finanzen beschreibt, dass monatlich 1 Prozent des inländischen Bruttolistenpreises bei Erstzulassung einschließlich Umsatzsteuer und Sonderausstattung als zusätzlicher lohnsteuerlicher Wert angesetzt wird. Bei einem Bruttolistenpreis von 45.000 Euro entstehen dadurch 450 Euro geldwerter Vorteil pro Monat beziehungsweise 5.400 Euro pro Jahr, unabhängig von den tatsächlichen Privatkilometern, und für Fahrten zwischen Wohnung und erster Tätigkeitsstätte kommt typischerweise 0,03 Prozent des Listenpreises je Entfernungskilometer und Monat hinzu.
Das Ministerium stellt außerdem klar, dass die Überlassung auch bei geringer tatsächlicher Privatnutzung einen lohnsteuerlichen Vorteil begründet. Für Ihre Eingabe heißt das: Entscheidend sind steuerlicher Listenpreis und Entfernung, nicht Leasingrate oder Kaufpreis. Ein brauchbarer Rechner fragt Listenpreis, Entfernung, Antrieb und Steuerklasse getrennt ab und weist Lohnsteuer sowie jeden Sozialversicherungszweig einzeln aus. Den Durchlauf mit und ohne Vorteil können Sie direkt im Brutto-Netto-Rechner gegenüberstellen.
Elektro und Hybrid anders bewerten
Zwei Zahlen zeigen den ganzen Fördereffekt: 125 Euro statt 500 Euro. Bei einem begünstigten Fahrzeug mit 50.000 Euro Listenpreis sinkt der monatliche private Nutzungswert mit der Viertelbewertung auf ein Viertel des Verbrennerwerts. Mit der halben Bewertung wären es 250 Euro. Die Frage ist nur, ob Ihr konkretes Fahrzeug diese Sätze überhaupt auslöst.
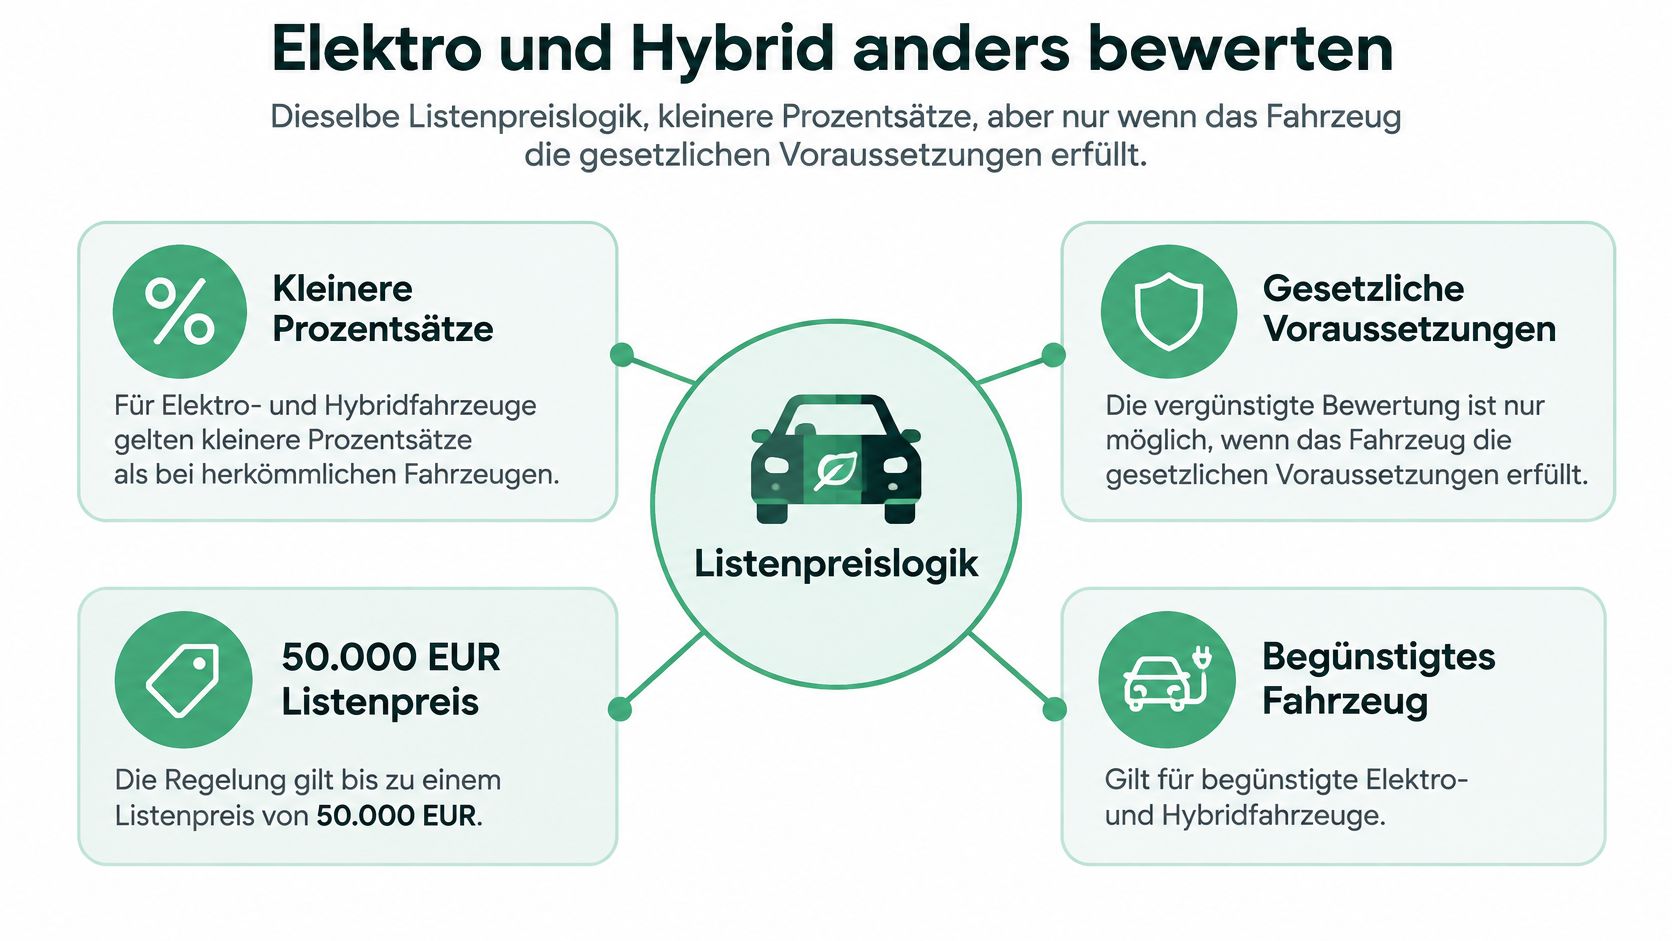
Gleiche Basis, kleinere Prozentsätze
An der Bemessungsgrundlage ändert sich nichts. Das amtliche Lohnsteuer-Handbuch bestätigt, dass weiterhin der inländische Bruttolistenpreis bei Erstzulassung einschließlich Umsatzsteuer und Sonderausstattung die Grundlage bildet, auf die je nach Fahrzeugart und gesetzlichen Voraussetzungen reduzierte Prozentsätze angewendet werden. Beispielhaft beträgt der monatliche private Nutzungswert bei einem begünstigten Fahrzeug mit 50.000 Euro Listenpreis bei einer 0,25-Prozent-Bewertung 125 Euro statt 500 Euro nach der regulären 1-Prozent-Methode, bei einer 0,5-Prozent-Bewertung 250 Euro monatlich.
Reine Elektroautos liegen häufig beim Viertel, extern aufladbare Hybride bei der Hälfte. Welche Stufe gilt, entscheiden Listenpreisgrenze, elektrische Reichweite oder CO2-Wert und der Anschaffungszeitpunkt. Für Fahrzeuge, die nach dem 31. Dezember 2023 angeschafft wurden, gelten besondere Anwendungsvorschriften. Der Satz „E-Auto gleich 0,25 Prozent" ist deshalb eine Abkürzung, keine Zusage.
Der Arbeitsweg folgt demselben Bruchteil. Aus 0,03 Prozent je Kilometer wird bei der Viertelbewertung ein entsprechend geviertelter Zuschlag, also 0,0075 Prozent. Wer das im Rechner nicht getrennt abbildet, überschätzt den Vorteil des Elektroautos auf langen Pendelstrecken oder unterschätzt ihn auf kurzen.
Was in der Pauschale steckt und was nicht
Ein Detail wird oft doppelt gerechnet: der Ladestrom. Stellt Ihr Arbeitgeber Strom kostenlos oder verbilligt bereit, ist dieser bei der pauschalen Bewertung bereits abgegolten. Eine gesonderte Besteuerung erfolgt dann nicht. Sie müssen den Ladestrom also nicht noch einmal als eigenen Vorteil auf den Listenpreiswert aufschlagen.
Andere Kosten trifft die Pauschale dagegen gar nicht, Ihr Konto aber sehr wohl.
- Eigene Ladekosten zu Hause: Wer privat lädt und keine Erstattung erhält, zahlt den Strom aus dem bereits geminderten Netto.
- Wallbox und Installation: Anschaffung und Elektriker können den Steuervorteil des ersten Jahres spürbar schmälern.
- Leasingrate und Versicherung: Höhere Fahrzeugpreise schlagen über Rate oder Eigenanteile durch, auch wenn der steuerliche Ansatz sinkt.
- Lange Pendelstrecke: Der Arbeitswegzuschlag wächst mit jedem Kilometer und frisst einen Teil der Förderung wieder auf.
Wer zu Hause lädt, kann den Strommix selbst beeinflussen, etwa mit einer eigenen Solaranlage und zeitgesteuertem Laden am Tag. Praktische Hinweise dazu geben die Tipps zum solaren Laden von Lammers Systemtechnik, die Verbrauch und Ladeplanung eines E-Autos einordnen. Für Ihre Nettorechnung zählt am Ende nicht der Prozentsatz allein, sondern die Summe aus Steuereffekt, Rate und laufenden Eigenkosten.
Ein Elektroauto kann steuerlich deutlich günstiger sein und trotzdem der teurere Firmenwagen bleiben.
Für den Rechner gehören deshalb Antrieb, Listenpreis, Erstzulassung oder Anschaffungsdatum, Fördervoraussetzung, Entfernung und tatsächliche Bürotage in getrennte Felder. Identisches Brutto kann je nach Antrieb mehrere hundert Euro Unterschied beim steuerpflichtigen Vorteil erzeugen. Prüfen Sie die Berechtigung Ihres Wunschmodells, bevor Sie mit dem kleinen Satz kalkulieren.
Drei Profile mit voller Beispielrechnung
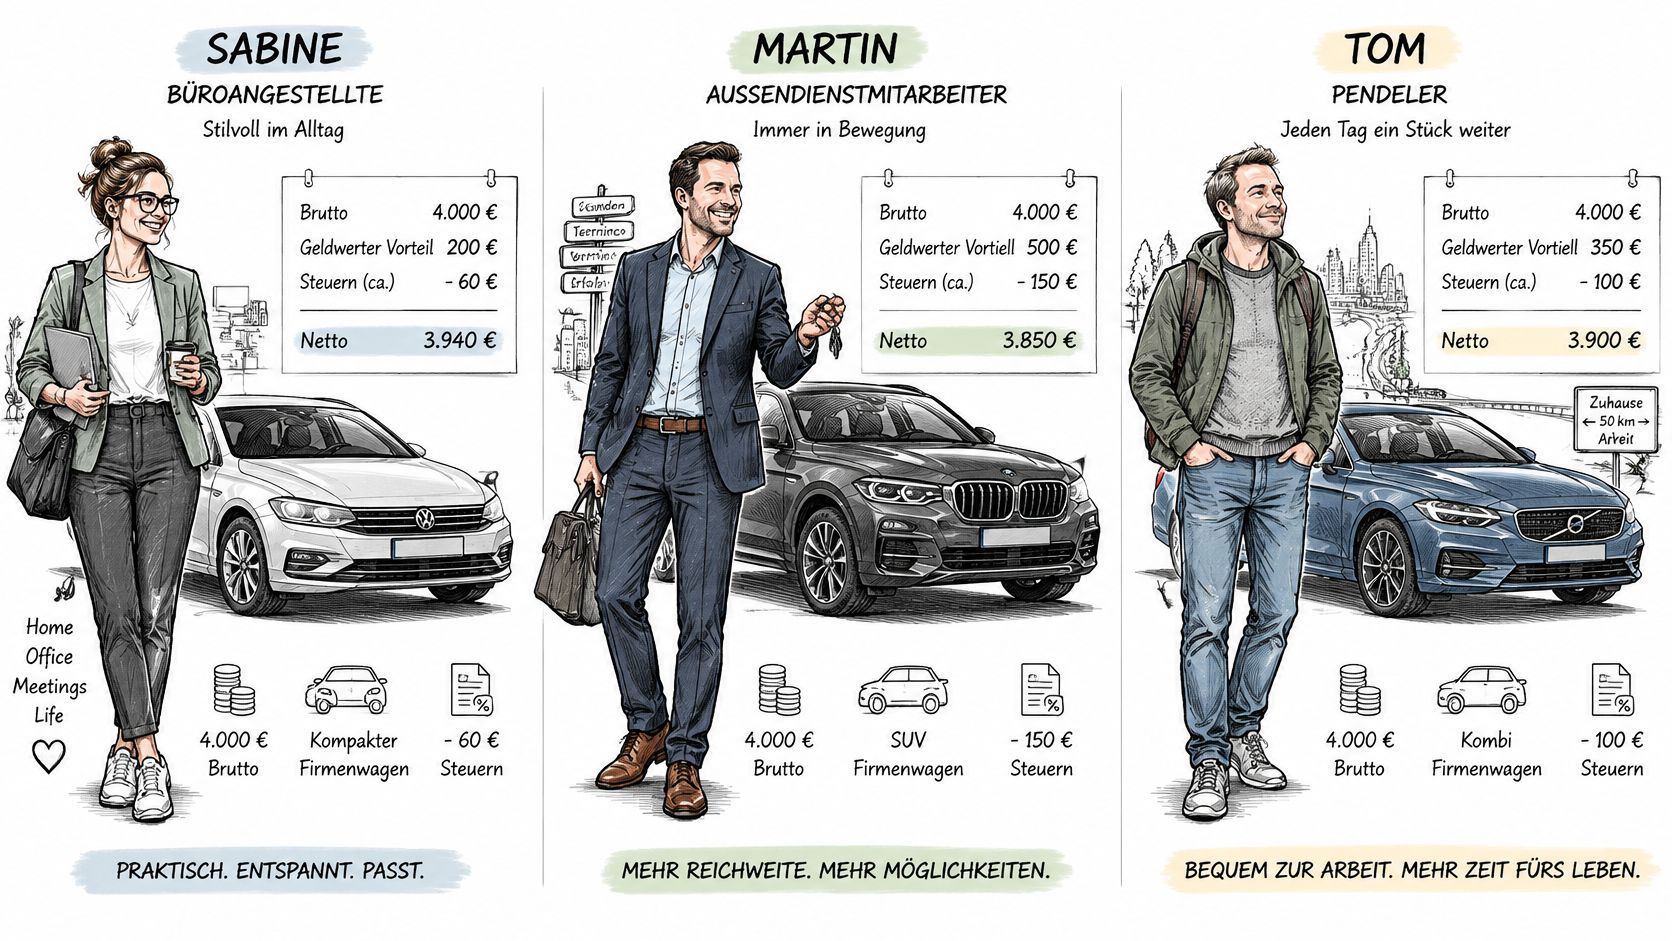
Drei Personen, dasselbe Prinzip, drei verschiedene Ergebnisse. Die folgenden Profile sind bewusst als Rechenbeispiele gebaut, nicht als Steuerbescheid. Als grobe Orientierung wird der geldwerte Vorteil mit einer Grenzbelastung aus Lohnsteuer und Arbeitnehmeranteil der Sozialversicherung übersetzt. Ihre persönlichen Werte ersetzt das nicht, aber die Größenordnung wird greifbar.
Profil A, Berufseinsteigerin mit Verbrenner
Eine Berufseinsteigerin verdient 3.800 Euro brutto, Steuerklasse I, ohne Kirchensteuer. Ihr Arbeitgeber stellt einen Verbrenner mit 45.000 Euro Listenpreis, der Arbeitsweg beträgt 20 Kilometer, sie ist täglich im Büro. Aus der Fahrzeugtabelle ergibt das 720 Euro geldwerten Vorteil im Monat.
Rechnerisch wird sie behandelt, als verdiente sie 4.520 Euro. Ausgezahlt wird aber auf Basis der 3.800 Euro. Von den 720 Euro Vorteil bleiben in dieser Beispielrechnung etwa 300 bis 350 Euro als geringeres Netto hängen. Das ist der Betrag, der ihr jeden Monat fehlt, obwohl sich an der Überweisung des Grundgehalts nichts geändert hat.
Für sie lohnt der Methodenwechsel kaum. Sie pendelt täglich und nutzt den Wagen auch privat regelmäßig, etwa für Einkäufe und Besuche am Wochenende. Die Pauschale ist in diesem Profil kein Rechenfehler, sondern bildet ihre Nutzung halbwegs ab. Ihr Hebel wäre eher ein günstigeres Fahrzeug mit niedrigerem Listenpreis.
Profil B, gleiche Daten, begünstigtes E-Auto
Jetzt ändern wir nur eine Variable: Statt des Verbrenners fährt dieselbe Person ein begünstigtes Elektroauto mit 50.000 Euro Listenpreis. Der Listenpreis ist sogar höher, der steuerliche Ansatz aber deutlich niedriger. Ihr geldwerter Vorteil sinkt auf 200 Euro im Monat.
In der Beispielrechnung kostet sie das nur etwa 80 bis 100 Euro Netto. Der steuerliche Abstand zu Profil A liegt damit bei rund 200 bis 250 Euro im Monat, also bei mehreren tausend Euro im Jahr. Auf dem Papier ist das ein klarer Sieg für das Elektroauto.
Bevor sie sich entscheidet, hält sie die Gegenposten daneben. Zahlt sie eine höhere Leasingrate mit, lädt sie zu Hause ohne Erstattung oder braucht sie eine Wallbox, schrumpft der Abstand. Bleiben Rate und Ladekosten beim Arbeitgeber, behält sie fast den vollen Steuervorteil. Genau diese Gegenüberstellung entscheidet, nicht der Prozentsatz allein.
Profil C, Hybrid, Homeoffice und kaum Privatfahrt
Ein Beschäftigter mit 5.200 Euro brutto in Steuerklasse III fährt einen Plug-in-Hybrid mit 55.000 Euro Listenpreis. Die Arbeitsstätte liegt 30 Kilometer entfernt, er ist aber nur an sechs Tagen im Monat im Büro und fährt privat fast gar nicht. Die Pauschale tut so, als pendelte er ständig und nutzte den Wagen ausgiebig.
Sechs Bürotage liegen klar unter der 15-Tage-Schwelle. Für ihn ist die 0,002-Prozent-Einzelbewertung des Arbeitswegs die erste Prüfung, weil sie nur seine echten Fahrtage zählt. Zusätzlich kann ein Fahrtenbuch seinen geringen privaten Anteil an den Fahrzeugkosten abbilden, statt den vollen Pauschalwert anzusetzen.
Faustregel aus den Profilen: Je weiter Ihr echtes Fahrverhalten von der Annahme „viel privat, täglich Büro" abweicht, desto eher lohnt sich der Methodenwechsel.
Alle drei Profile folgen demselben Vorgehen: Vorteil einmal mit und einmal ohne Wagen durch den Rechner schicken und die Netto-Differenz lesen. Wer bereits an der Beitragsbemessungsgrenze der Sozialversicherung verdient, spürt dabei vor allem die Lohnsteuer. Die Beiträge wachsen dann nicht mehr mit, was den Firmenwagen im oberen Gehaltsbereich relativ günstiger macht.
Methode und Fahrzeug für das eigene Netto wählen
Die Entscheidung lässt sich auf vier Wenn-dann-Regeln verdichten. Fahren Sie viele Privatkilometer und sind fast täglich im Büro, nehmen Sie die 1-Prozent-Regel und sparen sich jeden Nachweis. Liegen Sie deutlich unter etwa 15 Bürotagen im Monat, prüfen Sie die 0,002-Prozent-Einzelbewertung für den Arbeitsweg.
Bleibt Ihr privater Kostenanteil klar unter der Jahrespauschale, sind die Fahrzeugkosten hoch oder wechseln Ihre Einsatzorte ständig, führen Sie ein Fahrtenbuch und rechnen ein Jahr parallel gegen. Erst der Vergleich über ein volles Jahr zeigt, ob der Dokumentationsaufwand einen echten Nettogewinn bringt. Ein Fahrtenbuch aus Prinzip, ohne diese Gegenrechnung, ist verschenkte Zeit.
Bei Elektro und Hybrid gilt Zurückhaltung gegenüber der verkürzten Werbebotschaft. Das Einkommensteuergesetz sieht für begünstigte Elektrofahrzeuge und bestimmte extern aufladbare Hybride eine reduzierte Bemessungsgrundlage vor, wobei für nach dem 31. Dezember 2023 angeschaffte Fahrzeuge besondere Anwendungsvorschriften gelten, und die Kfz-Steuerbefreiung reiner Elektrofahrzeuge gilt bei Erstzulassung bis Ende 2030 höchstens zehn Jahre und längstens bis Ende 2035. Der steuerliche Vorteil allein beweist nicht, dass ein Elektro-Firmenwagen insgesamt günstiger ist, weil Ladepauschalen, private Ladekosten, Wallbox, Leasingrate, Versicherung und Pendelhäufigkeit den Nettoeffekt deutlich verändern können.
Ihr nächster Schritt ist konkret: Tragen Sie Bruttolohn, Steuerklasse, Bundesland, Kirchensteuer, Bruttolistenpreis, Entfernung, Bürotage und Antrieb in den Rechner ein. Lassen Sie die Rechnung zweimal laufen, einmal mit und einmal ohne geldwerten Vorteil. Legen Sie die Netto-Differenz neben die Leasingrate und Ihre eigenen Fahrzeugkosten. Erst diese Zahlen zusammen sagen Ihnen, ob das Angebot aus Blech das Angebot in Euro schlägt.
Rechnen Sie Ihr konkretes Angebot jetzt mit Ihren eigenen Werten durch, statt mit Beispielprofilen zu kalkulieren: Brutto-Netto-Check stellt Ihnen kostenlose Rechner für Nettogehalt, Steuerklassen und Sozialabgaben nach deutschem Recht bereit, mit denen Sie Ihren geldwerten Vorteil mit und ohne Firmenwagen gegenüberstellen. So sehen Sie auf den Euro genau, was die private Nutzung Sie monatlich kostet, bevor Sie unterschreiben.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.