
Anteiliges Gehalt berechnen: Formel und Beispiele 2026
Sie starten am 16. August einen neuen Job oder Ihr Arbeitsverhältnis endet am 10. August, und auf der Abrechnung steht ein Betrag, den Sie nicht nachrechnen können. Das ist kein Rechenfehler Ihrerseits. Beim Thema anteiliges Gehalt berechnen hängt das Ergebnis davon ab, welche Bezugsgröße die Lohnbuchhaltung nutzt, und genau diese Angabe fehlt auf vielen Abrechnungen.
Ein erfahrener Lohnbuchhalter fragt deshalb zuerst nicht nach dem Taschenrechner, sondern nach dem Vertrag. Erst wenn klar ist, ob Kalendertage, Arbeitstage oder 30 Tage als Maßstab gelten, lässt sich prüfen, ob die Summe stimmt. Die folgenden Beispiele rechnen durchgehend mit einem angenommenen Monatsbrutto von 3.000 € im August 2026, damit Sie jede Methode direkt vergleichen können.
Inhaltsverzeichnis
- Die Formel für anteiliges Gehalt im Überblick
- So berechnen Sie das anteilige Gehalt Schritt für Schritt
- Anteiliges Gehalt bei Teilzeit berechnen
- Sonderfälle, die die letzte Abrechnung verändern
- Typische Rechenfehler und Abgleich mit der Lohnabrechnung
Die Formel für anteiliges Gehalt im Überblick
Die Grundformel passt in eine Zeile: Anteiliges Brutto = Monatsbrutto ÷ Bezugsgröße × beschäftigte Tage im Zeitraum. Sie funktioniert wie ein Bruch mit einem festen Zähler und einem veränderlichen Nenner. Der Zähler sind die Tage, die vergütet werden. Der Nenner ist der Maßstab, gegen den der Monat gemessen wird. Genau dieser Maßstab ist der bewegliche Teil: Arbeitsvertrag, Tarifvertrag, Betriebsvereinbarung oder gelebte betriebliche Praxis legen fest, ob Kalendertage, tatsächliche Arbeitstage oder eine 30-Tage-Rechnung gelten. Fehlt die Angabe, fragen Sie in der Personalabteilung nach der üblichen Methode und notieren Sie die Antwort. So können Sie die Abrechnung später derselben Rechnung zuordnen.
Die drei Bezugsgrößen
Bei der Kalendertagemethode teilen Sie durch 28 bis 31 Tage, je nach Monat. Jeder Tag des Beschäftigungszeitraums zählt mit, auch Wochenenden. Der Eintritts- oder Austrittstag zählt in der Regel mit, sofern der Vertrag nichts anderes regelt. Bei der Arbeitstagemethode teilen Sie durch die Arbeitstage von Montag bis Freitag, teils ohne gesetzliche Feiertage, und zählen nur die Tage, an denen tatsächlich gearbeitet worden wäre. Die 30-Tage-Methode setzt jeden Monat auf 30 Tage. Ein halber Monat erscheint dann auch rechnerisch als halber Monat.
Für die Sozialversicherung ändert die Bezeichnung nichts am Charakter des Entgelts. § 14 SGB IV zum Arbeitsentgelt erfasst grundsätzlich alle laufenden oder einmaligen Einnahmen aus Beschäftigung als Arbeitsentgelt, unabhängig von Bezeichnung oder Zahlungsform. Deshalb sollten Sie Arbeitsbeginn, Beendigung und unbezahlte Abwesenheit getrennt betrachten. Resturlaub, Überstunden, variable Vergütung und ein Arbeitszeitkonto kommen bei der letzten Abrechnung als eigene Positionen hinzu. Nicht ausgeglichene Stunden auf einem Arbeitszeitkonto sind bei Beendigung nach den Regeln des Arbeitsvertrags, des Tarifvertrags oder der Betriebsvereinbarung zu behandeln.
Teilzeit ändert das Monatsbrutto; der Bruch bleibt gleich. Wer 1.500 € statt 3.000 € verdient, rechnet mit derselben Bezugsgröße und halbiert am Ende den Betrag. Bei Arbeit auf Abruf zählt die tatsächlich abgerufene oder vertraglich vereinbarte Arbeitszeit. Sonderregeln für Resturlaub, Überstunden und variable Bestandteile rechnen Sie separat ab. Genau dort entstehen die meisten Unstimmigkeiten auf der letzten Abrechnung.
Dasselbe Gehalt, drei Ergebnisse
Nehmen wir 3.000 € Monatsbrutto im August 2026 mit 31 Kalendertagen und 21 Arbeitstagen. Ein Eintritt am 16. August ergibt nach Kalendertagen 16/31, also 1.548,39 €, nach Arbeitstagen 11/21, also 1.571,43 €, und nach der 30-Tage-Methode 15/30, also 1.500,00 €. Ein Austritt am 10. August ergibt 967,74 €, 857,14 € beziehungsweise 1.000,00 €. Die Spannweite beim Austritt liegt bei rund 143 €, obwohl Gehalt, Monat und Person identisch sind. Der Unterschied entsteht allein durch den Nenner.
Anteiliges Gehalt nach Methode bei 3.000 € Monatsbrutto (August 2026)
| Methode | Formel | Eintritt 16.08. | Austritt 10.08. |
|---|---|---|---|
| Kalendertage | Monatsgehalt ÷ Kalendertage des Monats × Tage im Zeitraum | 1.548,39 € | 967,74 € |
| Arbeitstage | Monatsgehalt ÷ Arbeitstage des Monats × Arbeitstage im Zeitraum | 1.571,43 € | 857,14 € |
| 30-Tage-Methode | Monatsgehalt ÷ 30 × Tage im Zeitraum | 1.500,00 € | 1.000,00 € |
Prüffrage zuerst: Was steht im Arbeits- oder Tarifvertrag zur Berechnungsmethode? Ohne diese Antwort ist jede Summe nur eine Schätzung.
So berechnen Sie das anteilige Gehalt Schritt für Schritt
Die Übersicht ordnet den Ablauf vom Vertrag bis zur Abrechnung. Arbeiten Sie die sechs Schritte in dieser Reihenfolge ab. Überspringen Sie keinen, weil sich ein Fehler sonst erst am Endergebnis zeigt und dort kaum noch einer Ursache zuordnen lässt.
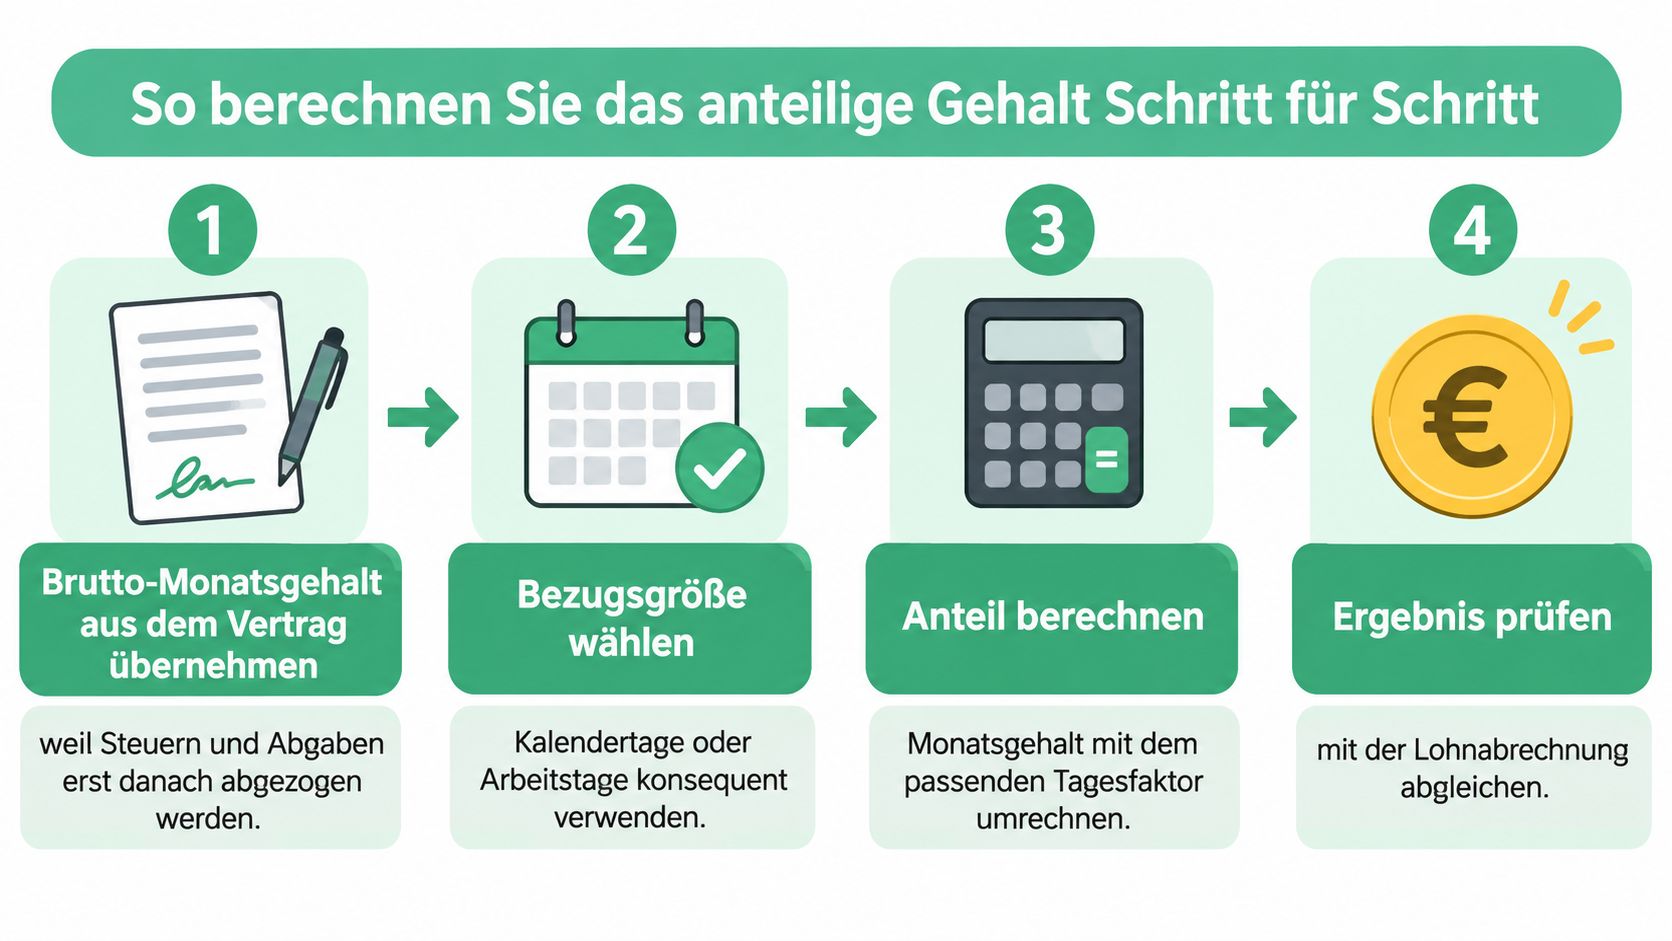
- Brutto-Monatsgehalt übernehmen: Nehmen Sie den Wert aus dem Vertrag, weil Steuern und Sozialabgaben erst danach abgezogen werden.
- Bezugsgröße festlegen: Entscheiden Sie sich für Kalendertage, Arbeitstage oder 30 Tage, je nach Vertrag oder betrieblicher Praxis. Ein häufiger Denkfehler: Der Nenner ist immer die Bezugsgröße des vollen Monats, nicht die Zahl der Tage, die tatsächlich besetzt waren.
- Beschäftigte Tage zählen: Zählen Sie den Eintritts- oder Austrittstag mit, sofern Ihr Vertrag nichts anderes regelt. Bleiben Sie bei derselben Tagesart wie in Schritt 2, sonst mischen Sie Kalender- und Arbeitstage.
- Bruch bilden: Teilen Sie die beschäftigten Tage durch die Bezugsgröße, zum Beispiel 16 durch 31. Der Bruch ist der Anteil am Monat, ähnlich einem Kuchenstück: Er beschreibt, welcher Teil des vollen Gehalts Ihnen zusteht.
- Multiplizieren und spät runden: Rechnen Sie den Bruch mit dem Monatsgehalt. Runden Sie erst am Ende auf Cent. Wer jeden Zwischenschritt rundet, sammelt kleine Abweichungen, die in der Summe sichtbar werden.
- Plausibilität prüfen: Das Ergebnis darf nie über dem vollen Monatsgehalt liegen. Bei einem vollen Monat muss wieder das volle Gehalt herauskommen.
Ein Beispiel zum Nachrechnen
Für einen Eintritt am 16. August nach Kalendertagen rechnen Sie 3.000 € × 16/31 = 1.548,39 €. Die Gegenprobe funktioniert mit den fehlenden 15 Tagen: 3.000 € × 15/31 = 1.451,61 €. Beide Teilbeträge zusammen ergeben 3.000 €. Geht diese Summe nicht auf, haben Sie einen Grenztag doppelt gezählt oder vergessen.
Dieses anteilige Brutto ist der Ausgangspunkt. Lohnsteuer, Kirchensteuer und Sozialabgaben werden daraus berechnet, nicht vorher. Wer mit einem Nettowert beginnt, überträgt den Fehler auf jede weitere Zahl der Abrechnung.
Anteiliges Gehalt bei Teilzeit berechnen
Bei Teilzeit kommt ein zweiter Faktor hinzu, der Arbeitszeitanteil. Er entsteht aus Ihren vereinbarten Wochenstunden geteilt durch die Vollzeitstunden, häufig 40 Stunden. Teilzeitanteil und Monatsanteil werden multipliziert, nicht addiert. Wer beide Prozente zusammenzählt, erhält einen Betrag, der zu keiner Abrechnung passt.
Anteil und Monatsbrutto bei Teilzeit (Vollzeit 4.000 €)
| Vereinbarte Wochenstunden | Anteil an Vollzeit | Monatsbrutto |
|---|---|---|
| 40 Stunden | 100 % | 4.000 € |
| 30 Stunden | 75 % | 3.000 € |
| 20 Stunden | 50 % | 2.000 € |
| 15 Stunden | 37,5 % | 1.500 € |
Teilzeit und Eintritt kombiniert
Sagen wir, Sie arbeiten 30 Stunden pro Woche und starten am 16. August. Aus der Tabelle ergeben 75 % von 4.000 € ein Teilzeit-Monatsbrutto von 3.000 €. Davon zählen 16 von 31 Kalendertagen, also 1.548,39 €. Die Reihenfolge ist austauschbar, das Ergebnis bleibt gleich, solange Sie beide Faktoren multiplizieren.
Prüfen Sie vorher, welche Vollzeit Ihr Vertrag als Referenz nennt. Manche Verträge setzen 38,5 oder 35 Stunden an statt 40 Stunden. Dann verschiebt sich jeder Prozentwert, und Sie rechnen die Tabelle mit der vertraglichen Vollzeit neu, statt die Werte oben zu übernehmen.
Stundenlohn folgt einer anderen Logik
Bei einem Stundenlohn-Vertrag gibt es kein festes Monatsgehalt, das Sie kürzen müssten. Sie rechnen geleistete Stunden × Stundensatz, weil der Monat nur die tatsächlich anfallenden Stunden abbildet. Ein Eintritt zur Monatsmitte halbiert deshalb nicht automatisch die Summe, wenn in der zweiten Monatshälfte mehr Arbeitstage liegen als in der ersten.
Schauen Sie deshalb zuerst in Ihren Vertrag, ob dort Monatsgehalt oder Stundenlohn steht. Diese eine Angabe entscheidet, ob Sie mit Tagen oder mit Stunden rechnen. Stehen beide Angaben im Vertrag, gilt in der Regel das Monatsgehalt als vereinbartes Entgelt und der Stundenwert nur als Rechenhilfe für Zuschläge oder Mehrarbeit.
Sonderfälle, die die letzte Abrechnung verändern
Zwei Prüfungen gehören an den Anfang, weil sie Ihre Rechnung von Grund auf verändern können. Bei Arbeit auf Abruf ohne festgelegte Wochenarbeitszeit gelten gesetzlich 20 Stunden als vereinbart, was bei wenigen Einsatztagen oft den entscheidenden Unterschied macht. Gleichzeitig darf der gesetzliche Mindestlohnanspruch nicht unterschritten oder ausgeschlossen werden, wie § 3 Mindestlohngesetz zur Unabdingbarkeit festlegt. Teilen Sie deshalb das gezahlte Entgelt durch die geleisteten Stunden und prüfen Sie den effektiven Stundenlohn.
Vertragsarten mit eigener Bewertung
Bei Minijob und Midijob können tatsächlich geleistete Stunden die sozialversicherungsrechtliche Bewertung verändern, auch wenn der Monatsbetrag auf den ersten Blick plausibel wirkt. Ein vereinbartes Nettoentgelt muss für sozialversicherungsrechtliche Zwecke in ein Bruttoarbeitsentgelt einschließlich der darauf entfallenden Steuern und Arbeitnehmerbeiträge umgerechnet werden. Rechnen Sie in diesen Fällen nicht nur das anteilige Brutto aus, sondern notieren Sie zusätzlich vereinbarte Wochenstunden, tatsächliche Stunden, Zuschläge und Vertragsart nebeneinander.
Ein niedriger Teilmonatsbetrag bedeutet nicht automatisch, dass alle arbeitsrechtlichen Ansprüche erfüllt sind.
Zusatzbeträge statt anderer Tagezahl
Manche Sonderfälle verändern die Bezugsgröße oder Tagezahl, andere kommen als Zusatzbetrag obendrauf. Diese Unterscheidung entscheidet, wo Sie in der Formel ansetzen.
- Resturlaub: Nicht genommener Urlaub wird beim Austritt meist als Urlaubsabgeltung zusätzlich gezahlt, berechnet als Resturlaubstage × Tagesverdienst, also ein Zusatzbetrag.
- Überstunden und Arbeitszeitkonto: Positive Salden werden oft ausgezahlt oder ausgeglichen, negative Salden können je nach Vertrag verrechnet werden, ebenfalls ein Zusatzbetrag.
- Variable Vergütung: Prämien hängen häufig an einer Zielerreichung und werden nicht anteilig gezahlt, sie verändern weder Bezugsgröße noch Tagezahl.
- Unbezahlte Abwesenheit: Tage ohne Entgeltfortzahlung reduzieren die Tagezahl und damit direkt den Bruch in der Formel.
Prüfen Sie bei jedem Posten, ob er in Ihrer Abrechnung überhaupt auftaucht. Fehlt zum Beispiel die Urlaubsabgeltung, stimmt Ihr anteiliges Gehalt vielleicht, die letzte Abrechnung ist aber trotzdem unvollständig. Fragen Sie dann gezielt nach dem fehlenden Posten, statt die Gesamtsumme pauschal anzuzweifeln.
Typische Rechenfehler und Abgleich mit der Lohnabrechnung
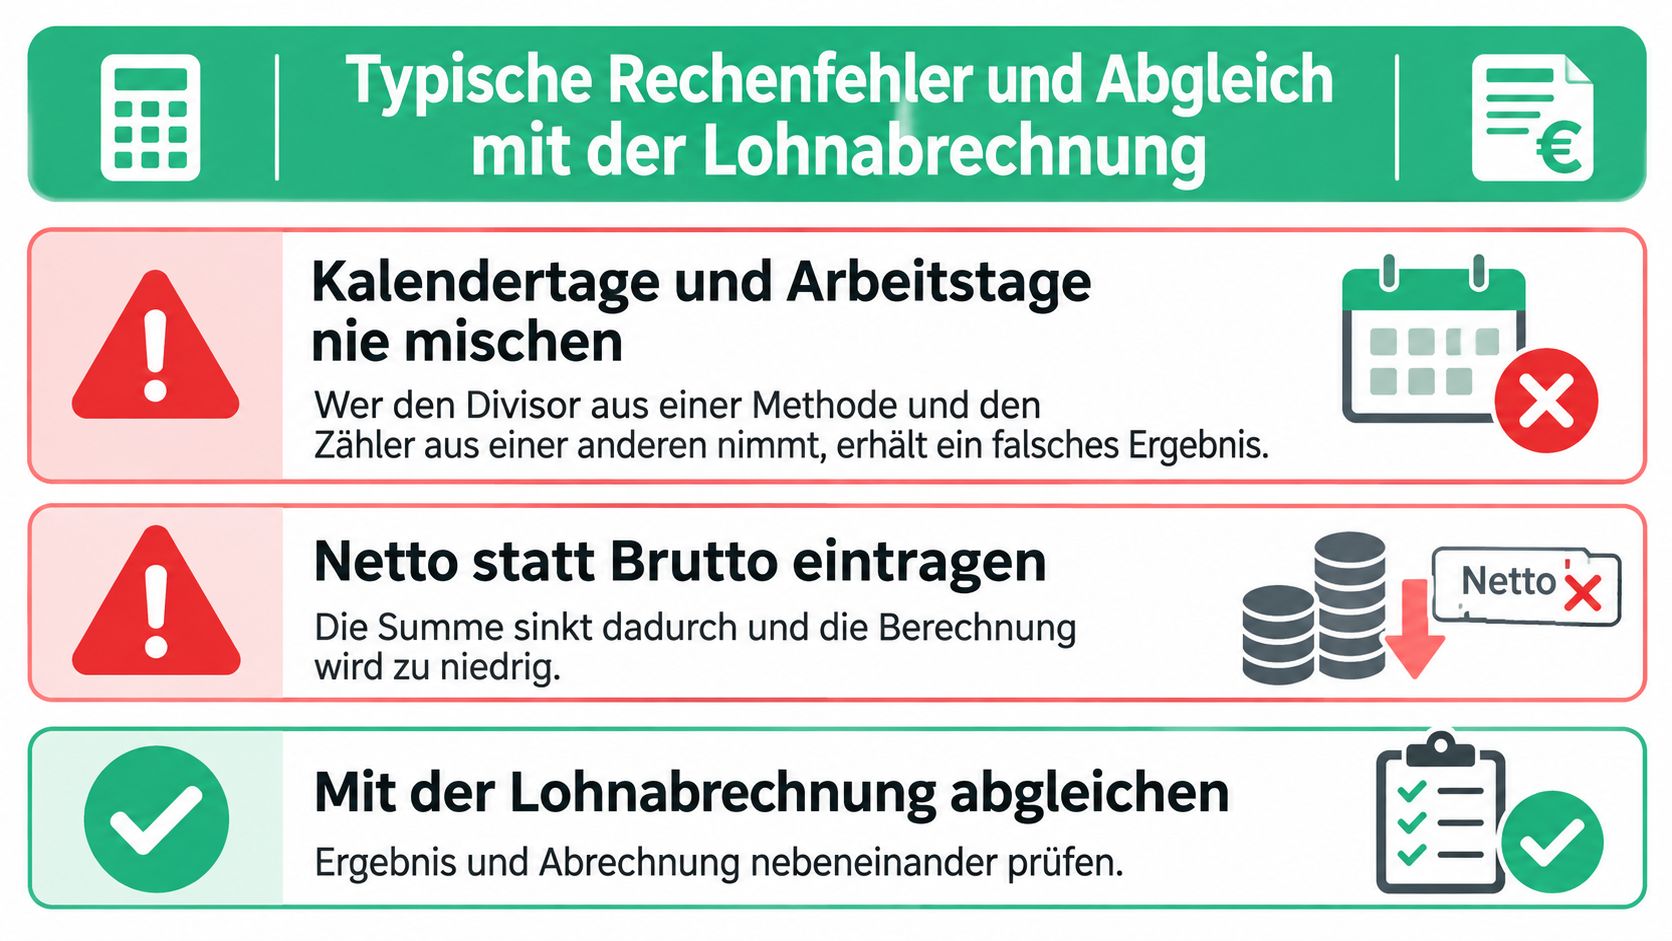
Die meisten Abweichungen entstehen nicht beim Multiplizieren, sondern beim Zusammenstellen der Zahlen. Die Checkliste zeigt die Punkte, die in der Praxis am häufigsten falsch laufen.
Methoden mischen und falsche Ausgangswerte
Kalendertage und Arbeitstage nie mischen. Wer den Divisor aus einer Methode und den Zähler aus einer anderen nimmt, erhält ein Ergebnis, das keine Lohnbuchhaltung reproduzieren kann. Rechnen Sie im August-Beispiel zum Beispiel 11 Arbeitstage durch 31 Kalendertage, kommen 1.064,52 € heraus, ein Wert aus keiner der drei Methoden. Prüfen Sie deshalb zuerst, ob Zähler und Nenner dieselbe Tagesart verwenden.
Netto statt Brutto eintragen ist der zweite Klassiker. Die Summe sinkt dadurch um etwa ein Drittel, und Sie suchen den Fehler anschließend an der falschen Stelle. Nehmen Sie immer das vertragliche Brutto, auch wenn Sie Ihren Nettobetrag besser im Kopf haben.
Feiertage übersehen verfälscht die Arbeitstagemethode. Gesetzliche Feiertage mindern dort die Bezugsgröße, je nach Bundesland und Datum unterschiedlich. Zählen Sie die Arbeitstage deshalb für Ihren konkreten Monat und Ihr Bundesland aus, statt einen Standardwert zu übernehmen.
Monat und Rundung unterschätzen
Kurze Monate verstärken die Methodenunterschiede. Im Beispiel Februar 2026 mit 28 Kalendertagen und Eintritt am 16. Februar ergeben 13/28 bei 3.000 € genau 1.392,86 €. Nach der 30-Tage-Methode kommen dagegen 1.500,00 € heraus. Wer im Februar mit der Faustregel „halber Monat, halbes Gehalt“ rechnet, liegt nach Kalendertagen daneben.
Zu früh runden verschiebt das Ergebnis um mehrere Euro, wenn Sie den Tagessatz erst auf zwei Stellen kürzen und dann hochrechnen. Behalten Sie Zwischenergebnisse mit voller Genauigkeit im Taschenrechner und runden Sie nur den Endbetrag. Rechnen Sie außerdem keine Prämien anteilig ein, wenn Ihr Vertrag sie an eine Zielerreichung oder einen Stichtag bindet.
Abgleich in fester Reihenfolge
Legen Sie Ihre Rechnung neben die Lohnabrechnung und prüfen Sie drei Dinge nacheinander. Steht dort dieselbe Methode und dieselbe Tagezahl wie in Ihrer Rechnung? Stimmen danach Zuschläge, Abgeltungen und Abzüge als eigene Zeilen überein? Erst wenn beide Ebenen passen, lohnt sich der Blick auf die Nachkommastellen.
Für das Netto geben Sie Ihr anteiliges Brutto in einen Rechner mit Steuerklasse und Bundesland für 2026 ein und vergleichen das Ergebnis mit der Abrechnung. Unser Brutto-Netto-Rechner 2026 berechnet das Nettogehalt mit allen Steuerklassen, Sozialabgaben und Bundesländern. Typische Ursachen für eine Restdifferenz sind Kirchensteuer, der krankenkassenindividuelle Zusatzbeitrag und eine abweichende Steuerklasse. Bleibt eine Differenz bestehen, sprechen Sie die Personalabteilung mit konkreten Zahlen an, also mit Methode, Tagezahl und Ihrem Ergebnis, statt nur zu sagen, der Betrag wirke zu niedrig.
Ohne Methode gibt es keine richtige Summe, deshalb zuerst den Vertrag lesen, dann rechnen.
Rechnen Sie Ihr anteiliges Brutto mit der Methode aus Ihrem Vertrag und prüfen Sie anschließend, was davon netto bei Ihnen ankommt. Bei Brutto-Netto-Check berechnen Sie das Nettogehalt für 2026 mit Ihrer Steuerklasse, Ihrem Bundesland und allen Sozialabgaben und gleichen das Ergebnis Zeile für Zeile mit Ihrer Lohnabrechnung ab.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.