
Altersentlastungsbetrag Rentner Berechnung 2026
Der Altersentlastungsbetrag beträgt für 2026 12,8 Prozent der begünstigten Einkünfte, höchstens jedoch 608 Euro im Jahr. Wer nur diese beiden Zahlen mitnimmt, rechnet trotzdem oft falsch, weil die entscheidende Frage eine andere ist.
Warum verschwindet der Betrag bei einem Rentner mit 24.000 Euro Jahresrente vollständig, während derselbe Rentner mit einem Mietobjekt am Höchstbetrag landet? Die Antwort steckt nicht im Alter und nicht in der Höhe des Einkommens, sondern in der Einkunftsart. Der Gesetzgeber hat den Freibetrag für Zuverdienst im Alter geschaffen, nicht für die Rente.
Und noch eine Ebene kommt hinzu. Der Betrag mindert das zu versteuernde Einkommen. Er senkt nicht die festgesetzte Steuer um 608 Euro, und er ist kein pauschaler Abschlag von der Monatsrente. Wer diese drei Ebenen auseinanderhält, prüft seine eigene Zahl in wenigen Minuten.
Inhaltsverzeichnis
- Formel und Höchstbetrag für 2026
- Welche Einkünfte zählen und welche nicht
- So berechnen Sie den Betrag Schritt für Schritt
- Beispielrechnungen für typische Fälle im Ruhestand
- Eintrag in der Steuererklärung und nächster Schritt
Formel und Höchstbetrag für 2026
Was ergibt die Formel, wenn neben der Rente nichts Begünstigtes da ist? Null. Und was ergibt sie, wenn die Mieteinnahmen weit über der Schwelle liegen? Dieselbe Rechnung stoppt bei 532 Euro. Für 2026 gilt nach § 24a EStG ein Satz von 11,2 Prozent der begünstigten Einkünfte, höchstens jedoch 532 Euro im Jahr.
Anspruch haben Personen, die zu Beginn des Kalenderjahres das 64. Lebensjahr vollendet haben. In die Summe gehören Arbeitslohn, Gewerbe, selbstständige Arbeit oder Vermietung und Verpachtung. Die Rente selbst bleibt draußen. Deshalb kann ein reiner Rentner auf null landen, während ein Vermieter denselben Höchstbetrag erreicht.
Die Rechenkette in drei Gliedern
Die Formel ist eine Kette mit einer eingebauten Bremse. Sie arbeitet wie ein Messbecher: Bis zur Marke füllt sich der Betrag, darüber läuft nichts mehr hinein.
- Summe bilden: Addieren Sie alle begünstigten Einkünfte des Kalenderjahres.
- Satz anwenden: Multiplizieren Sie diese Summe mit 11,2 Prozent.
- Deckel prüfen: Vergleichen Sie das Ergebnis mit 532 Euro. Es gilt der kleinere der beiden Werte.
Bis 4.750 Euro wächst der Betrag mit jeder zusätzlichen Einnahme. 4.750 Euro mal 11,2 Prozent ergeben genau 532 Euro. Darüber bleibt der Freibetrag stehen.
| Begünstigte Einkünfte (€) | 11,2 % (€) | Altersentlastungsbetrag (€) |
|---|---|---|
| 1.000 | 112 | 112 |
| 2.000 | 224 | 224 |
| 3.000 | 336 | 336 |
| 4.000 | 448 | 448 |
| 4.750 | 532 | 532 |
| 6.000 | 672 | 532 (Höchstbetrag) |
| 10.000 | 1.120 | 532 (Höchstbetrag) |
Ein Rentner ohne Nebeneinkünfte setzt in Schritt 1 eine Null ein. 11,2 Prozent von null bleiben null, der Deckel spielt keine Rolle. Ein Vermieter mit 10.000 Euro positivem Überschuss rechnet 1.120 Euro und wird auf 532 Euro gekappt. Dieselbe Vorschrift, zwei Ergebnisse, weil nur die Einkunftsart in die Summe darf.
Prüfregel: Erst die begünstigten Einkünfte zusammenzählen, dann 11,2 Prozent, dann den Vergleich mit 532 Euro. Die Rente taucht in dieser Kette an keiner Stelle auf.
Satz und Höchstbetrag hängen am Jahr, in dem die Altersgrenze erstmals erfüllt wurde, und werden danach grundsätzlich festgeschrieben. Den Prozentsatz auf die gesamte Jahresrente zu legen, trifft die falsche Bemessungsgrundlage und ignoriert den Deckel. Am Ende steht eine Zahl zwischen 0 und 532 Euro. Sie mindert das zu versteuernde Einkommen, nicht die festgesetzte Steuer um diesen Betrag und auch nicht die Monatsrente.
Welche Einkünfte zählen und welche nicht
Die überraschende Nachricht zuerst: Eine gesetzliche Rente allein erzeugt keinen Altersentlastungsbetrag. Leibrenten und Versorgungsbezüge bleiben bei der Berechnung ausdrücklich außer Betracht, wie die amtliche Darstellung des § 24a EStG festhält (Einkommensteuerhandbuch des BMF, Fassung 2024). Begünstigt sind dagegen Arbeitslohn und positive Ergebnisse aus anderen Einkunftsarten, etwa Vermietung oder selbstständiger Tätigkeit.
Diese Abgrenzung erklärt, warum derselbe Mensch mit demselben Gesamteinkommen einmal den vollen Freibetrag bekommt und einmal null.
| Einkunftsart | Berücksichtigt | Hinweis |
|---|---|---|
| Arbeitslohn (z. B. Minijob oder Teilzeit) | ja | positiver Betrag fließt ein |
| Einkünfte aus Gewerbebetrieb | ja | positiver Gewinn fließt ein |
| Einkünfte aus selbstständiger Arbeit | ja | positiver Gewinn fließt ein |
| Einkünfte aus Vermietung und Verpachtung | ja | positiver Überschuss fließt ein |
| Gesetzliche Rente (Leibrente) | nein | bleibt außen vor |
| Versorgungsbezüge | nein | bleibt außen vor |
Wo die Verwechslung entsteht
Die Besteuerung der gesetzlichen Rente läuft separat über den jeweiligen Besteuerungsanteil, der sich nach dem Jahr des Rentenbeginns richtet. Wie dieser Mechanismus funktioniert und warum der steuerfreie Teil in Euro festgeschrieben bleibt, erklärt der Lexikonbeitrag zur gesetzlichen Altersrente bei Brutto-Netto-Check. Zwei getrennte Rechenwege, die nichts miteinander zu tun haben: Der eine verteilt die Rente über Jahrzehnte in die Steuerpflicht, der andere entlastet Zuverdienst.
Eine Altersentlastungsbetrag-Rentner-Berechnung, die nur Alter und Jahresrente abfragt, liefert deshalb systematisch falsche Werte. Sie muss die Einkunftsarten getrennt erfassen und ausweisen, welche Einnahmen ausgeschlossen sind.
Prüfen Sie jede Einnahme zuerst nach ihrer Einkunftsart, bevor Sie irgendetwas addieren. Die Summe, die Sie bilden, ist keine Einkommenssumme, sondern eine Summe ausgewählter Überschüsse.
Ein Beispiel für die praktische Folge: Ein Rentner mit einem Teilzeitjob und ein Rentner mit einem Mietobjekt können identische Jahreseinnahmen haben. Der erste rechnet mit Arbeitslohn, der zweite mit dem Überschuss aus Vermietung. Beide landen in derselben Formel, aber nur, wenn die Einkunftsart überhaupt begünstigt ist. Wer ausschließlich von seiner Rente lebt, beendet die Prüfung an dieser Stelle mit dem Ergebnis null, selbst wenn die Rente voll steuerpflichtig ist.
So berechnen Sie den Betrag Schritt für Schritt
Der Rechenweg folgt einer festen Reihenfolge: erst den persönlichen Satz bestimmen, dann die begünstigten Einkünfte berechnen und schließlich den Höchstbetrag anwenden. So bleibt nachvollziehbar, an welcher Stelle sich das Ergebnis ergibt.
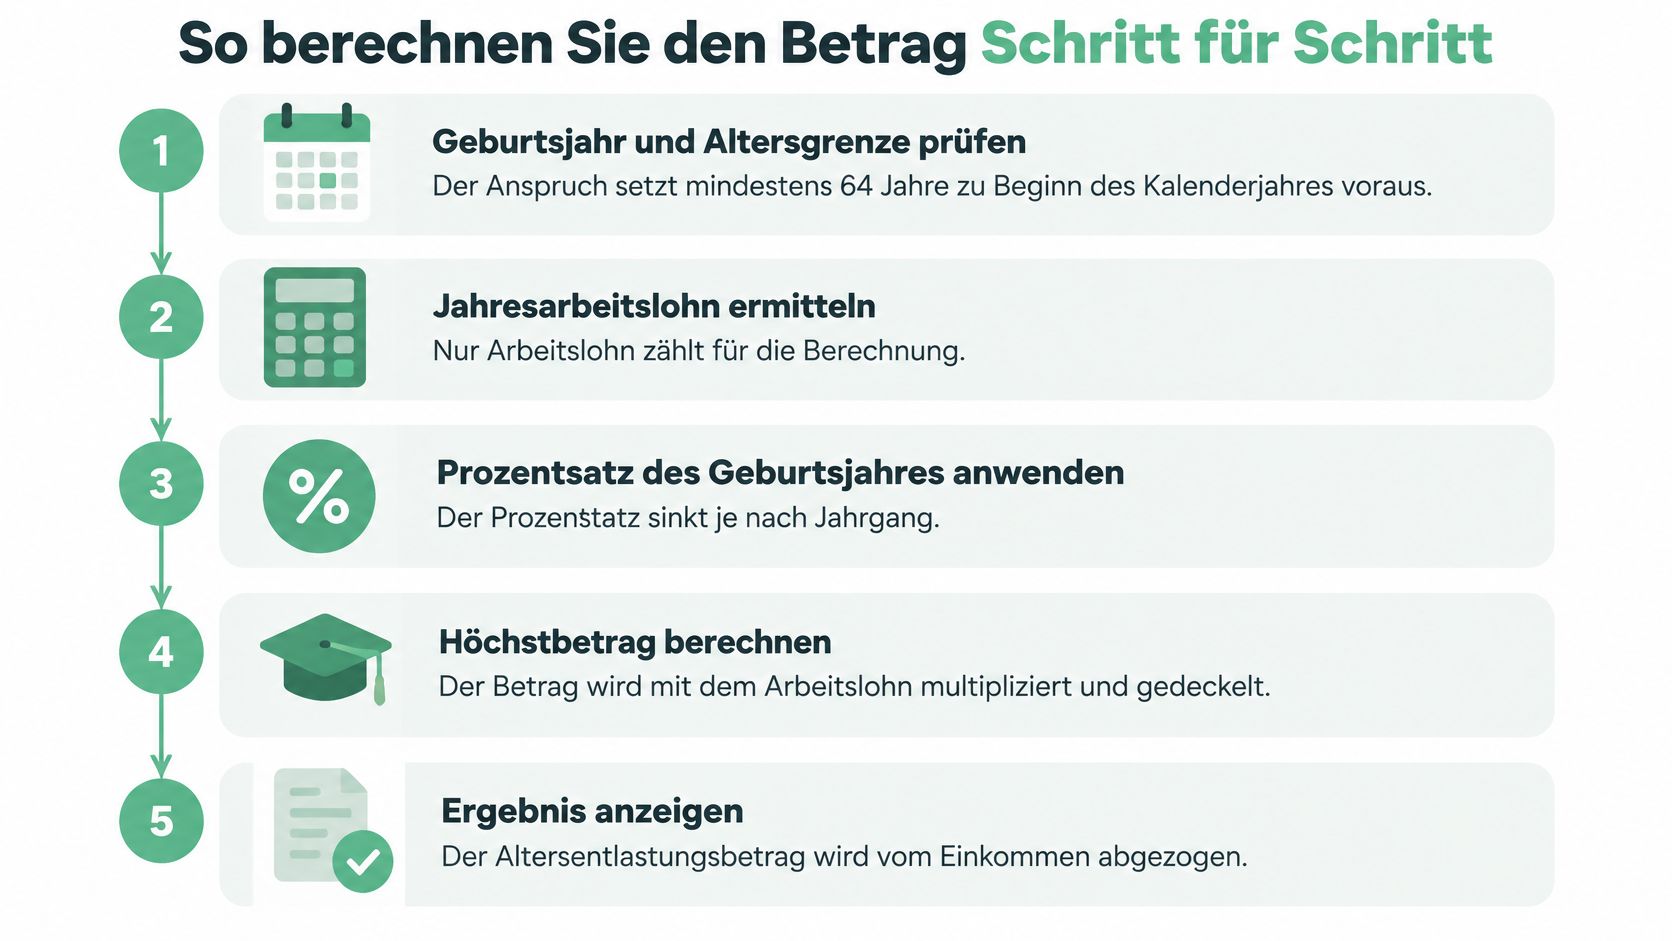
- Geburtsjahr und Altersgrenze prüfen. Der Anspruch setzt voraus, dass Sie zu Beginn des Kalenderjahres mindestens 64 Jahre alt sind. Ihr Geburtsjahr bestimmt den Prozentsatz, der nach dem erstmaligen Erfüllen dieser Altersgrenze festgeschrieben wird. Deshalb können zwei gleich alte Personen unterschiedliche Sätze haben.
- Begünstigte Einkünfte addieren. Addieren Sie ausschließlich positive Ergebnisse aus Arbeitslohn, Gewerbebetrieb, selbstständiger Arbeit sowie Vermietung und Verpachtung. Verluste mindern diese Summe nicht. Die gesetzliche Rente gehört nicht dazu.
- Prozentsatz anwenden. Multiplizieren Sie die Summe mit dem für Sie geltenden Satz. Für 2026 beträgt er 12,8 Prozent.
- Höchstbetrag berücksichtigen. Vergleichen Sie das Rechenergebnis mit dem Höchstbetrag und setzen Sie den niedrigeren Wert an. Bei einem Satz von 12,8 Prozent und einem Höchstbetrag von 608 Euro ist dieser Deckel ab begünstigten Einkünften von 4.750 Euro erreicht.
- Vom zu versteuernden Einkommen abziehen. Der Altersentlastungsbetrag mindert das zu versteuernde Einkommen, nicht direkt die Steuerzahlung. Die Steuerersparnis entspricht deshalb nicht automatisch dem Betrag des Abzugs.
Der historische Anker zeigt, warum der Satz so klein ist
Der Altersentlastungsbetrag wird schrittweise abgeschmolzen. Im Kalenderjahr 2005 betrug der Satz noch 40,0 Prozent der begünstigten Einkünfte, der Höchstbetrag lag bei 1.900 Euro. Danach sank der Prozentsatz zunächst um 1,6 Prozentpunkte pro Jahr, 2006 auf 38,4 Prozent und 2007 auf 36,8 Prozent. Ab 2021 wurden die jährlichen Schritte kleiner. Der BMF-Einkommensteuer-Handbuch-Eintrag zur historischen Entwicklung führt die Sätze und Höchstbeträge auf. Der Höchstbetrag entspricht dem 47,5-Fachen des Prozentsatzes.
| Jahr | Prozentsatz (%) | Höchstbetrag (€) |
|---|---|---|
| 2005 | 40,0 | 1.900 |
| 2006 | 38,4 | 1.824 |
| 2007 | 36,8 | 1.748 |
| 2015 | 24,0 | 1.140 |
| 2020 | 16,0 | 760 |
| 2021 | 15,2 | 722 |
| 2022 | 14,4 | 684 |
| 2023 | 13,6 | 646 |
| 2024 | 12,8 | 608 |
| 2025 | 12,8 | 608 |
| 2026 | 12,8 | 608 |
| 2040 | 0,0 | 0 |
Für spätere Jahrgänge sinken Satz und Höchstbetrag weiter, bis sie 2040 bei null liegen. Wer heute 45 Jahre alt ist, kann den Wert daher nicht allein aus seinem aktuellen Alter ablesen.
Der Abgleich mit den eigenen Unterlagen
Prüfen Sie, ob sich die Summe aus Schritt 2 anhand Ihrer Belege nachvollziehen lässt. Bei Arbeitslohn hilft die Jahreslohnbescheinigung, bei Vermietung die Jahresabrechnung mit den Werbungskosten. Für Gewerbebetrieb und selbstständige Arbeit ist der Gewinn aus der Gewinnermittlung maßgeblich. Umsatz und Gewinn sind nicht dasselbe: In die Berechnung gehört das positive Ergebnis, nicht der Umsatz.
Der kurze Videoüberblick zeigt die Rechenschritte in derselben Reihenfolge.
Beispielrechnungen für typische Fälle im Ruhestand
Was passiert, wenn dieselbe Formel einmal auf Arbeitslohn, einmal auf Miete und einmal nur auf die gesetzliche Rente trifft? Die Rente bleibt außen vor. Begünstigt sind andere Einkünfte, und alle begünstigten Beträge laufen in denselben Topf. Dessen Deckel liegt bei 608 Euro.
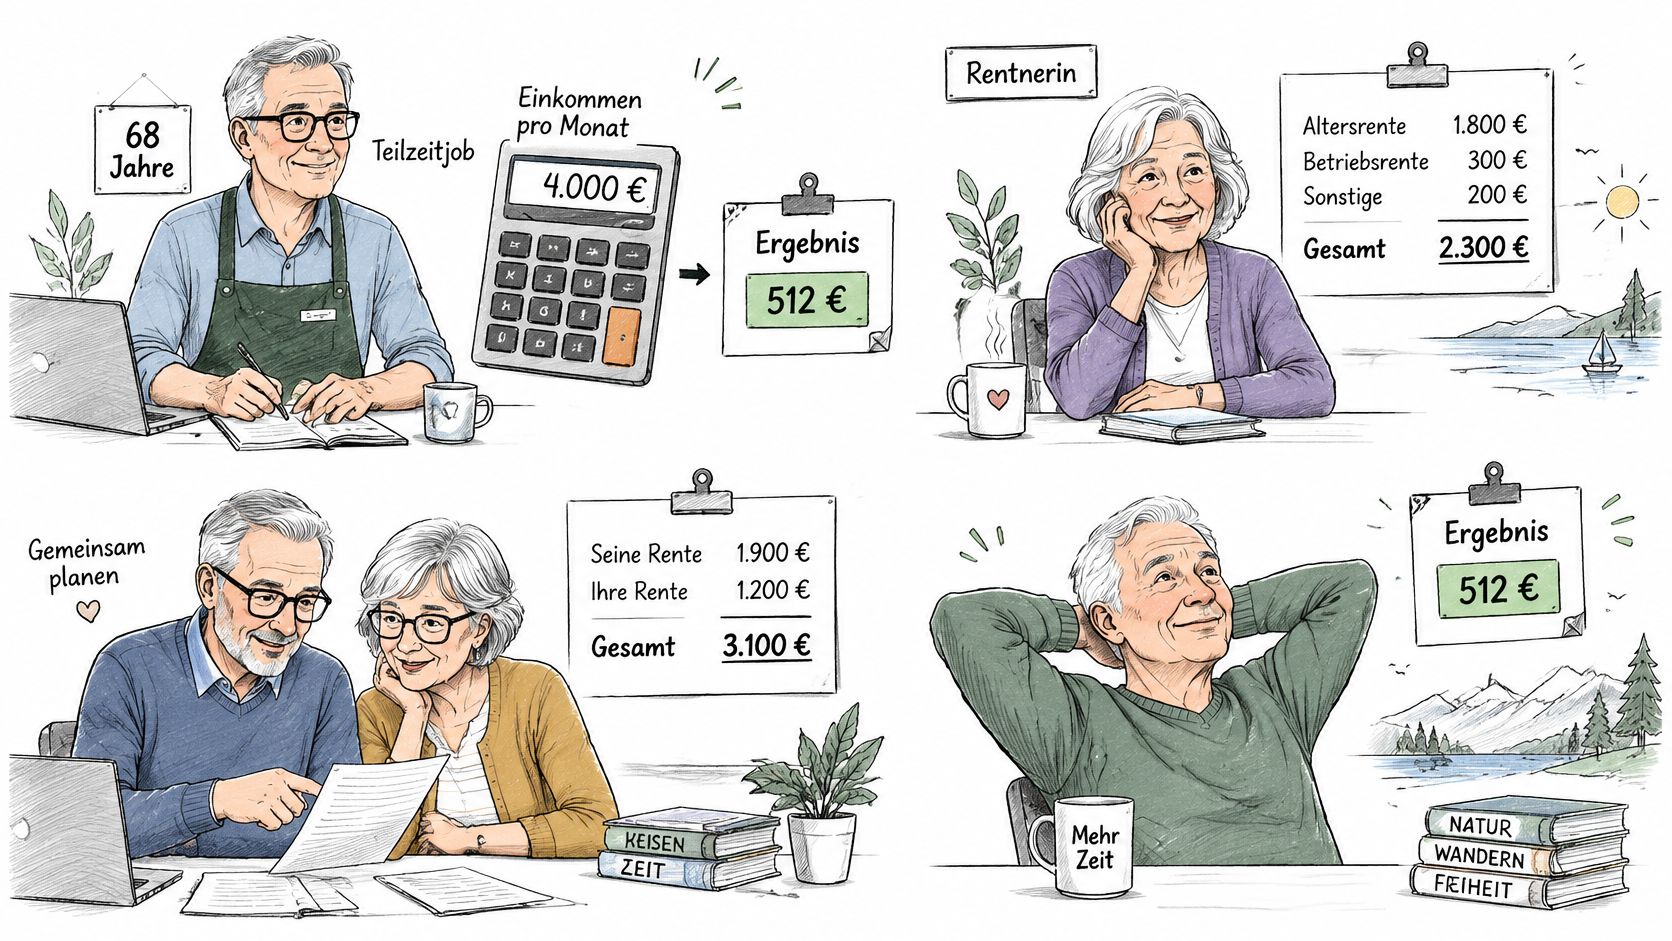
Teilzeit neben der Rente. Ein 68-jähriger Rentner arbeitet stundenweise und kommt auf 4.000 Euro Arbeitslohn im Jahr. 12,8 Prozent davon sind 512 Euro. Der Höchstbetrag wird nicht erreicht. Arbeitslohn zählt. Die Rente daneben ändert an dieser Rechnung nichts.
Vermietung im Ruhestand. Derselbe Rentner vermietet stattdessen eine Einliegerwohnung und erzielt 6.000 Euro Überschuss. 12,8 Prozent davon wären 768 Euro. Der Deckel greift und begrenzt den Betrag auf 608 Euro. In die Formel gehört der Überschuss nach Werbungskosten, nicht die Miete vor Kosten. Ein reiner Rentner ohne solche Einkünfte landet bei null. Ein Vermieter mit genug Überschuss stößt an denselben Deckel. Die Formel ist dieselbe. Die Quelle entscheidet.
Gemischter Fall. Eine Rentnerin hat 2.500 Euro Arbeitslohn aus einer Teilzeitstelle und 1.800 Euro Überschuss aus Vermietung. Zusammen sind das 4.300 Euro begünstigte Einkünfte. Davon 12,8 Prozent sind 550,40 Euro. Lohn und Miete zählen gemeinsam auf denselben Höchstbetrag von 608 Euro. Getrennt ausgerechnet und danach addiert, würde das Ergebnis zu hoch ausfallen, sobald die Summe den Deckel erreicht. Hier liegt sie noch darunter, deshalb bleibt es bei 550,40 Euro.
Nur gesetzliche Rente. Ein Rentner bezieht 24.000 Euro gesetzliche Rente und sonst nichts. Der Altersentlastungsbetrag beträgt 0 Euro. Die Rente ist keine begünstigte Einkunftsart. Ihre Höhe ändert daran nichts.
Der Unterschied zwischen 0 und 608 Euro liegt in keinem dieser Beispiele im Verdienst, sondern in der Quelle des Geldes.
Wer den Nettoeffekt eines solchen Zuverdiensts durchspielen will, findet im Brutto-Netto-Rechner für die Rente den passenden Einstieg. Er hilft, die Netto-Wirkung zusätzlicher Einkünfte einzuschätzen. Stimmt die Summe der begünstigten Einkünfte und liegt sie unter oder auf dem Deckel, steht der Betrag.
Eintrag in der Steuererklärung und nächster Schritt
Wohin die Zahl in der Erklärung gehört, hängt davon ab, woher das Geld kommt. Die gesetzliche Rente und ein Überschuss aus Vermietung stehen auf dem Formular weit auseinander. Genau diese Trennung entscheidet, ob der Altersentlastungsbetrag bei null bleibt oder bis zum Höchstbetrag reicht.
Der Betrag wird in der Einkommensteuerveranlagung angesetzt. Ob Sie ihn gesondert beantragen oder ob das Finanzamt ihn aus den eingetragenen Zahlen selbst bildet, ergibt sich aus den Hinweisen im Formular und aus dem Schreiben Ihres Finanzamts. Fehlen die begünstigten Einkünfte, hat das Amt keine Grundlage, aus der es den Betrag bilden könnte.
Die Anlagen arbeiten wie getrennte Fächer einer Schublade. Was im falschen Fach liegt, liest die Formel nicht.
- Geburtsdatum und das Jahr, in dem Sie die Altersgrenze erreicht haben: daraus folgt der Prozentsatz, der danach festgeschrieben bleibt.
- Jahresbeträge je Einkunftsart, nicht als eine Summe: Arbeitslohn, Gewinn aus Gewerbe oder selbstständiger Arbeit, Überschuss aus Vermietung und Verpachtung.
- Belege dazu: Lohnbescheinigung, Gewinnermittlung, Jahresabrechnung der Immobilie.
- Rentenbezugsmitteilung: Sie zeigt die Rentenhöhe und hält die Rente aus der Frage nach dem Freibetrag heraus.
Arbeitslohn tragen Sie in die Anlage N ein, Vermietung und Verpachtung in die Anlage V, die gesetzliche Rente in die Anlage R. Wer nur die Anlage R ausfüllt, dokumentiert eine Einkunft, die der Altersentlastungsbetrag nicht mindert. Ein reiner Rentner bleibt damit bei 0 Euro, auch bei einer hohen Rente. Dieselbe Formel kann bei einem Vermieter mit Überschuss in der Anlage V bis an den Höchstbetrag gehen, weil dort eine begünstigte Einkunft steht.
Ist die Rente die einzige Einnahme, endet die Prüfung bei null. Kommt Arbeitslohn, Gewinn oder ein Vermietungsüberschuss dazu, lohnt der zweite Blick auf Prozentsatz und Höchstbetrag.
Nächster Schritt: Schreiben Sie drei Zahlen auf: Geburtsjahr, Summe der begünstigten Einkünfte, Jahr der Steuererklärung. Daran sehen Sie in wenigen Minuten, ob Sie unter dem Höchstbetrag bleiben.
Nebeneinkünfte aus Arbeit können Sie mit dem Brutto-Netto-Rechner 2026 von Brutto-Netto-Check gegenrechnen. Er berechnet das Nettogehalt mit allen Steuerklassen, Sozialabgaben und Bundesländern, also das, was von einem zusätzlichen Arbeitslohn nach Abzügen übrig bleibt. Die Einordnung in die Steuererklärung folgt der Einkunftsart, nicht der Rentenhöhe. Bei mehreren Einkunftsarten, Verlusten aus Vermietung oder einem Wechsel zwischen Gewerbe und freiberuflicher Tätigkeit lohnt die Prüfung durch einen Steuerberater, weil die Bemessungsgrundlage dann keine einfache Addition mehr ist.
Der Altersentlastungsbetrag ist ein kleiner Baustein. Er lässt sich in wenigen Minuten prüfen, sobald die Bemessungsgrundlage nach Einkunftsart stimmt. Auf Brutto-Netto-Check finden Sie über 50 kostenlose Rechner, vom Brutto-Netto-Rechner 2026 für alle Steuerklassen bis zu den Werkzeugen für Nebeneinkünfte und Sozialleistungen. Rechnen Sie Ihren Fall mit getrennten Einkunftsarten durch. Dann sehen Sie, ob bei Ihnen 0 Euro, ein anteiliger Betrag oder der volle Höchstbetrag herauskommt.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.