
Wieviel darf man steuerfrei dazuverdienen? Grenzen 2026
Wer eine einzige Monatszahl sucht, unterstellt, dass Finanzamt, Krankenkasse und Jobcenter dieselbe Grenze prüfen. Das tun sie nicht. Wieviel darf man steuerfrei dazuverdienen hängt davon ab, ob Lohnsteuer, Sozialversicherung oder eine Sozialleistung im Spiel ist, und ob der Zusatzverdienst ein Minijob, ein Midijob, eine Rente oder ein Ehrenamt ist.
Seit 2026 kippt bei älteren Beschäftigten sogar die gewohnte Logik. Ein formal kleinerer Minijob kann steuerlich ungünstiger sein als ein höherer, sozialversicherungspflichtiger Lohn nach der Regelaltersgrenze. Wer nur eine runde Monatsgrenze liest, wählt leicht den falschen Vertrag.
Die passende Zahl steht erst fest, wenn Jahreseinkommen, Versicherungsstatus und ein möglicher Leistungsbescheid zusammenliegen.
Inhaltsverzeichnis
- Die Kurzantwort nach Beschäftigungsart und Steuerart
- Steuerfrei, anrechnungsfrei und beitragsfrei sind drei verschiedene Dinge
- Minijob, Midijob und Aktivrente im Vergleich
- Studierende und Schüler mit Nebenjob
- Rentner und nebenberufliche Tätigkeiten im Ehrenamt
- Bürgergeld und Arbeitslosengeld I richtig anrechnen
- Ein Rechenbeispiel Schritt für Schritt
- Gesamteinkommen zuerst gegenprüfen, dann handeln
Die Kurzantwort nach Beschäftigungsart und Steuerart
Welche Zahl gilt? Das hängt von der Zeile ab. Lohnsteuer, Beitrag und Leistung prüfen nicht denselben Betrag, und ein formal kleinerer Vertrag ist nicht automatisch der günstigere.
| Gruppe oder Regel | Grenze | Bezugsgröße | Folge bei Überschreitung |
|---|---|---|---|
| Minijob | 603 Euro pro Monat | Arbeitslohn | Sozialversicherungspflicht und Beitragszahlung |
| Midijob (Gleitzone) | 603,01 bis 2.000 Euro pro Monat | Arbeitslohn | Reduzierte Arbeitnehmerbeiträge statt Minijob-Pauschale |
| Aktivrente | Bis 2.000 Euro pro Monat steuerfrei | Arbeitslohn nach Regelaltersgrenze | Nur bei sozialversicherungspflichtiger Beschäftigung, nicht bei Minijob |
| Grundfreibetrag 2026 | 12.348 Euro pro Jahr | Zu versteuerndes Gesamteinkommen | Darüber beginnt die Einkommensteuer |
| Gemeinnützige Nebentätigkeit | 3.300 Euro pro Jahr | Einnahmen aus begünstigter Tätigkeit | Überschuss wird steuerpflichtig |
Der Minijob misst den regelmäßigen Arbeitslohn. Über 603 Euro endet die geringfügige Beschäftigung, und die Folge in der Tabelle betrifft die Beitragspflicht, nicht die Lohnsteuer. Der Midijob deckt den Übergang bis 2.000 Euro. Dort zahlen Arbeitnehmerinnen und Arbeitnehmer reduzierte Beiträge, nicht mehr die Minijob-Pauschale des Arbeitgebers.
Die Aktivrente kehrt die gewohnte Reihenfolge um. Steuerfrei bis 2.000 Euro im Monat ist nur Arbeitslohn nach der gesetzlichen Regelaltersgrenze, und nur in einer sozialversicherungspflichtigen Stelle. Der niedrigere Minijob fällt nicht unter diese Steuerregel. Wer nach der Altersgrenze den kleineren Vertrag wählt, verliert damit genau die Erleichterung, die der höhere, beitragspflichtige Lohn eröffnet.
Der Grundfreibetrag prüft etwas Drittes: das gesamte zu versteuernde Jahreseinkommen. Das Einkommensteuergesetz weist für 2026 12.348 Euro aus. Darüber setzt die tarifliche Einkommensteuer ein. Die gemeinnützige Nebentätigkeit ist ein eigener Jahresfreibetrag für die begünstigte Tätigkeit. Der Überschuss gehört in die Steuererklärung.
Zwei Irrtümer halten sich hartnäckig:
- Minijob und Lohnsteuer: Für Beschäftigte ist der Minijob in der Regel lohnsteuerfrei. Ob das Jahr ohne Einkommensteuer bleibt, entscheidet eine getrennte Prüfung: das gesamte zu versteuernde Einkommen gegen den Grundfreibetrag. Die Beitragsbehandlung folgt dieser Lohnsteuerregel nicht.
- Keine Selbstständigen-Grenze: Die 603 Euro gelten für Arbeitslohn aus einem geringfügigen Beschäftigungsverhältnis. Einkünfte aus Selbstständigkeit haben diesen monatlichen Deckel nicht.
Vom Bruttolohn gehen unter anderem Werbungskosten, Sozialabgaben und der Arbeitnehmer-Pauschbetrag ab. Für ein zweites Arbeitsverhältnis lässt sich beim Finanzamt ein individueller Freibetrag beantragen. Welche Zeile am Ende zählt, hängt vom Vertrag, vom Alter und von einem möglichen Leistungsbezug ab.
Steuerfrei, anrechnungsfrei und beitragsfrei sind drei verschiedene Dinge
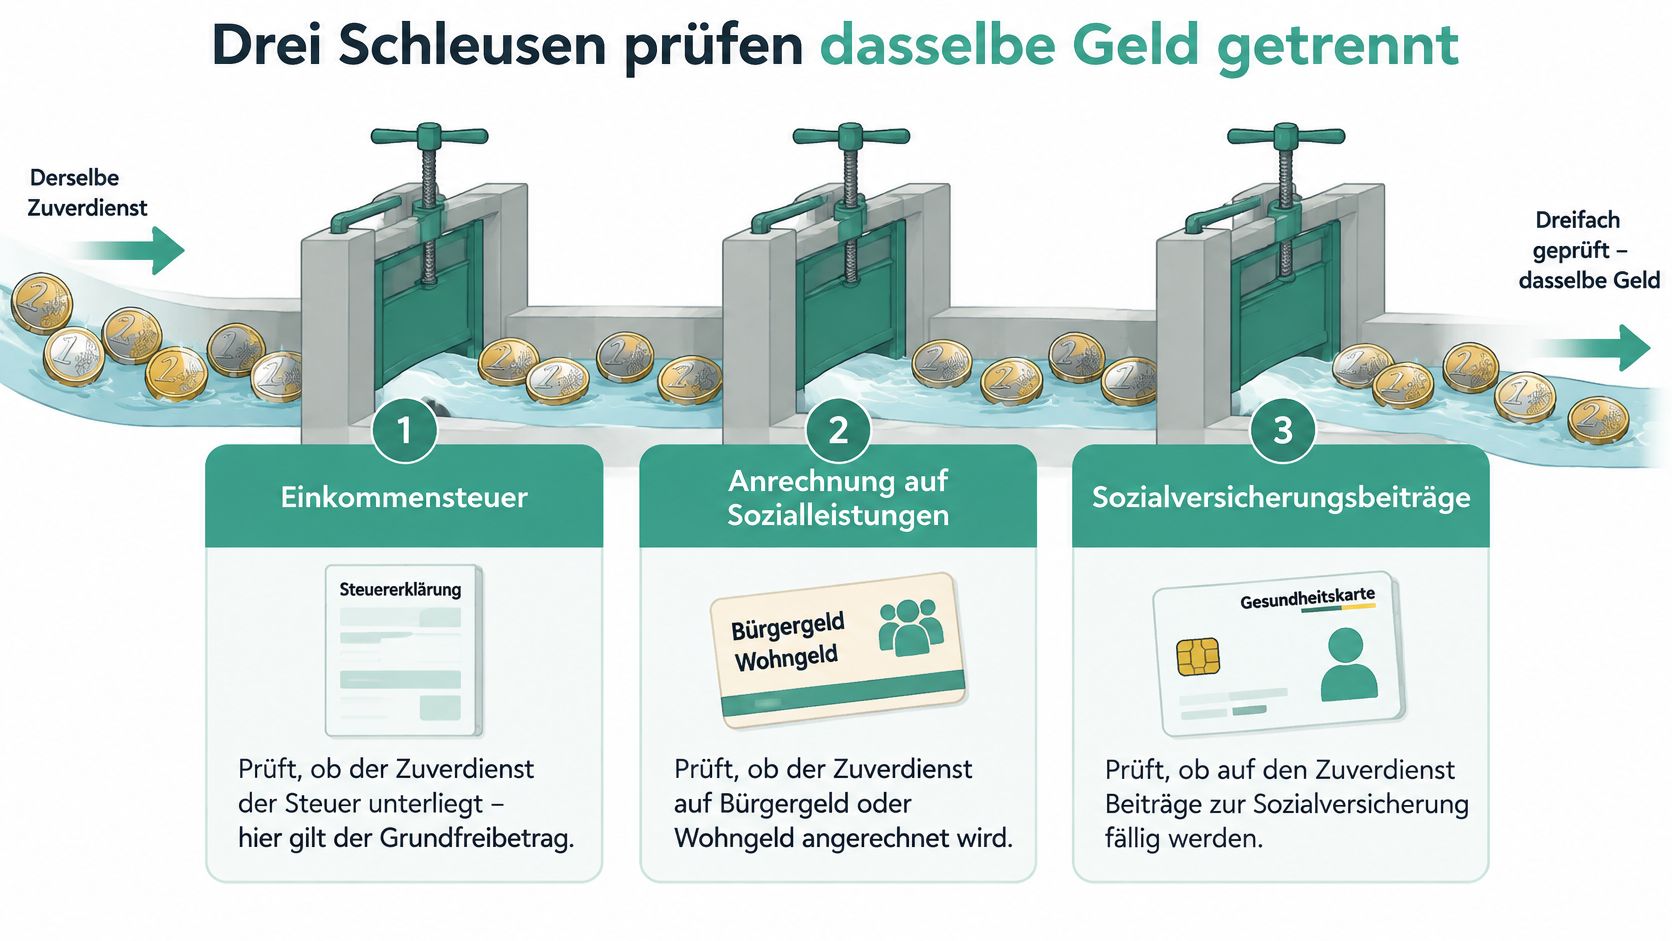
Welcher Zuverdienst als frei gilt, hängt davon ab, welche Behörde rechnet.
Schleuse Einkommensteuer
Maßstab der Einkommensteuer ist das zu versteuernde Jahreseinkommen nach Werbungskosten, Betriebsausgaben, Sonderausgaben und weiteren Freibeträgen. Nach dem Monatsbericht des Bundesfinanzministeriums beträgt der Grundfreibetrag 2026 12.348 Euro. Bis zu diesem Betrag fällt grundsätzlich keine Einkommensteuer an. Bruttolohn und der monatliche Nebenverdienst allein sind dafür die falsche Größe.
Wer aus einem Hauptjob schon steuerpflichtig ist, addiert den Nebenverdienst zu den übrigen Einkünften. Die Summe kann den persönlichen Grenzsteuersatz auslösen, obwohl der Nebenjob für sich unter dem Grundfreibetrag bleibt.
Schleuse Leistung und Schleuse Beitrag
Bürgergeld und Arbeitslosengeld rechnen Zuverdienst nach eigenen Anrechnungsregeln. Kranken-, Pflege-, Renten- und Arbeitslosenversicherung prüfen getrennt, ob Beiträge entstehen. Dieselbe Summe kann die Steuer-Schleuse passieren und die Leistung kürzen oder Beiträge auslösen.
Beim zweiten lohnsteuerpflichtigen Arbeitsverhältnis läuft der Lohn typischerweise zuerst in Steuerklasse VI. Das ist ein Vorauszahlungsverfahren. Die Jahresveranlagung setzt die Steuer fest. Einen Freibetrag für dieses zweite Dienstverhältnis beantragt man beim Finanzamt. Seine Höhe folgt der persönlichen Steuerklasse und den übrigen Einkünften, nicht einer festen Nebenjob-Summe.
Jahresgesamtbetrag, Sachbezüge, Werbungskosten und Sonderausgaben bleiben die Prüfgrößen. Drei Regeln, drei Ergebnisse: Ein niedriger Monatslohn kann steuerlich unauffällig sein und trotzdem Leistung oder Beitrag treffen. Ein höherer, beitragspflichtiger Lohn kann unter einer Sonderregel steuerlich günstiger ausfallen als ein formal kleinerer Job. Welcher Maßstab im Einzelfall zählt, steht im Bescheid.
Minijob, Midijob und Aktivrente im Vergleich
Zwei Verträge mit ähnlichem Stundenumfang können nach der Regelaltersgrenze völlig verschieden behandelt werden.
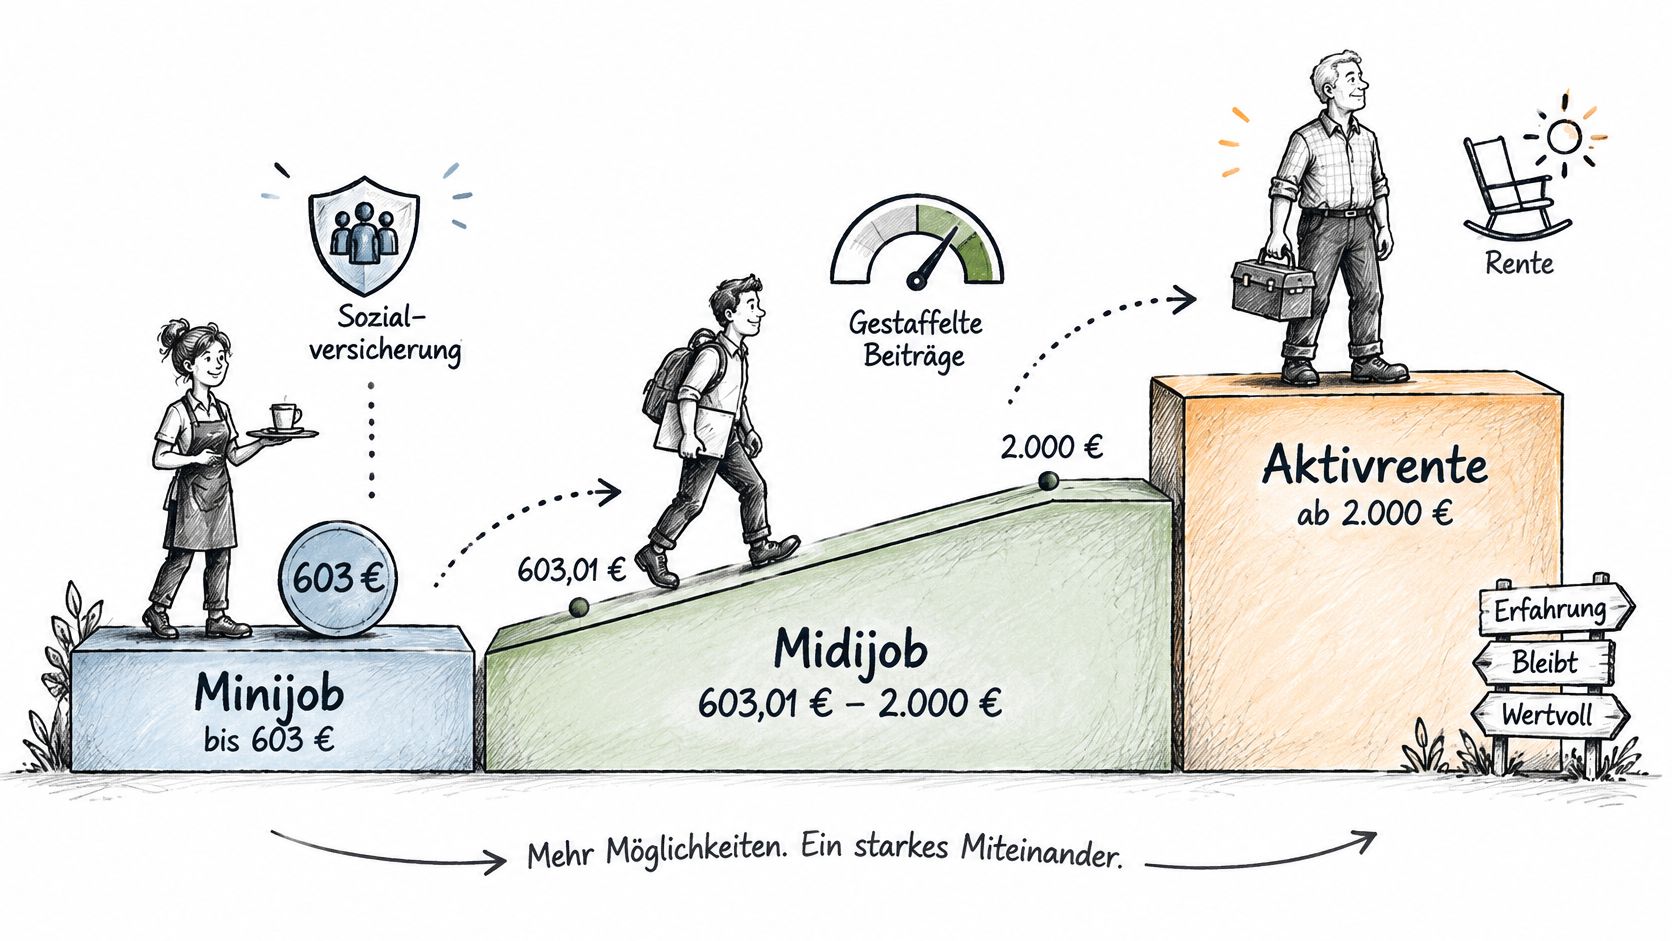
Bis zur Minijob-Grenze bleibt die Beschäftigung für die Arbeitnehmerin oder den Arbeitnehmer sozialversicherungsfrei. Der Arbeitgeber führt Pauschalen ab. Darüber, im Übergangsbereich, greifen reduzierte Arbeitnehmerbeiträge statt der Pauschale. Die Stelle ist dann sozialversicherungspflichtig, nur günstiger gestaltet als ein voller Beitragssatz.
Die umgekehrte Logik der Aktivrente
Nach den FAQ des Bundesfinanzministeriums zur Aktivrente können Personen nach der gesetzlichen Regelaltersgrenze bis zu 2.000 Euro monatlichen Arbeitslohn steuerfrei erhalten, wenn sie sozialversicherungspflichtig beschäftigt sind. Minijobs sind ausgeschlossen, weil sie pauschal sozialversichert werden. Selbstständige und Beamte sind ebenfalls ausgeschlossen.
Ein Übergangsbereichsjob zwischen 603,01 Euro und 2.000 Euro kann begünstigt sein, während ein formal kleinerer Minijob nicht unter die Aktivrente fällt.
Diese umgekehrte Logik widerspricht der Annahme, dass ein niedrigeres Einkommen automatisch steuerlich günstiger ist. Die Formulierung „bis 2.000 Euro steuerfrei“ ohne Beschäftigungsart führt in die falsche Richtung.
Vier Fragen vor der Unterschrift:
- Beschäftigungsart: Minijob, Übergangsbereich oder selbstständige Tätigkeit?
- Alter: Ist die Regelaltersgrenze schon erreicht?
- Versicherung: Ist die Stelle sozialversicherungspflichtig oder nur pauschal versichert?
- Folgen: Was bleibt netto, was kostet der Arbeitgeber, und ändert sich die Nettorente?
Say, eine Arbeitnehmerin steht kurz vor der Regelaltersgrenze und schwankt zwischen einem Minijob und einer Teilzeit im Übergangsbereich. Vor der Grenze kann der Minijob bei den Beiträgen günstiger wirken. Danach kann dieselbe Teilzeit den steuerfreien Aktivrenten-Lohn öffnen, den der Minijob nicht bekommt. Den Vergleich von Abgaben und Netto für die Minijob-Seite liefert der Minijob-Rechner zu Verdienstgrenzen 2026.
Die Abgrenzung ist neu und leicht zu überlesen. Wer nur den niedrigeren Bruttobetrag wählt, verschenkt unter Umständen die Steuerfreiheit.
Studierende und Schüler mit Nebenjob
Bei Werkstudierenden zählt in der Vorlesungszeit zuerst die wöchentliche Arbeitszeit, nicht eine pauschale Euro-Grenze aus dem Internet.
Werkstudentenvertrag
Wer in der Vorlesungszeit unter der üblichen Wochenstunden-Obergrenze bleibt, ist in Kranken-, Pflege- und Arbeitslosenversicherung in der Regel versicherungsfrei. Die Rentenversicherung bleibt grundsätzlich pflichtig. Eine Befreiung ist oft möglich, kostet aber später Rentenansprüche. In der vorlesungsfreien Zeit gilt diese Stundenbegrenzung in dieser Form nicht. Der Vertrag sollte die Stunden deshalb ausdrücklich nennen, sonst rekonstruiert die Krankenkasse den Status aus Stundenzetteln.
Kurzfristige Beschäftigung
Ferienjobs laufen häufig als kurzfristige Beschäftigung. Hier begrenzt das Gesetz die Dauer im Kalenderjahr, nicht den Monatslohn. Mehrere solche Jobs werden zusammengezählt. Wird die Dauer überschritten, wird die Beschäftigung ab diesem Zeitpunkt sozialversicherungspflichtig, nicht automatisch für die ganze bisherige Zeit. Ein Ferienjob bleibt also nicht von allein ohne Beiträge, nur weil er in den Semesterferien liegt.
BAföG und Familienversicherung
Beim BAföG ist Einkommen ein Anrechnungsfaktor, keine Steuer. Die genaue Rechnung steht im Bescheid, nicht in einer allgemeinen Monatsformel. Wer den geplanten Verdienst nicht meldet, riskiert eine Rückforderung. Für Kinder in der kostenlosen Familienversicherung kann ein zu hoher, dauerhafter Nebenverdienst die eigene Versicherungspflicht auslösen. Kurzzeitige Ferienarbeit wird dabei oft anders gewertet als ein ganzjähriger Job. Im Zweifel fragt man die Krankenkasse, bevor der Vertrag unterschrieben ist.
Diese Unterlagen sollten griffbereit liegen:
- Arbeitsvertrag: mit Wochenstunden und Befristung.
- Stundenzettel: damit Vorlesungszeit und Ferien getrennt bleiben.
- Letzter BAföG-Bescheid: als Maßstab für die Meldung.
Eine erste Einordnung der Förderung gibt der BAföG-Rechner. Die verbindliche Auskunft kommt vom Studierendenwerk oder von der Krankenkasse.
Rentner und nebenberufliche Tätigkeiten im Ehrenamt
Darf ein Nebenverdienst die Rente mindern oder bleibt er steuerfrei? Das hängt von zwei getrennten Regeln ab: von der Rentenart und der Art der Tätigkeit.
Bei einer Rente vor Erreichen der Regelaltersgrenze kann Hinzuverdienst die Rentenhöhe beeinflussen. Welche Regel gilt, hängt von der Rentenart und dem individuellen Bescheid ab. Nach Erreichen der Regelaltersgrenze entfällt die Hinzuverdienstgrenze. Wer eine Teilrente bezieht, sollte ebenfalls den Bescheid prüfen, denn die Teilrente ändert nicht die steuerliche Behandlung des Verdienstes.
Jahresfreibetrag statt Freigrenze
Für nebenberufliche Tätigkeiten im gemeinnützigen, mildtätigen oder kirchlichen Bereich gilt unter den gesetzlichen Voraussetzungen ein Steuerfreibetrag von 3.300 Euro pro Jahr, wie das amtliche Lohnsteuer-Handbuch 2026 ausweist. Es handelt sich um einen Jahresfreibetrag, nicht um eine allgemeine Freigrenze für jeden Nebenverdienst.
Für nebenberufliche Tätigkeiten in Ausbildung, Erziehung oder Pflege gilt der Übungsleiterfreibetrag von 3.000 Euro pro Jahr. Die Einkommensteuer-Übersicht 2025 führt diesen Betrag auf. Entscheidend sind die Art der Tätigkeit und die gesetzlichen Voraussetzungen, nicht allein der Name des Vereins.
Gewöhnliche freiberufliche Leistungen, Onlinehandel, Content-Erstellung oder eine private Nebentätigkeit sind nicht automatisch durch einen dieser Freibeträge begünstigt. Werden die Voraussetzungen nicht erfüllt oder Einnahmen über den geltenden Freibetrag hinaus erzielt, kann der übersteigende Teil steuerpflichtig sein.
Steuerfreiheit bedeutet zudem nicht automatisch Anrechnungsfreiheit: Einkommen aus einer Tätigkeit kann bei Sozialleistungen nach eigenen Regeln berücksichtigt werden. Rentner und Ehrenamtliche sollten daher getrennt prüfen, ob ihre Tätigkeit steuerlich begünstigt ist und welche Folgen der Verdienst für die jeweilige Rente oder Leistung hat.
Bürgergeld und Arbeitslosengeld I richtig anrechnen
Bei Sozialleistungen zählt nicht, ob etwas steuerfrei ist. Es zählt, welcher Teil auf die Leistung angerechnet wird.
Für Bürgergeld sieht das SGB II in § 11b einen Grundabsetzbetrag von 100 Euro monatlich aus Erwerbseinkommen vor. Vom Einkommen über 100 bis 520 Euro bleiben zusätzlich 20 Prozent anrechnungsfrei. Über 520 bis 1.000 Euro sind es 30 Prozent, über 1.000 bis 1.200 Euro 10 Prozent.
| Einkommensstufe | Anrechnungsfreier Anteil | Anrechnungsfrei bei 520 Euro |
|---|---|---|
| Bis 100 Euro | 100 Euro Grundabsetzbetrag | 100 Euro |
| Über 100 bis 520 Euro | 20 Prozent dieses Teils | 84 Euro |
| Über 520 bis 1.000 Euro | 30 Prozent dieses Teils | 0 Euro |
| Über 1.000 bis 1.200 Euro | 10 Prozent dieses Teils | 0 Euro |
| Summe | Anrechnungsfrei insgesamt | 184 Euro |
Das Beispiel mit 520 Euro
Bei 520 Euro Erwerbseinkommen greifen nur die ersten beiden Stufen. Die 100 Euro Grundabsetzbetrag bleiben komplett anrechnungsfrei. Daneben liegen 420 Euro im Band bis 520 Euro. Davon bleiben 20 Prozent frei, also 84 Euro. Zusammen sind das 184 Euro, bevor weitere individuelle Abzüge hinzukommen. Die Stufen darüber bleiben bei diesem Lohn bei 0 Euro, weil der Verdienst sie nicht erreicht.
Diese 184 Euro sind nicht steuerfrei. Sie bleiben bei der Berechnung des Bürgergeldanspruchs unberücksichtigt. Der Rest des Erwerbseinkommens mindert die Leistung.
Arbeitslosengeld I
Beim Arbeitslosengeld I gilt eine andere Grenze. Nach § 155 SGB III bleiben grundsätzlich 165 Euro monatliches Nebeneinkommen anrechnungsfrei, nachdem Steuern, Sozialversicherungsbeiträge und Werbungskosten berücksichtigt wurden. Steuerfrei, anrechnungsfrei und beitragsfrei bleiben damit drei verschiedene Konzepte. Die Leistungsstelle weist die Rechnung im Bescheid aus.
Schwankt der Nebenverdienst, sollte die Monatsrechnung jedes Mal neu laufen. Eine Orientierung zum Arbeitslosengeld gibt der Arbeitslosengeld-Rechner. Verbindlich bleibt der Bescheid der Agentur für Arbeit.
Ein Rechenbeispiel Schritt für Schritt
Say, ein Hauptjob bringt 3.000 Euro brutto im Monat, also 36.000 Euro im Jahr. Dazu kommt ein Minijob mit 450 Euro im Monat, also 5.400 Euro im Jahr. Die Person hat keinen Bürgergeld-Anspruch. Die Leistungsrechnung steht nur als Vergleich daneben.
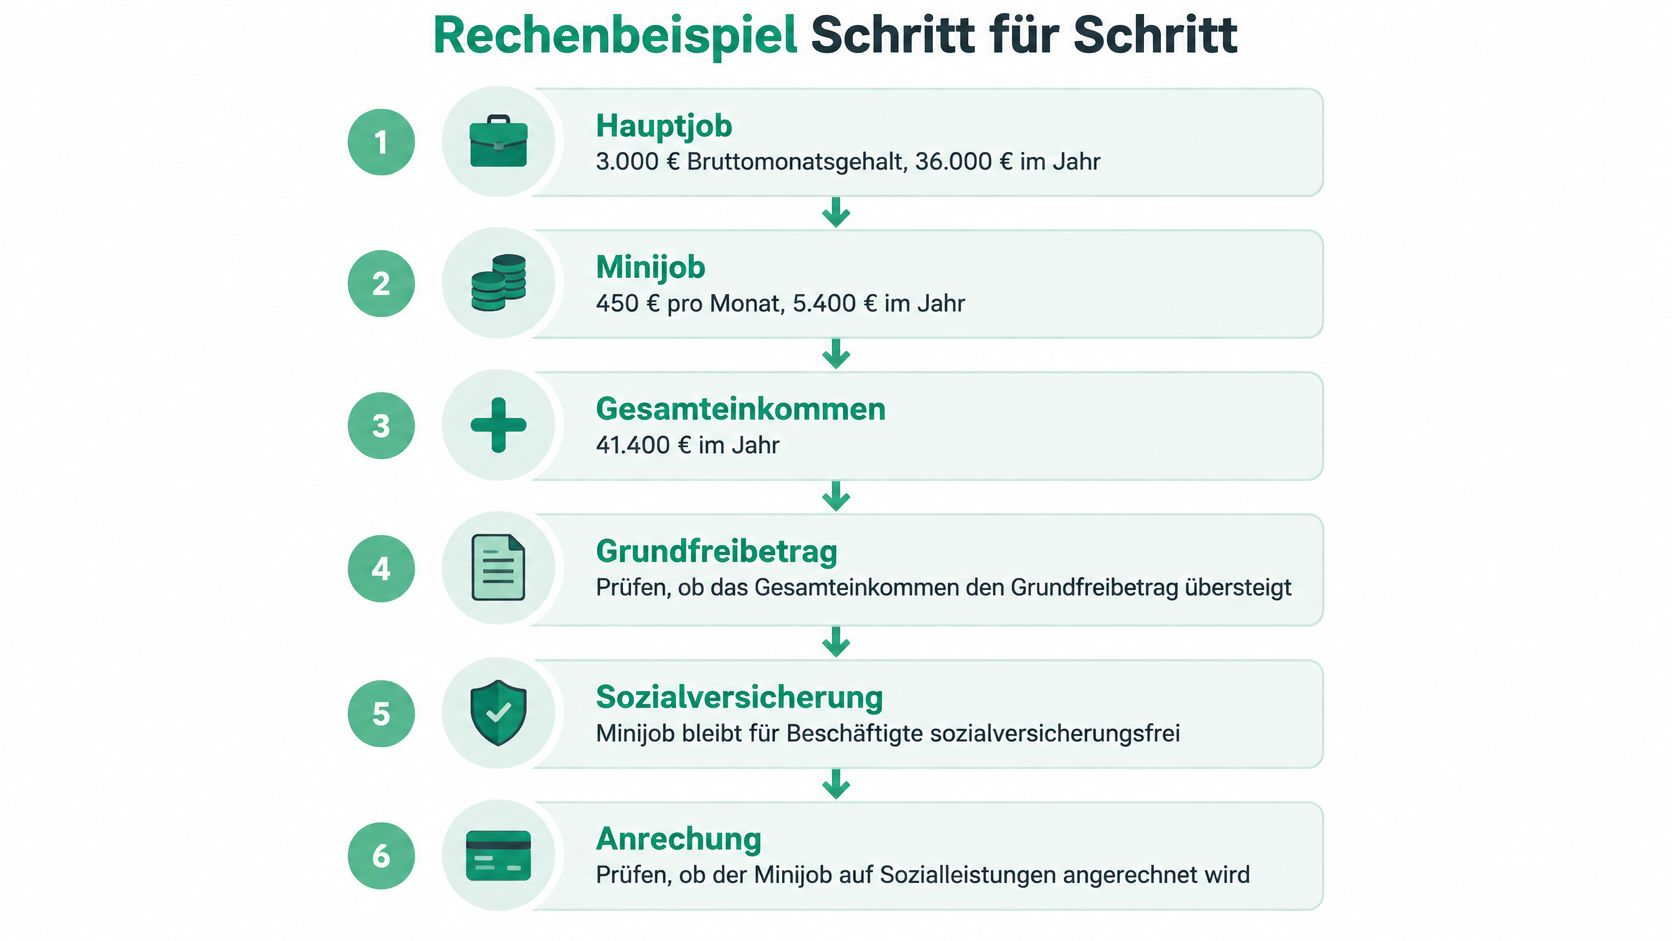
- Jahreseinkünfte addieren. 36.000 Euro plus 5.400 Euro ergeben 41.400 Euro Arbeitslohn brutto. Sachbezüge kämen oben drauf, hier gibt es keine.
- Versicherungsstatus je Job. Der Minijob liegt unter der Minijob-Grenze und bleibt für die beschäftigte Person beitragsfrei. Der Arbeitgeber zahlt die Pauschalen. Der Hauptjob läuft mit den normalen Arbeitnehmerbeiträgen.
- Steuer auf das Jahr sehen. 41.400 Euro liegen deutlich über dem Grundfreibetrag, es entsteht also Einkommensteuer. Die monatliche Lohnsteuer, auch in Steuerklasse VI auf dem Zweitjob, ist nur eine Vorauszahlung. Maßgeblich ist die Veranlagung nach Abzügen.
- Leistung nur bei Anspruch. Bei 3.000 Euro Hauptjob besteht in der Regel kein Bürgergeld-Anspruch, dieser Schritt entfällt. Nur zum Vergleich, an einem Minijob-Lohn von 450 Euro: 100 Euro Grundabsetzbetrag plus 20 Prozent von 350 Euro, also 70 Euro. Zusammen bleiben 170 Euro anrechnungsfrei, 280 Euro würden auf eine Leistung wirken.
- Bescheid abgleichen. Den Rest überträgt man in die Einkommensteuererklärung und vergleicht ihn mit dem Steuerbescheid, nicht mit der monatlichen Abrechnung.
Fünf Prüffragen vor dem nächsten Vertrag: Welche Einkunftsarten liegen vor? Wie hoch ist der Jahresgesamtbetrag? Welcher Versicherungsstatus gilt je Job? Besteht ein Leistungsbezug? Stimmt das Ergebnis mit dem Bescheid überein?
Gesamteinkommen zuerst gegenprüfen, dann handeln
Die Reihenfolge schützt vor der falschen Monatszahl. Zuerst das Jahreseinkommen aus allen Quellen aufstellen, einschließlich Sachbezügen. Dann Beschäftigungsart und Versicherungsstatus klären. Zuletzt prüfen, ob Bürgergeld, BAföG, Elterngeld oder Rente den Betrag überhaupt sehen.
Liegt ein aktueller Bescheid vor, gehört er auf den Tisch, bevor ein zweiter Vertrag unterschrieben wird. Bei Unklarheit fragen Leistungsstelle oder Finanzamt, nicht eine allgemeine Tabelle.
Für die Beitragsseite im Übergangsbereich rechnen wir die Gleitzone von 603 Euro bis 2.000 Euro im Midijob-Rechner. Das Nettogehalt aus dem Hauptjob, mit Steuerklasse, Sozialabgaben und Bundesland, liefert der Brutto-Netto-Rechner 2026. Ablauf: Gehalt eingeben, Minijob und Midijob nebeneinanderlegen, Ergebnis mit dem Bescheid abgleichen. Schwankt der Lohn im Jahresverlauf, die Rechnung wiederholen. Ein einmaliges Ergebnis aus dem Januar trägt den Dezember nicht.
Brutto-Netto-Check rechnet Nettogehalt, Sozialabgaben und Leistungsfragen nach dem aktuellen deutschen Recht, damit die Frage nach dem steuerfreien Zuverdienst nicht an einer einzelnen Monatszahl hängen bleibt. Wer Hauptjob, Nebenjob und Bescheid gegeneinanderhalten will, findet die passenden Rechner an einem Ort. Die Übersicht und den Einstieg gibt es bei Brutto-Netto-Check.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.