
Wird der Altersentlastungsbetrag automatisch berücksichtigt
Ja, beim laufenden Lohnsteuerabzug 2026 wird der Altersentlastungsbetrag berücksichtigt, wenn das 64. Lebensjahr vor dem 1. Januar vollendet war und das Geburtsdatum in den ELStAM steht. Der Satz beträgt 12,8 Prozent der begünstigten Einkünfte, höchstens 608 Euro im Jahr, und weder das Bruttoentgelt noch die Sozialversicherungsbeiträge ändern sich.
Viele erwarten den Betrag als eigenen Freibetrag in den elektronischen Lohnsteuerabzugsmerkmalen. Warum sinkt die Lohnsteuer trotzdem, obwohl dort kein extra Feld steht? Weil die Lohnsoftware das Geburtsdatum liest und den Abzug selbst rechnet. Automatisch heißt hier Rechenweg, nicht Steuerfreiheit und nicht ein zweiter Antrag.
Inhaltsverzeichnis
- Ja beim laufenden Lohn mit Bedingungen
- Höhe und Anspruch im Jahr 2026
- Sonderzahlungen und pauschaler Arbeitslohn
- Rente Miete und Kapital in der Steuererklärung
- Lohnabrechnung Schritt für Schritt prüfen
- Nettolohn mit dem Altersentlastungsbetrag nachrechnen
Ja beim laufenden Lohn mit Bedingungen
Stell dir Sabine vor. Sie ist 1960 geboren, arbeitet 2026 in Teilzeit und hat ein korrektes Geburtsdatum in den ELStAM. Ihr Arbeitgeber braucht keinen Antrag. Die Abrechnungssoftware prüft den Stichtag und setzt den Altersentlastungsbetrag beim monatlichen Lohnsteuerabzug an. Die Lohnsteuer sinkt. Das Brutto bleibt gleich, die Sozialbeiträge bleiben gleich, und das Netto steigt nur um die ersparte Lohnsteuer.
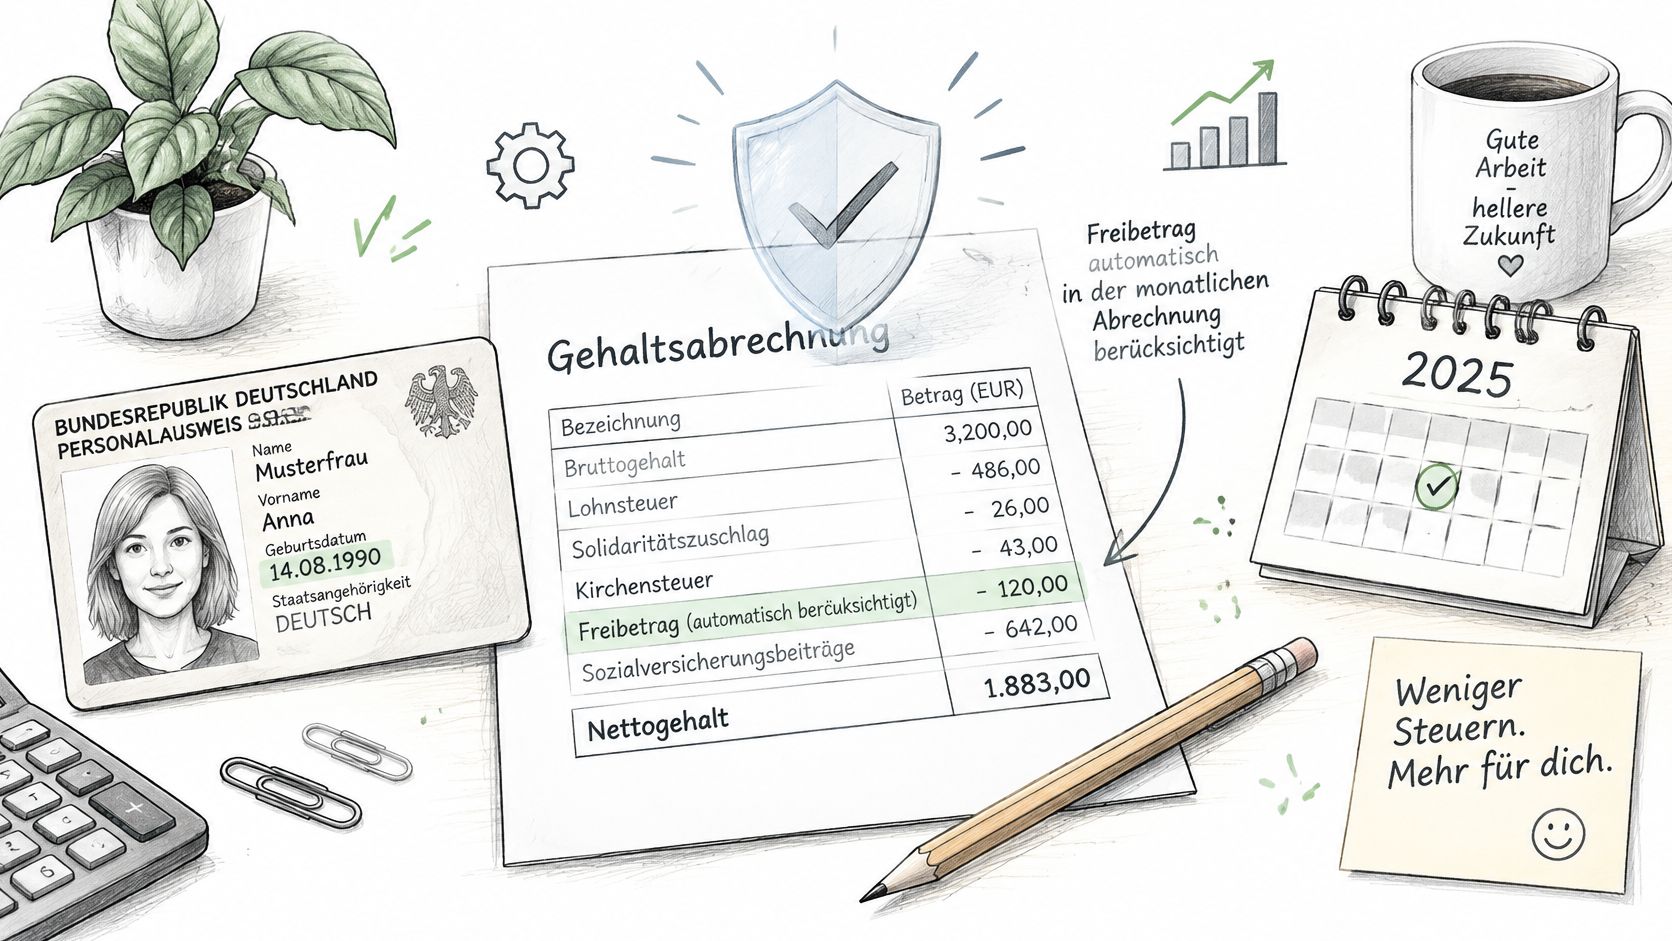
Ob wird der Altersentlastungsbetrag automatisch berücksichtigt, hängt an zwei Voraussetzungen. Nach der Verwaltungsanweisung zum § 24a EStG gilt der Abzug beim laufenden Arbeitslohn, wenn die Person vor Beginn des Kalenderjahres das 64. Lebensjahr vollendet hatte und die Altersdaten in den ELStAM oder den Arbeitgeberdaten vorliegen. Eine zusätzliche Eintragung auf der Gehaltsabrechnung ist nicht nötig, solange der Arbeitgeber diese Merkmale korrekt verarbeitet. Technisch mindert der Betrag den für die Lohnsteuer maßgeblichen Jahresarbeitslohn, nicht das Brutto und nicht die Sozialversicherung. Bei mehreren Arbeitgebern, einem Wechsel oder fehlerhaften Daten sollte die Abrechnung geprüft und gegebenenfalls eine Veranlagung genutzt werden.
Kein eigenes ELStAM-Merkmal
Der Betrag wird nicht als separates elektronisches Lohnsteuerabzugsmerkmal geführt. Der Arbeitgeber prüft das gespeicherte Geburtsdatum, und moderne Lohnsoftware rechnet danach meist von selbst. Die Lohnsteuer-Hinweise 2026 zu § 24a EStG nennen für 2026 12,8 Prozent und einen Höchstbetrag von 608 Euro. Wer erst im laufenden Jahr 64 wird, erfüllt die Voraussetzung für dieses Jahr noch nicht.
Die prüfbare Frage lautet nicht „Hat das Finanzamt einen Freibetrag eingetragen?“, sondern „Steht das Geburtsdatum korrekt in den ELStAM, und hat die Software den Abzug in die Lohnsteuer gerechnet?“
Fehlt der Effekt, liegt die Ursache meist an falschen Stammdaten, nicht aktualisierter Software oder einem Abrechnungsfehler. Ein vergessener Antrag ist selten der Grund.
Drei Gruppen, drei Antworten
- Schon vor 2026 64: Der Effekt kann im Monat sichtbar sein, sobald das Geburtsdatum stimmt. Ein zweiter Antrag ist nicht der normale Weg.
- Wird 2026 erst 64: Dieses Kalenderjahr bleibt ohne den Abzug. Der Anspruch beginnt mit dem folgenden Jahr und bleibt dann an diesem Jahrgang hängen.
- Lohn plus Rente, Miete oder Kapital: Der Monat zeigt nur den Lohnanteil. Die endgültige Höhe steht im Einkommensteuerbescheid, weil weitere positive Einkünfte erst dort zusammenkommen.
Wer nur den Lohnsteuerabzug überschlagen will, bevor die Abrechnung kommt, kann den Lohnsteuerrechner mit Steuerklasse und Jahr gegenrechnen. Er ersetzt nicht die ELStAM-Prüfung, zeigt aber, ob die einbehaltene Lohnsteuer zur Erwartung passt.
Höhe und Anspruch im Jahr 2026
Begünstigt ist nicht pauschal jeder Ruhestand. Maßgeblich ist das Kalenderjahr, das auf die Vollendung des 64. Lebensjahres folgt. Der Prozentsatz dieses Jahres bleibt für den Jahrgang festgeschrieben und wird später nicht angehoben.
| Kalenderjahr | Prozentsatz | Höchstbetrag | Bei 4.000 Euro | Bei 6.000 Euro |
|---|---|---|---|---|
| 2005 | 40,0 Prozent | 1.900 Euro | 1.600 Euro | 1.900 Euro gedeckelt |
| 2025 | 13,6 Prozent | 646 Euro | 544 Euro | 646 Euro gedeckelt |
| 2026 | 12,8 Prozent | 608 Euro | 512 Euro | 608 Euro gedeckelt |
| 2027 | 12,0 Prozent | 570 Euro | 480 Euro | 570 Euro gedeckelt |
Die Zeile 2026 stammt aus der Staffel des BMF zu § 24a EStG. Bei 4.000 Euro begünstigtem Einkommen ergeben 12,8 Prozent 512 Euro. Bei 6.000 Euro wären es rechnerisch 768 Euro, es gelten 608 Euro. Dieselbe Quelle nennt für 2025 noch 13,6 Prozent und maximal 646 Euro, für 2027 dann 12,0 Prozent und 570 Euro. Die Werte 40,0 Prozent und 1.900 Euro für das Folgejahr 2005 stehen in der amtlichen Übersicht zum Altersentlastungsbetrag. Die Beträge bei 4.000 Euro für 2005, 2025 und 2027 sind die reine Prozentrechnung unterhalb der jeweiligen Deckelung.
Was in die Basis gehört
Begünstigt werden der Arbeitslohn und die positive Summe bestimmter anderer Einkünfte, insbesondere Einkünfte außerhalb nichtselbstständiger Arbeit. Eine Rente als solche ist nicht automatisch dieselbe Basis. Wer sein begünstigtes Einkommen grob mit 12,8 Prozent multipliziert, sieht sofort, ob das Ergebnis unter 608 Euro bleibt oder der Deckel greift.
Ein Rechner braucht deshalb drei Eingaben, nicht nur das Alter. Das Geburtsjahr legt den festgeschriebenen Satz fest. Das Kalenderjahr sagt, ob der Stichtag schon erreicht ist. Das begünstigte Einkommen entscheidet, ob der Prozentsatz oder der Höchstbetrag gewinnt. Wer den Jahrgang mit einer jährlichen Erhöhung verwechselt, rechnet sich einen Vorteil, den das Gesetz nicht nachliefert.
Jahrgang statt Wunschwert: Später geborene Personen behalten den niedrigeren Satz ihres ersten maßgeblichen Jahres. Eine spätere Tabelle hebt ihn nicht an.
Sonderzahlungen und pauschaler Arbeitslohn
Nicht jeder Euro auf der Abrechnung trägt den Abzug. Die Reihenfolge im Kalenderjahr entscheidet, wie viel vom Jahresbetrag noch übrig ist.
| Vergütungsfall | Abzug im Lohnsteuerabzug | Grenze |
|---|---|---|
| Laufender steuerpflichtiger Arbeitslohn | Ja, wenn das Geburtsdatum in ELStAM passt | Jahres-Höchstbetrag 608 Euro 2026 |
| Sonstige Bezüge und Einmalzahlungen | Nur der noch nicht verbrauchte Jahresbetrag | Späterer laufender Lohn nur anteilig vom Rest |
| Pauschal besteuerter Arbeitslohn nach §§ 40 bis 40b EStG | Nein | Abzug ausdrücklich ausgeschlossen |
| Versorgungsbezüge | Nein als Bemessungsgrundlage | Nicht mit dem Rentenfreibetrag vermischen |
Die Lohnsteuer-Hinweise 2026 zu § 39b EStG begrenzen den Abzug bei sonstigen Bezügen auf den noch nicht verbrauchten Jahresbetrag. Wird der Betrag zuerst bei einer Einmalzahlung angesetzt und folgt später laufender Arbeitslohn, darf nur der Rest anteilig weiterlaufen. Für pauschal besteuerten Arbeitslohn nach den §§ 40 bis 40b EStG ist der Abzug ausgeschlossen. Dieselbe Verwaltung stellt klar, dass die unterjährige Einbehaltung die Behandlung im Arbeitgeber-Jahresausgleich und in der Veranlagung nicht verändert.
März vor April
Angenommen, im März kommt eine Einmalzahlung und die Software setzt einen Teil des Jahresbetrags dort an. Ab April sieht der laufende Lohn nur noch den Rest. Die April-Zeile ist dann kleiner, ohne dass die Stammdaten falsch wären. Wer die Monate einzeln vergleicht, hält die Schwankung leicht für einen Fehler.
Pauschale Extras bleiben außen vor, auch wenn Alter und ELStAM stimmen. Dort fehlt der Effekt zu Recht. Versorgungsbezüge sind bei dieser Berechnung keine Bemessungsgrundlage und gehören nicht in dieselbe Schublade wie der Rentenfreibetrag.
Kapital, Miete oder selbstständige Einkünfte prüft der Lohnabzug nicht zu Ende. Ob der individuelle Betrag erst in der Steuererklärung vollständig ankommt, zeigt erst die Veranlagung.
Rente Miete und Kapital in der Steuererklärung
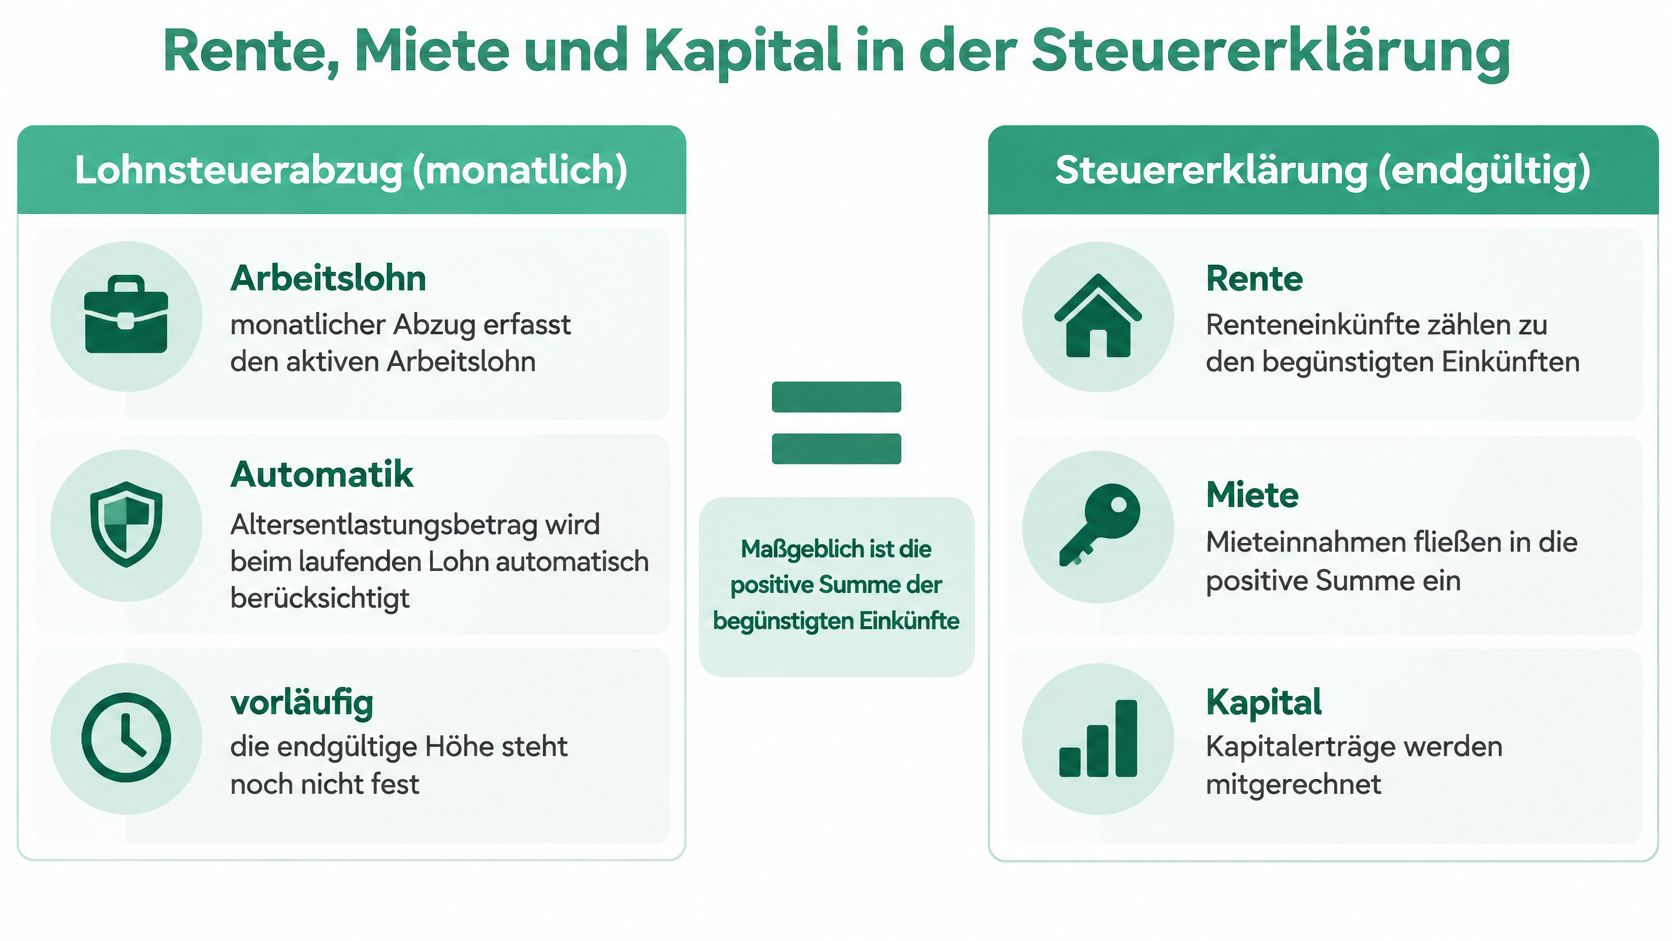
Was passiert, wenn neben dem Arbeitslohn auch Rente, Mieteinnahmen oder Kapitalerträge dazukommen? Die Lohnabrechnung zeigt nur, wie der Altersentlastungsbetrag beim Arbeitslohn berücksichtigt wird. Die Jahressteuer prüft die Einkünfte zusammen und begrenzt den Betrag auf den geltenden Höchstbetrag.
Nebenjob, Rente, Miete
Eva ist 66, hat 2026 einen Nebenjob, eine kleine gesetzliche Rente und positive Mieteinnahmen. Der Arbeitgeber kann den Altersentlastungsbetrag beim Arbeitslohn berücksichtigen, ohne dass Eva dafür einen eigenen Freibetrag beantragt. Die gesetzliche Rente wird dagegen mit dem Rentenfreibetrag betrachtet. Wer die Rente gesondert einordnen möchte, hält den steuerpflichtigen Rentenanteil und den Rentenfreibetrag getrennt vom Altersentlastungsbetrag. Eine Berechnung des steuerpflichtigen Rentenanteils ersetzt nicht die Betrachtung der übrigen Einkünfte.
Für die Jahresprüfung zählt auch, ob positive Mieteinkünfte vorliegen. Ein Verlust aus Vermietung erhöht den begünstigten Betrag nicht. Versorgungsbezüge sind beim Lohnsteuerabzug keine Bemessungsgrundlage für den Altersentlastungsbetrag.
Kapitalerträge und weitere Einkünfte lassen sich ebenfalls nicht abschließend aus der monatlichen Lohnabrechnung ablesen. Das Finanzamt berücksichtigt das Zusammenspiel der Einkunftsarten bei der Veranlagung. Deshalb kann trotz zutreffendem Nettolohn eine Erstattung oder Nachzahlung entstehen.
Das Finanzamt NRW zum Lohnsteuer-Ermäßigungsantrag erläutert den Unterschied zwischen der Berücksichtigung beim laufenden Arbeitslohn und der Jahressteuer. Liegen mehrere Einkunftsarten vor, ist die Steuererklärung der Ort, an dem sie zusammengeführt werden. Ein Nebenjob ohne weitere Einkünfte ist dagegen der einfachere Fall.
Wie sich Lohnabzug und Jahresbescheid unterscheiden, zeigt dieses kurze Erklärvideo.
Lohnabrechnung Schritt für Schritt prüfen
Die Unterlagen liegen in einer festen Reihenfolge auf dem Tisch. Jeder Schritt hat einen typischen Fehlgriff.
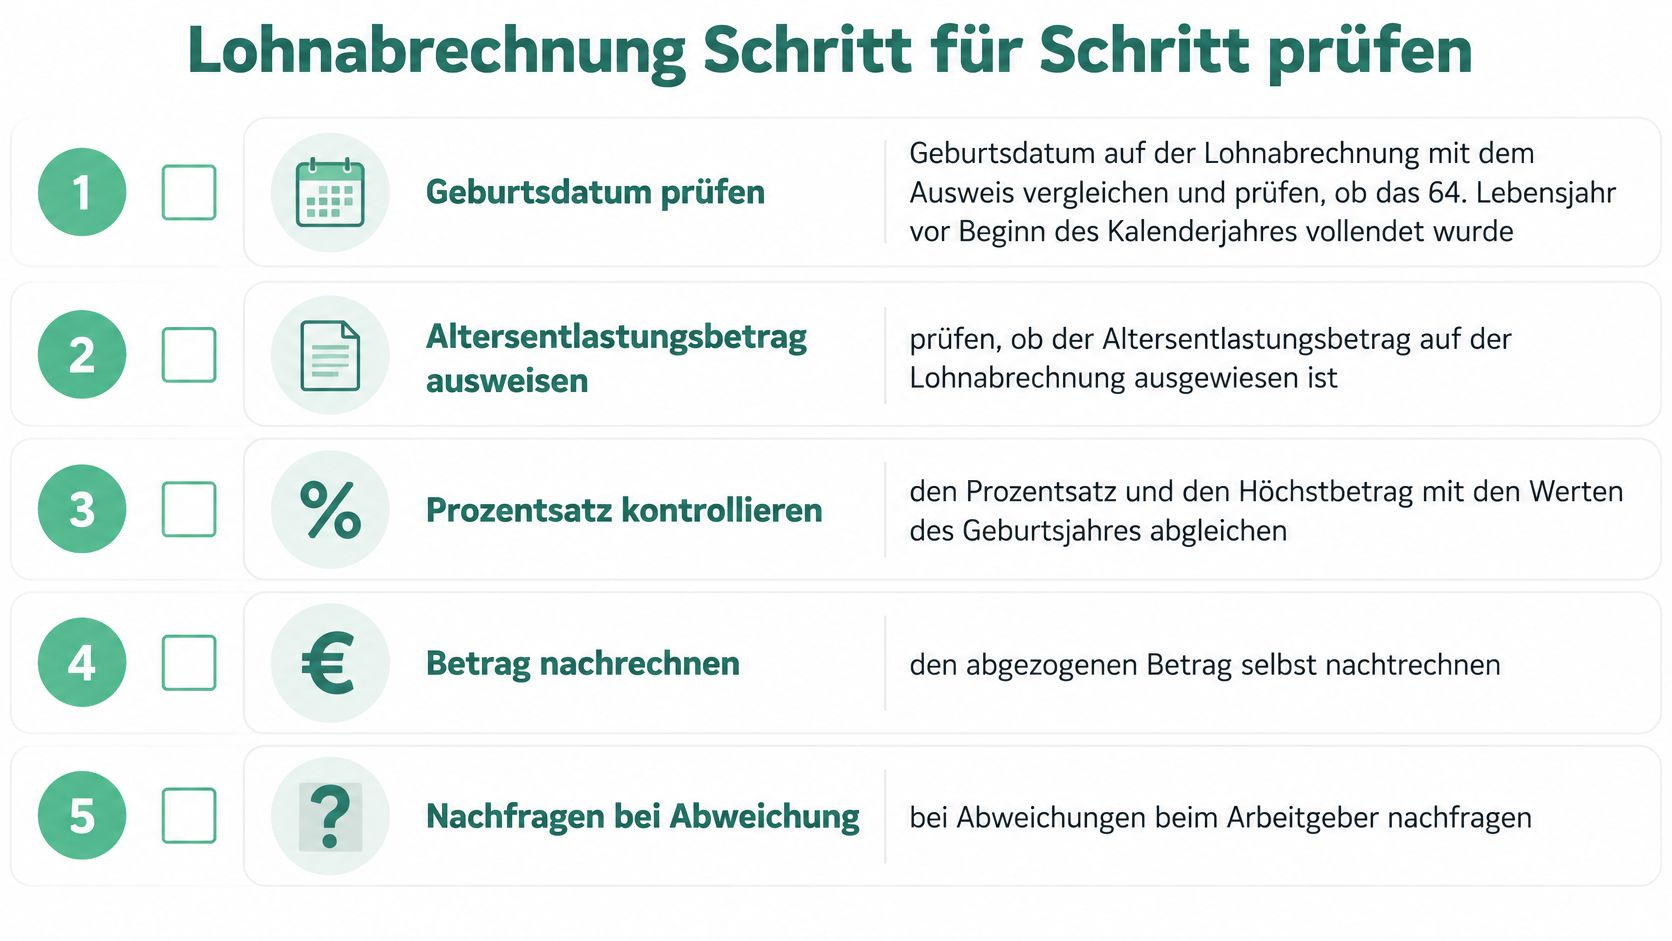
- Geburtsdatum gegen den Ausweis. Steht auf der Abrechnung dasselbe Datum, und war das 64. Lebensjahr vor dem 1. Januar des Abrechnungsjahres vollendet? Der häufigste Fehler ist ein falsches Geburtsjahr in den Stammdaten.
- ELStAM, nicht ein Freibetragsfeld. Dort gibt es keinen eigenen Schalter für den Altersentlastungsbetrag. Entscheidend ist, ob dasselbe Geburtsdatum hinterlegt ist. Veraltete Stammdaten überleben einen Arbeitgeberwechsel oft unbemerkt.
- Nur die Lohnsteuerzeile vergleichen. Der Unterschied zum Vormonat oder zu einer Abrechnung ohne Abzug sitzt in der Lohnsteuer, nicht in den Sozialbeiträgen. Eine Sonderzahlung im Vormonat erklärt viele Sprünge, ohne dass die Software den Abzug vergessen hätte.
- Jahresverbrauch gegenrechnen. Einmalzahlungen können den Höchstbetrag schon aufgebraucht haben. Dann ist ein kleinerer Monatsabzug korrekt, kein Defekt.
- Pauschale Bestandteile ausklammern. Bei ihnen ist der Abzug ausgeschlossen. Sie gehören nicht in die Kontrollrechnung des steuerpflichtigen Lohns.
- Wechsel und zweites Dienstverhältnis. Bei fehlerhaften Daten bittet man die Personalabteilung um eine Korrektur der ELStAM und plant den Jahresausgleich oder die Erklärung. Zwei Arbeitgeber sehen den gemeinsamen Jahresbetrag nicht automatisch.
- Weitere positive Einkünfte. Dann ist der Einkommensteuerbescheid die endgültige Stelle. Die Verwechslung mit dem Rentenfreibetrag ist hier der häufigste Irrtum.
Eine knappe Mail an die Lohnbuchhaltung reicht oft. Geburtsdatum, Steuerklasse und die Frage, ob der Abzug in der Lohnsteuer steckt. Kein Antragstext, keine Vermutung über einen fehlenden Freibetrag.
Hakt die Liste durch und der Betrag fehlt trotzdem, liegt der nächste Schritt bei den Stammdaten, nicht bei einem neuen Formular.
Nettolohn mit dem Altersentlastungsbetrag nachrechnen
Wie verändert der Altersentlastungsbetrag den Nettolohn tatsächlich? Er mindert die steuerliche Bemessungsgrundlage, nicht das Brutto und nicht die Sozialabgaben. Bei laufendem Arbeitslohn hängt der monatliche Effekt davon ab, ob die Lohnsoftware die Voraussetzungen und den Jahresbetrag korrekt berücksichtigt.
Wer zusätzlich Rente, Miete, Kapital- oder selbstständige Einkünfte hat, sollte den Monat nicht mit dem Jahresergebnis verwechseln. Die Einkommensteuererklärung berücksichtigt die Einkünfte des ganzen Jahres und den geltenden Höchstbetrag.
Nettovergleich als letzter Schritt
Für einen Nettolohnvergleich sollten Steuerklasse, Bundesland, Kirchensteuer und das Jahr 2026 übereinstimmen. Der Brutto-Netto-Rechner für 2026 berechnet das Nettogehalt mit allen Steuerklassen, Sozialabgaben und Bundesländern. Seine Rechenlogik basiert auf den amtlichen Programmablaufplänen des Bundesministeriums der Finanzen und den gültigen Beitragssätzen für 2026. Der Rechner ersetzt jedoch keine Prüfung, ob der Altersentlastungsbetrag in der individuellen Abrechnung berücksichtigt wurde.
Der Betrag von 608 Euro erhöht das Netto nicht direkt. Er verringert den steuerpflichtigen Arbeitslohn; das Netto steigt um die dadurch ersparte Lohnsteuer. Bei einem angenommenen Grenzsteuersatz von 20 Prozent entspricht das grob 120 Euro im Jahr. Der tatsächliche Effekt hängt unter anderem von der persönlichen Steuerbelastung ab.
Vergleiche auf der Abrechnung die Lohnsteuerzeile und prüfe, ob die Sozialabgaben unverändert bleiben. Sind weitere Einkünfte vorhanden, zählt für das endgültige Ergebnis die Steuererklärung für das Jahr 2026, nicht eine einzelne Monatsabrechnung.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.