
Abzüge Steuerklasse 1 in Prozent: So rechnen Sie Ihr Netto
Wie viel Prozent von Ihrem Bruttogehalt werden in Steuerklasse 1 tatsächlich abgezogen, und warum steht auf zwei Gehaltsabrechnungen trotz desselben Steuermodells oft ein anderer Prozentsatz? Genau hier liegt der häufigste Denkfehler: Für Steuerklasse 1 gibt es keine einzige feste Abzugsquote.
Ein Teil der Abzüge folgt festen gesetzlichen Beitragssätzen. Die tatsächliche Quote auf Ihrer Lohnabrechnung hängt aber zusätzlich von Ihrem Bruttogehalt, den Beitragsbemessungsgrenzen, der Lohnsteuer, der Krankenversicherung, dem Kinderstatus und möglichen Kirchensteuermerkmalen ab. Wer diese beiden Ebenen trennt, kann die eigene Abrechnung deutlich leichter lesen.
Inhaltsverzeichnis
- Verstehen der Grundabzüge in Steuerklasse 1
- Pflichtbeiträge zur Sozialversicherung im Detail
- Wie die Lohnsteuer in Steuerklasse 1 funktioniert
- Solidaritätszuschlag und Kirchensteuer verstehen
- Beispielrechnung und effektive Abzugsquote
- Praktische Tipps für die Gehaltsplanung
Verstehen der Grundabzüge in Steuerklasse 1
Steuerklasse 1 gilt in Deutschland grundsätzlich für ledige, geschiedene oder dauerhaft getrennt lebende Arbeitnehmerinnen und Arbeitnehmer. Sie bestimmt vor allem, wie der Arbeitgeber die Lohnsteuer als Vorauszahlung berechnet. Sie ist aber nicht gleichbedeutend mit einer festen Gesamtabzugsquote.
Schauen Sie auf Ihrer Abrechnung zunächst nicht auf eine einzige Prozentzahl, sondern auf einzelne Positionen:
- Bruttolohn: Das ist die Ausgangsbasis vor Abzügen.
- Sozialversicherung: Dazu gehören Kranken-, Pflege-, Renten- und Arbeitslosenversicherung.
- Lohnsteuer: Sie richtet sich unter anderem nach dem steuerpflichtigen Einkommen und den geltenden Freibeträgen.
- Zusatzabzüge: Je nach persönlicher Situation können Kirchensteuer und Solidaritätszuschlag hinzukommen.
Die entscheidende Unterscheidung lautet daher: Ein gesetzlicher Beitragssatz ist nicht automatisch Ihr effektiver Abzug vom gesamten Brutto. Bei der Rentenversicherung wird beispielsweise ein fester Prozentsatz auf beitragspflichtiges Einkommen angewendet. Die Lohnsteuer funktioniert dagegen nicht wie ein einfacher Pauschalbetrag, der bei jedem Gehalt denselben Anteil einnimmt.
Praktische Regel: Rechnen Sie die Summe aller Abzüge durch das Bruttogehalt. Erst dieses Ergebnis zeigt Ihre persönliche effektive Abzugsquote.
Bei niedrigeren Einkommen kann die Lohnsteuer zunächst vollständig entfallen, während Sozialbeiträge trotzdem anfallen. Bei höheren Einkommen greifen Beitragsbemessungsgrenzen, sodass bestimmte Versicherungsbeiträge nicht unbegrenzt mit dem Gehalt steigen. Deshalb kann die prozentuale Gesamtbelastung bei verschiedenen Gehältern sinken, steigen oder sich nur langsam verändern, obwohl die gesetzlichen Beitragssätze unverändert bleiben.
Wer nach „Abzüge Steuerklasse 1 in Prozent“ sucht, braucht deshalb keine einzelne Standardzahl, sondern eine Rechnung mit den eigenen Daten. Die Steuerklasse ist nur ein Bestandteil der Abrechnung.
Pflichtbeiträge zur Sozialversicherung im Detail
Die Sozialversicherung ist bei Arbeitnehmerinnen und Arbeitnehmern oft der Teil der Abzüge, der sich am besten vorhersagen lässt. Die Satzhöhen sind gesetzlich festgelegt, doch der tatsächliche Abzug hängt davon ab, wie hoch Ihr beitragspflichtiges Einkommen ist und wo die Beitragsbemessungsgrenzen liegen. Für 2026 werden für die gesetzliche Rentenversicherung 18,6 Prozent, für die Arbeitslosenversicherung 2,6 Prozent und für die Pflegeversicherung regulär 3,6 Prozent genannt. In der gesetzlichen Krankenversicherung gilt ein allgemeiner Beitragssatz von 14,6 Prozent, dazu kommt der kassenindividuelle Zusatzbeitrag. Die Einordnung dieser Abzüge finden Sie in der Übersicht zu Steuerklasse 1 und Sozialabgaben.
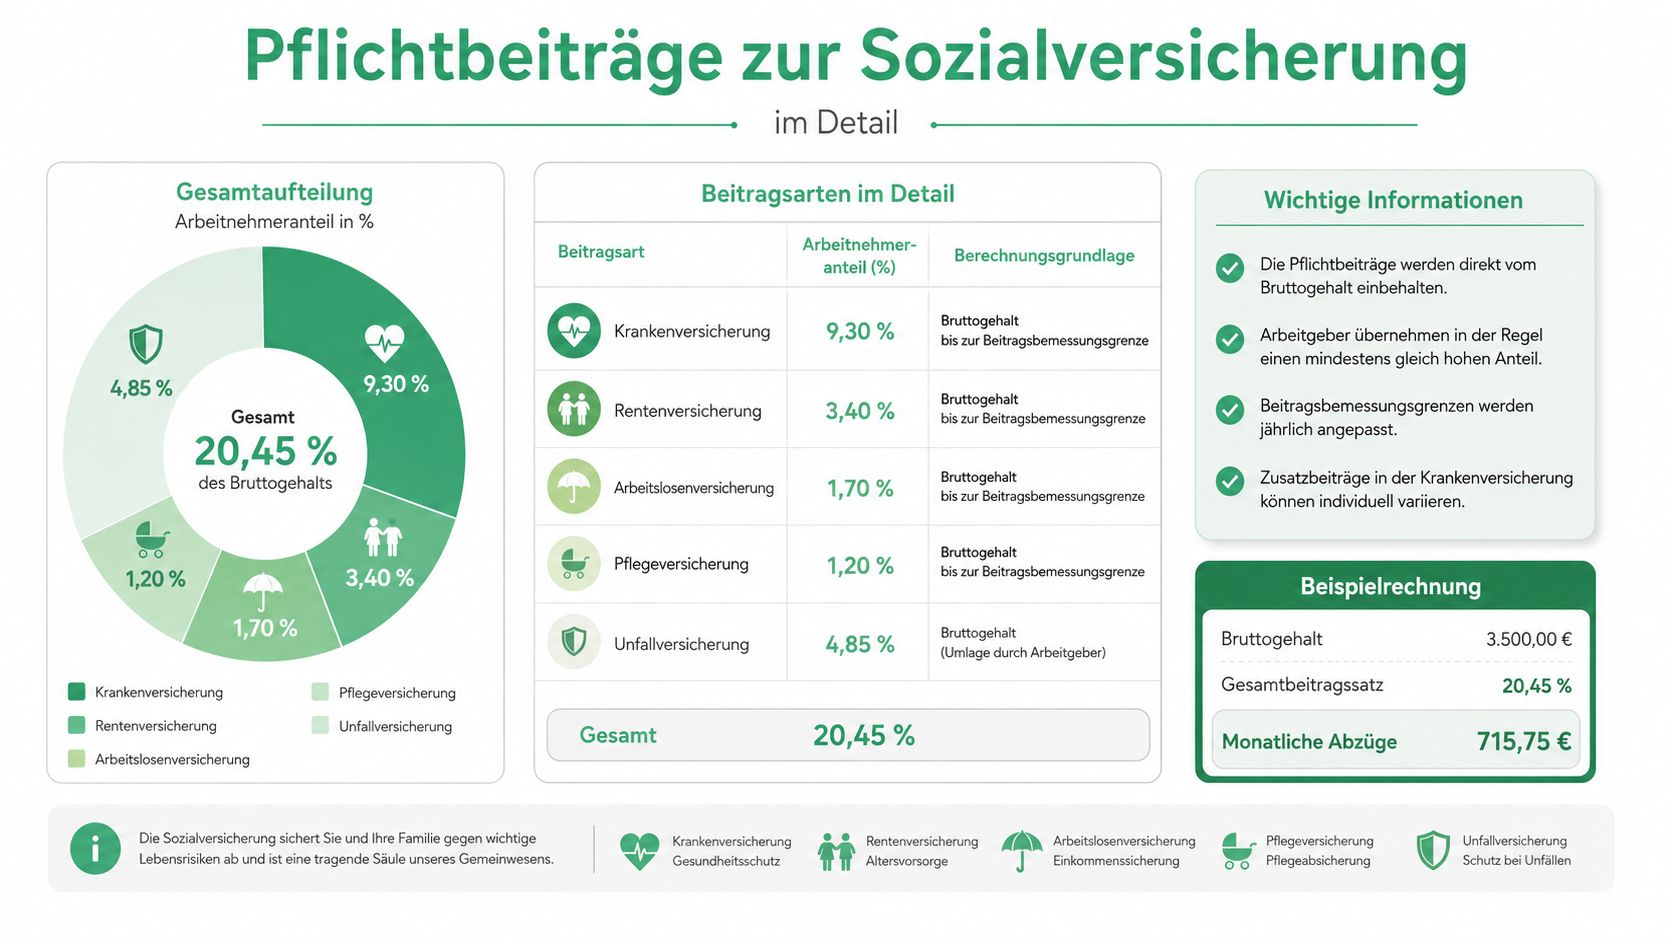
Die wichtigen Prozentwerte wirken auf den ersten Blick einfach, aber auf der Gehaltsabrechnung zählt nicht immer der volle Satz als Arbeitnehmeranteil. Arbeitgeber und Arbeitnehmer teilen sich die regulären Beiträge grundsätzlich. Deshalb sehen Sie in der Abrechnung den Anteil, der für Sie berechnet wird, nicht automatisch den kompletten gesetzlichen Beitragssatz. Das ist wie bei einer geteilten Rechnung im Restaurant, der Preis steht fest, aber Ihr eigener Anteil ist nur ein Teil davon.
Die vier Versicherungszweige
- Rentenversicherung: Sie finanziert die gesetzliche Altersvorsorge und wird bis zur maßgeblichen Beitragsbemessungsgrenze berücksichtigt.
- Arbeitslosenversicherung: Dieser Beitrag gehört zu den Pflichtabzügen und hängt ebenfalls vom beitragspflichtigen Einkommen ab.
- Krankenversicherung: Neben dem allgemeinen Beitragssatz beeinflusst der Zusatzbeitrag Ihrer Krankenkasse den konkreten Abzug.
- Pflegeversicherung: Der reguläre Satz gilt nicht in jeder persönlichen Konstellation identisch. Der Kinderstatus kann die Berechnung beeinflussen.
Die Beitragsbemessungsgrenzen setzen der Berechnung eine klare Obergrenze. Für 2026 werden für Kranken- und Pflegeversicherung 5.812,50 Euro monatlich sowie für Renten- und Arbeitslosenversicherung 8.450 Euro monatlich in der amtlichen Datensammlung zur Finanzierung der Sozialversicherung genannt.
Wer unterhalb dieser Grenzen verdient, trägt die Beitragssätze auf das beitragspflichtige Einkommen fast vollständig mit. Wer darüber liegt, zahlt für den darüberliegenden Teil nicht weiter in derselben Weise. Genau deshalb kann der Effekt auf das Netto je nach Gehalt sehr unterschiedlich ausfallen, obwohl die Beitragssätze gleich bleiben.
Bei einem Brutto oberhalb der Beitragsbemessungsgrenzen können Sozialabgaben und Lohnsteuer zusammen deutlich über 35 Prozent des Bruttolohns liegen, bevor Kirchensteuer und gegebenenfalls Solidaritätszuschlag hinzukommen. Für die eigene Abrechnung zählt am Ende immer die konkrete Kombination aus Gehalt, Versicherung und Steuermerkmalen.
Wie die Lohnsteuer in Steuerklasse 1 funktioniert
Die Lohnsteuer setzt nicht bei jedem Euro Bruttolohn sofort spürbar ein. Der Grund dafür ist der Grundfreibetrag. Für 2026 wird er mit 12.348 Euro angegeben. Zusätzlich werden der Arbeitnehmer-Pauschbetrag von 1.230 Euro und der Sonderausgaben-Pauschbetrag von 36 Euro berücksichtigt, wie die aktuellen Hinweise zur Lohnsteuer und Steuerklasse 1 erläutern.
Warum bei niedrigem Einkommen oft keine Lohnsteuer anfällt
Nehmen wir eine ledige Person in Steuerklasse 1, die ein eher niedriges oder mittleres Monatsgehalt bezieht. Ein Teil des Jahreseinkommens bleibt durch den Grundfreibetrag und weitere Freibeträge steuerlich unbelastet. Der Arbeitgeber kann deshalb zunächst keine oder nur eine geringe Lohnsteuer einbehalten, obwohl weiterhin Sozialversicherungsbeiträge vom Arbeitsentgelt abgehen.
Aktuelle Übersichten ordnen den Beginn der Lohnsteuer in Steuerklasse 1 für 2026 bei ungefähr 1.425 Euro Monatsbrutto ein. Das ist keine universelle Grenze für jede denkbare Abrechnung, sondern eine Orientierung, weil persönliche Merkmale und die konkrete Lohnabrechnung eine Rolle spielen. Die Steuerlast wird erst mit wachsendem steuerpflichtigem Einkommen sichtbar.
| Bestandteil | Wirkung auf die Abrechnung |
|---|---|
| Grundfreibetrag | Ein Teil des Jahreseinkommens bleibt steuerfrei |
| Arbeitnehmer-Pauschbetrag | Berufliche Aufwendungen werden pauschal berücksichtigt |
| Sonderausgaben-Pauschbetrag | Bestimmte Sonderausgaben werden pauschal einbezogen |
| Steigendes Einkommen | Die Lohnsteuer wird zunehmend sichtbar |
Das erklärt, warum eine Gehaltserhöhung nicht automatisch dazu führt, dass jeder zusätzliche Euro im gleichen Verhältnis als Netto ankommt. Die Steuer steigt nicht wie ein einzelner Schalter von null auf eine feste Quote. Für Menschen, die ihre Steuererklärung wegen besonderer Lebenssituationen prüfen möchten, kann die Ressource ADHS Steuer Erklärung zusätzliche Orientierung bieten.
Wichtig bleibt: Die Lohnsteuer auf der Abrechnung ist eine Vorauszahlung. Die endgültige Einkommensteuer kann sich durch eine Steuererklärung verändern, etwa wenn absetzbare Aufwendungen berücksichtigt werden. Für die Frage nach den monatlichen Abzügen in Steuerklasse 1 in Prozent zählt zunächst der Betrag, den der Arbeitgeber tatsächlich einbehält.
Solidaritätszuschlag und Kirchensteuer verstehen
Zwei zusätzliche Positionen sorgen besonders häufig für Verwirrung: der Solidaritätszuschlag und die Kirchensteuer. Beide gehören nicht automatisch zu jeder Abrechnung in Steuerklasse 1. Sie hängen von der Höhe der Einkommensteuer, dem Wohnort und persönlichen Merkmalen ab.
Der Solidaritätszuschlag wird 2026 erst oberhalb einer Einkommensteuer von 20.350 Euro relevant. Für darunterliegende Einkommen gilt eine Freigrenze mit anschließender Milderungszone, wie das Bundesministerium der Finanzen im Programmablaufplan für 2026 ausweist. Deshalb ist die Aussage „Steuerklasse 1 bedeutet immer Solidaritätszuschlag null“ zu pauschal. Bei einer entsprechend hohen Steuerlast kann der Zuschlag trotz Steuerklasse 1 erscheinen.
Kirchensteuer ist regional und persönlich
Die Kirchensteuer betrifft grundsätzlich Arbeitnehmerinnen und Arbeitnehmer, die einer steuererhebenden Religionsgemeinschaft angehören. Sie wird nicht als Prozentsatz vom Bruttolohn berechnet, sondern als 8 oder 9 Prozent der Einkommensteuer, abhängig vom Bundesland. Damit kann bei gleichem Bruttogehalt und gleicher Steuerklasse ein unterschiedlicher Nettoabzug entstehen.
Ein einfaches Gedankenbeispiel macht die Logik klar: Zwei Personen verdienen dasselbe und sind beide in Steuerklasse 1. Eine Person ist kirchensteuerpflichtig, die andere nicht. Die Sozialabgaben und die Lohnsteuer können zunächst ähnlich ausfallen, der Auszahlungsbetrag unterscheidet sich aber durch die zusätzliche Kirchensteuer.
Merksatz: Steuerklasse 1 sagt nicht, ob Kirchensteuer anfällt. Das entscheidet Ihr Religionsmerkmal zusammen mit dem Bundesland.
Auch der Kinderstatus kann die Sozialabgaben und bestimmte steuerliche Berechnungen beeinflussen. Deshalb reicht es nicht, nur das Monatsbrutto in einen Rechner einzugeben. Für eine belastbare Nettoeinschätzung brauchen Sie mindestens Steuerklasse, Bundesland, Kirchensteuermerkmal, Krankenversicherung und Kinderstatus.
Beispielrechnung und effektive Abzugsquote
Eine echte Nettoabrechnung lässt sich ohne konkretes Gehalt und persönliche Merkmale nicht seriös auf einen einzelnen Eurobetrag herunterbrechen. Genau das ist der praktische Beweis für die zentrale Aussage: Die effektive Abzugsquote ist individuell.
Stellen Sie sich Ihre Abrechnung wie einen Einkaufskorb vor. Die Sozialversicherung enthält mehrere feste Waren mit jeweils eigenen Regeln. Die Lohnsteuer ist kein weiterer identischer Artikel, sondern wird anhand des steuerpflichtigen Einkommens berechnet. Kirchensteuer und Solidaritätszuschlag kommen nur hinzu, wenn die jeweiligen Voraussetzungen erfüllt sind.
Die Rechnung in der richtigen Reihenfolge
- Bruttogehalt feststellen: Verwenden Sie das regelmäßige Bruttoarbeitsentgelt der Abrechnung.
- Sozialversicherungsbeiträge ablesen: Prüfen Sie Kranken-, Pflege-, Renten- und Arbeitslosenversicherung getrennt.
- Lohnsteuer hinzufügen: Vergleichen Sie den Betrag mit Ihrem Jahreseinkommen und den geltenden Freibeträgen.
- Zusatzabgaben prüfen: Kontrollieren Sie Kirchensteuer und Solidaritätszuschlag.
- Gesamtabzug berechnen: Addieren Sie alle Abzüge und teilen Sie die Summe durch das Bruttogehalt.
Als Formel genügt:
Effektive Abzugsquote = Gesamtabzüge ÷ Bruttogehalt × 100
Wenn auf Ihrer Abrechnung beispielsweise Sozialabgaben, Lohnsteuer und eine zusätzliche Kirchensteuer stehen, gehören alle diese Beträge in den Zähler. Die Quote ist dann nicht einfach die Summe der gesetzlichen Beitragssätze, weil die einzelnen Positionen auf unterschiedlichen Bemessungsgrundlagen beruhen können.
Ein niedriges Einkommen kann eine geringe oder fehlende Lohnsteuer aufweisen, während die Sozialversicherung bereits abgezogen wird. Bei einem höheren Einkommen nimmt die Lohnsteuer mehr Raum ein. Gleichzeitig begrenzen Beitragsbemessungsgrenzen den Anstieg bestimmter Sozialabgaben. Die effektive Gesamtquote folgt daher keiner geraden Linie.
Die wichtigste Kontrolle auf Ihrer Abrechnung: Vergleichen Sie nicht nur den Auszahlungsbetrag. Prüfen Sie, welcher Abzug sich verändert hat und ob die Veränderung zur jeweiligen Bemessungsgrundlage passt.
Praktische Tipps für die Gehaltsplanung
Für eine realistische Planung sollten Sie zuerst ein konkretes Szenario festlegen. Notieren Sie Bruttogehalt, Bundesland, Steuerklasse, Kirchensteuermerkmal, Krankenkasse und Kinderstatus. Ohne diese Angaben bleibt eine Prozentangabe nur eine grobe Orientierung.
Danach vergleichen Sie das Ergebnis mit Ihrer Gehaltsabrechnung. Achten Sie besonders auf:
- Gehaltsangebote: Prüfen Sie nicht nur das Brutto, sondern das voraussichtliche Netto und die einzelnen Abzüge.
- Gehaltserhöhungen: Berechnen Sie, welcher zusätzliche Bruttobetrag nach Sozialabgaben und Lohnsteuer tatsächlich übrig bleibt.
- Abweichungen: Kontrollieren Sie Zusatzbeitrag, Kirchensteuer und mögliche Änderungen bei den persönlichen Merkmalen.
- Sonderfälle: Lassen Sie variable Vergütung, private Krankenversicherung oder weitere steuerpflichtige Bestandteile gesondert prüfen.
Ein Brutto-Netto-Rechner kann die einzelnen Positionen für Ihre Eingaben aufschlüsseln. Brutto-Netto-Check bietet dafür unter anderem Rechner für Steuerklassen, Bundesländer, Kirchensteuer, Solidaritätszuschlag und verschiedene Leistungsansprüche an. Nutzen Sie das Ergebnis als Planungsgrundlage und vergleichen Sie es mit den tatsächlichen Angaben Ihrer Lohnabrechnung.
Wer die eigene Abzugsquote verstehen will, sollte nicht nach einer magischen Standardzahl suchen. Entscheidend ist die nachvollziehbare Kombination aus festen Beitragssätzen, einkommensabhängiger Lohnsteuer und persönlichen Zusatzmerkmalen.
Mit Brutto-Netto-Check können Sie Ihr voraussichtliches Netto in Steuerklasse 1 berechnen und die einzelnen Abzüge übersichtlich prüfen. Geben Sie Ihre persönlichen Eckdaten ein, vergleichen Sie verschiedene Gehaltsszenarien und gehen Sie besser vorbereitet in den nächsten Jobwechsel oder die nächste Gehaltsverhandlung.