
Brutto Netto Rechner 2026: So bleibt mehr vom Gehalt
Du hast ein neues Jobangebot vor dir oder erwartest eine Gehaltserhöhung. Im Vertrag steht ein höheres Bruttogehalt, doch entscheidend ist, was am Monatsende tatsächlich auf deinem Konto ankommt. Genau dafür brauchst du einen Brutto-Netto-Rechner 2026, der Steuern, Sozialabgaben, Steuerklasse, Bundesland und Krankenversicherung gemeinsam berücksichtigt.
Die Rechnung ist nicht einfach „Brutto minus ein fester Prozentsatz“. Der Grundfreibetrag, Beitragsbemessungsgrenzen, der Krankenversicherungsbeitrag und die persönliche Lebenssituation verändern, wie viel von einem zusätzlichen Euro übrig bleibt. Wer ein Angebot, einen Jobwechsel oder Mehrarbeit beurteilen will, sollte deshalb nicht nur das Brutto vergleichen, sondern den monatlichen Nettozuwachs.
Inhaltsverzeichnis
- Warum ein Brutto Netto Rechner 2026 für dich relevant ist
- So funktioniert ein Brutto Netto Rechner
- Diese Rechengrößen gelten 2026
- Einfluss von Steuerklasse, Bundesland und Kirchensteuer
- Sozialversicherung und Zusatzbeiträge im Jahr 2026
- Minijob, Midijob und Vollzeit im Nettovergleich
- Wie viel Netto vom nächsten Bruttoanstieg bleibt
- Brutto Netto berechnen in der Praxis
Warum ein Brutto Netto Rechner 2026 für dich relevant ist
Stell dir vor, dein Monatsbrutto steigt durch einen Jobwechsel oder eine Beförderung. Auf dem Papier wirkt die neue Summe überzeugend, aber dein Auszahlungsbetrag wächst weniger stark, weil auf den zusätzlichen Lohn Lohnsteuer und Sozialabgaben entfallen. Ein aktueller Rechner hilft dir, diese Differenz vor der Unterschrift sichtbar zu machen.
Für 2026 gelten neue zentrale Rechengrößen. Der Grundfreibetrag beträgt 12.348 Euro für Alleinstehende, der Spitzensteuersatz von 42 % greift ab 69.879 Euro zu versteuerndem Einkommen, und der gesetzliche Mindestlohn steigt auf 13,90 Euro pro Stunde. Diese Werte sind in den amtlichen Sozialversicherungs-Rechengrößen 2026 dokumentiert.
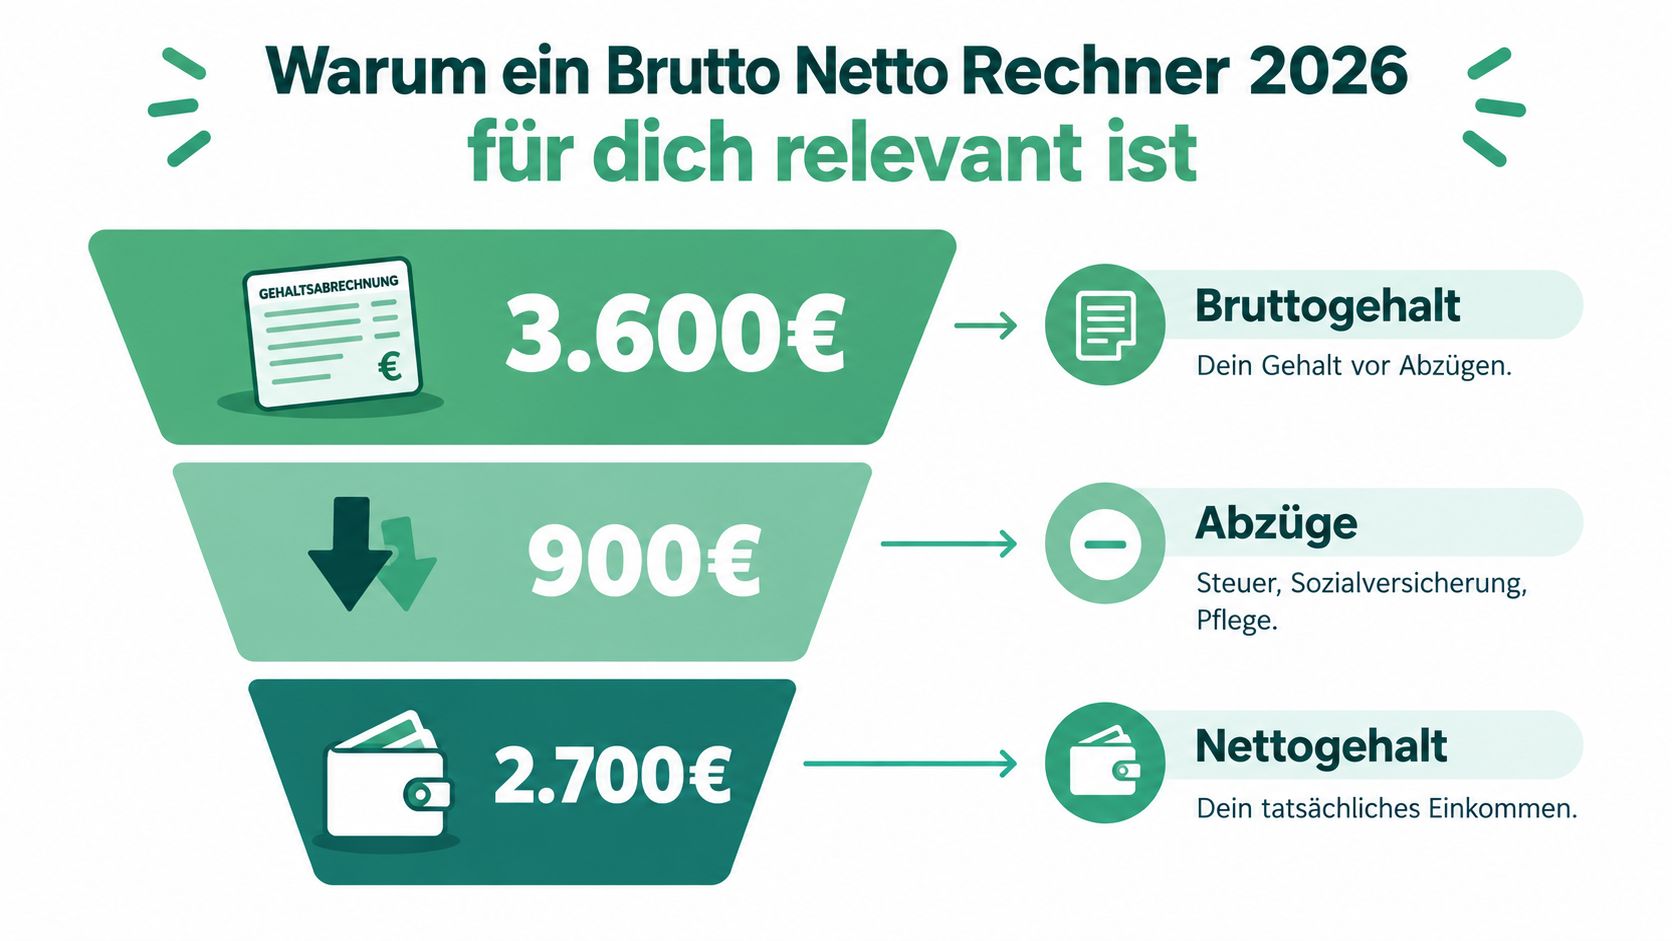
Was der Rechner sichtbar macht
Ein gutes Ergebnis zeigt nicht nur eine einzelne Nettozahl. Es trennt mindestens zwischen:
- Lohnsteuer, abhängig von Einkommen und persönlichen Merkmalen,
- Solidaritätszuschlag, sofern er anfällt,
- Kirchensteuer, wenn du kirchensteuerpflichtig bist,
- Kranken- und Pflegeversicherung,
- Renten- und Arbeitslosenversicherung.
Damit kannst du erkennen, ob ein Gehaltsplus vor allem durch höhere Steuerabzüge oder durch Sozialbeiträge geschmälert wird. Gerade bei höheren Einkommen ist außerdem wichtig, ob eine Beitragsbemessungsgrenze bereits erreicht ist.
Auch bei einer berufsspezifischen Gehaltsplanung kann ein Nettorechner helfen. Wenn du etwa eine Prognose für Anwaltsgehälter 2026 prüfst, solltest du die erwartete Bruttospanne immer in eine persönliche Nettoauszahlung übersetzen. Ein Gehaltsvergleich bleibt sonst unvollständig.
Praktische Regel: Vergleiche bei einem Jobangebot immer das bisherige und das neue Netto, nicht nur die beiden Bruttogehälter.
So funktioniert ein Brutto Netto Rechner
Ein Brutto-Netto-Rechner führt dich schrittweise vom vereinbarten Bruttolohn zum voraussichtlichen Auszahlungsbetrag. Die Qualität des Ergebnisses hängt deshalb nicht nur von der Rechenformel ab, sondern auch davon, ob du die Eingaben korrekt machst.
Die wichtigsten Eingaben
- Bruttogehalt auswählen: Gib dein Monats- oder Jahresbrutto ein. Bei einem Jahresbonus solltest du prüfen, ob der Rechner Sonderzahlungen separat verarbeiten kann.
- Steuerklasse eintragen: Die Steuerklasse beeinflusst den monatlichen Lohnsteuerabzug. Sie ist besonders bei Ehe, Trennung oder mehreren Beschäftigungen relevant.
- Bundesland und Kirchensteuer angeben: Das Bundesland ist für die Kirchensteuer wichtig. Ohne korrekte Konfession kann das Ergebnis vom tatsächlichen Lohnzettel abweichen.
- Krankenversicherung festlegen: Wähle gesetzliche oder private Krankenversicherung und trage bei der gesetzlichen Kasse den geltenden Zusatzbeitrag ein, sofern das Tool danach fragt.
- Kinder und weitere Merkmale ergänzen: Kinderfreibeträge, Pflegeversicherungsmerkmale und besondere Freibeträge verändern einzelne Abzugspositionen.
Danach ermittelt das Tool die Lohnsteuer und berechnet die Arbeitnehmeranteile zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung. Das Ergebnis sollte dir jede Position in Euro zeigen, statt nur einen Endbetrag auszugeben.
Warum zwei Rechner unterschiedliche Ergebnisse zeigen können
Abweichungen entstehen oft durch unterschiedliche Annahmen. Ein Rechner kann mit einem pauschalen Zusatzbeitrag arbeiten, während ein anderer die konkrete Krankenkasse berücksichtigt. Auch Einmalzahlungen, geldwerte Vorteile, betriebliche Altersvorsorge oder ein eingetragener Freibetrag können das Ergebnis verändern.
Ein Rechner liefert daher eine Planungsgröße, keine Garantie für die nächste Lohnabrechnung. Für eine zuverlässige Prognose übernimmst du die Angaben aus Arbeitsvertrag und aktueller Gehaltsabrechnung möglichst genau.
Diese Rechengrößen gelten 2026
Für den Brutto-Netto-Rechner 2026 zählen mehrere Stellschrauben: Mindestlohn, Beitragsgrenzen und die Schwelle für den Minijob. Sie bestimmen, ab wann sich Abzüge verändern und wie viel von einem zusätzlichen Brutto-Euro übrig bleibt.
| Rechengröße | Wert 2026 | Veränderung zu 2025 |
|---|---|---|
| Mindestlohn | 13,90 Euro pro Stunde | Erhöhung |
| Beitragsbemessungsgrenze Rentenversicherung | 8.450 Euro monatlich | Erhöhung |
| Versicherungspflichtgrenze Krankenversicherung | 77.400 Euro jährlich | Erhöhung |
| Minijob-Grenze | 603 Euro monatlich | Dynamische Anpassung |
Beitragsbemessungsgrenzen richtig verstehen
Eine Beitragsbemessungsgrenze beschreibt, bis zu welchem Einkommen Beiträge berechnet werden. Sie ist keine Gehaltsgrenze, ab der du automatisch aus einer Versicherung herausfällst. Für Kranken- und Pflegeversicherung gelten 2026 69.750 Euro jährlich beziehungsweise 5.812,50 Euro monatlich. In der Renten- und Arbeitslosenversicherung liegt die Grenze bei 101.400 Euro jährlich beziehungsweise 8.450 Euro monatlich. Die Informationen zum Jahreswechsel 2026 erläutern diese Werte.
Oberhalb der jeweiligen Grenze steigen die Beiträge nicht weiter. Bei hohen Gehältern kann ein zusätzlicher Brutto-Euro deshalb anders auf das Netto wirken als bei einem niedrigeren Einkommen. Ein Gehaltssprung bringt dann nicht automatisch denselben Nettozuwachs wie der vorherige Euro.
Mindestlohn und Minijob
Der Mindestlohn steigt 2026 auf 13,90 Euro pro Stunde. Dadurch erhöht sich die dynamische Minijob-Grenze auf 603 Euro monatlich. Wer diese Schwelle überschreitet, kann in den Midijob-Bereich wechseln und einer anderen Abgabenstruktur unterliegen. Die Hinweise zu Sozialversicherung und Lohnsteuer zum Jahreswechsel erklären, warum schon eine kleine Änderung beim Stundenlohn das berechnete Netto beeinflussen kann.
Für eine realistische Planung trägst du diese Rechengrößen zusammen mit deinen persönlichen Merkmalen in den Rechner ein. So siehst du nicht nur das Bruttogehalt, sondern auch, wie sich der nächste Euro auf Steuer- und Beitragsabzüge verteilt.
Einfluss von Steuerklasse, Bundesland und Kirchensteuer
Die Steuerklasse verändert vor allem den monatlichen Lohnsteuerabzug. Sie entscheidet aber nicht endgültig darüber, wie viel Einkommensteuer du im gesamten Jahr zahlst. Bei Ehepaaren kann die Kombination der Steuerklassen die Verteilung des monatlichen Abzugs beeinflussen, während die tatsächliche Jahressteuer erst mit der Einkommensteuerveranlagung feststeht.
Für eine erste Berechnung brauchst du daher die richtige persönliche Einordnung. Steuerklasse I ist häufig der Ausgangspunkt für Alleinstehende. Die Klassen III, IV und V werden vor allem bei Ehepaaren relevant, Klasse VI bei einem weiteren lohnsteuerpflichtigen Beschäftigungsverhältnis.
Kirchensteuer ist ein eigener Abzug
Die Kirchensteuer hängt von der Religionszugehörigkeit und vom Bundesland ab. In Bayern und Nordrhein-Westfalen gilt für Kirchenmitglieder ein anderer Satz als in Bremen und Hamburg. Für konfessionslose Beschäftigte fällt keine Kirchensteuer an, trotzdem kann das Bundesland über weitere Berechnungsmerkmale in der Lohnabrechnung relevant bleiben.
Ein Vergleich mit identischem Brutto, aber anderer Konfession oder anderem Bundesland ist deshalb sinnvoll. Die Kirchensteuer wird nicht einfach vom Bruttolohn abgezogen, sondern an die festgesetzte Lohn- beziehungsweise Einkommensteuer angeknüpft.
Die Steuerklasse beeinflusst dein monatliches Netto. Sie ersetzt keine Jahresbetrachtung deiner tatsächlichen Steuerbelastung.
| Konstellation | Steuerklasse | Kirchensteuer | Netto ca. |
|---|---|---|---|
| Alleinstehend, konfessionslos | I | Keine | Rechnerabhängig |
| Verheiratet, Kombination mit höherem laufendem Abzugsvorteil | III | Je nach Bundesland | Rechnerabhängig |
| Verheiratet, parallele Kombination | IV | Je nach Bundesland | Rechnerabhängig |
| Zweites Beschäftigungsverhältnis | VI | Je nach Konfession | Rechnerabhängig |
Die Tabelle enthält bewusst keine erfundenen Beispiel-Nettozahlen. Ohne Brutto, Krankenkasse, Kindermerkmale und weitere Angaben wäre eine konkrete Summe irreführend. Für die Eingabe und den Vergleich der Klassen kannst du den Steuerklassenrechner verwenden.
Sozialversicherung und Zusatzbeiträge im Jahr 2026
Ein Euro mehr Brutto kommt nicht vollständig auf deinem Konto an. Kranken-, Pflege-, Renten- und Arbeitslosenversicherung teilen sich einen Teil davon. Die gesetzliche Unfallversicherung trägt grundsätzlich der Arbeitgeber, sie erscheint daher normalerweise nicht als eigener Arbeitnehmerabzug.
Für die Berechnung ist entscheidend, ob dein Einkommen unter oder über den in Abschnitt 3 genannten Beitragsbemessungsgrenzen liegt. Bis zur jeweiligen Grenze erhöht zusätzliches Brutto grundsätzlich auch den beitragspflichtigen Anteil. Liegt dein Gehalt bereits darüber, steigen die betreffenden Beiträge durch einen weiteren Euro nicht weiter. Der Nettoeffekt eines Gehaltssprungs kann dadurch je nach Einkommenshöhe unterschiedlich ausfallen.
Bei einem Brutto unter der Grenze wirken sich zusätzliche 100 Euro zunächst auf mehrere Versicherungsbeiträge aus. Oberhalb der Grenze bleibt dieser Teil für die jeweilige Versicherung beitragsfrei. Die Grenzen gelten dabei getrennt für Kranken- und Pflegeversicherung sowie für Renten- und Arbeitslosenversicherung. Ein Rechner muss deshalb jede Versicherung einzeln prüfen.
Die Jahresarbeitsentgeltgrenze erfüllt eine andere Aufgabe. Sie entscheidet, ob unter bestimmten Voraussetzungen Versicherungspflicht in der gesetzlichen Krankenversicherung besteht. Beitragsbemessungsgrenze und Versicherungspflichtgrenze klingen ähnlich, verändern aber unterschiedliche Teile der Berechnung.
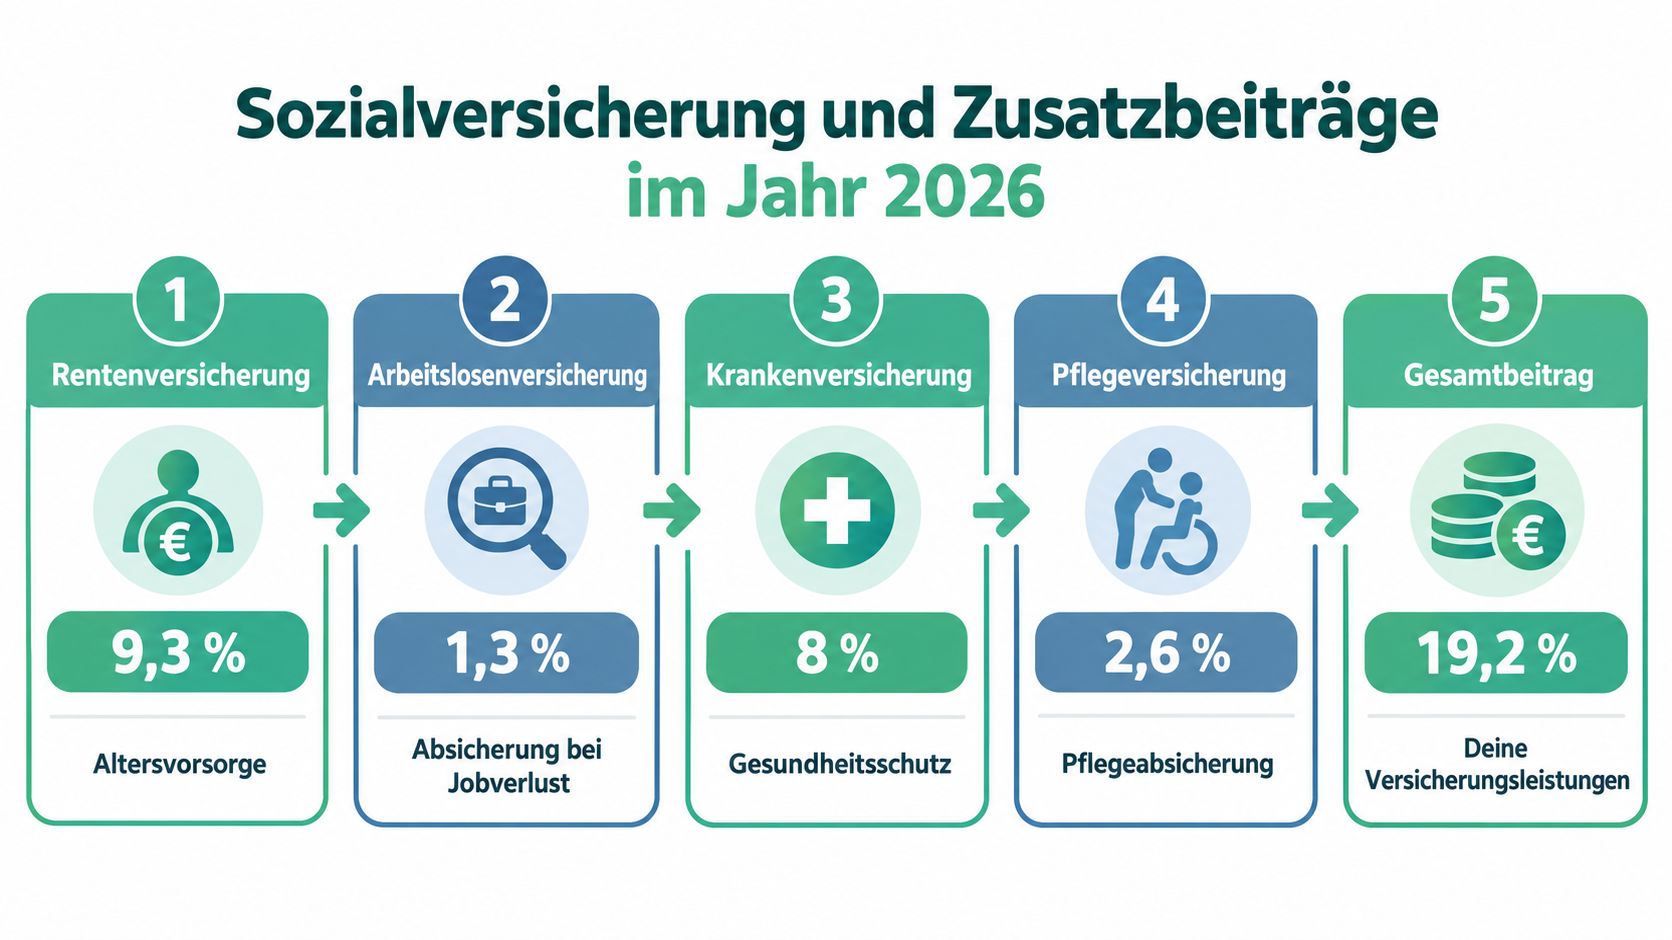
Der Zusatzbeitrag wird von deiner Krankenkasse festgelegt. Trägst du den tatsächlichen Satz ein, liegt die Prognose meist näher an deiner späteren Abrechnung als bei einem Durchschnittswert. Auch Kinder und persönliche Merkmale beeinflussen den Beitrag zur Pflegeversicherung. Besonders bei Kinderlosen kann eine falsche Eingabe eine einzelne Abzugsposition sichtbar verändern.
Minijob, Midijob und Vollzeit im Nettovergleich
Drei Beschäftigungsformen können beim gleichen Monatsbrutto sehr unterschiedlich wirken. Entscheidend ist, welcher Teil des Lohns tatsächlich auf dem Konto ankommt und welche Absicherung damit verbunden ist. Ein Minijob wirkt kurzfristig oft nettofreundlich, ein Midijob verteilt die Abgaben im Übergangsbereich, während Vollzeit reguläre Beiträge und meist höhere Ansprüche verbindet.
| Beschäftigungsform | Brutto | Arbeitnehmer-Abgaben | Netto ca. | Langfristige Absicherung |
|---|---|---|---|---|
| Minijob | Begrenztes Monatsbrutto | Je nach Gestaltung geringe eigene Abzüge | Rechnerabhängig | Eingeschränkte Absicherung |
| Midijob | Brutto im Übergangsbereich | Gleitend reduzierte Beiträge | Rechnerabhängig | Sozialversicherungspflichtige Absicherung |
| Vollzeit | Vertragliches Monatsbrutto | Reguläre Arbeitnehmeranteile | Rechnerabhängig | Breitere Absicherung |
Beim Minijob bleibt vom Brutto häufig mehr übrig. Dafür sind die eigenen Ansprüche zur Rentenversicherung und der Schutz über die Sozialversicherung begrenzter. Ob Rentenbeiträge gezahlt werden, hängt unter anderem von einer möglichen Befreiung ab. Die kurzfristig höhere Auszahlung kann deshalb mit geringeren langfristigen Rentenansprüchen einhergehen.
Im Midijob sind eigene Sozialabgaben vorgesehen, sie werden jedoch im Übergangsbereich besonders berechnet. Dadurch fällt der Nettoabzug oft geringer aus als bei einer regulären Beschäftigung mit vergleichbarem Brutto. Gleichzeitig entstehen Ansprüche in der Renten-, Kranken-, Pflege- und Arbeitslosenversicherung. Die Regeln zu Minijob und Midijob helfen bei der konkreten Einordnung.
Bei Vollzeit wird der Lohn regulär verbeitragt. Das senkt den Anteil, der von einem Euro brutto direkt übrig bleibt, stärkt jedoch die laufende Absicherung und die Grundlage für spätere Rentenansprüche. Auch der Zugang zu Leistungen der Kranken- und Arbeitslosenversicherung ist anders ausgestaltet.
Exakte Nettozahlen lassen sich erst mit Steuerklasse, Bundesland, Krankenkasse und persönlichen Merkmalen berechnen. Der Rechner zeigt damit nicht nur die Auszahlung, sondern auch, welchen Preis ein zusätzlicher Brutto-Euro bei den verschiedenen Beschäftigungsformen hat.
Wie viel Netto vom nächsten Bruttoanstieg bleibt
Ein Gehaltsplus von 500 Euro brutto bedeutet nicht automatisch, dass 500 Euro mehr auf dem Konto landen. Vom zusätzlichen Betrag gehen die jeweils anwendbaren Steuern und Arbeitnehmerbeiträge ab. Der Nettozuwachs muss deshalb separat berechnet werden.
Bei höheren Einkommen können Beitragsbemessungsgrenzen die Wirkung einzelner Abzüge verändern. In einem Bereich, in dem Beiträge noch auf jeden zusätzlichen Euro erhoben werden, fällt der Nettozuwachs typischerweise geringer aus als die Bruttoerhöhung. Oberhalb einer Beitragsbemessungsgrenze wächst das Netto bei bestimmten Versicherungszweigen etwas weniger gebremst.
Zwei Sprünge richtig vergleichen
| Position | Sprung 1: 3.500 auf 4.000 Euro | Sprung 2: 5.000 auf 5.500 Euro |
|---|---|---|
| Bruttoanstieg | 500 Euro monatlich | 500 Euro monatlich |
| Lohnsteuer | Persönlich zu berechnen | Persönlich zu berechnen |
| Solidaritätszuschlag | Abhängig von der individuellen Steuerlast | Abhängig von der individuellen Steuerlast |
| Kirchensteuer | Abhängig von Bundesland und Konfession | Abhängig von Bundesland und Konfession |
| Sozialversicherung | Abhängig von Bemessungsgrenzen und Versicherung | Abhängig von Bemessungsgrenzen und Versicherung |
| Nettozuwachs | Rechnerabhängig | Rechnerabhängig |
Diese Darstellung vermeidet eine scheinpräzise Beispielrechnung ohne vollständige Datengrundlage. Für einen belastbaren Vergleich trägst du beide Gehälter mit identischen persönlichen Merkmalen in einen Rechner ein und ziehst das alte Netto vom neuen Netto ab.
Entscheidungsfrage: Nicht „Wie hoch ist die Gehaltserhöhung?“, sondern „Wie viel zusätzliches Netto bleibt nach allen Abzügen pro Monat?“
Der Gehaltsrechner für eine Gehaltserhöhung kann diesen Vergleich getrennt vom bisherigen Monatsnetto darstellen. Prüfe außerdem, ob ein Bonus, ein dreizehntes Monatsgehalt, ein geldwerter Vorteil oder eine betriebliche Altersvorsorge im neuen Vertrag enthalten ist. Solche Bestandteile können die monatliche Auszahlung und die Jahresbetrachtung unterschiedlich beeinflussen.
Brutto Netto berechnen in der Praxis
Für eine realistische Berechnung brauchst du keine komplizierte Steuerformel, aber vollständige Eingaben. Beginne mit dem Bruttolohn aus dem Arbeitsvertrag und ergänze alle Merkmale, die auf deiner Lohnabrechnung tatsächlich vorkommen.
Deine Checkliste
- Bruttolohn: Verwende das regelmäßige Monatsbrutto und kennzeichne Sonderzahlungen getrennt.
- Steuerklasse: Prüfe die aktuelle Einordnung, besonders nach Heirat, Trennung oder Aufnahme eines zweiten Jobs.
- Bundesland und Kirchensteuer: Wähle das richtige Bundesland und gib die Konfession korrekt an.
- Krankenversicherung: Trage die gesetzliche oder private Versicherung ein und berücksichtige den Zusatzbeitrag deiner Kasse.
- Kinder und Pflegeversicherung: Ergänze Kindermerkmale und den Status, der für die Pflegeversicherung gilt.
- Zusätzliche Bestandteile: Berücksichtige vermögenswirksame Leistungen, geldwerte Vorteile und Beiträge zur betrieblichen Altersvorsorge.
- Sonderfälle: Prüfe Elternzeit, Krankengeld, Kurzarbeit, Arbeitslosengeld, Bürgergeld, Minijob oder Midijob mit einem passenden Spezialrechner.
Danach vergleichst du das berechnete Netto mit deiner letzten Lohnabrechnung. Eine Differenz ist nicht automatisch ein Fehler. Sie kann durch Einmalzahlungen, rückwirkende Änderungen, einen anderen Krankenkassen-Zusatzbeitrag oder einen eingetragenen Freibetrag entstehen.
Für Arbeitgeber und kleine Betriebe ist außerdem die korrekte Abrechnung entscheidend. Wer die Lohnabrechnung für Handwerksbetriebe organisiert, sollte die Mitarbeiterdaten, Steuermerkmale und Versicherungsangaben regelmäßig prüfen. Bei einer auffälligen Abweichung lässt du die korrigierte Abrechnung direkt vom Arbeitgeber oder von einer Steuerberatung kontrollieren.
Ein Brutto-Netto-Rechner 2026 ist damit vor allem ein Werkzeug für Entscheidungen. Er zeigt dir, wie sich ein Vertragsangebot, eine Gehaltserhöhung oder ein Wechsel der Beschäftigungsform voraussichtlich auf dein verfügbares Einkommen auswirkt. Bei unteren Einkommen kann der Solidaritätszuschlag entfallen, trotzdem bleiben die übrigen individuellen Abzüge und Freibeträge zu prüfen.
Brutto-Netto-Check berechnet dein voraussichtliches Nettogehalt für verschiedene Steuerklassen, Bundesländer und Beschäftigungsformen und stellt die Abzüge einzeln dar. Vergleiche dort dein aktuelles Gehalt mit einem neuen Angebot oder prüfe, wie sich eine Gehaltserhöhung, ein Minijob oder ein Midijob auf dein verfügbares Einkommen auswirkt. Besuche jetzt den Brutto-Netto-Check und starte deine persönliche Berechnung für 2026.