
Kinderfreibetrag oder Kindergeld Rechner 2026
Eltern wählen nicht monatlich zwischen Kindergeld und Kinderfreibetrag: Das Finanzamt übernimmt die Günstigerprüfung, während das Kindergeld 2026 259 Euro je Kind und Monat beträgt. Beim vollen Freibetrag von 9.756 Euro liegt die rechnerische Orientierung bei rund 32 Prozent steuerlicher Entlastung, wobei der persönliche Grenzsteuersatz allein noch kein verlässliches Ergebnis liefert.
Der verbreitete Rat, bei hohem Einkommen einfach den Freibetrag statt des Kindergelds zu nehmen, führt deshalb in die falsche Richtung. Entscheidend ist nicht der größere gesetzliche Betrag, sondern die tatsächlich verminderte Jahressteuer nach Anrechnung des Kindergeldanspruchs. Ebenso wichtig: Wer nur einen hälftigen Freibetrag berücksichtigt, muss auch den dazugehörigen Kindergeldanteil vergleichen, nicht die volle Familienleistung.
Inhaltsverzeichnis
- Warum niemand zwischen Kindergeld und Freibetrag wählt
- Kindergeld und Freibeträge 2026 im Überblick
- Ab welchem Steuersatz der Freibetrag gewinnt
- Wann der Freibetrag im Monat wirkt
- Vier Familienfälle und ihr Jahresergebnis
- Eingaben prüfen und den Bescheid abwarten
Warum niemand zwischen Kindergeld und Freibetrag wählt
Ein Kinderfreibetrag-oder-Kindergeld-Rechner ist kein Wahlschalter für die nächste Auszahlung. Er sollte abschätzen, ob bei der späteren Einkommensteuerveranlagung eine zusätzliche Entlastung entsteht. Die Frage lautet also nicht, welche Leistung Eltern bestellen sollten, sondern wie das Finanzamt ihren steuerlichen Familienleistungsausgleich berechnet.
Das Familienportal des Bundes erläutert die Günstigerprüfung: Das Kindergeld wird zunächst laufend ausgezahlt, das Finanzamt prüft bei der jährlichen Veranlagung automatisch den günstigeren Ansatz, und die Freibeträge setzen sich 2026 bei vollständiger Berücksichtigung aus 6.828 Euro für das sächliche Existenzminimum sowie 2.928 Euro für Betreuung, Erziehung oder Ausbildung zusammen.
Auszahlung und Steuerberechnung haben unterschiedliche Aufgaben
Der Ablauf lässt sich in getrennte Vorgänge zerlegen:
- Laufende Zahlung: Die Familienkasse zahlt das Kindergeld. Eltern können dieses Geld für ihre laufenden Ausgaben verwenden.
- Steuerlicher Vergleich: Das Finanzamt berechnet, wie stark die berücksichtigungsfähigen Freibeträge die Einkommensteuer vermindern.
- Anrechnung: Ist die Steuerentlastung günstiger, wird der Kindergeldanspruch in die Steuerberechnung einbezogen. Eltern erhalten deshalb nicht beide Vorteile ungekürzt nebeneinander.
- Verbindliches Ergebnis: Der Steuerbescheid enthält die endgültige Berechnung. Ein Online-Rechner kann sie vorbereiten, aber nicht ersetzen.
Diese Trennung verhindert einen typischen Planungsfehler. Der Freibetrag ist keine Forderung auf eine zusätzliche Überweisung in seiner nominalen Höhe. Er ist ein Betrag, den das Finanzamt bei der Ermittlung der steuerlichen Bemessungsgrundlage berücksichtigt.
Entscheidend für die Haushaltsplanung: Die mögliche zusätzliche Entlastung ist ein Jahressteuerergebnis, kein zweites monatliches Kindergeld.
Was ein Rechner tatsächlich vergleichen muss
Rechnerisch braucht das Tool eine Einkommensteuerberechnung ohne und eine mit den einschlägigen Kinderfreibeträgen. Die Differenz ist die mögliche steuerliche Entlastung. Erst danach lässt sich feststellen, ob diese den anzurechnenden Kindergeldanspruch übersteigt.
Das ist ein anderer Vergleich als Freibetrag gegen Auszahlung. Wer die nominalen Beträge nebeneinanderstellt, vergleicht eine Minderung der Bemessungsgrundlage mit Geld auf dem Konto. Daraus lässt sich kein finanzieller Vorteil ableiten.
Auch die Veranlagungsart gehört in die Rechnung. Bei gemeinsam veranlagten Eltern betrachtet das Finanzamt eine gemeinsame Steuerberechnung. Bei getrennt zu betrachtenden Eltern muss der Rechner die jeweiligen Freibetragsanteile und den dazugehörigen Kindergeldanspruch passend zuordnen.
Ein brauchbares Ergebnis zeigt daher nicht nur ein grünes Häkchen neben dem Freibetrag. Es trennt die Steuerentlastung vor Anrechnung, den anzurechnenden Anspruch und das verbleibende Mehrergebnis. Nur die letzte Größe eignet sich als zusätzliche Entlastung für die Jahresplanung.
Andere Leistungen rund um die Betreuung sollten Eltern separat prüfen. Wer mit seinem Arbeitgeber über eine Unterstützung bei Betreuungskosten spricht, findet in den Tipps zum Betreuungszuschuss von Allchecklist eine ergänzende Orientierung. Eine solche Unterstützung ist eine andere Fragestellung und ersetzt den steuerlichen Vergleich nicht.
Kindergeld und Freibeträge 2026 im Überblick
Gesetzliche Beträge Kindergeld und Kinderfreibetrag 2026
| Position | 2026 | Gegenüber 2025 | Je |
|---|---|---|---|
| Kindergeld monatlich | 259 € | +4 € | Kind |
| Kindergeld im Jahr bei 12 Monaten | 3.108 € | +48 € | Kind |
| Kinderfreibetrag sächliches Existenzminimum | 3.414 € | +78 € | Elternteil |
| Betreuung, Erziehung, Ausbildung | 1.464 € | unverändert | Elternteil |
| Summe Freibeträge | 4.878 € | +78 € | Elternteil |
| Gesamtfreibetrag bei beiden Elternteilen | 9.756 € | +156 € | Kind |
| Davon Kinderfreibetrag Zusammenveranlagung | 6.828 € | +156 € | Kind |
| Davon Betreuung Zusammenveranlagung | 2.928 € | unverändert | Kind |
Der Monatsbericht des Bundesministeriums der Finanzen zu den steuerlichen Änderungen 2026 nennt 259 Euro monatliches Kindergeld, 3.108 Euro Jahreskindergeld bei ganzjährigem Anspruch und 4.878 Euro Gesamtfreibetrag je Elternteil beziehungsweise 9.756 Euro je Kind; die Jahresänderungen und zusammengefassten Elternbeträge in der Tabelle sind daraus berechnet.
Welche Zeile welche Wirkung hat
Die monatliche Kindergeldzeile beschreibt die laufende Zahlung. Die Jahreszeile dient dem steuerlichen Vergleich und setzt einen Anspruch während des gesamten Jahres voraus. Ein Rechner darf diese Jahresgröße nicht ungeprüft für jedes Kind übernehmen.
Beim sächlichen Existenzminimum handelt es sich um den eigentlichen Kinderfreibetrag. Betreuung, Erziehung und Ausbildung bilden einen zusätzlichen Baustein. Für die Günstigerprüfung kommt es auf die insgesamt berücksichtigungsfähigen Freibeträge an, nicht nur auf den engeren Kinderfreibetrag.
Die Elternteilzeilen sind für die persönliche Zuordnung wichtig. Die Zeilen für beide Elternteile zeigen dagegen den vollständigen Betrag je Kind. Das ist kein zusätzlicher Freibetrag neben den Elternanteilen, sondern deren Zusammenfassung.
Die Veränderung gegenüber dem Vorjahr hat ebenfalls unterschiedliche Bedeutungen. Mehr Kindergeld erhöht unmittelbar die Zahlung. Ein höherer Freibetrag erhöht dagegen zunächst nur den Betrag, den das Finanzamt steuerlich berücksichtigen kann. Wie viel Entlastung daraus entsteht, hängt von der konkreten Steuerrechnung ab.
Ein größerer Freibetrag ist nicht automatisch ein gleich großer finanzieller Vorteil. Erst die Differenz der Steuerbeträge zeigt seinen Wert.
Warum die Beträge allein nicht reichen
Ein Vergleichsrechner benötigt zu diesen gesetzlichen Größen mindestens die Kinderzahl, die Verteilung der Freibeträge und das passende Steuerjahr. Die Berücksichtigungsdauer muss ebenfalls stimmen. Andernfalls rechnet das Tool mit einer Leistung, die für den konkreten Fall nicht vollständig anzusetzen ist.
Die Tabelle eignet sich deshalb als Prüfung der Rechengrundlagen, nicht als Entscheidungstabelle. Stimmen die gesetzlichen Beträge, ist nur die erste Voraussetzung erfüllt. Danach müssen Einkommen, Veranlagung und Zuordnung richtig verarbeitet werden.
Besonders aufschlussreich ist ein Blick auf die Ergebnisbezeichnungen. Steht neben dem gesamten Freibetrag lediglich Vorteil, ohne dass eine Steuerdifferenz berechnet wird, bleibt unklar, ob das Tool tatsächlich die Günstigerprüfung abbildet. Eine seriöse Darstellung unterscheidet Freibetrag, Steuerentlastung und zusätzliche Entlastung nach Anrechnung.
Ab welchem Steuersatz der Freibetrag gewinnt
Für eine überschlägige Modellrechnung gilt:
Steuerentlastung ungefähr = angenommener Steuersatz × angesetzter Freibetrag
Zusätzlicher Vorteil = Steuerentlastung abzüglich zugehörigem Kindergeldanspruch, sofern die Differenz positiv ist
Das Merkblatt Kindergeld für 2026 der Bundesagentur für Arbeit nennt 259 Euro Kindergeld je Kind und Monat sowie 9.756 Euro vollständige Kinderfreibeträge; aus diesen Ausgangswerten ergeben sich für die folgende Modellrechnung 3.108 Euro Jahreskindergeld und eine rechnerische Verhältnisgrenze von rund 31,86 Prozent.
Die Schwelle ist eine Rechenhilfe, keine gesetzliche Einkommensgrenze
Die Verhältnisgrenze ergibt sich aus Jahreskindergeld geteilt durch Gesamtfreibetrag. Allerdings gilt die Multiplikation mit dem persönlichen Grenzsteuersatz nur näherungsweise. Bei einem progressiven Tarif kann der Steuersatz über den gesamten abgezogenen Einkommensbereich niedriger sein als am oberen Rand.
Genauer ist deshalb die Formel:
Steuerentlastung = Einkommensteuer ohne Freibetrag minus Einkommensteuer mit Freibetrag
Ein aktueller Grenzsteuersatz knapp oberhalb der Verhältnisgrenze beweist noch nicht, dass der Freibetrag günstiger ist. Der Rechner muss die vollständige Tarifdifferenz bestimmen.
Die Infografik veranschaulicht die überschlägige Rechnung. Eine gesonderte Wahl oder Beantragung des günstigeren Ergebnisses ist damit nicht gemeint.
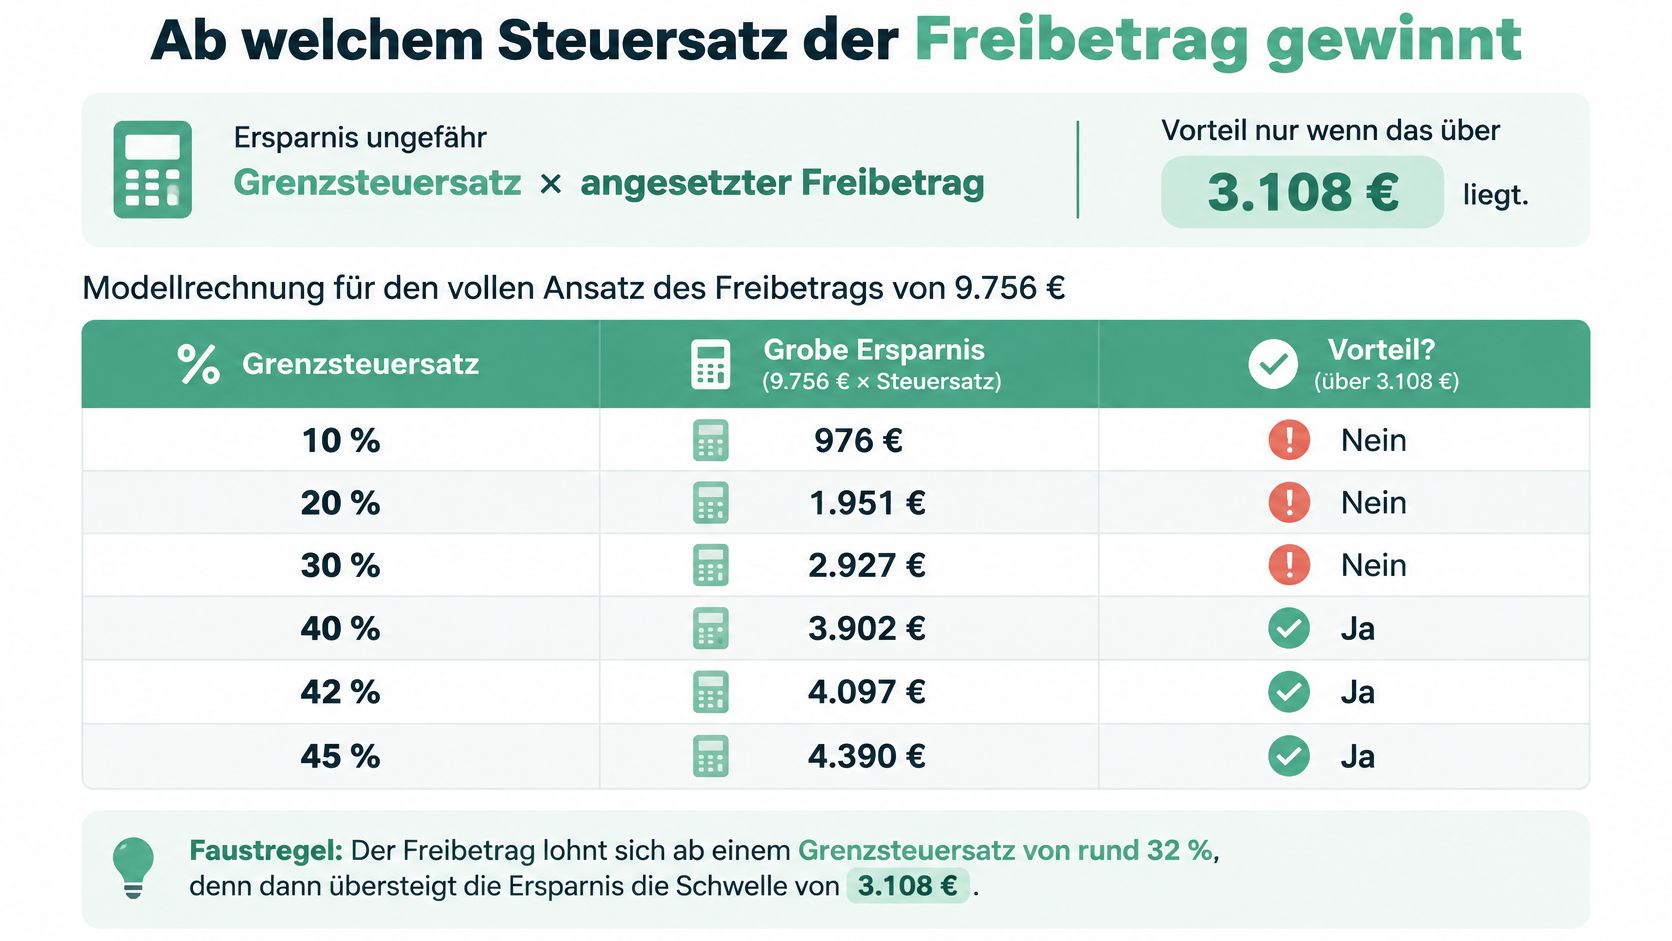
Break-even Kinderfreibetrag gegen 3.108 Euro Kindergeld
Die Tabelle enthält hypothetische, über den gesamten Freibetrag konstant angenommene Steuersätze. Alle Euroergebnisse sind aus den genannten Ausgangswerten berechnet und auf volle Euro gerundet.
| Grenzsteuersatz im Modell | Ersparnis bei 9.756 € | Vorteil gegen Kindergeld | Ersparnis bei 4.878 € | Vorteil gegen Kindergeld hälftig |
|---|---|---|---|---|
| 25 % | 2.439 € | −669 € | 1.220 € | −335 € |
| 30 % | 2.927 € | −181 € | 1.463 € | −91 € |
| 32 % | 3.122 € | +14 € | 1.561 € | +7 € |
| 35 % | 3.415 € | +307 € | 1.707 € | +153 € |
| 42 % | 4.098 € | +990 € | 2.049 € | +495 € |
| 45 % | 4.390 € | +1.282 € | 2.195 € | +641 € |
Differenzen wurden vor der Rundung berechnet. Daher können gerundete Spaltenwerte geringfügig von einer nachträglichen Subtraktion abweichen.
Beim halben Freibetrag muss auch der Vergleichsmaßstab halbiert werden
Die Aussage, ein hälftiger Freibetrag könne selbst bei hoher Besteuerung das Kindergeld nicht schlagen, beruht auf einem falschen Vergleich. In der Modellrechnung ist dem halben Freibetrag auch der halbe Kindergeldanspruch gegenüberzustellen. Wer stattdessen die volle Auszahlung abzieht, ordnet einem Elternteil die Familienleistung vollständig, den Freibetrag aber nur teilweise zu.
Das Auszahlungskonto entscheidet nicht allein über die steuerliche Zuordnung. Gerade bei getrennten Eltern muss ein Rechner daher mehr erfassen als die Frage, wer die Überweisung erhält. Der Beitrag zum Kinderfreibetrag bei Steuerklasse 1 hilft, die persönliche Konstellation einzuordnen.
Sonderausgaben, weitere Einkünfte und ein Progressionsvorbehalt können die tatsächliche Tarifwirkung verändern. Kirchensteuer und Solidaritätszuschlag sollten separat berechnet werden, statt sie pauschal auf die überschlägige Einkommensteuerersparnis aufzuschlagen.
Wann der Freibetrag im Monat wirkt
Die monatliche Gehaltsabrechnung beantwortet eine andere Frage als die Jahresveranlagung. Der Arbeitgeber berechnet den laufenden Lohnsteuerabzug anhand der elektronischen Lohnsteuerabzugsmerkmale. Das Finanzamt ermittelt später die endgültige Einkommensteuer anhand der Jahresverhältnisse.
Eine andere Steuerklasse ist deshalb kein Beweis für einen größeren Jahresvorteil des Kinderfreibetrags. Bei ansonsten unveränderten Verhältnissen verändert die Steuerklasse vor allem den laufenden Abzug und damit die Verteilung zwischen monatlichem Netto und späterer Abrechnung.
Kinderfreibetrag und Lohnsteuer-Ermäßigung unterscheiden
Der Kinderfreibetragszähler ist nicht mit einem allgemeinen Freibetrag aus einem Antrag auf Lohnsteuer-Ermäßigung gleichzusetzen. Die Kinderfreibeträge vermindern im üblichen Lohnsteuerabzug nicht unmittelbar die Lohnsteuer selbst. Sie können aber die Bemessung von Kirchensteuer und Solidaritätszuschlag beeinflussen.
- Gehaltsabrechnung prüfen: Kontrollieren Sie die gespeicherten Kindermerkmale und die tatsächlich ausgewiesenen Zuschlagsteuern.
- Kindergeld getrennt betrachten: Die Zahlung der Familienkasse gehört nicht zum Arbeitgeber-Netto.
- Andere Freibeträge unterscheiden: Ein wegen anderer abzugsfähiger Aufwendungen eingetragener Freibetrag ist keine vorgezogene Auszahlung des Kinderfreibetrags.
Ein Antrag auf Lohnsteuer-Ermäßigung ist daher kein allgemeiner Weg, den gesamten Kinderfreibetrag monatlich als Einkommensteuervorteil zu erhalten. Wer das so einplant, überschätzt möglicherweise sein verfügbares Gehalt.
Jahresabrechnung nicht als Zusatzbonus behandeln
Eine Erstattung hängt auch davon ab, wie viel Lohnsteuer bereits einbehalten wurde. Die zusätzliche Entlastung aus der Günstigerprüfung und die gesamte Erstattung sind deshalb nicht dieselbe Größe. Weitere Einkünfte oder Abzüge können das Bescheidergebnis verändern.
Für Alleinerziehende ist außerdem der Entlastungsbetrag von den Kinderfreibeträgen zu unterscheiden. Er verfolgt eine eigene steuerliche Funktion und kann unter den entsprechenden Voraussetzungen bereits beim Lohnsteuerabzug berücksichtigt werden. Er ersetzt weder den Kinderfreibetrag noch dessen Günstigerprüfung.
Vier Familienfälle und ihr Jahresergebnis
Die folgenden Fälle sind hypothetische Modellrechnungen mit konstant angenommenen Steuersätzen. Sie verwenden die gesetzlichen Ausgangsbeträge aus der Betragstabelle und zeigen ausschließlich die Einkommensteuerwirkung, ohne Zuschlagsteuern. Die zusätzliche Entlastung ist jeweils die positive Differenz nach dem passend zugeordneten Kindergeldanspruch.
Jahreswirkung in vier Familienfällen 2026
| Fall | Ansatz |
|---|---|
| Paar zusammen, 1 Kind, 42 % | 9.756 € |
| Paar zusammen, 2 Kinder, 42 % | 19.512 € |
| Ein Elternteil nur eigene Hälfte, 42 % | 4.878 € |
| Hälfte übertragen, 1 Kind, 42 % | 9.756 €, sofern vollständig zulässig |
Gemeinsam veranlagtes Paar mit einem Kind
Im Modell beträgt die Steuerentlastung rund 4.098 Euro. Nach Abzug des Jahreskindergeldanspruchs von 3.108 Euro verbleiben rechnerisch rund 990 Euro zusätzliche Entlastung.
Das ist nicht automatisch die gesamte Erstattung im Bescheid. Bereits einbehaltene Lohnsteuer und andere Besteuerungsmerkmale bestimmen das tatsächliche Abrechnungsergebnis mit. Die laufende Kindergeldzahlung erhöht sich durch dieses Modell nicht.
Dasselbe Paar mit mehreren Kindern
Bei zwei ganzjährig berücksichtigungsfähigen Kindern ergibt die konstante Modellbesteuerung rund 8.195 Euro Steuerentlastung. Dem steht ein Kindergeldanspruch von 6.216 Euro gegenüber, sodass rund 1.979 Euro zusätzliche Entlastung verbleiben.
In einer echten progressiven Tarifberechnung verdoppelt sich der Mehrvorteil nicht zwingend. Ein größerer Gesamtabzug reicht weiter in niedrigere Tarifbereiche hinein. Auch in diesem Fall gibt es keinen entsprechenden monatlichen Zuschlag zum Kindergeld.
Nicht verheiratete Eltern mit unterschiedlichen Einkommen
Für den Elternteil mit einem modellhaften Steuersatz von 42 Prozent ergibt die eigene Hälfte rund 2.049 Euro Entlastung. Gegenüber dem hälftigen Kindergeldanspruch von 1.554 Euro verbleiben rund 495 Euro zusätzlich.
Beim anderen Elternteil mit modellhaften 25 Prozent entstehen rund 1.220 Euro Entlastung. Diese bleiben rund 335 Euro hinter dem zugehörigen Kindergeldanteil zurück, sodass aus diesem Vergleich kein zusätzlicher Einkommensteuervorteil entsteht.
Unterschiedliche Einkommen können dazu führen, dass der Freibetrag bei einem Elternteil günstiger ist und beim anderen nicht. Eine gemeinsame Familienrechnung darf diese persönlichen Ergebnisse nicht verdecken.
Zulässige Übertragung auf einen Elternteil
Nur wenn die rechtlichen Voraussetzungen eine vollständige Übertragung erlauben, darf der Rechner den gesamten Ansatz beim anderen Elternteil verwenden. Dann ergibt das Modell mit 42 Prozent wieder rund 990 Euro zusätzliche Entlastung nach vollständiger Kindergeldanrechnung.
Ein niedriges Einkommen des anderen Elternteils allein macht die Übertragung nicht automatisch zulässig. Außerdem können für die unterschiedlichen Freibetragsbestandteile unterschiedliche Voraussetzungen gelten. Die rechtliche Zuordnung muss daher vor der Optimierungsrechnung feststehen.
Bei einer Geburt während des Jahres oder einer veränderten Berücksichtigungsfähigkeit benötigen alle Fälle die tatsächlich einschlägigen Monate. Die Modellwerte setzen dagegen eine ganzjährige Berücksichtigung voraus.
Eingaben prüfen und den Bescheid abwarten
Ein belastbares Rechnerergebnis beginnt mit der richtigen Zuordnung, nicht mit einer Einkommensfaustregel. Besonders bei nicht verheirateten Eltern müssen die persönlichen Steuerberechnungen getrennt bleiben.
§ 32 Einkommensteuergesetz regelt die steuerliche Berücksichtigung von Kindern und die Freibetragszuordnung; für nicht verheiratete, zusammenlebende Eltern ist grundsätzlich die hälftige Berücksichtigung maßgeblich. Der Rechner braucht deshalb nicht nur Einkommensangaben, sondern auch die passende Familienkonstellation.
Die Checkliste hilft, die wichtigsten Eingaben vor einer Berechnung zu ordnen.
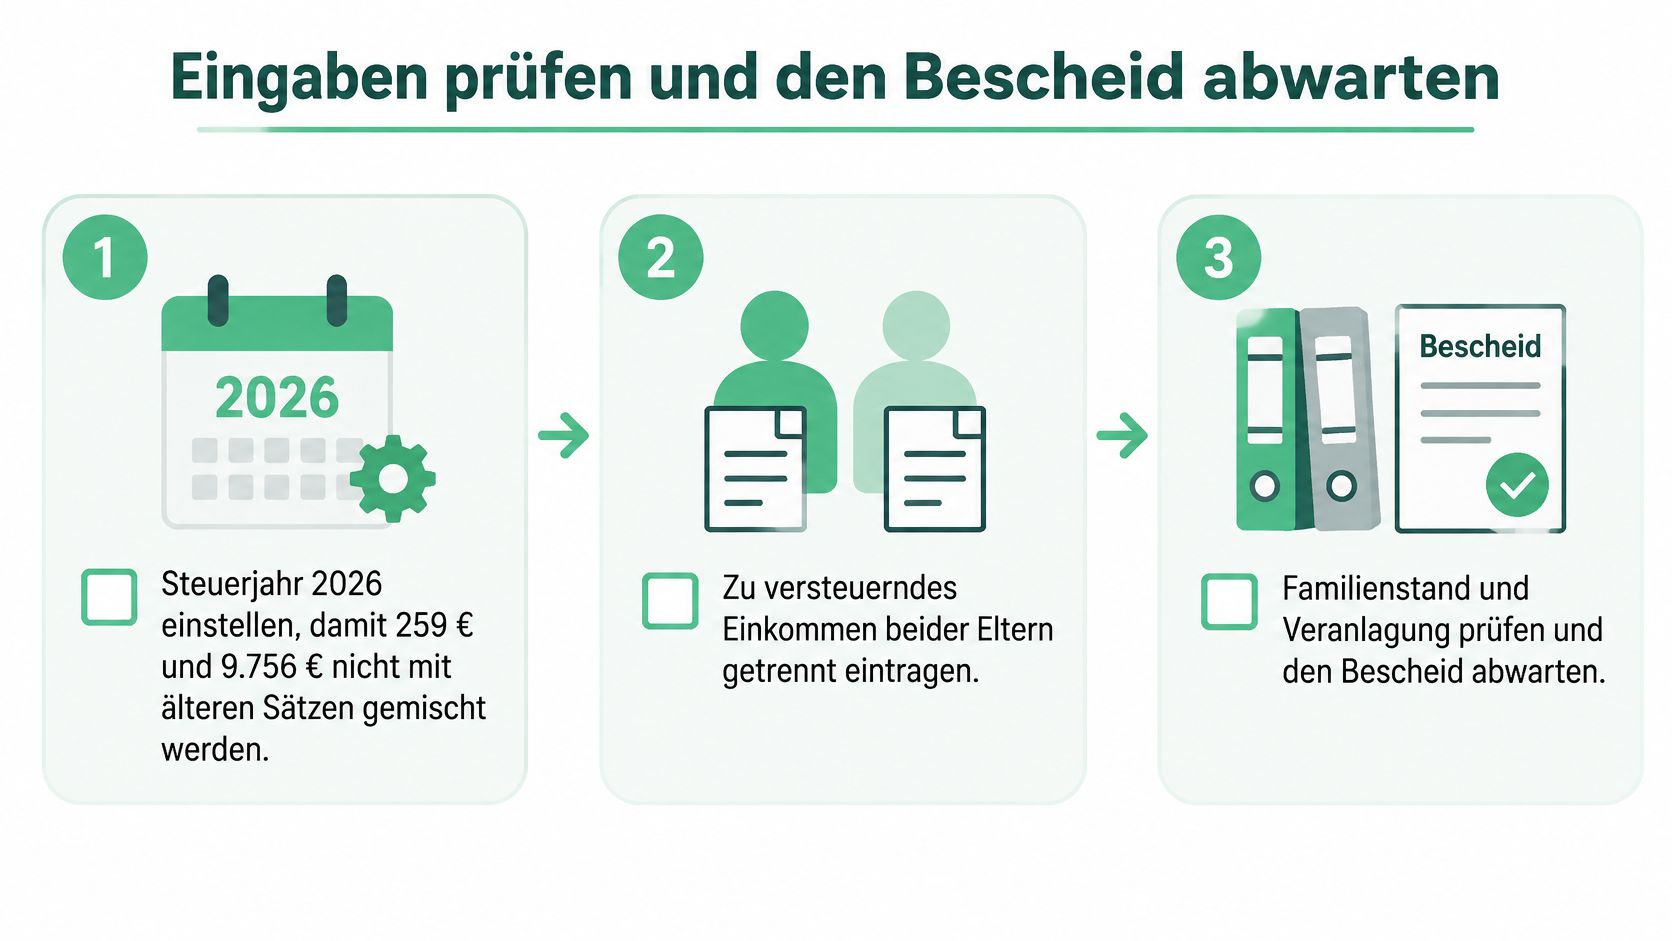
Eingaben mit ihrem jeweiligen Fehler abgleichen
- Steuerjahr richtig einstellen: Verwenden Sie einheitlich die zum Veranlagungsjahr gehörenden Beträge und den passenden Tarif. Gemischte Jahresstände verfälschen den Vergleich.
- Einkommen sauber unterscheiden: Jahresbrutto und zu versteuerndes Einkommen sind nicht austauschbar. Wenn das Tool nur Bruttoangaben erhält, muss es die weiteren steuerlich relevanten Abzüge berücksichtigen können.
- Einkommen beider Eltern erfassen: Bei getrennten Steuerberechnungen gehören die Einkünfte in die jeweilige persönliche Rechnung. Bei gemeinsamer Veranlagung ersetzt die Summe zweier Einzelrechnungen nicht die gemeinsame Tarifberechnung.
- Familienstand und Veranlagung prüfen: Wählen Sie nicht allein nach der Steuerklasse. Entscheidend ist die tatsächliche Veranlagungskonstellation.
- Kinder und Berücksichtigungsmonate zuordnen: Tragen Sie nicht automatisch einen ganzjährigen Anspruch ein. Persönliche Identifikationsnummern gehören nur in Anwendungen, die sie für den konkreten Zweck tatsächlich benötigen.
- Freibetragsverteilung korrekt wählen: Voller Ansatz, eigene Hälfte und übertragene Bestandteile sind unterschiedliche Sachverhalte. Eine Übertragung muss rechtlich zulässig sein.
- Kindergeldanspruch passend anrechnen: Prüfen Sie, ob das Tool den zum Freibetrag gehörenden Anspruch verarbeitet. Allein das tatsächlich empfangene Geld kann für die steuerliche Zuordnung unzureichend sein.
- Zuschlagsteuern getrennt prüfen: Kirchensteuer und Solidaritätszuschlag sollten nach ihren jeweiligen Regeln berechnet werden. Eine pauschale Zusatzquote auf den vermeintlichen Mehrvorteil ist keine saubere Berechnung.
Das Ergebnis lesen und die nächste Handlung festlegen
Ein brauchbarer Ausdruck enthält den angesetzten Freibetrag, die berechnete Steuerdifferenz, die Kindergeldanrechnung und die verbleibende zusätzliche Entlastung. Die laufende Zahlung gehört daneben in eine eigene Liquiditätsbetrachtung. So bleibt erkennbar, welches Geld bereits zufließt und welcher Betrag erst von der Jahresabrechnung abhängt.
Für die vorbereitende Jahresrechnung können Sie unseren Steuererklärungsrechner nutzen. Unsere Rechenlogik basiert auf den amtlichen Programmablaufplänen des Bundesministeriums der Finanzen und den gültigen Beitragssätzen für 2026. Entscheidend bleibt, dass die eingegebenen persönlichen Verhältnisse vollständig und richtig sind.
Bewahren Sie die Eingaben und den Ergebnisstand auf. Vergleichen Sie im Bescheid nicht nur die Erstattung, sondern auch die Kinderberücksichtigung und die Anrechnung. Bei einer unklaren Freibetragsübertragung sollten Sie zuerst die Voraussetzungen klären, statt mit einem steuerlich nicht gesicherten Vollansatz zu planen.
Die praktische Empfehlung lautet deshalb: Kindergeld und Kinderangaben korrekt erfassen, den Jahresvergleich berechnen lassen und nur den verbleibenden Mehrvorteil einplanen. Eine frei gewählte Monatsalternative gibt es nicht.
Brutto-Netto-Check bietet 52 kostenlose Rechner für Gehalt, Steuern, Sozialleistungen und mehr, aktuell für 2026. Unser Brutto-Netto-Rechner berücksichtigt alle Steuerklassen, Sozialabgaben und Bundesländer, damit Sie das laufende Nettogehalt von der möglichen Jahresentlastung durch Kinderfreibeträge unterscheiden können. Besuchen Sie Brutto-Netto-Check und prüfen Sie Ihre Einkommens- und Familienangaben mit den passenden Rechenhilfen.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.