
Minijob und Midijob gleichzeitig erlaubt?
2026 sind ein Midijob mit regelmäßig 603,01 bis 2.000 Euro und genau ein Minijob bei einem anderen Arbeitgeber grundsätzlich gleichzeitig möglich, wenn der Minijob im Monatsdurchschnitt höchstens 603 Euro einbringt. Entscheidend ist nicht nur, was jeder Job einzeln zahlt, sondern auch, wie viele Beschäftigungen Sie haben und ob bereits ein versicherungspflichtiger Midijob besteht.
Doch bleibt der Minijob wirklich immer ein Minijob, nur weil sein eigener Lohn unter der Grenze liegt? Nicht unbedingt. Vor allem ein zweiter Nebenjob kann anders behandelt werden als der erste. Prüfen Sie deshalb Ihre Verträge in einer festen Reihenfolge: erst die Arbeitgeber und Beschäftigungsarten, dann das regelmäßige Entgelt, anschließend Meldung und Abgaben.
Inhaltsverzeichnis
- Welche Kombination 2026 erlaubt ist
- Grenzen und Gleitzone 2026
- Drei Monatskonstellationen aus der Praxis
- Mindestlohn und derselbe Arbeitgeber
- Zusammenrechnung prüfen in fünf Schritten
- Was tun, wenn die 603-Euro-Grenze reißt
Welche Kombination 2026 erlaubt ist
Ja, ein Midijob und ein Minijob können parallel bestehen, wenn sie bei verschiedenen Arbeitgebern ausgeübt werden und die Voraussetzungen für beide Beschäftigungen erfüllt sind. Der Midijob ist dabei die versicherungspflichtige Beschäftigung im Übergangsbereich. Der zusätzliche Minijob wird grundsätzlich separat behandelt, sofern er der einzige Minijob neben dieser Beschäftigung ist und seine Verdienstgrenze einhält.
Die Tabelle hilft, die häufig verwechselten Fälle auseinanderzuhalten:
Minijob und Midijob gleichzeitig: fünf Konstellationen
| Konstellation | Getrennte Behandlung | Maßgebliche Grenze | Folge |
|---|---|---|---|
| Ein Midijob plus ein Minijob, verschiedene Arbeitgeber | Ja | Minijob bis 603 €, Midijob 603,01–2.000 € | Midijob versicherungspflichtig, Minijob geringfügig |
| Mehrere Minijobs ohne versicherungspflichtige Hauptbeschäftigung | Ja, solange die Summe geringfügig bleibt | Zusammen höchstens 603 € im Monatsschnitt | Alle bleiben Minijobs |
| Zweiter Minijob neben einem Midijob | Nur der erste Minijob | Weiterer Job wird mit dem Midijob zusammengerechnet | Weiterer Job wird grundsätzlich versicherungspflichtig |
| Nebenjob regelmäßig über 603 € | Nein | Oberhalb der Minijob-Grenze | Kein Minijob-Status, eigene Versicherungspflicht |
| Minijob und weitere Tätigkeit beim selben Arbeitgeber | In der Regel nein | Summe der Entgelte | Einheitliches Beschäftigungsverhältnis |
Die Tabelle zeigt, warum die Zahl der Jobs wichtig ist. Zwei getrennte Arbeitgeber machen aus einem zweiten Nebenjob nicht automatisch einen weiteren privilegierten Minijob. Ebenso können mehrere Minijobs ohne versicherungspflichtige Hauptbeschäftigung zusammen betrachtet werden, wenn ihr Gesamtverdienst die Grenze überschreitet.
Auch Steuern und Sozialversicherung sind nicht dieselbe Prüfung. Eine mögliche Pauschalversteuerung eines Minijobs entscheidet nicht darüber, ob die Beschäftigung sozialversicherungsrechtlich als Minijob gilt. Wer seine Konstellation eingeordnet hat, sollte als Nächstes prüfen, welches regelmäßige Entgelt tatsächlich zugrunde liegt.
Grenzen und Gleitzone 2026
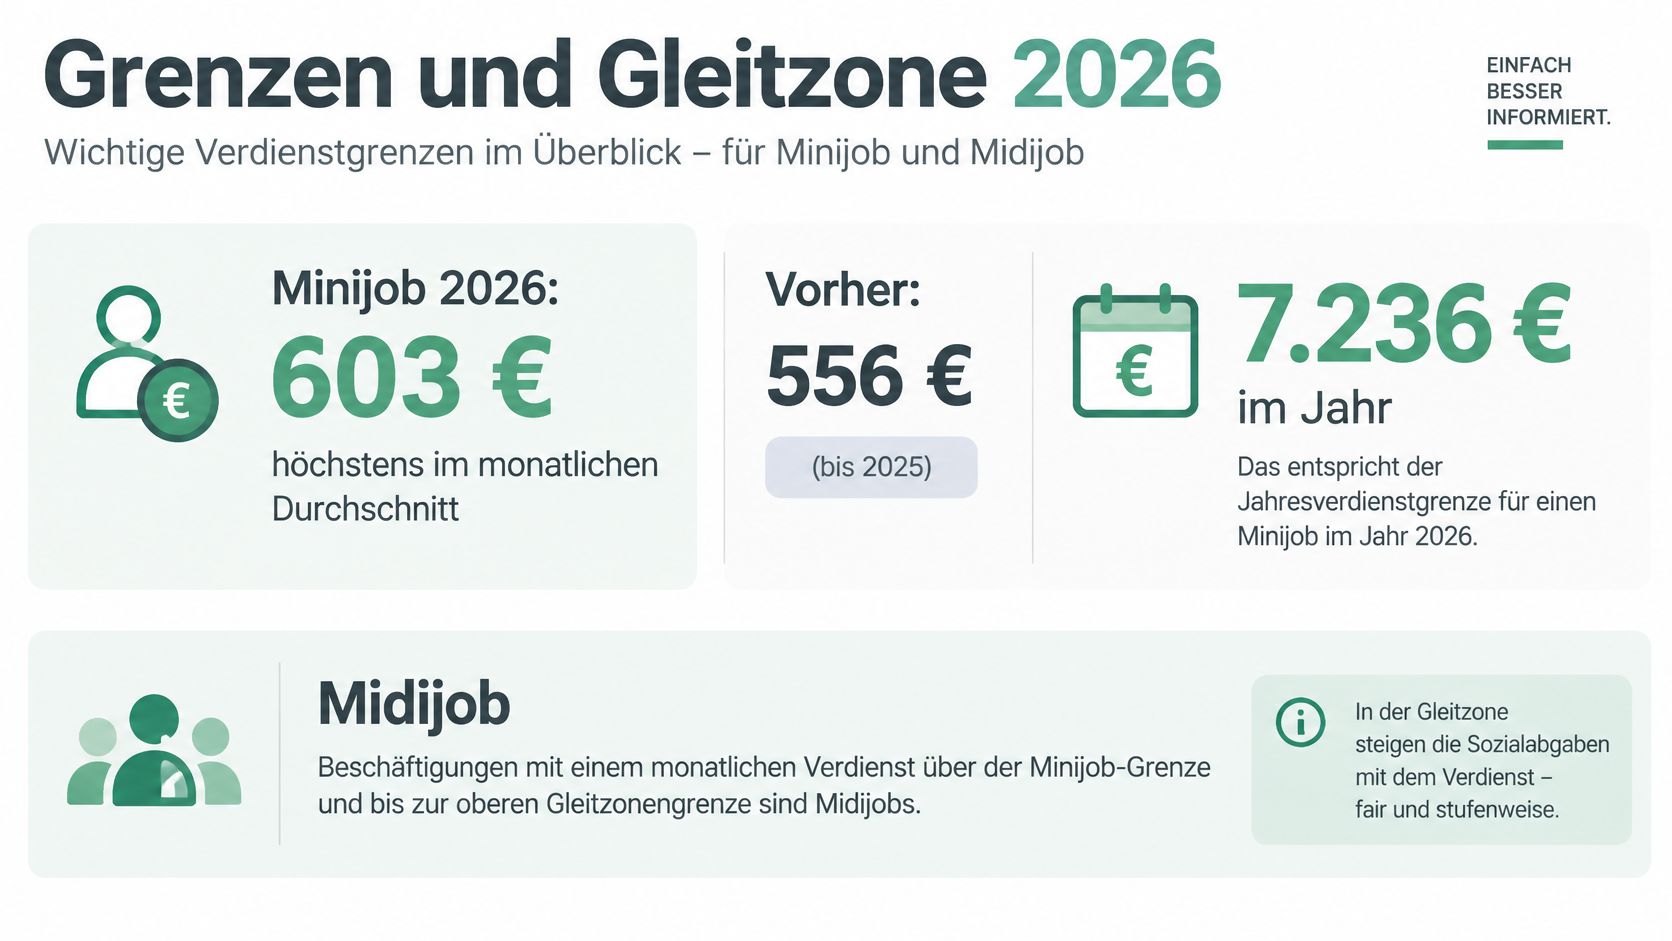
Für die Einordnung zählen 2026 zwei Grenzen: Ein Minijob mit Verdienstgrenze bringt im monatlichen Durchschnitt höchstens 603 Euro ein. Ein Midijob beginnt bei 603,01 Euro und reicht bis 2.000 Euro regelmäßigem monatlichem Arbeitsentgelt. Die Deutsche Rentenversicherung erklärt die Regeln für Minijobs und Midijobs und bestätigt, dass ein Midijob mit einem einzelnen Minijob bei einem anderen Arbeitgeber grundsätzlich kombiniert werden kann.
Der Midijob ist eine Beitragsrampe
Im Midijob zahlen Beschäftigte reduzierte Arbeitnehmerbeiträge, die mit steigendem Verdienst schrittweise zunehmen. Bei 2.000 Euro wird grundsätzlich der volle Beitragsanteil erreicht. Das ist kein Freibetrag und auch keine vollständige Beitragsfreiheit: Beschäftigte sind grundsätzlich in der Kranken-, Pflege-, Renten- und Arbeitslosenversicherung pflichtversichert.
Der Arbeitgeberanteil richtet sich grundsätzlich nach dem tatsächlichen Arbeitsentgelt. Für die Rentenberechnung wird ebenfalls der tatsächliche Midijob-Verdienst berücksichtigt, nicht bloß der reduzierte Arbeitnehmerbeitrag. Die Informationen der Deutschen Rentenversicherung zum Übergangsbereich erläutern diese Verteilung der Beiträge und den Versicherungsschutz.
| Beschäftigung | Arbeitnehmer | Arbeitgeber | Schutz |
|---|---|---|---|
| Minijob bis 603 € bei anderem Arbeitgeber | Meist keine eigenen Sozialversicherungsbeiträge; Befreiungsregeln sind zu beachten | Pauschalabgaben nach den Minijob-Regeln | Besonderer Minijob-Status, nicht derselbe volle Schutz wie im Midijob |
| Midijob 603,01–2.000 € | Reduzierter Anteil, Anstieg bis zum vollen Satz bei 2.000 € | Beitrag vom tatsächlichen Entgelt | Voller Schutz in Kranken-, Pflege-, Renten- und Arbeitslosenversicherung; Rente vom vollen Verdienst |
| Weiterer Minijob neben dem Midijob | Zusammenrechnung, danach grundsätzlich eigene Sozialversicherungsbeiträge | Reguläre Arbeitgeberanteile auf das zusammengerechnete Entgelt | Grundsätzlich versicherungspflichtig; Arbeitslosenversicherung gesondert prüfen |
Der Durchschnitt zählt
Für die Prüfung sollten Sie das regelmäßige Brutto im Jahresdurchschnitt betrachten. Ein einzelner Monat mit mehr Stunden entscheidet nicht automatisch über die Einordnung, wenn er nicht das regelmäßige Entgelt widerspiegelt. Wiederkehrende Zuschläge oder regelmäßig schwankende Arbeitszeiten können den Durchschnitt dagegen verändern.
Ein Beispiel: Verdient eine Person im Midijob regelmäßig 1.400 Euro und nimmt bei einem anderen Arbeitgeber einen Minijob mit durchschnittlich 520 Euro auf, bleiben die Beschäftigungen grundsätzlich getrennt eingeordnet. Der Nebenverdienst wird nicht einfach zum Midijob addiert, solange die Voraussetzungen für den einzelnen Minijob erfüllt sind. Wer seine eigenen Abzüge im Übergangsbereich einschätzen möchte, kann den Midijob-Rechner und die Erklärung zum Midijob nutzen.
Drei Monatskonstellationen aus der Praxis
Fall A: Zwei Arbeitgeber, ein Midijob, ein Minijob. Eine Beschäftigte verdient in einer Praxis 1.400 Euro und arbeitet zusätzlich im Einzelhandel für 520 Euro. Der erste Verdienst liegt im Übergangsbereich, der zweite bleibt unter der Minijob-Grenze. Bei getrennten Arbeitgebern werden die Jobs grundsätzlich separat behandelt.
Fall B: Ein zusätzlicher Nebenjob verändert die Lage. Die Beschäftigte aus Fall A nimmt bei einem dritten Arbeitgeber noch einen Job für 250 Euro an. Obwohl dieser Betrag für sich genommen niedrig ist, zählt der neue Job nicht automatisch als zweiter privilegierter Minijob. Neben einer versicherungspflichtigen Hauptbeschäftigung kann grundsätzlich nur der erste Minijob als geringfügig behandelt werden. Weitere Tätigkeiten werden mit der Hauptbeschäftigung zusammengerechnet und können dadurch versicherungspflichtig werden.
Die Broschüre der Deutschen Rentenversicherung zu Minijobs und Midijobs betont, dass Beschäftigte und Arbeitgeber die Tätigkeiten korrekt voneinander abgrenzen und melden müssen. Der überraschende Punkt: Ein Nebenjob mit geringem Einzelverdienst kann zusätzliche Sozialversicherungsbeiträge auslösen, wenn bereits ein Midijob besteht und ein weiterer Job hinzukommt.
Fall C: Zwei Minijobs ohne Hauptbeschäftigung. Eine Person verdient in einem Job 350 Euro und in einem zweiten 250 Euro. Zusammen sind das 600 Euro, die Beschäftigungen können damit grundsätzlich geringfügig bleiben. Steigt der zweite Verdienst auf 300 Euro, beträgt die Summe 650 Euro. Dann überschreitet das zusammengerechnete Entgelt die Minijob-Grenze und die Beschäftigungen verlieren grundsätzlich ihren Minijob-Status.
Praktische Regel: Prüfen Sie nicht nur jeden Lohnzettel für sich. Notieren Sie alle Arbeitgeber und Beschäftigungen gemeinsam, bevor Sie einen neuen Vertrag unterschreiben.
Mindestlohn und derselbe Arbeitgeber
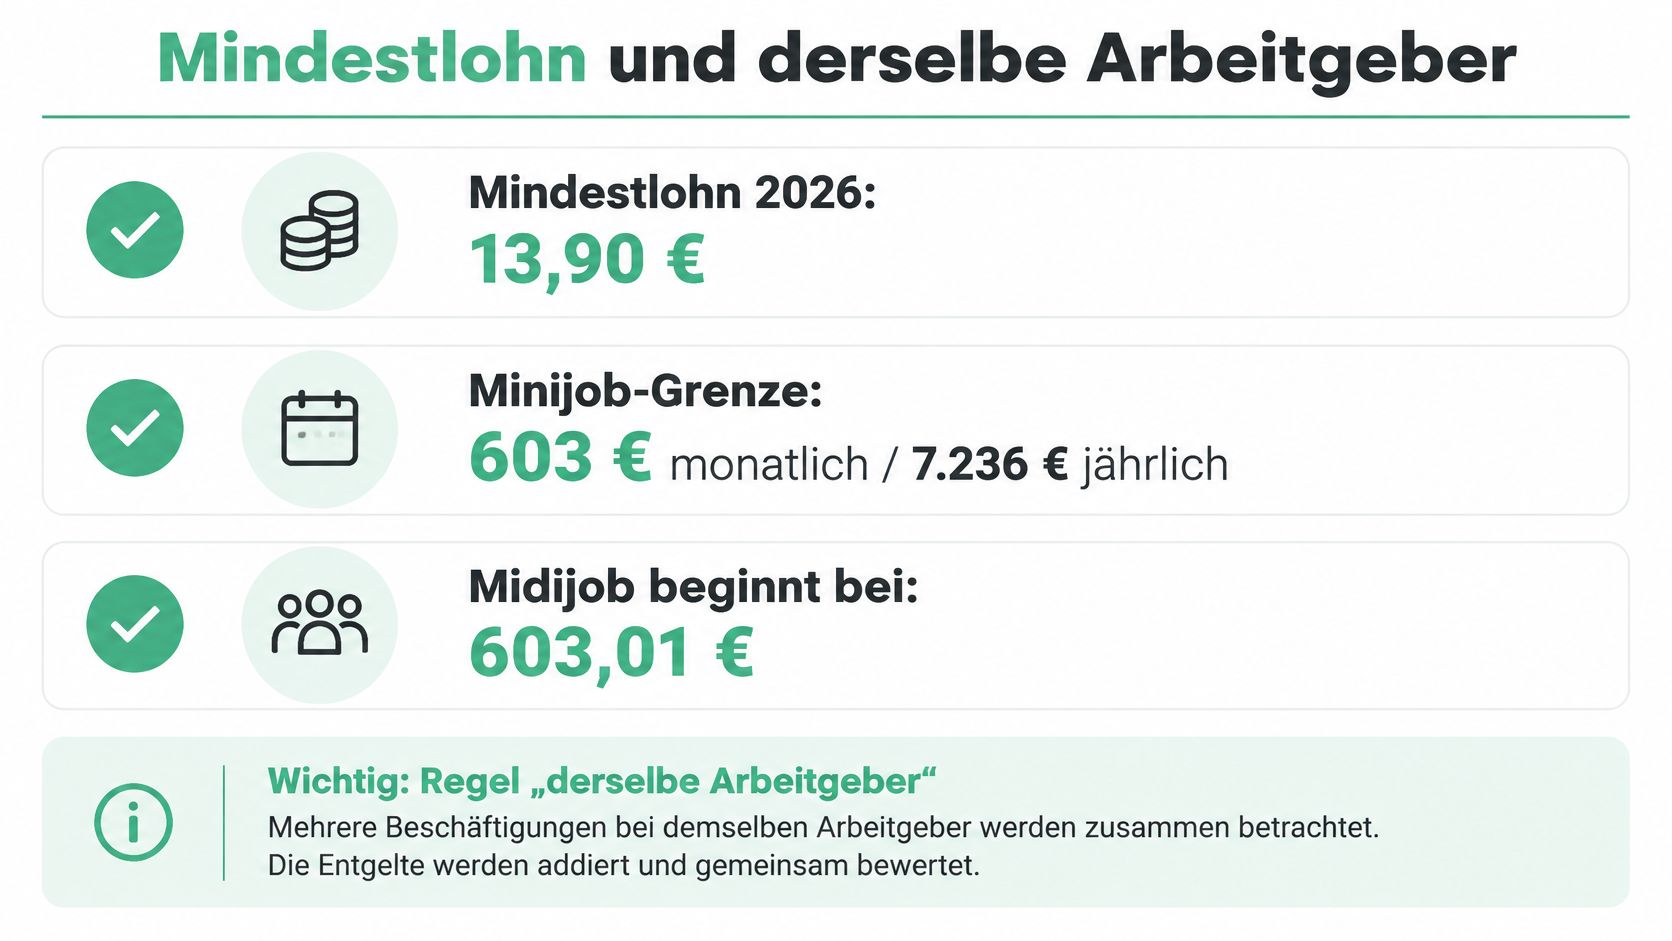
Die Minijob-Zentrale zu den Änderungen beim Minijob 2026 nennt mit 13,90 Euro Mindestlohn, 603 Euro Monatsgrenze und der Jahresgrenze die Werte, aus denen die Stundenrechnung folgt: 603 Euro geteilt durch 13,90 Euro ergeben rund 43,38 Arbeitsstunden im Monat. Diese Rechnung ist ein schneller Plausibilitätscheck, ersetzt aber nicht die Prüfung des regelmäßigen Verdienstes.
| Arbeitsstunden pro Monat | Einordnung 2026 |
|---|---|
| 40 | Minijob, unter 603 Euro |
| Rund 43,38 | Rechnerisch genau 603 Euro |
| 44 | Über der Minijob-Grenze |
Bei 40 Stunden sind es 556 Euro, bei 44 Stunden 611,60 Euro. Schon eine kleine Änderung der Arbeitszeit kann deshalb relevant werden. Rechnen Sie wiederkehrende Zuschläge und Sonderzahlungen mit ein, weil sie das regelmäßige Entgelt beeinflussen können. Die allgemeine Entwicklung des Mindestlohns und die dazugehörigen Regeln erläutert der Beitrag zum Mindestlohn 2026 in Deutschland.
Zwei Verträge beim selben Arbeitgeber
Ein Minijob und eine weitere Tätigkeit beim selben Arbeitgeber lassen sich nicht allein durch getrennte Verträge automatisch sozialversicherungsrechtlich trennen. Grundsätzlich werden Beschäftigungen bei demselben Arbeitgeber als ein einheitliches Beschäftigungsverhältnis betrachtet, selbst wenn zwei Verträge oder getrennte Stundenzettel existieren. Eine getrennte Behandlung ist nur in begrenzten Fällen realistisch, etwa bei einem klaren zeitlichen Bruch oder nachweisbar völlig anderen Aufgaben. Diese Einordnung sollte zu den Meldungen des Arbeitgebers und zur Erfassung durch die Minijob-Zentrale passen.
Ein Beispiel macht die Faustregel klar: 30 Stunden als Bürohilfe und 14 Stunden im Lager beim selben Betrieb sind zusammen 44 Stunden. Bei 13,90 Euro ergibt das 611,60 Euro und liegt über der Minijob-Grenze. Prüfen Sie daher vor einer Vertragsänderung, wer formal Arbeitgeber ist, ob die Aufgaben tatsächlich verschieden sind und wie die Stunden zusammenwirken. Liegt das regelmäßige Entgelt knapp oberhalb der Minijob-Grenze, kann die Beschäftigung in den Übergangsbereich fallen und erhält dann eine andere sozialversicherungsrechtliche Einordnung.
Zusammenrechnung prüfen in fünf Schritten
Mehrere Jobs können nicht beliebig als voneinander unabhängige Minijobs behandelt werden. Die Regelung zu geringfügiger Beschäftigung im Sozialgesetzbuch IV sieht grundsätzlich vor, dass neben einer versicherungspflichtigen Hauptbeschäftigung, zu der regelmäßig auch ein Midijob zählt, nur ein Minijob mit Verdienstgrenze privilegiert bleibt. Ohne eine solche Hauptbeschäftigung können mehrere Minijobs bestehen, wenn ihr zusammengerechneter Verdienst die Grenze im Monatsdurchschnitt nicht überschreitet.
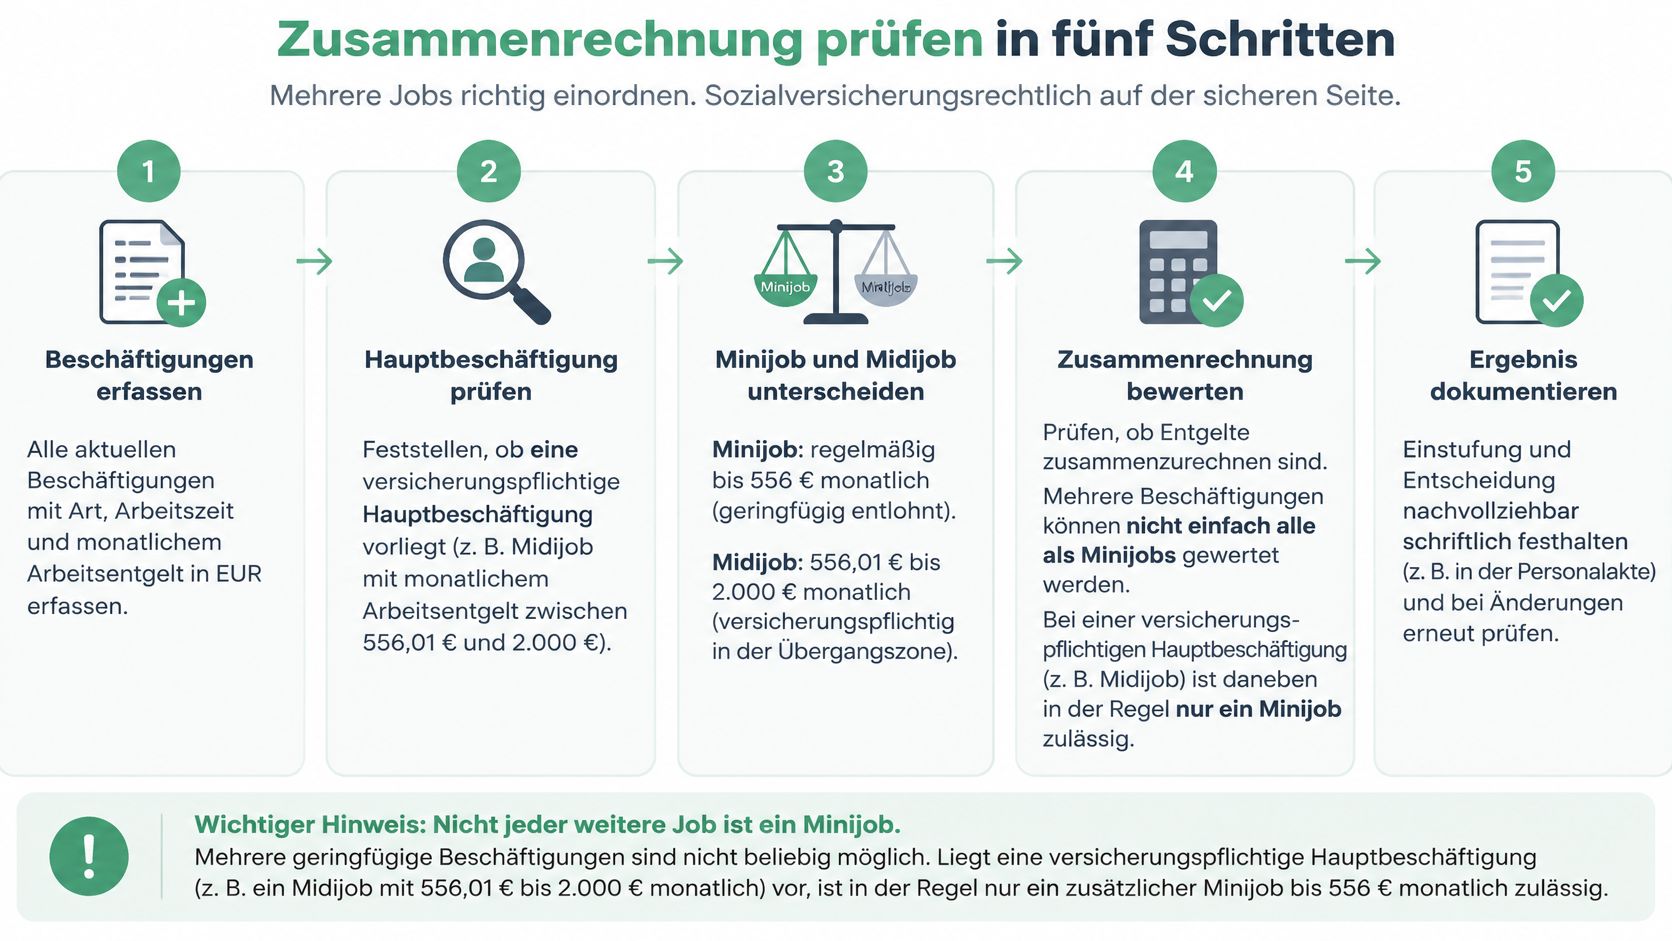
Alle Beschäftigungen erfassen. Schreiben Sie jeden Arbeitgeber und jede laufende Tätigkeit auf. Notieren Sie außerdem, in welcher Reihenfolge Sie die Jobs aufgenommen haben. Diese Reihenfolge kann für die Einordnung des ersten und weiterer Minijobs relevant sein.
Das regelmäßige Brutto ermitteln. Erfassen Sie für jeden Job den vereinbarten Lohn und wiederkehrende Zuschläge. Bei Stundenlohn rechnen Sie Stunden mal Stundensatz. Eine Monatsplanung mit rund 43 Arbeitsstunden bei 13,90 Euro ergibt beispielsweise 597,70 Euro, während eine zusätzliche Stunde den Betrag über die Grenze bringen kann.
Eine versicherungspflichtige Hauptbeschäftigung feststellen. Prüfen Sie, ob bereits ein Midijob oder eine andere versicherungspflichtige Beschäftigung besteht. Diese Frage entscheidet mit darüber, ob ein weiterer Job als Minijob behandelt werden kann.
Weitere Minijobs einordnen. Markieren Sie den ersten privilegierten Minijob. Prüfen Sie jeden zusätzlichen Job gesondert, denn er kann mit der Hauptbeschäftigung zusammengerechnet werden. Bei mehreren Minijobs ohne Hauptbeschäftigung müssen Sie stattdessen die Verdienste zusammen betrachten.
Beide Arbeitgeber informieren. Teilen Sie die weiteren Beschäftigungen vollständig mit, damit die Arbeitgeber die Meldungen korrekt vornehmen können. Wenn sich Arbeitszeit oder regelmäßiger Lohn ändert, sollten Sie die Einordnung erneut prüfen lassen.
Vor der Unterschrift reichen drei Angaben als erster Check: Midijob-Brutto, Minijob-Brutto und Zahl der Arbeitgeber. Der Midijob-Rechner von Brutto-Netto-Check berechnet die Gleitzone von 603 bis 2.000 Euro. Für die individuelle Nettobetrachtung berechnet der Brutto-Netto-Rechner 2026 das Nettogehalt mit allen Steuerklassen, Sozialabgaben und Bundesländern. Die Rechner auf der Website sind kostenlos nutzbar.
Was tun, wenn die 603-Euro-Grenze reißt
Wird die Minijob-Grenze regelmäßig überschritten, kann die Beschäftigung ihren Minijob-Status verlieren und versicherungspflichtig werden. Auslöser sind zum Beispiel mehr Arbeitsstunden, wiederkehrende Zuschläge, ein zweiter Nebenjob oder eine Änderung des Stundenlohns. Entscheidend ist, die Ursache früh zu klären, statt die bisherige Abrechnung ungeprüft fortzuführen.
Gehen Sie systematisch vor:
Monatsdurchschnitt prüfen. Stellen Sie die regelmäßigen Entgelte und wiederkehrenden Zahlungen zusammen. Ein einmaliger Ausreißer und ein dauerhaft höherer Verdienst sind nicht dasselbe, deshalb sollte die Abrechnung im Zusammenhang mit dem Vertrag betrachtet werden.
Lohnabrechnung kontrollieren lassen. Fragen Sie den betroffenen Arbeitgeber, wie die Beschäftigung sozialversicherungsrechtlich eingestuft und gemeldet wurde. Wenn eine weitere Beschäftigung der Grund für die Änderung ist, müssen beide Jobs in die Prüfung einfließen.
Unklare Meldungen klären. Wenden Sie sich bei offenen Fragen an die Krankenkasse oder Minijob-Zentrale und halten Sie Verträge sowie Abrechnungen bereit. So lässt sich feststellen, ob eine Meldung angepasst werden muss.
Über die Beschäftigung entscheiden. Sie können prüfen, ob sich Arbeitszeit oder Entgelt vertraglich ändern lässt, ob ein Nebenjob beendet wird oder ob die Tätigkeit als versicherungspflichtige Beschäftigung weiterläuft. Wenn bereits ein Midijob besteht, klären Sie einen weiteren Nebenjob vor Arbeitsbeginn.
Eine frühzeitige Prüfung kann helfen, fehlerhafte Abrechnungen und spätere Beitragskorrekturen zu vermeiden. Zur Einschätzung von Verdienstgrenze, Abgaben und Nettolohn können Sie den Minijob-Rechner 2026 mit Informationen zu Verdienstgrenzen und Abgaben verwenden.
Vergleichen Sie Ihre Beschäftigungen mit den geltenden Grenzen und prüfen Sie, wie sich die Abgaben auf Ihr Nettogehalt auswirken. Brutto-Netto-Check bietet kostenlose Rechner für Gehalt, Steuern und Sozialversicherung, darunter Werkzeuge für Minijob und Midijob.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.