
Sozialabgaben des Arbeitgebers einfach erklärt
Am Monatsende steht die neue Stelle im Budget. Im Vertrag sind 3.500 Euro brutto vereinbart, doch dieser Betrag ist nicht die vollständige Rechnung des Unternehmens. Zusätzlich entstehen Arbeitgeberbeiträge zur Sozialversicherung, Umlagen und weitere Pflichtkosten. Wer nur das Bruttogehalt einplant, startet deshalb mit einer zu niedrigen Kostenannahme.
Gerade für Gründer und kleine Personalabteilungen ist diese Lücke heikel. Eine Einstellung wirkt auf dem Papier finanzierbar, bis die erste vollständige Arbeitgeberabrechnung vorliegt. Die Sozialabgaben des Arbeitgebers sind kein Randthema, sondern ein fester Bestandteil jeder belastbaren Personalkalkulation.
Inhaltsverzeichnis
- Warum das Bruttogehalt nicht die wahren Kosten zeigt
- Wie die Sozialversicherung zwischen Arbeitgeber und Arbeitnehmer aufgeteilt wird
- Die aktuellen Arbeitgeberanteile und Beitragsbemessungsgrenzen 2026 im Überblick
- Was Sozialabgaben für die tatsächlichen Arbeitgeberkosten bedeuten
- Berechnungsbeispiele für unterschiedliche Gehälter verständlich erklärt
- Versteckte Zusatzkosten jenseits der klassischen Sozialabgaben
- So planst du Sozialabgaben des Arbeitgebers sicher und vorausschauend
Warum das Bruttogehalt nicht die wahren Kosten zeigt
Ein Start-up stellt eine neue Mitarbeiterin ein. Das vereinbarte Monatsgehalt beträgt 3.500 Euro brutto. Die Geschäftsführung rechnet zunächst mit diesem Betrag und kalkuliert vielleicht noch Arbeitsplatzausstattung und Recruiting ein. Was leicht übersehen wird: Die Arbeitgeberseite zahlt zusätzlich ihren Anteil an Kranken-, Pflege-, Renten- und Arbeitslosenversicherung.
Das Bruttogehalt ist das Entgelt der beschäftigten Person vor Abzügen. Die tatsächlichen Arbeitgeberkosten liegen darüber, weil das Unternehmen neben dem vereinbarten Gehalt weitere Beträge an Sozialversicherungsträger, Krankenkasse und andere Stellen abführt. Die Arbeitnehmeranteile werden zwar ebenfalls über die Lohnabrechnung abgewickelt, sie mindern jedoch grundsätzlich das Brutto der beschäftigten Person und sind nicht zusätzliches Geld des Unternehmens.
Die typische Denkfalle bei der Einstellung
Bei einem Vertragsangebot werden meist drei Größen durcheinandergebracht:
- Bruttogehalt: der vertraglich vereinbarte Lohn vor Abzügen
- Nettogehalt: der Betrag, der nach Steuern und Arbeitnehmerbeiträgen ausgezahlt wird
- Arbeitgeberkosten: Bruttogehalt plus Arbeitgeberbeiträge und weitere verpflichtende Kosten
Der Blick auf das Netto hilft der beschäftigten Person, beantwortet aber nicht die Budgetfrage des Unternehmens. Für die Personalplanung zählt das Arbeitgeberbrutto. Ein Brutto-Netto-Rechner für das vereinbarte Gehalt kann die Abzüge auf Arbeitnehmerseite darstellen, ersetzt aber keine vollständige Arbeitgeberkostenberechnung.
Praktische Regel: Gib ein Gehaltsangebot nie frei, bevor Bruttogehalt, Arbeitgeberbeiträge und variable Umlagen gemeinsam geprüft wurden.
Warum kleine Abweichungen große Folgen haben
Bei einer einzelnen Stelle kann ein übersehener Kostenposten überschaubar wirken. Bei mehreren Neueinstellungen, Gehaltsanpassungen oder einer längeren Budgetperiode summieren sich solche Fehler jedoch. Besonders problematisch ist die Annahme, die Lohnnebenkosten seien jedes Jahr vollständig unverändert.
Der gesetzliche Arbeitgeberanteil bildet nur den Sockel. Der kassenindividuelle Zusatzbeitrag, die Unfallversicherung und bestimmte Umlagen können die tatsächliche Rechnung verändern. Wer diese Bestandteile von Anfang an trennt, kann Gehaltsangebote realistischer bewerten und Liquiditätsengpässe vermeiden.
Wie die Sozialversicherung zwischen Arbeitgeber und Arbeitnehmer aufgeteilt wird
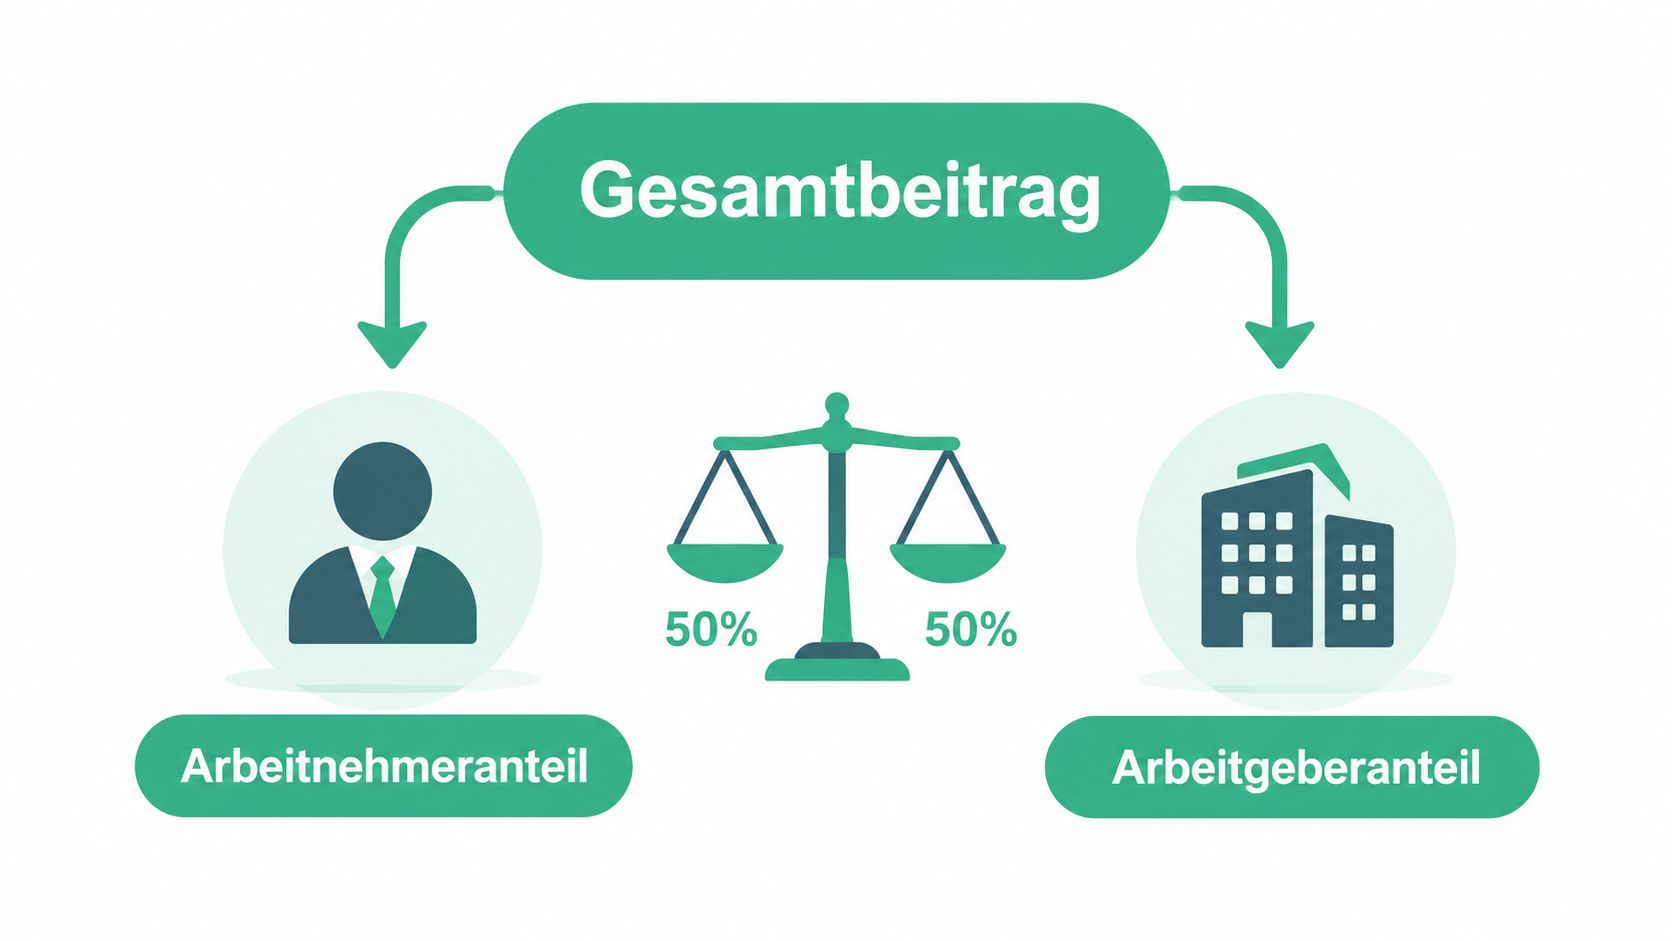
Die Grundidee lässt sich mit einer geteilten Rechnung erklären. Eine gemeinsame Leistung wird finanziert, und der Gesamtbetrag wird bei den klassischen Sozialversicherungen grundsätzlich auf Arbeitgeber und Arbeitnehmer verteilt. Beide Seiten tragen ihren Anteil, während der Arbeitgeber die Beiträge berechnet, einbehält und zusammen mit seinem Anteil abführt.
Diese Aufteilung wird häufig als paritätische Finanzierung bezeichnet. Sie bedeutet nicht, dass jede einzelne Abgabe in jeder Lebenssituation exakt gleich verteilt ist. Sie beschreibt das Grundprinzip der gemeinsamen Finanzierung der zentralen Versicherungszweige.
Die vier klassischen Versicherungszweige
Krankenversicherung übernimmt die Finanzierung medizinischer Leistungen. Der allgemeine Beitrag wird geteilt. Der kassenindividuelle Zusatzbeitrag wird im Regelfall ebenfalls zwischen beiden Seiten aufgeteilt.
Pflegeversicherung unterstützt Leistungen rund um Pflegebedürftigkeit. Auch hier gibt es einen Arbeitgeberanteil, wobei regionale und persönliche Besonderheiten die genaue Abrechnung beeinflussen können.
Rentenversicherung finanziert Ansprüche für das Alter und weitere gesetzliche Rentenleistungen. Arbeitgeber und Arbeitnehmer tragen den Beitrag grundsätzlich gemeinsam.
Arbeitslosenversicherung schützt Beschäftigte bei Arbeitslosigkeit und finanziert Leistungen der Arbeitsförderung. Der Arbeitgeber führt seinen gesetzlich bestimmten Anteil zusätzlich zum Bruttogehalt ab.
Was die Aufteilung in der Lohnabrechnung bedeutet
Der Arbeitnehmeranteil wird vom Bruttolohn einbehalten. Der Arbeitgeberanteil wird nicht vom Netto abgezogen, sondern kommt aus dem Unternehmensbudget hinzu. Dadurch sieht die beschäftigte Person auf der Abrechnung vor allem ihre eigenen Abzüge, während die Geschäftsführung die zusätzliche Belastung in der Arbeitgeberabrechnung berücksichtigen muss.
Die Beiträge fließen in ein solidarisches System. Die Höhe der Zahlung orientiert sich am beitragspflichtigen Entgelt, die Leistungen richten sich jedoch nach den jeweiligen gesetzlichen Regeln und nicht einfach nach einer individuellen Einzahlung in ein persönliches Konto.
Für die Kalkulation ist außerdem wichtig, dass die Beitragssätze nicht unbegrenzt auf jedes Einkommen angewendet werden. Die Beitragsbemessungsgrenzen setzen den Rahmen, bis zu dem Beiträge berechnet werden. Bei hohen Gehältern verändert das die prozentuale Belastung des gesamten Bruttogehalts.
Die aktuellen Arbeitgeberanteile und Beitragsbemessungsgrenzen 2026 im Überblick
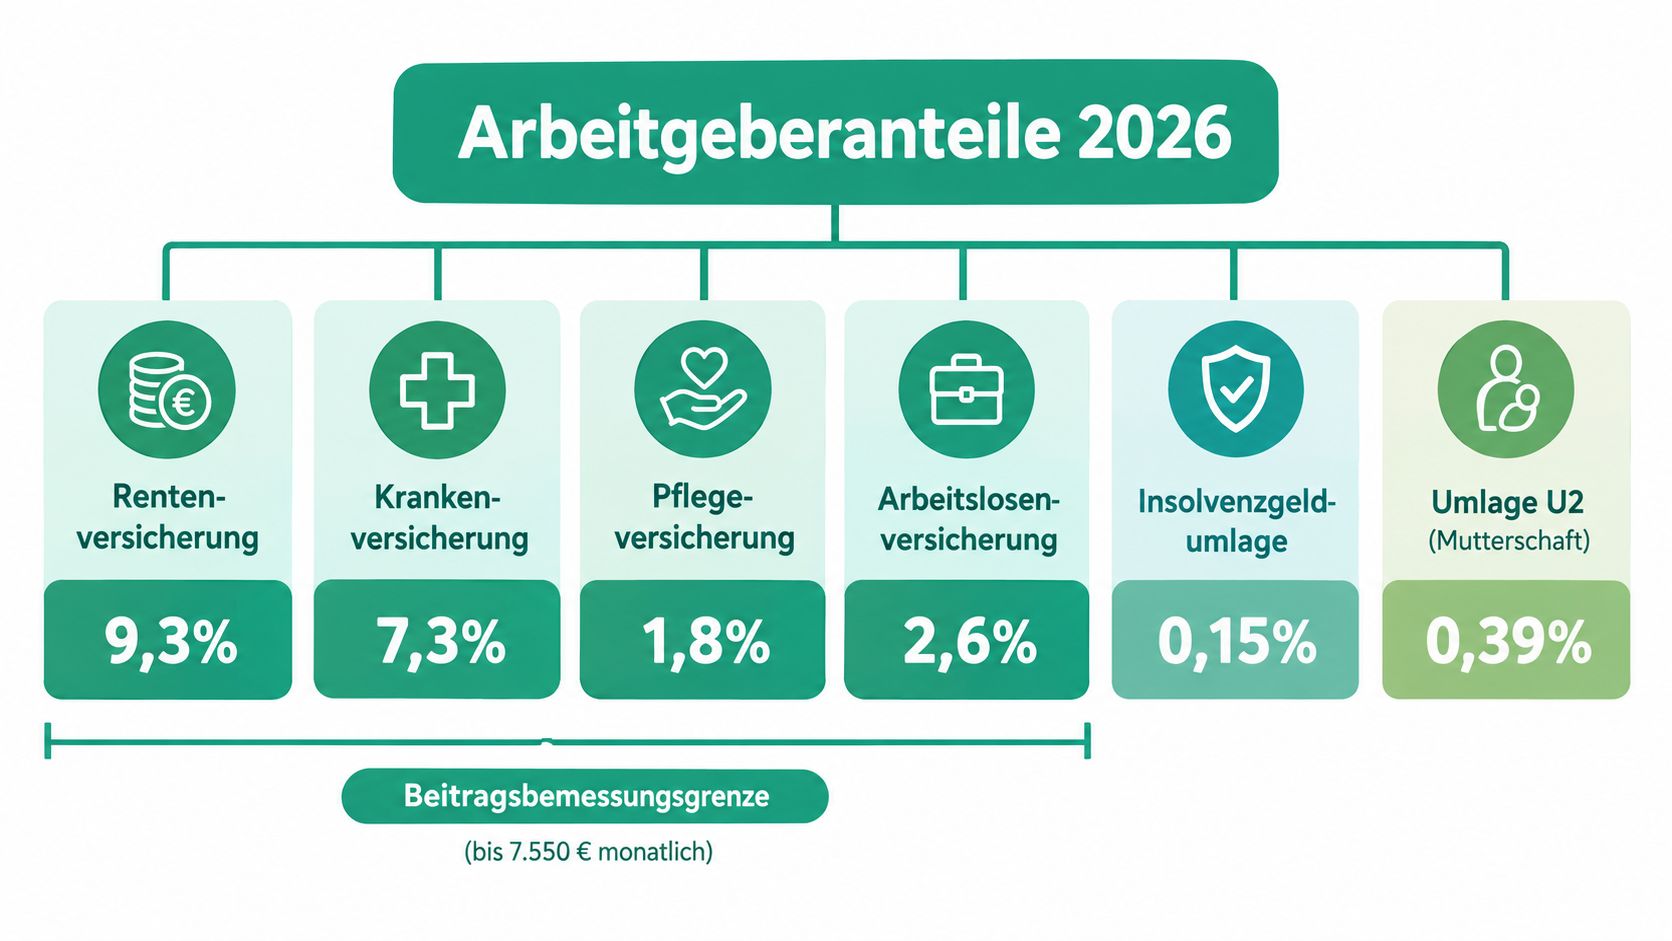
Für das Jahr 2026 gelten bei den klassischen Sozialversicherungen feste Arbeitgeberanteile. Zur Krankenversicherung gehören 7,3 Prozent allgemeiner Arbeitgeberanteil sowie grundsätzlich die Hälfte des durchschnittlichen Zusatzbeitrags. Der durchschnittliche Zusatzbeitrag beträgt 2,9 Prozent, sodass sich für die Krankenversicherung rechnerisch 14,6 Prozent plus Zusatzbeitrag als Gesamtbelastung ergeben. Die Aufteilung des Zusatzbeitrags erfolgt im Regelfall ebenfalls hälftig. Die Beitragstabelle 2026 der Techniker Krankenkasse führt die maßgeblichen Werte zusammen.
Die übrigen Arbeitgeberanteile lassen sich so ordnen:
| Versicherungszweig | Arbeitgeberanteil 2026 | Beitragsbemessungsgrenze |
|---|---|---|
| Krankenversicherung | 7,3 % plus hälftiger Zusatzbeitrag | 69.750 € jährlich, 5.812,50 € monatlich |
| Pflegeversicherung | 1,8 % | 69.750 € jährlich, 5.812,50 € monatlich |
| Rentenversicherung | 9,3 % | 101.400 € jährlich, 8.450 € monatlich |
| Arbeitslosenversicherung | 1,3 % | 101.400 € jährlich, 8.450 € monatlich |
Der Zusatzbeitrag ist kein einheitlicher Unternehmenswert
Die 2,9 Prozent sind ein durchschnittlicher Zusatzbeitrag und damit eine Rechengröße. Die konkrete Krankenkasse kann einen anderen Zusatzbeitrag festlegen. Für Arbeitgeber bedeutet das: Zwei Beschäftigte mit gleichem Bruttogehalt können bei unterschiedlichen Krankenkassen zu leicht verschiedenen Kosten führen.
Für eine erste Planung kann der Durchschnittswert verwendet werden. Für die tatsächliche Abrechnung zählt jedoch der gültige Zusatzbeitrag der zuständigen Krankenkasse. Bei einem Kassenwechsel muss die Lohnabrechnung entsprechend angepasst werden.
So funktionieren Beitragsbemessungsgrenzen
Die Beitragsbemessungsgrenze ist keine Gehaltsgrenze und auch keine Grenze für die Versicherungspflicht. Sie begrenzt lediglich das Entgelt, auf das Beiträge erhoben werden. Verdient eine Person mehr als 69.750 Euro jährlich, werden Kranken- und Pflegeversicherungsbeiträge trotzdem nur bis zu dieser Grenze berechnet.
Für Renten- und Arbeitslosenversicherung liegt die Grenze 2026 bei 101.400 Euro jährlich. Ein höheres Gehalt führt in diesen Zweigen deshalb oberhalb der Grenze nicht zu unbegrenzt steigenden Arbeitgeberbeiträgen. Die Rechengrößen für die Sozialversicherung 2026 zeigen die jeweiligen Jahres- und Monatswerte.
Was Sozialabgaben für die tatsächlichen Arbeitgeberkosten bedeuten
Eine Stelle mit 3.500 Euro Monatsbrutto kostet den Betrieb mehr als 3.500 Euro. Zum Bruttolohn kommen die Arbeitgeberanteile zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung. Der feste Prozentsatz ist dabei nur das Grundgerüst. Zusatzbeitrag und Umlagen können den tatsächlichen Budgetbedarf spürbar verändern.
Der GKV-Spitzenverband weist die gemeinsamen Beitragssätze der vier Versicherungszweige für 2026 mit 42,3 Prozent Gesamtbeitragssätzen aus. Diese Zahl verteilt sich auf Arbeitgeber und Arbeitnehmer und beschreibt deshalb nicht den reinen Arbeitgeberaufschlag. Für die Planung muss die Unternehmensseite getrennt betrachtet werden, ergänzt um variable Zusatzkosten.
Bruttogehalt und Arbeitgeberkosten im Vergleich
| Gehaltsbeispiel | Arbeitgeberanteil je Zweig | Beispielhafte Gesamtkosten pro Monat |
|---|---|---|
| 2.500 € Monatsbrutto, unterhalb der Bemessungsgrenzen | Krankenversicherung 7,3 % plus hälftiger Zusatzbeitrag, Pflegeversicherung 1,8 %, Rentenversicherung 9,3 %, Arbeitslosenversicherung 1,3 % | rund 3.010 €, ohne individuelle Umlagen und Unfallversicherung |
| 3.500 € Monatsbrutto, unterhalb der Bemessungsgrenzen | Die genannten Arbeitgeberanteile werden auf das gesamte Brutto angewendet | rund 4.190 €, ohne individuelle Umlagen und Unfallversicherung |
| 8.000 € Monatsbrutto, oberhalb der Grenze für Kranken- und Pflegeversicherung | Kranken- und Pflegeversicherung nur bis 5.812,50 € monatlich, Renten- und Arbeitslosenversicherung bis 8.000 € | rund 9.060 €, ohne individuelle Umlagen und Unfallversicherung |
| 10.000 € Monatsbrutto, oberhalb aller genannten Grenzen | Beiträge nur bis zu den jeweiligen Bemessungsgrenzen | rund 11.230 €, ohne individuelle Umlagen und Unfallversicherung |
Die Rechenwerte dienen der Orientierung. Der tatsächliche Zusatzbeitrag der Krankenkasse sowie Umlagen und die Unfallversicherung können das Ergebnis verändern. Die Bemessungsgrenzen verhindern zugleich, dass der Arbeitgeberaufschlag bei hohen Gehältern unbegrenzt mitwächst.
Folgen für Gehaltsverhandlungen
Eine Gehaltserhöhung belastet das Unternehmen mit dem zusätzlichen Bruttobetrag und, solange die jeweilige Bemessungsgrenze nicht erreicht ist, mit weiteren Arbeitgeberbeiträgen. In Angeboten und Kundenkalkulationen sollte deshalb immer das vollständige Arbeitgeberbudget stehen.
Für die interne Planung genügt eine einfache Trennung: Das Monatsbrutto bildet die erste Zeile, klassische Sozialabgaben die zweite. Zusatzbeitrag, Umlagen und Unfallversicherung werden als eigene Kostenfelder geführt. So bleibt erkennbar, welche Beträge fest berechenbar sind und welche sich je nach Krankenkasse oder Umlagesituation verändern.
Berechnungsbeispiele für unterschiedliche Gehälter verständlich erklärt
Eine einfache Beispielrechnung beginnt mit dem beitragspflichtigen Brutto und wendet die Arbeitgeberanteile der vier Versicherungszweige darauf an. Bei Kranken- und Pflegeversicherung endet die Berechnung 2026 bei 5.812,50 Euro monatlich, bei Renten- und Arbeitslosenversicherung bei 8.450 Euro monatlich. Der durchschnittliche Zusatzbeitrag wird für eine Planung berücksichtigt, die konkrete Krankenkasse kann jedoch abweichen.
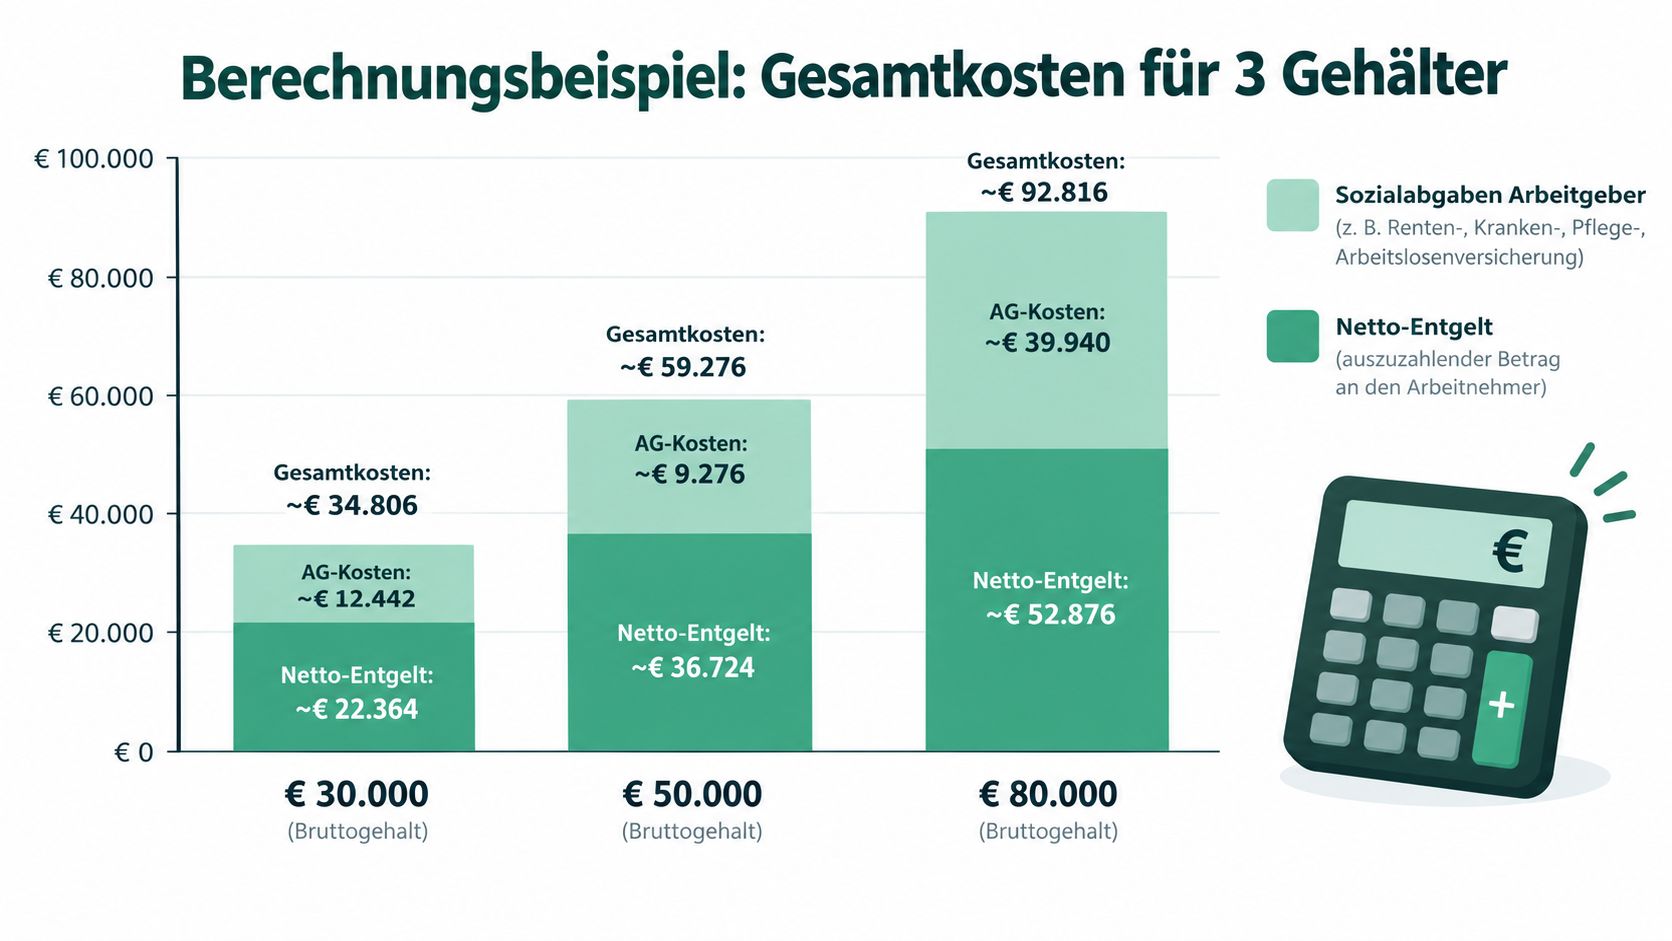
Beispiel mit 2.500 Euro Monatsbrutto
Bei 2.500 Euro Monatsbrutto liegen alle beitragspflichtigen Entgelte unter den genannten Bemessungsgrenzen. Deshalb wird jeder Arbeitgeberanteil auf den vollständigen Betrag angewendet:
- Krankenversicherung: 7,3 Prozent plus hälftiger Zusatzbeitrag
- Pflegeversicherung: 1,8 Prozent
- Rentenversicherung: 9,3 Prozent
- Arbeitslosenversicherung: 1,3 Prozent
Die Summe dieser vier Arbeitgeberanteile bildet den klassischen Sozialversicherungsblock. Hinzu kommen mögliche Umlagen und die Unfallversicherung. Für eine belastbare Zahl muss außerdem der tatsächliche Zusatzbeitrag der Krankenkasse bekannt sein.
Beispiel mit 4.500 Euro Monatsbrutto
Bei 4.500 Euro Monatsbrutto gilt dieselbe Logik. Auch dieser Betrag liegt unter den Beitragsbemessungsgrenzen für Kranken-, Pflege-, Renten- und Arbeitslosenversicherung. Jeder prozentuale Anteil wird daher auf das volle Monatsbrutto berechnet.
Der Rechenweg bleibt übersichtlich: Brutto mal Beitragssatz je Versicherungszweig, danach Addition der vier Arbeitgeberbeträge. Anschließend werden die vollständig vom Arbeitgeber zu tragenden Zusatzposten ergänzt. Der Arbeitgeberkosten-Rechner von Brutto-Netto-Check kann diese Planung nach den eingegebenen Rahmenbedingungen aufschlüsseln.
Beispiel mit 8.500 Euro Monatsbrutto
Bei 8.500 Euro Monatsbrutto zeigt sich der Effekt der Grenzen. Für Kranken- und Pflegeversicherung werden Beiträge nur bis 5.812,50 Euro monatlich berechnet. Für Renten- und Arbeitslosenversicherung reicht die Beitragsbemessung bis 8.450 Euro monatlich.
Der zusätzliche Betrag oberhalb der jeweiligen Grenze erhöht die klassischen Arbeitgeberbeiträge in diesen Zweigen nicht weiter. Das heißt jedoch nicht, dass ein hohes Gehalt automatisch ohne weitere Kosten bleibt. Der konkrete Zusatzbeitrag, die Unfallversicherung und andere Umlagen müssen weiterhin geprüft werden.
Rechenhinweis: Berechne zuerst jeden Versicherungszweig mit seiner eigenen Bemessungsgrenze. Addiere erst danach die einzelnen Arbeitgeberbeträge und die zusätzlichen Pflichtposten.
Die Beispiele zeigen zwei unterschiedliche Bewegungen. Unterhalb der Grenzen wachsen die klassischen Arbeitgeberbeiträge mit dem Brutto. Oberhalb der Grenzen flacht dieser Teil ab, während andere Arbeitgeberkosten weiterhin vom Vertrag, der Krankenkasse oder der betrieblichen Einstufung abhängen.
Versteckte Zusatzkosten jenseits der klassischen Sozialabgaben
Ein Monatsgehalt von 4.000 Euro wirkt in der Personalplanung zunächst überschaubar. Für das tatsächliche Arbeitgeberbudget zählen jedoch auch Insolvenzgeldumlage, Unfallversicherung und in bestimmten Fällen die Künstlersozialabgabe. Diese Posten liegen außerhalb der vier klassischen Versicherungszweige und können die Rechnung spürbar verändern.
Kleineren Betrieben mit bis zu 30 Vollzeitbeschäftigten können die Umlagen U1 und U2 entstehen, die die Krankenkasse zusätzlich zur Krankenversicherung erhebt. Die Insolvenzgeldumlage kommt als weiterer gesetzlicher Posten hinzu. Ob und in welcher Höhe Kosten anfallen, hängt deshalb unter anderem von Betriebsgröße, Beschäftigungssituation und aktuellen Umlagesätzen ab.
Der größte variable Faktor ist häufig der Zusatzbeitrag der Krankenkasse. Er wird nicht zentral als ein für alle Unternehmen identischer Wert festgelegt, sondern richtet sich nach der gewählten Kasse. Ein Durchschnittswert eignet sich nur als Planungsannahme.
Warum Durchschnittswerte die Realität glätten
Ein Gehaltsrechner kann mit einem Durchschnitt arbeiten und so eine schnelle Orientierung geben. Für die interne Budgetplanung genügt das allein nicht immer. Krankenkasse, Betriebsgröße, Branche und zuständige Berufsgenossenschaft beeinflussen die tatsächlichen Kosten.
Das Institut der deutschen Wirtschaft bezifferte die zusätzlichen Sozialabgaben der Arbeitgeber durch höhere Zusatzbeiträge im Jahr 2025 auf 3,8 Milliarden Euro (IW-Pressemitteilung). Damit wird sichtbar, wie stark die Kassenentwicklung vermeintlich stabile Lohnnebenkosten verändern kann.
Der bessere Blick auf das Risiko
Für die Planung hilft eine Einteilung in drei Schichten:
- Sockel: Arbeitgeberanteile zu Kranken-, Pflege-, Renten- und Arbeitslosenversicherung
- Variabler Sozialversicherungsanteil: kassenindividueller Zusatzbeitrag und gesetzliche Änderungen
- Zusatzposten: Umlagen, Unfallversicherung und gegebenenfalls Künstlersozialabgabe
So bleibt der feste Anteil berechenbar, während variable Kosten mit aktuellen Werten und einem Puffer eingeplant werden. Der eigentliche Budgettreiber ist daher oft nicht der bekannte Pflichtbeitrag, sondern die Veränderung bei Krankenkasse, Umlage und Berufsgenossenschaft.
So planst du Sozialabgaben des Arbeitgebers sicher und vorausschauend
Eine belastbare Planung beginnt mit dem Bruttogehalt, endet aber erst bei den vollständigen Arbeitgeberkosten. Prüfe für jede Stelle die vier klassischen Arbeitgeberanteile, die passende Beitragsbemessungsgrenze und den Zusatzbeitrag der Krankenkasse.
Nutze dafür eine kurze Checkliste:
- Vertrag prüfen: Monats- und Jahresbrutto eindeutig erfassen.
- Versicherung einordnen: Kranken-, Pflege-, Renten- und Arbeitslosenversicherung getrennt berechnen.
- Grenzen anwenden: Für jeden Versicherungszweig die eigene Beitragsbemessungsgrenze berücksichtigen.
- Variable Posten ergänzen: Umlagen, Unfallversicherung und gegebenenfalls Künstlersozialabgabe aufnehmen.
- Puffer bilden: Änderungen beim Zusatzbeitrag und bei Umlagen nicht ausblenden.
- Abrechnung abgleichen: Planung und tatsächliche Lohnabrechnung regelmäßig vergleichen.
Für ergänzende Erklärungen zu Gehalt, Abgaben und Personalplanung bietet der Ratgeber von Brutto-Netto-Check weitere Orientierung. Ein Rechner ersetzt keine individuelle lohnsteuerliche oder sozialversicherungsrechtliche Prüfung, kann aber die erste Budgetentscheidung übersichtlich machen.
Wer diese Schritte vor der Einstellung durchgeht, verhandelt Gehälter realistischer, kalkuliert Angebote sauberer und erkennt früh, ob eine Stelle dauerhaft ins Budget passt. So werden Sozialabgaben vom Überraschungsposten zu einer planbaren Größe.
Brutto-Netto-Check bietet Rechner für Brutto-Netto-Beträge und Arbeitgeberkosten sowie verständliche Inhalte zu Steuer- und Sozialversicherungsfragen in Deutschland. Prüfe deine nächste Einstellung mit dem Brutto-Netto-Check und kalkuliere nicht nur das Bruttogehalt, sondern die tatsächliche Arbeitgeberbelastung.