
Sozialversicherungsbeiträge Rentner im Überblick
109,50 Euro im Monat, das ist allein der eigene Krankenversicherungsanteil bei 1.500 Euro Bruttorente, und der Zusatzbeitrag ist darin noch nicht enthalten. Viele lesen den Rentenbescheid wie eine Gehaltsabrechnung und suchen den einen Prozentsatz, der aus Brutto Netto macht. Bei den Sozialversicherungsbeiträgen Rentner gibt es diesen einen Satz nicht. Die Krankenversicherung wird geteilt, die Pflegeversicherung trägt der Rentner allein, und eine Formel nur aus der Rentenhöhe lässt Zusatzbeitrag, Kinderstatus und weitere Einnahmen aus.
Die gesetzliche Rente kommt mit einer kürzeren Abzugsliste als das Gehalt. Auf der Altersrente selbst entstehen keine Beiträge zur Rentenversicherung und keine zur Arbeitslosenversicherung. Einbehalten werden der eigene Anteil an der Krankenversicherung und der Pflegebeitrag. Die Einkommensteuer auf die Rente ist ein weiterer Abzug und gehört nicht in dieselbe Rechnung.
Inhaltsverzeichnis
- Sozialversicherungsbeiträge auf der gesetzlichen Rente
- Beitragssätze und Eurobeträge 2026
- Pflichtversicherung und freiwillige Versicherung
- Beitragsbemessungsgrenze und weitere Einnahmen
- Beispielrechnungen von der Bruttorente zum Abzug
- Eigene Nettorente vor der Auszahlung prüfen
Sozialversicherungsbeiträge auf der gesetzlichen Rente
Der Blick fällt fast immer auf dieselbe Zeile im Rentenbescheid. Welcher Betrag kommt an, nachdem die Sozialversicherung abgezogen ist. Bei pflichtversicherten Rentnerinnen und Rentnern behält die Deutsche Rentenversicherung den eigenen Krankenversicherungsanteil und den Pflegeversicherungsbeitrag direkt von der gesetzlichen Rente ein. Das fühlt sich an wie der Gehaltsabzug, nur mit weniger Posten und mit einer anderen Verteilung zwischen Rentner und Rentenversicherungsträger.
Als Orientierung dient später durchgehend eine monatliche Bruttorente von 1.500 Euro. Daran hängen zwei große Unterschiede, die der Bescheid leicht vermischt.
Der allgemeine Krankenversicherungsbeitrag beträgt 14,6 Prozent und wird hälftig getragen. Die Pflegeversicherung läuft anders. 3,6 Prozent liegen vollständig beim Rentner. Kinderlose Versicherte ab 23 Jahren zahlen 4,2 Prozent.
Seit 2019 umfasst die hälftige Beteiligung des Rentenversicherungsträgers auch den kassenindividuellen Zusatzbeitrag. Deshalb stehen allgemeiner Satz und Zusatzbeitrag im Bescheid getrennt. Ein Kassenwechsel ändert nicht den allgemeinen Satz, sondern nur die zweite Zeile.
Merksatz für den Bescheid: Krankenversicherung geteilt, Pflegeversicherung allein. Die Steuer kommt später und getrennt dazu.
Bevor eine eigene Zahl stimmt, liegen drei Angaben bereit.
- Bruttorente: der Monatsbetrag vor Abzug, nicht die Überweisung auf dem Konto.
- Krankenkasse samt Zusatzbeitrag: der kassenindividuelle Satz des laufenden Jahres, nicht ein alter Durchschnitt.
- Kinderstatus: ob für die Pflegeversicherung Kinder zu berücksichtigen sind oder der höhere Satz gilt.
Wer diese drei Punkte nebeneinanderlegt, kann den Einbehalt nachrechnen. Wer nur die Rentenhöhe in eine Pauschale steckt, trifft den Auszahlungsbetrag nicht.
Beitragssätze und Eurobeträge 2026
Die Deutsche Rentenversicherung hält den allgemeinen Beitragssatz bundesweit einheitlich fest und den Zusatzbeitrag kassenindividuell. Bei Pflichtversicherten werden die Beiträge zur gesetzlichen Krankenversicherung direkt von der gesetzlichen Rente einbehalten. Vom allgemeinen Satz von 14,6 Prozent tragen Rentner und Rentenversicherungsträger jeweils 7,3 Prozentpunkte. Bei 1.500 Euro monatlicher Bruttorente sind diese 7,3 Prozent genau 109,50 Euro, und zwar vor dem Zusatzbeitrag. Die hälftige Finanzierung umfasst seit 2019 auch den Zusatzbeitrag. Rentner werden damit bei den Krankenkassenbeiträgen grundsätzlich ähnlich wie Beschäftigte beteiligt, die Beitragshöhe hängt weiter von der jeweiligen Krankenkasse ab.
| Beitrag | Satz | Wer trägt ihn | Eigenanteil bei 1.500 Euro |
|---|---|---|---|
| Krankenversicherung allgemein | 14,6 Prozent | je 7,3 Prozentpunkte Rentner und Rentenversicherung | 109,50 Euro |
| Zusatzbeitrag Krankenversicherung | kassenindividuell, 2024 im Schnitt 1,7 Prozent | grundsätzlich hälftig | abhängig von der Kasse |
| Pflegeversicherung mit Kindern | 3,6 Prozent | Rentner vollständig | 54 Euro |
| Pflegeversicherung kinderlos ab 23 Jahren | 4,2 Prozent | Rentner vollständig | 63 Euro |
Zeile für Zeile gelesen
Die erste Zeile ist der eigene Krankenversicherungsanteil ohne Zusatzbeitrag. 109,50 Euro sind 7,3 Prozent von 1.500 Euro, nicht 14,6 Prozent. Wer die vollen 14,6 Prozent auf die eigene Rente rechnet, verdoppelt den Eigenanteil.
Die zweite Zeile ist der Zusatzbeitrag. Er wird grundsätzlich ebenfalls hälftig geteilt. Für 2024 nannte die Deutsche Rentenversicherung einen gesamten Krankenversicherungsbeitrag von 16,3 Prozent, davon 14,6 Prozent allgemeiner Satz und durchschnittlich 1,7 Prozent Zusatzbeitrag. Das ist ein historischer Schnitt, kein Satz jeder Kasse im Jahr 2026. Der Bescheid zeigt deshalb zwei KV-Zeilen. Der allgemeine Satz bleibt gleich, der Zusatzbeitrag wechselt mit der Kasse.
Die Pflegeversicherung wird nicht halbiert. Bei 1.500 Euro sind 3,6 Prozent genau 54 Euro, wenn Kinder zu berücksichtigen sind. Kinderlose ab 23 Jahren zahlen zusätzlich 0,6 Prozentpunkte, zusammen 4,2 Prozent und 63 Euro. Den Pflegebeitrag kann ein Pflegeversicherungsrechner getrennt von der Krankenversicherung ausweisen, bevor er mit dem Rentenbescheid verglichen wird.
Was ohne Zusatzbeitrag übrig bleibt
Ohne Zusatzbeitrag liegt der Eigenanteil bei 1.500 Euro bei 163,50 Euro mit Kindern (109,50 plus 54) und bei 172,50 Euro ohne Kinder (109,50 plus 63). Der Zusatzbeitrag kommt obendrauf. Die 14,6 Prozent enthalten ihn nicht.
Dieselben Beträge korrigieren die häufigsten Lesefehler direkt an der Tabelle. Der Rentner zahlt nicht die vollen 14,6 Prozent. Die Pflegeversicherung wird nicht geteilt. Ein alter Bescheid wird zuerst darauf geprüft, ob sich nur der kassenindividuelle Zusatzbeitrag geändert hat. Was nach beiden Abzügen übrig bleibt, ist noch nicht die Nettorente, weil die Einkommensteuer getrennt anfällt.
Pflichtversicherung und freiwillige Versicherung
Dieselbe Bruttorente erzeugt nicht bei jedem denselben Einbehalt. Der Versicherungsstatus kommt vor dem Satz.
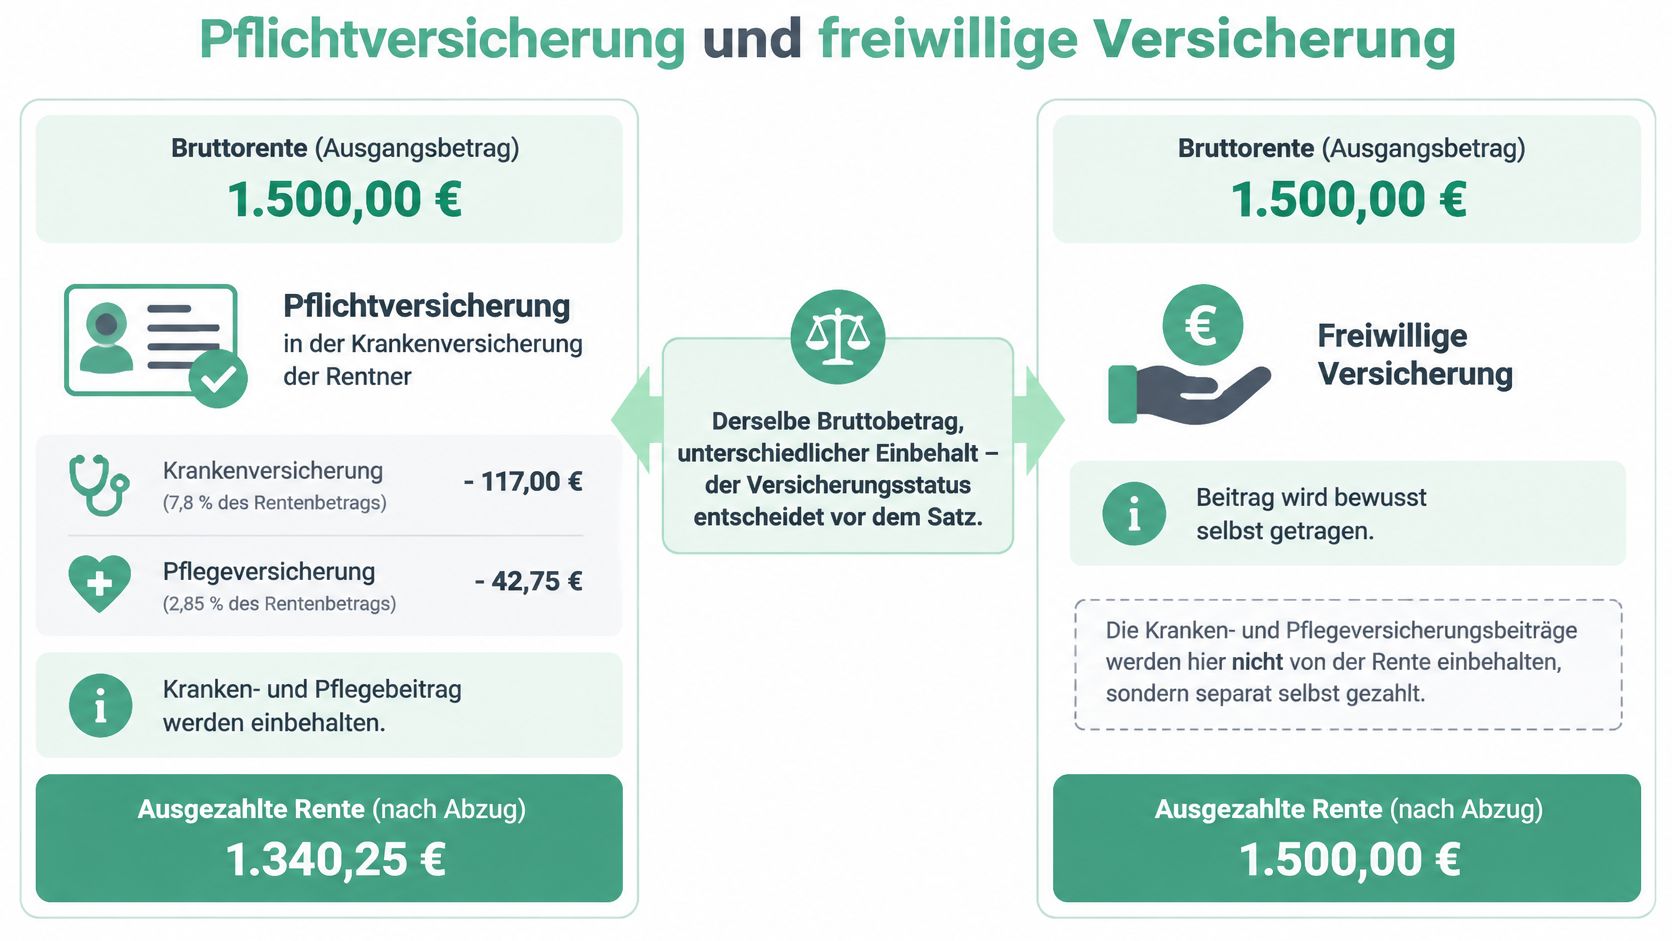
Pflichtversicherte in der Krankenversicherung der Rentner lassen Kranken- und Pflegebeitrag von der gesetzlichen Rente einbehalten. Der Rentenversicherungsträger übernimmt seinen Anteil am allgemeinen Satz und die Hälfte des Zusatzbeitrags. Freiwillig gesetzlich Versicherte zahlen ebenfalls Beiträge aus der Rente. Abwicklung und weitere Einnahmen laufen über die Krankenkasse und sind nicht automatisch derselbe Posten auf dem Rentenbescheid. Privat Versicherte haben keinen gesetzlich hälftig getragenen Kassenbeitrag auf der Rente. Ein Zuschuss ist ein eigener Anspruch und wird hier nur abgegrenzt, nicht beantragt.
Was den Status entscheidet
Die Pflichtversicherung hängt nicht am Alter allein. Es kommt auf ausreichende Zeiten in der gesetzlichen Krankenversicherung in der zweiten Hälfte des Erwerbslebens an, die sogenannte Vorversicherungszeit. Wer diese Zeiten nicht erreicht, bleibt oft freiwillig gesetzlich versichert oder privat versichert, auch bei gleicher Rentenhöhe.
Die Familienversicherung über den Ehepartner kann Beiträge auf eine eigene kleine Rente vermeiden. Sie scheitert, sobald eigene Einkünfte die jeweilige Grenze überschreiten. Beamtenversorgung, ausländische Renten und Betriebsrenten kann die Krankenkasse als weitere Einnahmen prüfen, auch wenn sie im Rentenbescheid der Deutschen Rentenversicherung nicht stehen.
| Status | Einbehalt | Anteil des Rentenversicherungsträgers | Zusatzbeitrag |
|---|---|---|---|
| Pflichtversichert in der Krankenversicherung der Rentner | Kranken- und Pflegebeitrag werden von der gesetzlichen Rente einbehalten | Hälfte des allgemeinen Satzes einschließlich Hälfte des Zusatzbeitrags | grundsätzlich hälftig geteilt |
| Freiwillig gesetzlich versichert | Beiträge aus der Rente laufen über die Krankenkasse und sind nicht automatisch derselbe Bescheidposten | kein automatischer hälftiger Einbehalt im Rentenbescheid | nach der Abwicklung mit der Krankenkasse |
| Privat versichert | kein gesetzlicher Kassenbeitrag auf der Rente | Zuschuss ist ein eigener Anspruch und wird nur abgegrenzt | entfällt als gesetzlicher Kassenbeitrag |
Wer den Status nicht sicher kennt, liest ihn auf der Kassenmitgliedsbescheinigung nach, bevor eine Beispielrechnung übernommen wird. Der Bescheid der Rentenversicherung zeigt den Einbehalt, nicht immer die Begründung des Status.
Beitragsbemessungsgrenze und weitere Einnahmen
Die Sätze gelten nicht unbegrenzt. Für pflicht- oder freiwillig versicherte Rentner werden Beiträge zur Kranken- und Pflegeversicherung höchstens bis zur monatlichen Beitragsbemessungsgrenze von 5.812,50 Euro im Jahr 2026 erhoben, so das Formular der Deutschen Rentenversicherung. Alles darüber erhöht den KV- und PV-Beitrag nicht weiter. Die Grenze beseitigt aber nicht die Beitragspflicht auf Einkünfte unterhalb dieses Betrags.
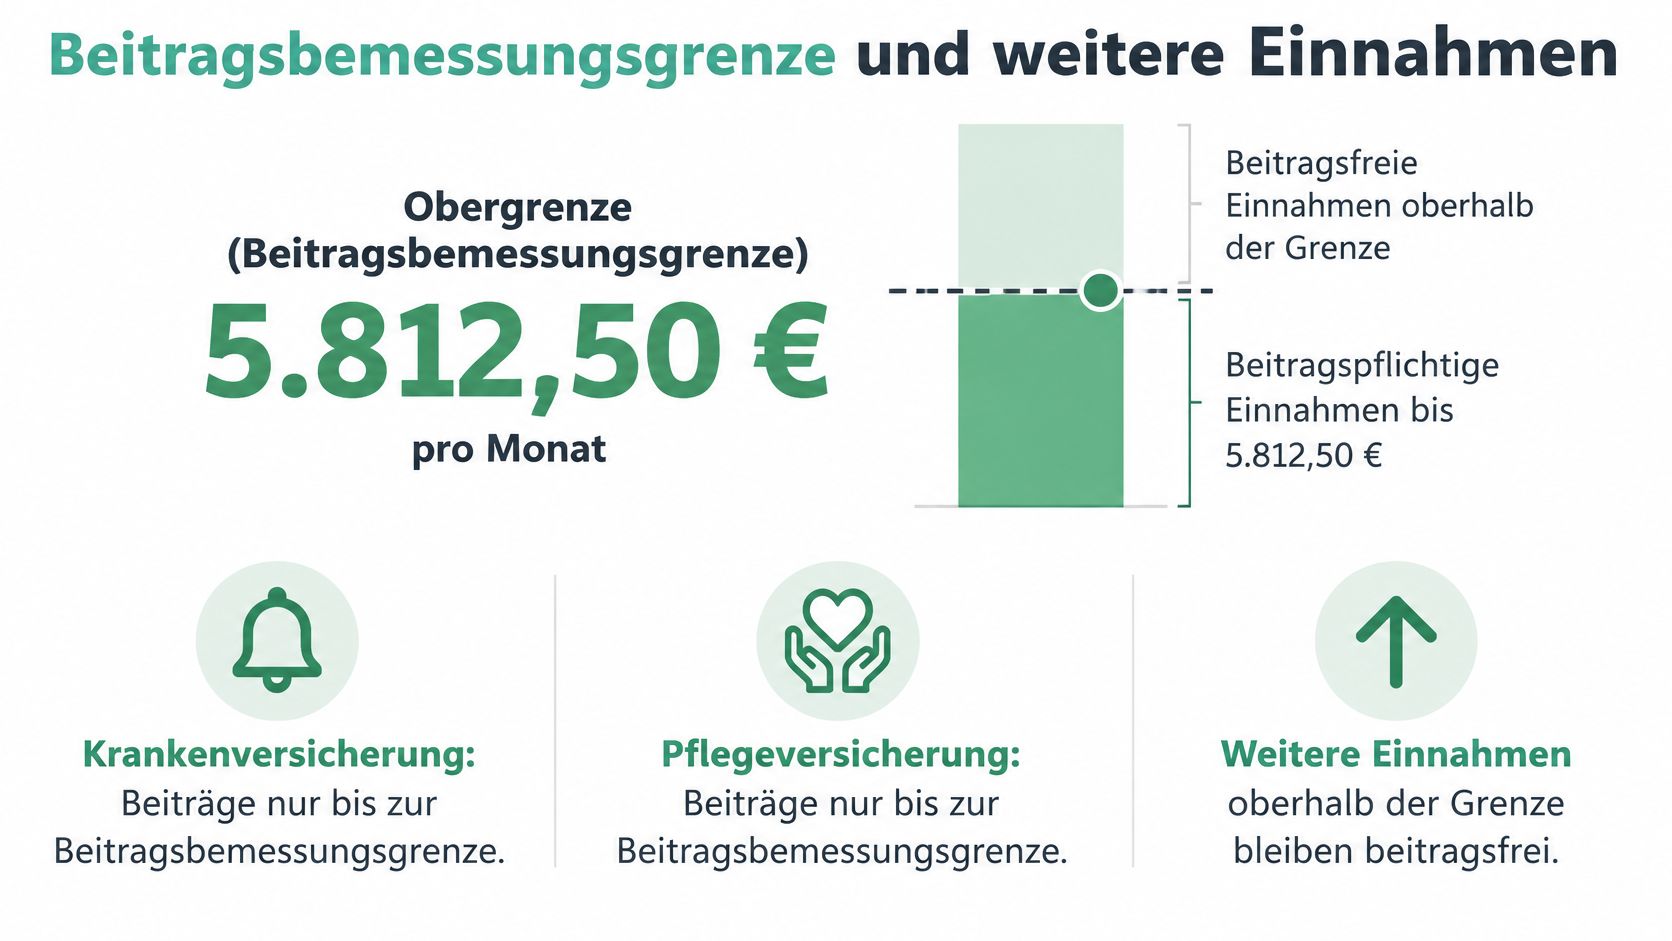
Drei Grenzen stehen nebeneinander, weil sie verschiedene Fragen beantworten.
| Grenze | Wert 2026 | Worauf sie wirkt |
|---|---|---|
| Beitragsbemessungsgrenze Kranken- und Pflegeversicherung | 5.812,50 Euro monatlich | Höchstbetrag der beitragspflichtigen Einnahmen für KV und PV |
| Beitragsbemessungsgrenze Rentenversicherung allgemein | 8.450 Euro monatlich bei 18,6 Prozent | Beiträge aus versicherungspflichtiger Beschäftigung neben der Rente |
| Hinzuverdienstgrenze volle Altersrente | 6.300 Euro jährlich | Darüberliegender Betrag wird zu 40 Prozent auf die Rente angerechnet |
Welche Grenze welche Frage beantwortet
Die 5.812,50 Euro deckeln Kranken- und Pflegeversicherung. Die 8.450 Euro im Monat und der allgemeine Rentenversicherungsbeitrag von 18,6 Prozent gelten, wenn neben der Rente noch eine Beschäftigung besteht. Die 6.300 Euro im Jahr betreffen die Rentenhöhe selbst. Für eine Altersrente in voller Höhe wird der darüberliegende Hinzuverdienst nach der dargestellten Regel zu 40 Prozent auf die Rente angerechnet. Das ist keine Beitragsbemessung, sondern eine Anrechnung auf die Rente.
Eine Rente von 1.500 Euro plus ein Minijob bleibt beitragsrechtlich ein anderer Fall als dieselbe Rente plus ein versicherungspflichtiger Job. Für jede Berechnung werden Bruttorente, Erwerbseinkommen, Versicherungsart, Kinderstatus und Zusatzbeitrag getrennt erfasst. Eine Pauschale nur aus der Rentenhöhe verfehlt die Belastung, sobald eine zweite Einnahme dazukommt. Die Krankenkasse prüft die konkrete Situation. Der Rentenbescheid allein zeigt nicht jeden Beitrag auf Arbeitseinkommen.
Wer die drei Grenzen einmal gesprochen hören will, findet die Einordnung in diesem kurzen Video. Die Zahlen im Bescheid bleiben trotzdem die eigene Grundlage.
Beispielrechnungen von der Bruttorente zum Abzug
Drei Monatsfälle, alle ohne Erwerbseinkommen und ohne Steuer, damit nur die Sozialversicherungsbeiträge sichtbar werden. Die Deutsche Rentenversicherung rechnet bei pflichtversicherten Rentnerinnen und Rentnern denselben Weg. Der allgemeine Satz beträgt 14,6 Prozent, davon tragen Rentner und Deutsche Rentenversicherung jeweils 7,3 Prozent. Den Pflegebeitrag von 3,6 Prozent tragen Rentner vollständig selbst. Kinderlose ab 23 Jahren zahlen zusätzlich 0,6 Prozentpunkte, also 4,2 Prozent. Bei 1.500 Euro ergeben sich ohne Zusatzbeitrag 109,50 Euro Krankenversicherung und 54 Euro Pflegeversicherung. Bei Kinderlosigkeit steigt der Pflegeanteil auf 63 Euro.
| Fall | KV-Anteil Rentner | Pflegeanteil |
|---|---|---|
| Mit Kind, ohne Zusatzbeitrag | 109,50 Euro | 54 Euro |
| Kinderlos ab 23, ohne Zusatzbeitrag | 109,50 Euro | 63 Euro |
| Mit Kind, Zusatzbeitrag 1,7 Prozent hälftig | 122,25 Euro | 54 Euro |
Drei Fälle in Euro
Fall A, mit Kind und ohne Zusatzbeitrag. 109,50 Euro plus 54 Euro sind 163,50 Euro Abzug. Es bleiben 1.336,50 Euro vor Steuern.
Fall B, kinderlos und mindestens 23 Jahre. Die Pflegeversicherung steigt auf 63 Euro. Der Abzug ist 172,50 Euro, der Rest 1.327,50 Euro. Die Differenz von 9 Euro ist allein der Kinderlosenzuschlag von 0,6 Punkten.
Fall C, mit Kind und einem angenommenen Zusatzbeitrag von 1,7 Prozent. Das ist der Durchschnitt, den die Deutsche Rentenversicherung für 2024 genannt hat, nicht der Satz der eigenen Kasse 2026. Hälftig sind 0,85 Prozent zu Lasten des Rentners, also 12,75 Euro. Zusammen mit 109,50 Euro Krankenversicherung und 54 Euro Pflege sind das 176,25 Euro Abzug und 1.323,75 Euro vor Steuern. In der Tabelle steckt der Zusatzbeitrag im KV-Anteil, deshalb stehen dort 122,25 Euro.
Deckel und Kontrollrechnung
Erst ab einer beitragspflichtigen Einnahme von 5.812,50 Euro im Monat steigt der KV- und PV-Beitrag nicht weiter. Eine Rente von 1.500 Euro liegt weit darunter. Der Deckel ändert diese drei Fälle nicht.
Die Kontrollrechnung hat vier Schritte. Bruttorente nehmen. 7,3 Prozent Krankenversicherung abziehen. Die Hälfte des eigenen Zusatzbeitrags abziehen. 3,6 oder 4,2 Prozent Pflegeversicherung abziehen. Beiträge können außerdem auf weitere beitragspflichtige Einnahmen anfallen. Die Krankenkasse prüft die konkrete Versicherungssituation. Was übrig bleibt, ist noch nicht die Nettorente nach Einkommensteuer. Wer den Weg von der Bruttorente bis zum Auszahlungsbetrag inklusiv Steuer nachvollziehen will, findet die Einordnung im Beitrag zum Brutto-Netto-Rechner für die Rente.
Eigene Nettorente vor der Auszahlung prüfen
Die Beispiele ersetzen nicht den eigenen Bescheid. Für die nächste Auszahlung liegen vier Unterlagen nebeneinander.
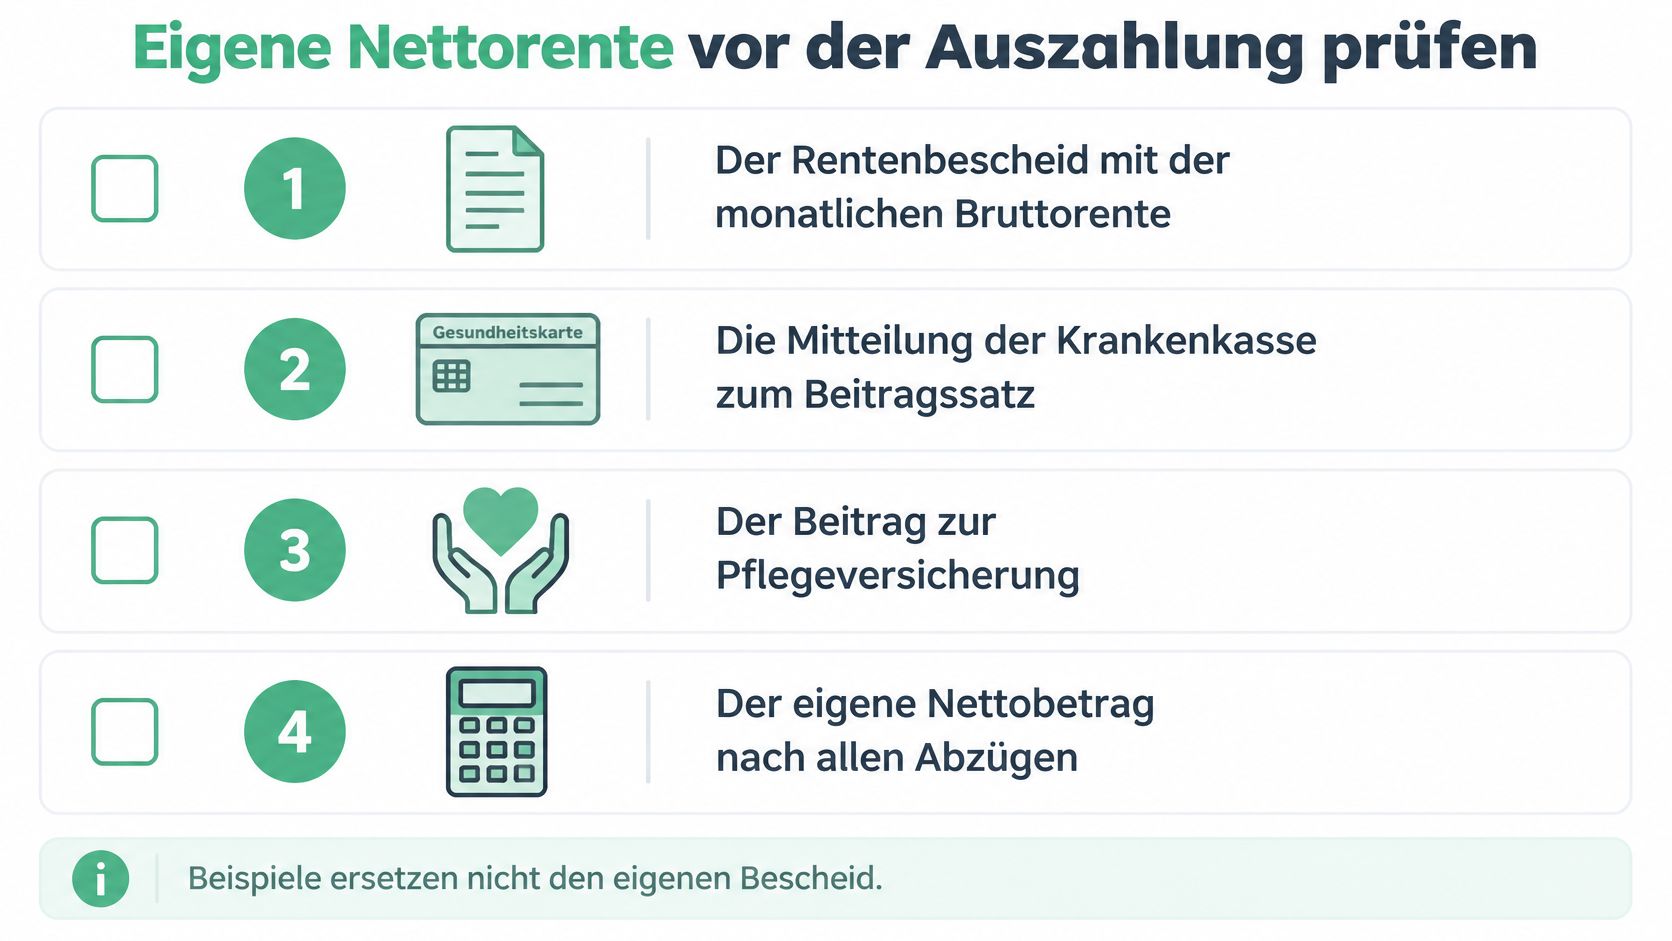
- Rentenbescheid mit der monatlichen Bruttorente.
- Mitgliedsbescheinigung der Krankenkasse mit dem Zusatzbeitrag 2026.
- Hinweis zum Kinderstatus, ob für die Pflegeversicherung Kinder zu berücksichtigen sind.
- Letzter Einkommensteuerbescheid, falls vorhanden, nur damit Sozialbeitrag und Steuer nicht vermischt werden.
Die eigene Handrechnung
Bruttorente nehmen. 7,3 Prozent Krankenversicherung abziehen, bei 1.500 Euro also 109,50 Euro. Die Hälfte des eigenen Zusatzbeitragssatzes abziehen. Dann 3,6 Prozent Pflegeversicherung mit Kind, das sind 54 Euro, oder 4,2 Prozent ohne Kind, das sind 63 Euro. Ohne Zusatzbeitrag und mit Kind bleiben 1.336,50 Euro vor Steuern, ohne Kind 1.327,50 Euro.
Erwerbseinkommen kommt nicht in dieselbe Zeile. Es wird nach Beschäftigungsstatus und nur bis zur Beitragsbemessungsgrenze von 5.812,50 Euro geprüft. Weicht der Einbehalt auf dem Kontoauszug ab, klärt die Krankenkasse Versicherungsstatus und Zusatzbeitrag. Die Deutsche Rentenversicherung klärt den Einbehalt auf der gesetzlichen Rente.
Zur Gegenprobe der Sozialabgaben 2026 dient unser Brutto-Netto-Rechner. Er berechnet das Nettogehalt mit allen Steuerklassen, Sozialabgaben und Bundesländern. Die Rechenlogik basiert auf den amtlichen Programmablaufplänen des Bundesministeriums der Finanzen und den gültigen Beitragssätzen für 2026. Die Rechner sind kostenlos nutzbar. Er ersetzt weder den Rentenbescheid noch die Auskunft der Krankenkasse. Die Steuer auf die Rente selbst lässt sich daneben mit dem Rentenbesteuerungsrechner getrennt halten, damit der Sozialabzug nicht mit der Einkommensteuer verrechnet wird.
Brutto-Netto-Check zeigt, was von Gehalt und Rente nach Steuer und Sozialversicherung übrig bleibt, mit Rechnern für 2026 und klaren Einzelposten. Wer die Abzüge auf der gesetzlichen Rente nicht nur als einen Prozentsatz sehen will, findet dort Krankenversicherung, Pflegeversicherung und die Steuer getrennt. Die Übersicht und die Rechner stehen auf Brutto-Netto-Check.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.