
Was kostet arbeitnehmer den arbeitgeber rechner
Zusätzlich zum Bruttolohn tragen Arbeitgeber in Deutschland häufig etwa 20 bis 23 Prozent Lohnnebenkosten. Ein Arbeitgeberkosten-Rechner macht genau diese Differenz sichtbar und zeigt, was ein Arbeitnehmer das Unternehmen tatsächlich kostet.
Ein vereinbartes Bruttogehalt beschreibt deshalb nur einen Teil der Personalkosten. Neben dem Lohn kommen Arbeitgeberbeiträge zur Sozialversicherung, Umlagen, die gesetzliche Unfallversicherung und je nach Beschäftigung weitere personalbezogene Aufwendungen hinzu. Wer nur mit dem Brutto rechnet, plant seine tatsächliche Belastung zu niedrig.
Die amtliche Perspektive unterstreicht die Größenordnung: Das Statistische Bundesamt weist für Deutschland im Jahr 2025 durchschnittliche Arbeitskosten von 45,00 Euro je geleisteter Arbeitsstunde aus. Darin enthalten sind nicht nur Bruttolöhne, sondern auch Arbeitgeberbeiträge zur Sozialversicherung, Entgeltfortzahlung und weitere Personalzusatzkosten. Destatis erläutert die Zusammensetzung der Arbeitskosten und Lohnnebenkosten.
Inhaltsverzeichnis
- Warum die Arbeitnehmer-Kosten für Arbeitgeber so wichtig sind
- Die festen Sozialversicherungsanteile im Überblick
- Umlagen und zusätzliche Pflichten, die ins Geld gehen
- Rechenbeispiel Was kostet ein Mitarbeiter wirklich
- So nutzen Sie den Arbeitgeberkosten-Rechner optimal
- Fallstricke bei der Kalkulation und was falsch läuft
- Fazit Transparenz schafft Planungssicherheit
Warum die Arbeitnehmer-Kosten für Arbeitgeber so wichtig sind
Für einen kleinen Betrieb beginnt eine Einstellung meist mit einer einfachen Frage: Welches Bruttogehalt können wir anbieten? Die entscheidende Anschlussfrage lautet jedoch: Wie hoch ist das Arbeitgeberbrutto, also der gesamte monatliche Aufwand für diese Person?
Die Differenz kann die Personalplanung spürbar verändern. Ein Gehalt, das auf dem Papier tragbar aussieht, belastet die Liquidität stärker, sobald Pflichtbeiträge und Umlagen hinzukommen. Bei einer Angebotskalkulation wirkt sich dieser Unterschied direkt auf den erforderlichen Umsatz, die Marge und den Spielraum für weitere Einstellungen aus.
Praktische Regel: Kalkulieren Sie eine neue Stelle immer mit dem Arbeitgeberbrutto und nicht nur mit dem vertraglichen Bruttogehalt.
Der Arbeitgeberkosten-Rechner ist deshalb kein Zusatz für große Personalabteilungen. Selbstständige, Handwerksbetriebe, Agenturen und andere kleine Unternehmen können damit vor einer Einstellung prüfen, welche laufenden Kosten entstehen. Das hilft bei Gehaltsverhandlungen, bei der Planung von Teilzeitmodellen und bei der Entscheidung, ob eine Stelle dauerhaft finanzierbar ist.
Brutto und tatsächliche Kosten unterscheiden
Der Bruttolohn ist die Grundlage für viele Berechnungen, aber nicht das Ende der Rechnung. Die Lohnnebenkosten werden zwar teilweise aus demselben Brutto berechnet, sie erscheinen jedoch nicht als zusätzlicher Betrag auf der Gehaltsabrechnung des Arbeitnehmers. Für den Arbeitgeber fallen sie trotzdem an und müssen an die zuständigen Stellen abgeführt werden.
Ein Rechner schafft hier eine klare Trennung. Er zeigt, welcher Anteil auf die regulären Sozialversicherungsbeiträge entfällt und welche weiteren Posten die Gesamtkosten erhöhen. Eine verständliche Einführung in die Berechnung bietet auch der Leitfaden zu Lohnnebenkosten für Arbeitgeber.
Die festen Sozialversicherungsanteile im Überblick
Für ein sozialversicherungspflichtiges Standardarbeitsverhältnis setzt sich der Arbeitgeberanteil 2026 aus mehreren klar unterscheidbaren Bausteinen zusammen. Grundsätzlich entfallen 9,3 Prozent auf die Rentenversicherung, 1,3 Prozent auf die Arbeitslosenversicherung, 7,3 Prozent auf die Krankenversicherung und 1,8 Prozent auf die Pflegeversicherung. In Sachsen beträgt der Arbeitgeberanteil zur Pflegeversicherung abweichend 1,3 Prozent. Die Sozialversicherungsübersicht der Barmer stellt die Arbeitgeberanteile und Beitragsbemessungsgrenzen für 2026 dar.
| Versicherungszweig | Arbeitgeberanteil 2026 | Einordnung |
|---|---|---|
| Krankenversicherung | 7,3 Prozent plus halber Zusatzbeitrag | Paritätischer Pflichtbeitrag |
| Rentenversicherung | 9,3 Prozent | Paritätischer Pflichtbeitrag |
| Arbeitslosenversicherung | 1,3 Prozent | Paritätischer Pflichtbeitrag |
| Pflegeversicherung | 1,8 Prozent, in Sachsen 1,3 Prozent | Paritätischer Pflichtbeitrag |
| Insolvenzgeldumlage | Arbeitgeber trägt sie allein | Separate Arbeitgeberpflicht |
Die Krankenversicherung besteht aus dem festen Anteil und dem halben kassenindividuellen Zusatzbeitrag. Für 2026 liegt der durchschnittliche Zusatzbeitrag bei 2,9 Prozent, sodass der Arbeitgeber im Durchschnitt 1,45 Prozent zusätzlich trägt. Der tatsächliche Betrag hängt von der gewählten Krankenkasse ab, wie PKF bei der Einordnung der Sozialversicherungswerte 2026 und regionalen Besonderheiten erläutert.
Was die einzelnen Zweige bedeuten
Renten-, Arbeitslosen-, Kranken- und Pflegeversicherung werden grundsätzlich paritätisch finanziert. Der Arbeitgeber überweist seinen Anteil, während der Arbeitnehmeranteil vom Bruttolohn einbehalten wird. Der Rechner sollte diese Pflichtbeiträge deshalb getrennt von Umlagen und alleinigen Arbeitgeberkosten ausweisen.
Die gesetzliche Unfallversicherung folgt einer anderen Logik. Der Arbeitgeber trägt sie allein. Ihre Höhe richtet sich nach Berufsgenossenschaft und Gefahrtarif. Ein Büroarbeitsplatz kann deshalb anders bewertet werden als eine Tätigkeit in Pflege, Produktion oder Bau.
Für eine vertiefte Einordnung, besonders im Gesundheitsbereich, bietet sich der Guide zu Sozialabgaben in Pflegeeinrichtungen an. Eine praktische Berechnungshilfe erklärt auch der Arbeitgeberanteil-Sozialversicherung-Rechner.
Umlagen und zusätzliche Pflichten, die ins Geld gehen
Die feste Summe der Sozialversicherungsanteile bildet noch nicht die vollständige Arbeitgeberbelastung ab. Hinzu kommen Umlagen und Beiträge, deren Höhe von der Unternehmenssituation, der Krankenkasse, der Branche oder dem Beschäftigungsstatus abhängt.
Die Insolvenzgeldumlage trägt der Arbeitgeber allein. Sie beträgt 2026 0,15 Prozent des beitragspflichtigen Entgelts. Die Umlagen U1 und U2 erfüllen andere Funktionen. U1 steht im Zusammenhang mit der Entgeltfortzahlung bei Krankheit und U2 mit dem Ausgleich von Aufwendungen im Mutterschutz. Ihre konkrete Höhe kann von der gewählten Krankenkasse und den jeweiligen Umlagebedingungen abhängen.
Auch die gesetzliche Unfallversicherung gehört in diese zweite Kostenebene. Der Beitrag wird nicht einfach aus einem bundesweit einheitlichen Satz abgeleitet, sondern hängt von der zuständigen Berufsgenossenschaft und dem Gefahrtarif ab. Ein Arbeitgeberkosten-Rechner kann diese Angaben deshalb nur sinnvoll berücksichtigen, wenn der Nutzer die Branche oder die zuständige Berufsgenossenschaft korrekt auswählt.
Drei Kostenebenen sauber trennen
Für die Praxis hilft eine Unterteilung in drei Gruppen:
- Paritätische Pflichtbeiträge: Dazu gehören Kranken-, Pflege-, Renten- und Arbeitslosenversicherung. Arbeitgeber und Arbeitnehmer finanzieren diese Beiträge grundsätzlich gemeinsam, soweit keine besondere Regelung greift.
- Alleinige Arbeitgeberpflichten: Die Insolvenzgeldumlage zahlt der Arbeitgeber vollständig. Auch die gesetzliche Unfallversicherung wird nicht zwischen beiden Seiten geteilt.
- Individuelle Zusatzposten: U1 und U2, branchenspezifische Unfallversicherungsbeiträge, betriebliche Altersversorgung, Weiterbildung oder freiwillige Leistungen können die Rechnung zusätzlich verändern.
Eine aktuelle Übersicht zu Arbeitgeberkosten und Umlagen zeigt, warum die effektiven Lohnnebenkosten bei typischen Vollzeitgehältern über 20 Prozent liegen können. Die entscheidende Konsequenz lautet: Ein pauschaler Aufschlag ist eine erste Orientierung, ersetzt aber keine fallbezogene Berechnung.
Rechenbeispiel Was kostet ein Mitarbeiter wirklich
Ein monatliches Bruttogehalt von 3.500 Euro zeigt anschaulich, wie sich der Arbeitgeberaufwand zusammensetzt. Der Betrag liegt unter den für 2026 genannten Beitragsbemessungsgrenzen. Deshalb lassen sich die prozentualen Arbeitgeberanteile auf das gesamte Brutto anwenden. Die Beitragssätze entsprechen den Sozialversicherungswerten 2026, vgl. Übersicht der Barmer zu den Sozialversicherungswerten 2026.
| Kostenposition | Rechnung | Arbeitgeberbetrag |
|---|---|---|
| Krankenversicherung | 7,3 Prozent von 3.500 Euro | 255,50 Euro |
| Durchschnittlicher Zusatzbeitrag | 1,45 Prozent von 3.500 Euro | 50,75 Euro |
| Rentenversicherung | 9,3 Prozent von 3.500 Euro | 325,50 Euro |
| Arbeitslosenversicherung | 1,3 Prozent von 3.500 Euro | 45,50 Euro |
| Pflegeversicherung | 1,8 Prozent von 3.500 Euro | 63,00 Euro |
| Insolvenzgeldumlage | 0,15 Prozent von 3.500 Euro | 5,25 Euro |
| Zwischensumme ohne U1, U2 und Unfallversicherung | 745,50 Euro | |
| Bruttogehalt plus Zwischensumme | 4.245,50 Euro |
Die Tabelle trennt die Kosten nach ihrer Funktion. Kranken-, Pflege-, Renten- und Arbeitslosenversicherung sind paritätische Pflichtbeiträge. Die Insolvenzgeldumlage gehört zu den alleinigen Arbeitgeberpflichten. U1, U2 und die Unfallversicherung fehlen in der Zwischensumme, weil ihre Höhe vom Betrieb, der Branche oder weiteren individuellen Merkmalen abhängt.
Damit stehen 3.500 Euro Bruttogehalt bereits 4.245,50 Euro Arbeitgeberaufwand gegenüber. Die zusätzlichen Umlagen und die Unfallversicherung kommen noch hinzu. Eine vergleichbare Größenordnung für Arbeitgeberkosten erläutert auch der Arbeitgeberkosten-Rechner von Ordio.
Warum das Ergebnis nicht für jeden Betrieb gleich ist
Das Beispiel dient der Orientierung, ersetzt aber keine individuelle Lohnabrechnung. In Sachsen gilt ein anderer Arbeitgeberanteil zur Pflegeversicherung. Auch der Zusatzbeitrag kann je nach Krankenkasse abweichen. Die Unfallversicherung richtet sich nach Branche und Gefahrtarif.
Für Kranken- und Pflegeversicherung liegt die monatliche Beitragsbemessungsgrenze 2026 bei 5.812,50 Euro, für Renten- und Arbeitslosenversicherung bei 8.450,00 Euro. Bei höheren Gehältern steigen die Arbeitgeberkosten deshalb nicht mit jedem zusätzlichen Euro gleich stark. Entscheidend ist, für welchen Versicherungszweig die jeweilige Grenze gilt.
Je höher das Gehalt, desto wichtiger wird die Frage, auf welche Versicherungszweige die Beitragsbemessungsgrenze tatsächlich angewendet wird.
So nutzen Sie den Arbeitgeberkosten-Rechner optimal
Ein Rechner liefert nur dann ein belastbares Ergebnis, wenn die Eingaben zur Beschäftigung passen. Beginnen Sie deshalb nicht mit dem Ergebnisfeld, sondern mit den Rahmenbedingungen der Stelle.
Die wichtigsten Eingaben
- Bruttogehalt festlegen: Tragen Sie das monatliche oder jährliche Brutto ein, das im Arbeitsvertrag vorgesehen ist. Variable Vergütungen sollten Sie getrennt betrachten, wenn sie nicht regelmäßig anfallen.
- Abrechnungszeitraum auswählen: Entscheiden Sie, ob Sie Monats- oder Jahreskosten vergleichen möchten. Das verhindert, dass einmalige und laufende Beträge vermischt werden.
- Bundesland angeben: Der Standort ist besonders für die Pflegeversicherung relevant, weil Sachsen einen abweichenden Arbeitgeberanteil hat.
- Krankenkasse prüfen: Der Zusatzbeitrag wird zwischen Arbeitgeber und Arbeitnehmer geteilt. Die Auswahl der Krankenkasse kann das Ergebnis daher verändern.
- Beschäftigungsstatus kontrollieren: Ein Standardarbeitsverhältnis, eine Ausbildung oder eine Beschäftigung im Übergangsbereich können unterschiedliche Beitragspflichten auslösen.
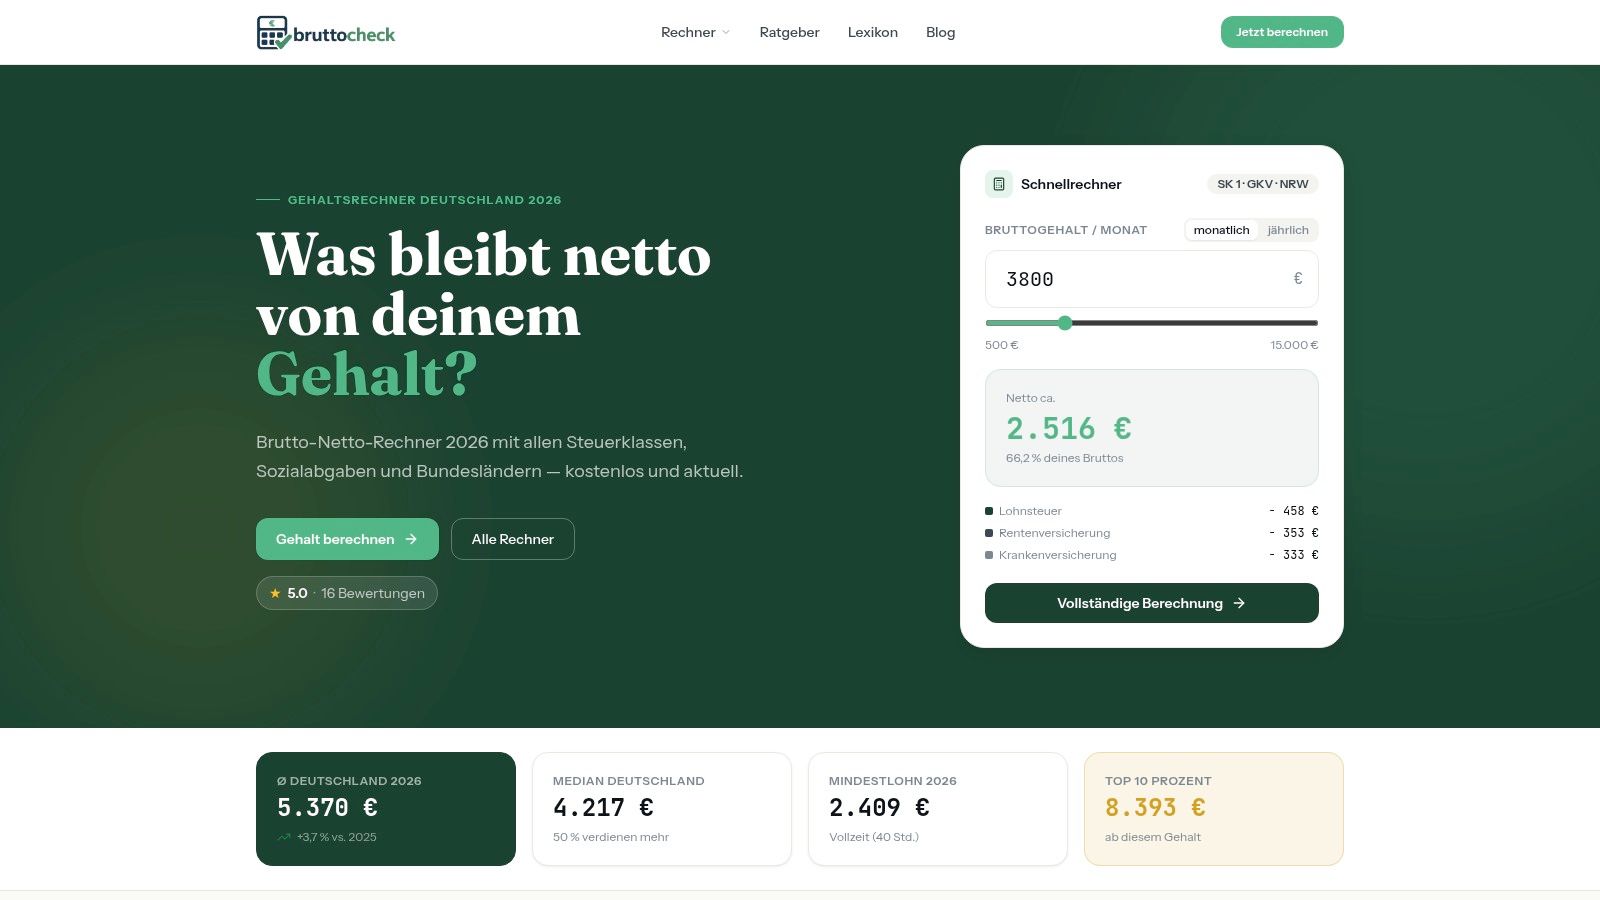
Nutzen Sie anschließend die Aufschlüsselung und nicht nur die Gesamtsumme. Der Arbeitgeberkosten-Rechner hilft dabei, das Bruttogehalt den Arbeitgeberanteilen und weiteren Kostenpositionen gegenüberzustellen.
Für eine Entscheidung sollten Sie mehrere Szenarien berechnen. Vergleichen Sie beispielsweise ein niedrigeres Einstiegsgehalt mit einer höheren Vergütung oder stellen Sie eine Vollzeitstelle einer Teilzeitlösung gegenüber. Achten Sie darauf, jedes Szenario mit denselben Annahmen zu rechnen, sonst wirkt der Vergleich genauer, als er tatsächlich ist.
Fallstricke bei der Kalkulation und was falsch läuft
Der häufigste Fehler besteht darin, das Bruttogehalt mit den gesamten Personalkosten gleichzusetzen. Dadurch fehlen in der Planung die paritätischen Pflichtbeiträge, die allein getragenen Umlagen, die Unfallversicherung und mögliche individuelle Zuschläge. Bei mehreren Beschäftigten vervielfacht sich diese Lücke und kann das Budget spürbar verfälschen.
Ein pauschaler Aufschlag für jede Person führt ebenfalls zu ungenauen Ergebnissen. Er berücksichtigt weder Sachsen mit seinem abweichenden Arbeitgeberanteil zur Pflegeversicherung noch den kassenabhängigen Zusatzbeitrag. Die gesetzliche Unfallversicherung hängt außerdem von Branche und Gefahrtarif ab. Ein Rechner kann diese Unterschiede nur abbilden, wenn die passenden Angaben hinterlegt sind.
Typische Fehlannahmen im Vergleich
| Vereinfachte Annahme | Tatsächliche Konsequenz |
|---|---|
| Das Brutto entspricht den Personalkosten | Arbeitgeberbeiträge und Umlagen fehlen in der Planung |
| Jeder Beschäftigte verursacht dieselben Nebenkosten | Status, Krankenkasse, Standort und Branche können abweichen |
| Höheres Gehalt erhöht alle Beiträge unbegrenzt | Beitragsbemessungsgrenzen begrenzen bestimmte Zweige |
| Die Gehaltsabrechnung zeigt den vollständigen Aufwand | Arbeitgeberkosten erscheinen nicht vollständig als Arbeitnehmerabzug |
Beitragsbemessungsgrenzen richtig lesen
Bei hohen Einkommen darf ein Rechner den Beitragssatz nicht auf das gesamte Brutto anwenden. Für Kranken- und Pflegeversicherung endet die Beitragspflicht 2026 bei 5.812,50 Euro monatlich, für Renten- und Arbeitslosenversicherung bei 8.450,00 Euro monatlich. Die Grenzen gelten je Versicherungszweig und müssen getrennt geprüft werden. Die Barmer beschreibt die Wirkung dieser Grenzen im Sozialversicherungsrechner.
Fazit Transparenz schafft Planungssicherheit
Die Antwort auf die Frage „Was kostet ein Arbeitnehmer den Arbeitgeber?“ beginnt mit dem Bruttogehalt, endet dort aber nicht. Arbeitgeber müssen zwischen paritätischen Pflichtbeiträgen, allein getragenen Umlagen und individuellen Zuschlägen unterscheiden. Erst diese Aufteilung zeigt, warum die tatsächlichen Kosten häufig etwa 20 bis 23 Prozent über dem Bruttolohn liegen und in einzelnen Fällen darüber hinausgehen können.
Ein Arbeitgeberkosten-Rechner hilft, diese Struktur sichtbar zu machen. Er eignet sich für die erste Personalplanung, für Gehaltsverhandlungen und für den Vergleich verschiedener Beschäftigungsmodelle. Seine Ergebnisse bleiben jedoch nur so verlässlich wie die eingegebenen Daten, insbesondere bei Krankenkasse, Bundesland, Status und Branche.
Für kleine Unternehmen lohnt sich eine regelmäßige Prüfung der Kalkulation. Beitragssätze, Zusatzbeiträge und Rechengrößen können sich ändern, während eine einmal gespeicherte Budgetannahme oft unverändert weiterverwendet wird. Wer das Arbeitgeberbrutto vor jeder wichtigen Personalentscheidung aktualisiert, schafft eine deutlich bessere Grundlage für Liquiditätsplanung und nachhaltiges Wachstum.
Brutto-Netto-Check bietet neben Gehalts- und Sozialversicherungsberechnungen auch einen Arbeitgeberkosten-Rechner, der die Gesamtkosten eines Mitarbeiters anhand der eingegebenen Rahmenbedingungen aufschlüsselt. Prüfen Sie Ihre geplante Stelle jetzt mit dem Brutto-Netto-Check und vergleichen Sie Bruttogehalt, Arbeitgeberanteile und voraussichtlichen Gesamtaufwand.