
Kinderfreibetrag bei Steuerklasse 1: So wirkt er
Erwarten Sie auf Ihrer Gehaltsabrechnung automatisch mehr Netto, sobald ein Kind in den ELStAM-Daten steht? Genau diese Erwartung führt bei Eltern in Steuerklasse 1 häufig zu Verwirrung. Obwohl der Kinderfreibetrag 2026 insgesamt 9.756 Euro pro Kind beträgt, muss sich dieser Betrag nicht unmittelbar im monatlichen Auszahlungsbetrag zeigen. Entscheidend ist der Unterschied zwischen dem laufenden Lohnsteuerabzug und der späteren Einkommensteuerveranlagung.
Inhaltsverzeichnis
- Das Missverständnis um den Kinderfreibetrag bei Steuerklasse 1
- Aufbau des Kinderfreibetrags im Jahr 2026
- Der Unterschied zwischen Kindergeld und Freibetrag
- Die Günstigerprüfung im Detail verstehen
- Praxisbeispiel und Wirkung auf Monatsnetto und Jahressteuer
- Warum Steuerklasse 1 oft kein monatlicher Vorteil bringt
- Fazit und Handlungsanleitung für die Steuererklärung
Das Missverständnis um den Kinderfreibetrag bei Steuerklasse 1
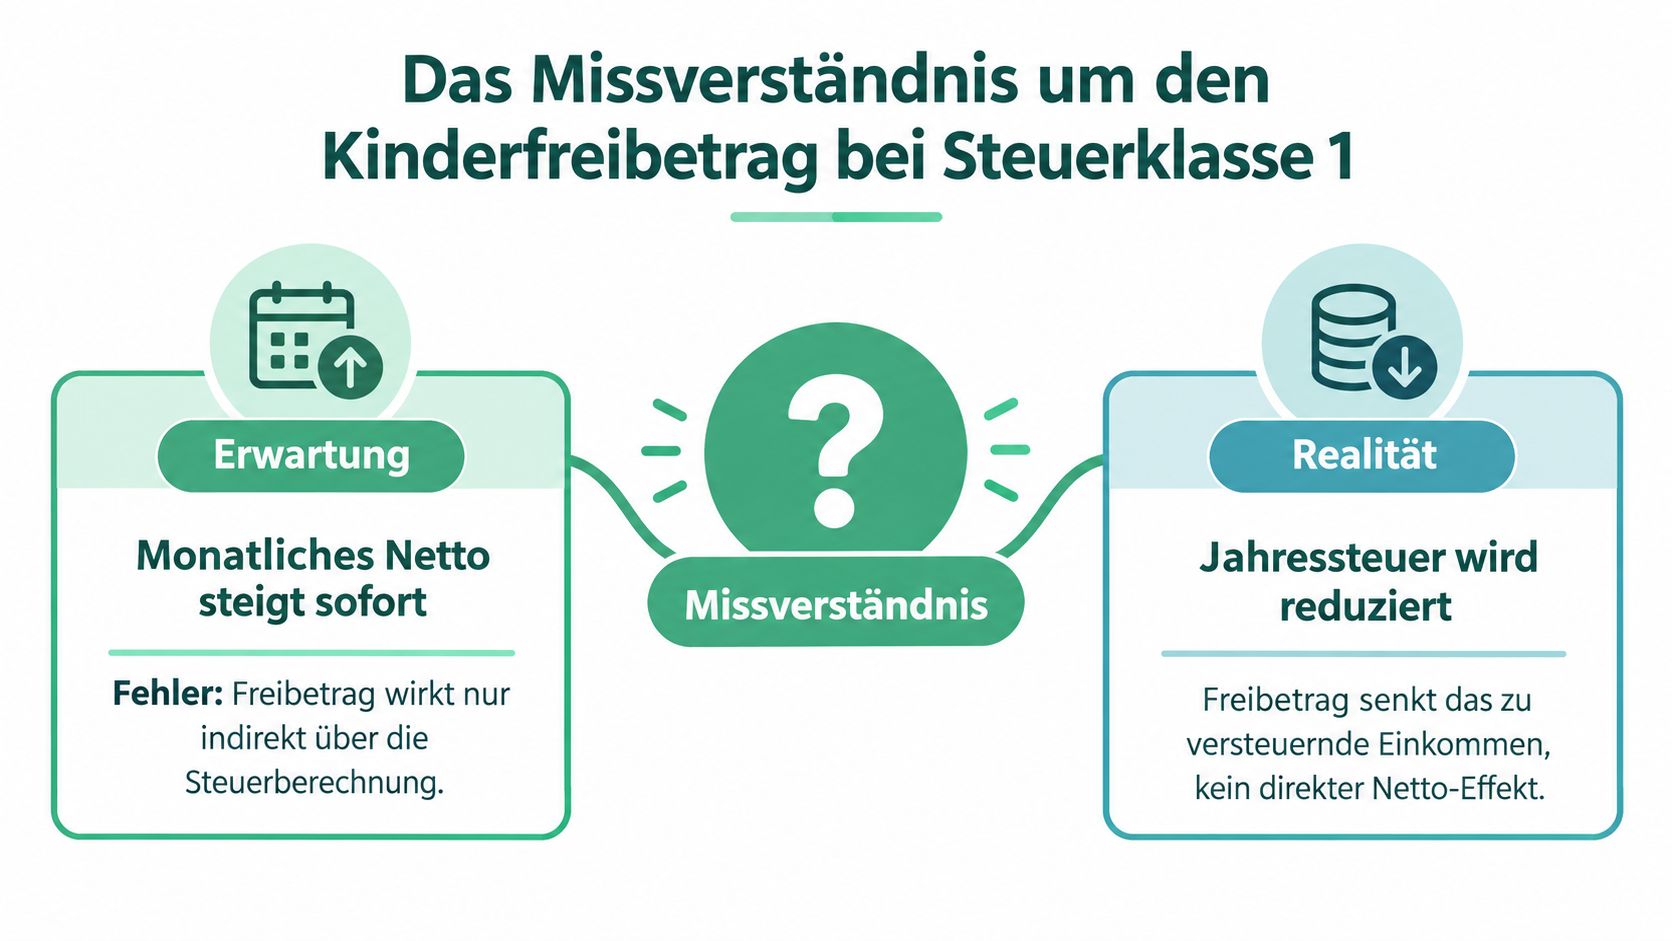
Warum steigt das Monatsnetto trotz Kinderfreibetrag oft nicht sichtbar? Der Freibetrag ist kein zusätzlicher Lohnbestandteil. Er wird auch nicht vom Bruttogehalt abgezogen, sondern kann die steuerliche Bemessungsgrundlage mindern. Der genannte Betrag landet daher nicht automatisch monatlich auf Ihrem Konto.
Zwei verschiedene Verfahren
Auf der Gehaltsabrechnung wird zunächst Lohnsteuer einbehalten. Der Arbeitgeber nutzt dafür die elektronischen Lohnsteuerabzugsmerkmale, kurz ELStAM, sowie die gesetzlichen Lohnsteuertabellen. Dieses Verfahren soll die voraussichtliche Jahressteuer bereits während des Jahres einbehalten, ersetzt aber nicht die abschließende Einkommensteuerberechnung.
Der Kinderfreibetrag kann in den Steuerklassen I bis IV in den ELStAM berücksichtigt werden, wenn das Kind entsprechend erfasst ist. Seine Wirkung auf den laufenden Abzug bleibt jedoch begrenzt. Bei der Einkommensteuerveranlagung betrachtet das Finanzamt den Freibetrag zusammen mit dem Kindergeld und führt eine Günstigerprüfung durch. Entscheidend ist also, welche Variante für Sie günstiger ist, nicht eine vollständige Auszahlung beider Vorteile. Nähere Informationen bietet das Bundesfamilienministerium zum Kinderfreibetrag.
Merksatz: Der Kinderfreibetrag wirkt vor allem bei der Jahressteuer. Das Kindergeld wird laufend gezahlt.
Bleibt Ihr Monatsnetto gleich, fehlt der Freibetrag deshalb nicht automatisch. Prüfen Sie zunächst die Erfassung des Kindes in den ELStAM-Daten und anschließend die Angaben in der Einkommensteuererklärung. Der mögliche Vorteil zeigt sich häufig erst im Steuerbescheid.
Aufbau des Kinderfreibetrags im Jahr 2026
Warum erscheint ein hoher Kinderfreibetrag oft nicht sofort als höheres Monatsnetto in Steuerklasse 1? Der Grund liegt in seinem Aufbau und in der unterschiedlichen Wirkung während des Jahres und bei der Jahresabrechnung.
Der Kinderfreibetrag besteht 2026 aus zwei Teilen. Das sächliche Existenzminimum des Kindes bildet den ersten Teil. Der zweite Teil berücksichtigt Betreuung, Erziehung und Ausbildung und wird häufig BEA-Freibetrag genannt.
| Komponente | Gesamtbetrag pro Kind | Anteil je Elternteil |
|---|---|---|
| Sächliches Existenzminimum | 6.828 Euro | 3.414 Euro |
| Betreuung, Erziehung und Ausbildung | 2.928 Euro | 1.464 Euro |
| Gesamter Kinderfreibetrag | 9.756 Euro | 4.878 Euro |
Bei hälftiger Aufteilung entfallen somit 3.414 Euro des ersten Bestandteils und 1.464 Euro des BEA-Freibetrags auf jedes Elternteil. Zusammen sind das 4.878 Euro je Elternteil. Die Werte gelten pro Kind und bilden eine Rechengröße für die Einkommensteuer, keine direkte Auszahlung.
Warum die Aufteilung wichtig ist
Für Eltern in Steuerklasse 1 zählt daher zunächst der eigene Anteil. Bei getrennt veranlagten Eltern wird der Freibetrag grundsätzlich zwischen beiden Elternteilen aufgeteilt. In den ELStAM-Daten kann deshalb ein Kinderfreibetrag erscheinen, ohne dass der einzelne Elternteil den Gesamtbetrag allein steuerlich ansetzen kann.
Der Betrag des Freibetrags entspricht außerdem nicht der späteren Steuerersparnis. Er mindert das zu versteuernde Einkommen. Wie stark sich das auswirkt, hängt von der individuellen Einkommensteuerberechnung ab. Ein Freibetrag von 4.878 Euro führt also nicht automatisch zu einer Erstattung in gleicher Höhe.
Gegenüber 2025 ist der Kernfreibetrag 2026 um 156 Euro pro Kind gestiegen, von 6.672 Euro auf 6.828 Euro. Der sächliche Anteil erhöht sich damit um 78 Euro je Elternteil. Die Anpassung gilt für das Steuerjahr 2026. Sie erklärt jedoch noch nicht, ob sich Ihre monatliche Lohnabrechnung verändert. Dafür ist entscheidend, welcher Teil bereits beim laufenden Lohnsteuerabzug berücksichtigt wird und welcher Vorteil erst in der Jahresveranlagung sichtbar wird. Die Änderung erläutert das Bundesfinanzministerium in seinen Steuerinformationen.
Der Unterschied zwischen Kindergeld und Freibetrag
Kindergeld und Kinderfreibetrag verfolgen dasselbe Ziel, funktionieren aber unterschiedlich. Das Kindergeld wird als laufende Zahlung ausgezahlt. Der Kinderfreibetrag wirkt über die Einkommensteuer und wird im Rahmen der Jahresveranlagung berücksichtigt.
| Merkmal | Kindergeld | Kinderfreibetrag |
|---|---|---|
| Zeitpunkt der Wirkung | Laufend während des Jahres | Vor allem bei der Einkommensteuerveranlagung |
| Form | Auszahlung | Minderung des zu versteuernden Einkommens |
| Prüfung | Anspruch und Auszahlung | Vergleich mit dem bereits gezahlten Kindergeld |
| Kombination | Wird in die Vergleichsrechnung einbezogen | Wird nicht zusätzlich zum vollen Kindergeld gewährt |
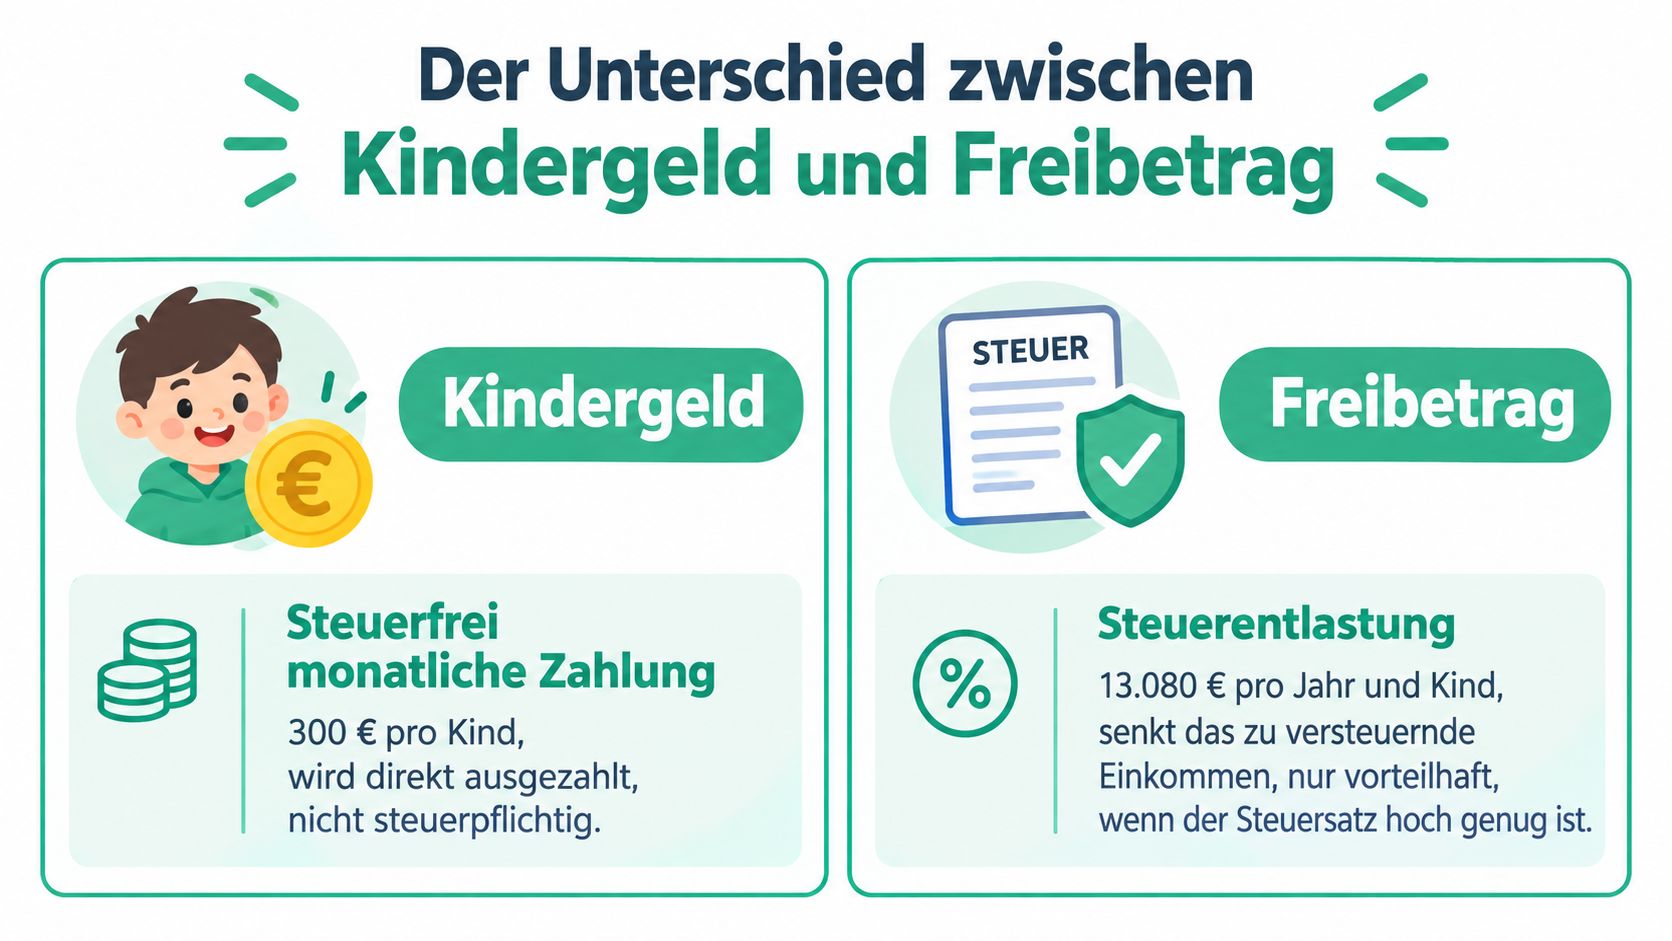
Das Kindergeld ist deshalb für viele Familien die unmittelbar spürbare Unterstützung. Es kommt unabhängig davon an, ob die monatliche Lohnabrechnung den Kinderfreibetrag sichtbar berücksichtigt. Eine verständliche Übersicht zu Anspruch und Auszahlung finden Sie im Kindergeld-Lexikon von Brutto-Netto-Check.
Warum es keine doppelte Vollbegünstigung gibt
Das Finanzamt behandelt Kindergeld und Kinderfreibetrag nicht als zwei vollständig addierbare Leistungen. Bei der Steuererklärung wird zunächst ermittelt, wie hoch die Steuer ohne Kinderfreibetrag wäre. Danach wird geprüft, wie stark sich die Steuer durch den Freibetrag verringern würde. Das bereits erhaltene Kindergeld wird in diesen Vergleich einbezogen.
Ist das Kindergeld für Ihre Situation günstiger, bleibt es bei dieser Lösung. Ergibt der Freibetrag eine größere steuerliche Entlastung, berücksichtigt das Finanzamt den Freibetrag im Ergebnis. Das bedeutet nicht, dass Sie das Kindergeld zurückzahlen müssen. Die steuerliche Wirkung wird vielmehr in der Jahresabrechnung korrekt gegeneinander verrechnet.
Für Steuerklasse 1 entsteht daraus der häufige zeitliche Abstand: Das Kindergeld fließt bereits, während die Entscheidung über den Kinderfreibetrag erst mit der Steuererklärung abschließend sichtbar wird.
Die Günstigerprüfung im Detail verstehen
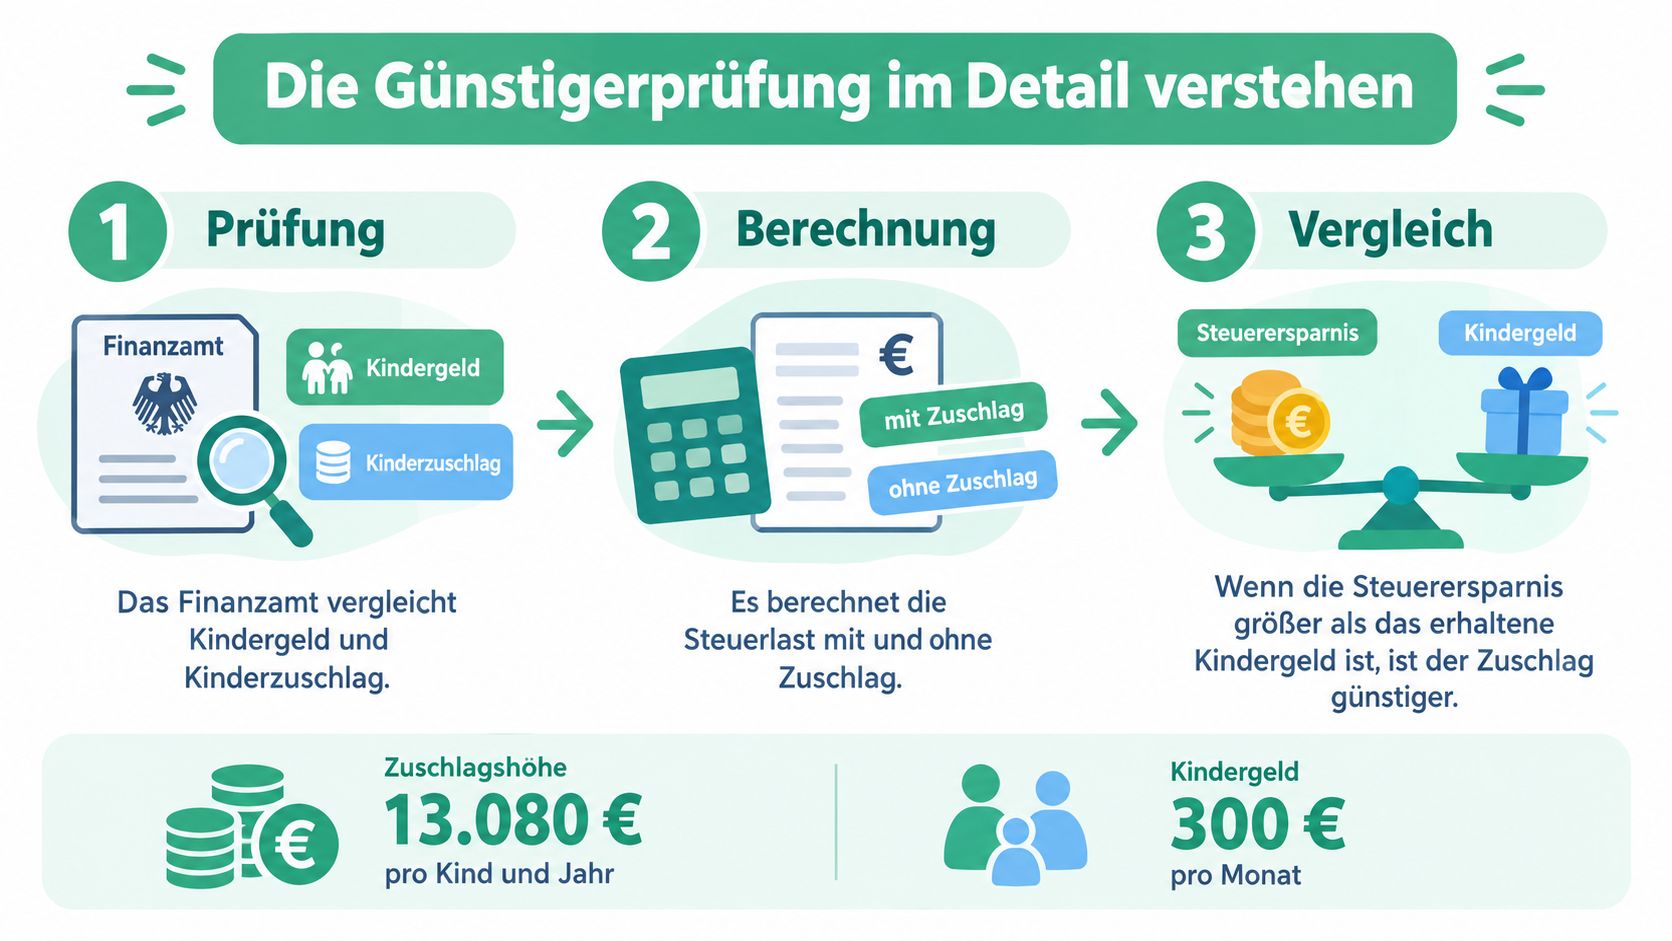
Die Günstigerprüfung ist der automatische Vergleich des Finanzamts. Sie müssen nicht selbst entscheiden, ob Sie Kindergeld oder Kinderfreibetrag wählen. Das Finanzamt berechnet beide Varianten und berücksichtigt die für Sie günstigere Wirkung.
Der Ablauf in drei Schritten
Ausgangssteuer berechnen: Das Finanzamt ermittelt die Einkommensteuer auf Grundlage des zu versteuernden Einkommens.
Freibetrag einbeziehen: Danach wird die Steuer unter Berücksichtigung des persönlichen Kinderfreibetrags berechnet. Weil der Freibetrag die steuerliche Bemessungsgrundlage senkt, fällt die errechnete Steuer in dieser Variante niedriger aus.
Vorteil vergleichen: Die Steuerersparnis wird dem bereits gezahlten Kindergeld gegenübergestellt. Übersteigt die Steuerersparnis das Kindergeld, ist der Kinderfreibetrag günstiger. Andernfalls bleibt das Kindergeld die vorteilhaftere Leistung.
Das Bundesfinanzministerium beschreibt die steuerlichen Änderungen 2026 und ordnet den Kinderfreibetrag als Bestandteil dieser Jahresbetrachtung ein. Der entscheidende Punkt lautet: Nicht die Höhe des Freibetrags allein entscheidet, sondern die daraus entstehende Steuerersparnis.
Was das für Steuerklasse 1 bedeutet
Bei einem niedrigeren oder mittleren Einkommen kann die Steuerersparnis aus dem persönlichen Freibetragsanteil geringer ausfallen als das bereits erhaltene Kindergeld. In diesem Fall sehen Sie im Steuerbescheid möglicherweise keinen zusätzlichen Vorteil aus dem Kinderfreibetrag, obwohl die Prüfung stattgefunden hat.
Bei höherem Einkommen kann die steuerliche Wirkung des Freibetrags stärker ausfallen. Ob die Grenze erreicht wird, lässt sich aber nicht allein aus der Steuerklasse ableiten. Einkommen, Veranlagungsart, persönliche Freibeträge und weitere Angaben beeinflussen das Ergebnis.
Für eine erste Orientierung können Sie einen Rechner zur Einkommensteuerveranlagung nutzen. Er ersetzt keinen Steuerbescheid, hilft aber, den Unterschied zwischen laufendem Abzug und Jahresabrechnung besser einzuordnen.
Praxisbeispiel und Wirkung auf Monatsnetto und Jahressteuer
Warum steigt das Monatsnetto einer alleinstehenden Arbeitnehmerin in Steuerklasse 1 trotz Kinderfreibetrag oft nicht sichtbar? Nehmen wir eine Arbeitnehmerin mit einem Kind. Ihr Arbeitgeber berechnet die monatliche Lohnsteuer anhand des laufenden Arbeitslohns und der hinterlegten ELStAM-Daten. Auf der Abrechnung erscheint deshalb möglicherweise kein eigener Posten „Kinderfreibetrag“.
Was auf der Abrechnung passiert
Die monatliche Lohnsteuer ist eine Vorauszahlung auf die voraussichtliche Jahressteuer. Der Kinderfreibetrag wird dabei nicht als zusätzlicher Betrag ausgezahlt. Auch ein Eintrag in den ELStAM-Daten führt deshalb nicht automatisch zu einer entsprechend höheren Nettolohnzahlung.
Das Kindergeld erhält die Arbeitnehmerin bereits während des Jahres. Mit der Einkommensteuererklärung trägt sie das Kind in der Anlage Kind ein. Das Finanzamt prüft anschließend, ob die Steuerersparnis durch den persönlichen Kinderfreibetrag größer ist als das im selben Zeitraum berücksichtigte Kindergeld. Diese Prüfung entscheidet über die steuerliche Wirkung im Jahresbescheid.
Praktische Regel: Vergleichen Sie den Gesamtbetrag des Freibetrags nicht mit Ihrer Monatsabrechnung. Maßgeblich ist die mögliche Steuerersparnis im gesamten Jahr im Verhältnis zum bereits erhaltenen Kindergeld.
Was die Änderung 2026 bewirkt
Die Erhöhung des Freibetrags verschiebt die Grenze, ab der seine Steuerwirkung das Kindergeld übertreffen kann, leicht nach oben. Für die Arbeitnehmerin bedeutet das jedoch nicht automatisch eine monatliche Erhöhung des Nettolohns. Die Änderung wirkt vor allem in der Berechnung der Jahressteuer.
Der Unterschied zwischen beiden Abrechnungen bleibt damit entscheidend: Die Gehaltsabrechnung zeigt den laufenden Abzug, der Steuerbescheid die abschließende Jahresprüfung. Ein exakter Betrag für Monatsnetto oder Erstattung lässt sich ohne Angaben zu Einkommen, Versicherungsstatus, Kirchensteuer und weiteren Abzügen nicht seriös bestimmen. Für eine erste Näherung können Sie den Brutto-Netto-Rechner mit Steuerklasse, Bundesland und Kinderfreibetrag verwenden.
Warum Steuerklasse 1 oft kein monatlicher Vorteil bringt
Steuerklasse 1 bildet die laufende Lohnabrechnung einer alleinstehenden oder getrennt lebenden Person ab. Ein Kind führt dabei nicht automatisch dazu, dass die komplette familienbezogene Steuerentlastung direkt in jeder Monatsabrechnung ankommt. Der Arbeitgeber verarbeitet die elektronischen Merkmale, berechnet aber weiterhin den laufenden Abzug und nicht den endgültigen Jahressteuerbescheid.
Besonders leicht entsteht ein Missverständnis, wenn Eltern den Kinderfreibetrag in den ELStAM-Daten sehen. Der Eintrag kann technisch vorhanden sein, ohne dass die Lohnsteuer deutlich sinkt. Die Wirkung auf die eigentliche Einkommensteuer wird regelmäßig erst bei der Veranlagung vollständig beurteilt. Beim laufenden Abzug können Kinderfreibeträge außerdem für Zuschlagsteuern wie Solidaritätszuschlag und Kirchensteuer relevant sein, ohne dass daraus eine große Veränderung der Lohnsteuer entsteht.
Was Sie auf der Abrechnung prüfen sollten
ELStAM-Daten: Kontrollieren Sie, ob das Kind und der Ihnen zustehende Freibetragsanteil korrekt erfasst sind.
Steuerklasse: Prüfen Sie, ob Steuerklasse 1 tatsächlich zu Ihrer Lebenssituation passt. Wer die Voraussetzungen für eine andere Steuerklasse erfüllt, sollte die Einordnung beim Finanzamt prüfen lassen.
Lohnsteuer und Zuschlagsteuern: Achten Sie darauf, ob sich nur einzelne Abzugspositionen verändern. Ein unverändertes Netto bedeutet nicht automatisch, dass die Kinderangaben wirkungslos sind.
Jahressteuer: Entscheidend ist der Steuerbescheid. Erst dort zeigt sich, ob die Günstigerprüfung einen zusätzlichen Vorteil aus dem Kinderfreibetrag ergibt.
Bei getrennt veranlagten Eltern ist außerdem die Aufteilung wichtig. Grundsätzlich steht jedem Elternteil ein eigener Anteil zu. Ob eine Übertragung möglich oder sinnvoll ist, hängt von den persönlichen Voraussetzungen ab und sollte anhand der tatsächlichen Betreuung, Meldung und Unterhaltszahlungen geprüft werden.
Der richtige Zeitpunkt für die Kontrolle ist nicht nur der Auszahlungstag, sondern auch der fertige Steuerbescheid.
Fazit und Handlungsanleitung für die Steuererklärung
Warum steigt das Monatsnetto trotz Kinderfreibetrag bei Steuerklasse 1 oft nicht sichtbar? Die konkreten Beträge für 2026 finden Sie in der Tabelle oben. Entscheidend ist die Trennung zwischen laufendem Lohnsteuerabzug und endgültiger Jahressteuer: Der Arbeitgeber rechnet monatlich vor, das Finanzamt prüft den Vorteil des Kinderfreibetrags erst im Steuerbescheid.
Gehen Sie so vor:
Daten prüfen: Kontrollieren Sie in den ELStAM den Kinderfreibetrag und den Ihnen zustehenden Anteil.
Kindergeld sichern: Prüfen Sie, ob der Anspruch korrekt berücksichtigt und ausgezahlt wird.
Anlage Kind ausfüllen: Tragen Sie Ihr Kind vollständig ein. So kann das Finanzamt die Günstigerprüfung zwischen Kindergeld und Kinderfreibetrag durchführen.
Bescheid vergleichen: Prüfen Sie, welche Variante berücksichtigt wurde. Der Steuerbescheid kommt typischerweise erst nach der Bearbeitung Ihrer Erklärung, nicht mit der nächsten Gehaltsabrechnung.
Abweichungen klären: Bei falschen Meldedaten, Familienangaben oder Freibetragsanteilen wenden Sie sich an das Finanzamt oder eine steuerliche Beratung.
Eine unveränderte Abrechnung bedeutet daher nicht, dass der Freibetrag wirkungslos bleibt. Die amtlichen Grundlagen finden Sie beim Bundesfamilienministerium zu den Kinderfreibeträgen. Mit Brutto-Netto-Check können Sie Abrechnung und Steuerbescheid besser vergleichen.