
Brutto Netto Rechner Freiberuflich: Guide 2026
Sie stellen eine Rechnung über ein ordentliches Honorar, sehen den Betrag auf dem Geschäftskonto und fragen sich trotzdem: Was bleibt mir davon tatsächlich netto? Bei Freiberuflern führt diese Frage schnell auf die falsche Spur, wenn das Rechnungshonorar mit einem Arbeitnehmerbrutto gleichgesetzt wird. Entscheidend ist nicht allein der Umsatz, sondern der Gewinn nach Betriebsausgaben und die anschließende Planung von Einkommensteuer, Krankenversicherung, Pflegeversicherung und gegebenenfalls Rentenversicherung.
Ein Brutto-Netto-Rechner freiberuflich ist deshalb kein gewöhnlicher Gehaltsrechner mit einem anderen Eingabefeld. Er muss den deutschen Gewinnbegriff, schwankende Einnahmen und die Besonderheiten der Künstlersozialkasse abbilden. Wer diese Reihenfolge einhält, erhält keine scheinbar exakte Zahl, sondern eine belastbare Grundlage für Rücklagen, Preise und private Entnahmen.
Inhaltsverzeichnis
- Warum die Freiberufler-Netto-Berechnung anders funktioniert
- Die drei Hauptposten und Steuern und Sozialabgaben verstehen
- Beispielrechnung und Vom Bruttohonorar zum Nettoeinkommen
- Die Rolle des Brutto-Netto-Rechners freiberuflich
- Betriebsausgaben richtig buchen für maximales Netto
- Wichtige Tipps für die finanzielle Planungssicherheit
Warum die Freiberufler-Netto-Berechnung anders funktioniert
Sie stellen eine Rechnung über ein gutes Honorar, sehen den Zahlungseingang und planen bereits Ihre private Entnahme. Dann kommen Miete, Software, Versicherungen und Steuerzahlungen. Bei Freiberuflern liegt zwischen Rechnung und verfügbarem Netto deshalb eine eigene Rechenstrecke.
Bei Angestellten startet die Kalkulation mit dem Monatsbrutto aus dem Arbeitsvertrag. Lohnsteuer und Arbeitnehmeranteile werden abgezogen, während der Arbeitgeber weitere Sozialversicherungsanteile übernimmt und die Abgaben abführt. Das ausgezahlte Netto lässt sich dadurch relativ direkt für den privaten Haushalt einplanen.
Freiberufliche Einnahmen werden anders bewertet. Für die Nettoermittlung zählt zunächst der betriebliche Überschuss nach abzugsfähigen Kosten. Dieser Gewinn bildet die Grundlage für Einkommensteuer und, abhängig vom Versicherungssystem, für weitere Beiträge. Ein Rechner muss daher Einnahmen, Ausgaben, Gewinn und private Abzüge in dieser Reihenfolge verarbeiten.
Praktische Regel: Rechnen Sie nie vom Rechnungsbetrag direkt zum privaten Netto. Beginnen Sie mit dem Umsatz, ziehen Sie Betriebsausgaben ab und planen Sie danach Steuern sowie Versicherungsbeiträge ein.
Umsatz ist nicht Gewinn
Ein Grafikdesigner bezahlt etwa Software, Arbeitsmittel, Fachliteratur oder berufliche Weiterbildung. Sind diese Kosten betrieblich veranlasst und sauber dokumentiert, senken sie den Gewinn. Zwei Freiberufler mit gleichem Honorar können deshalb unterschiedlich viel für Steuern und private Entnahmen zurücklegen.
Die Einkommensteuerstatistik führt Einkünfte aus selbstständiger Arbeit gesondert aus. Für 2023 nennt die Datensammlung des Bundesfinanzministeriums zur Steuerpolitik 2026 43.990.708 Einkommensteuerpflichtige, 2.102.971.235.000 € Einkünfte und 375.365.963.000 € festgesetzte Einkommensteuer. Für Ihre Planung bleibt der persönliche Gewinn die passendere Bezugsgröße als ein einzelnes Honorar.
Warum ein Arbeitnehmerrechner nicht reicht
Ein Gehaltsrechner arbeitet mit Steuerklasse, Kirchensteuer und Arbeitnehmerstatus. Freiberufler organisieren Vorauszahlungen und Versicherungsbeiträge selbst und müssen schwankende Zahlungseingänge über das Jahr verteilen. Eine verständliche Erklärung zur Abgrenzung liefert das Lexikon für Freiberufler.
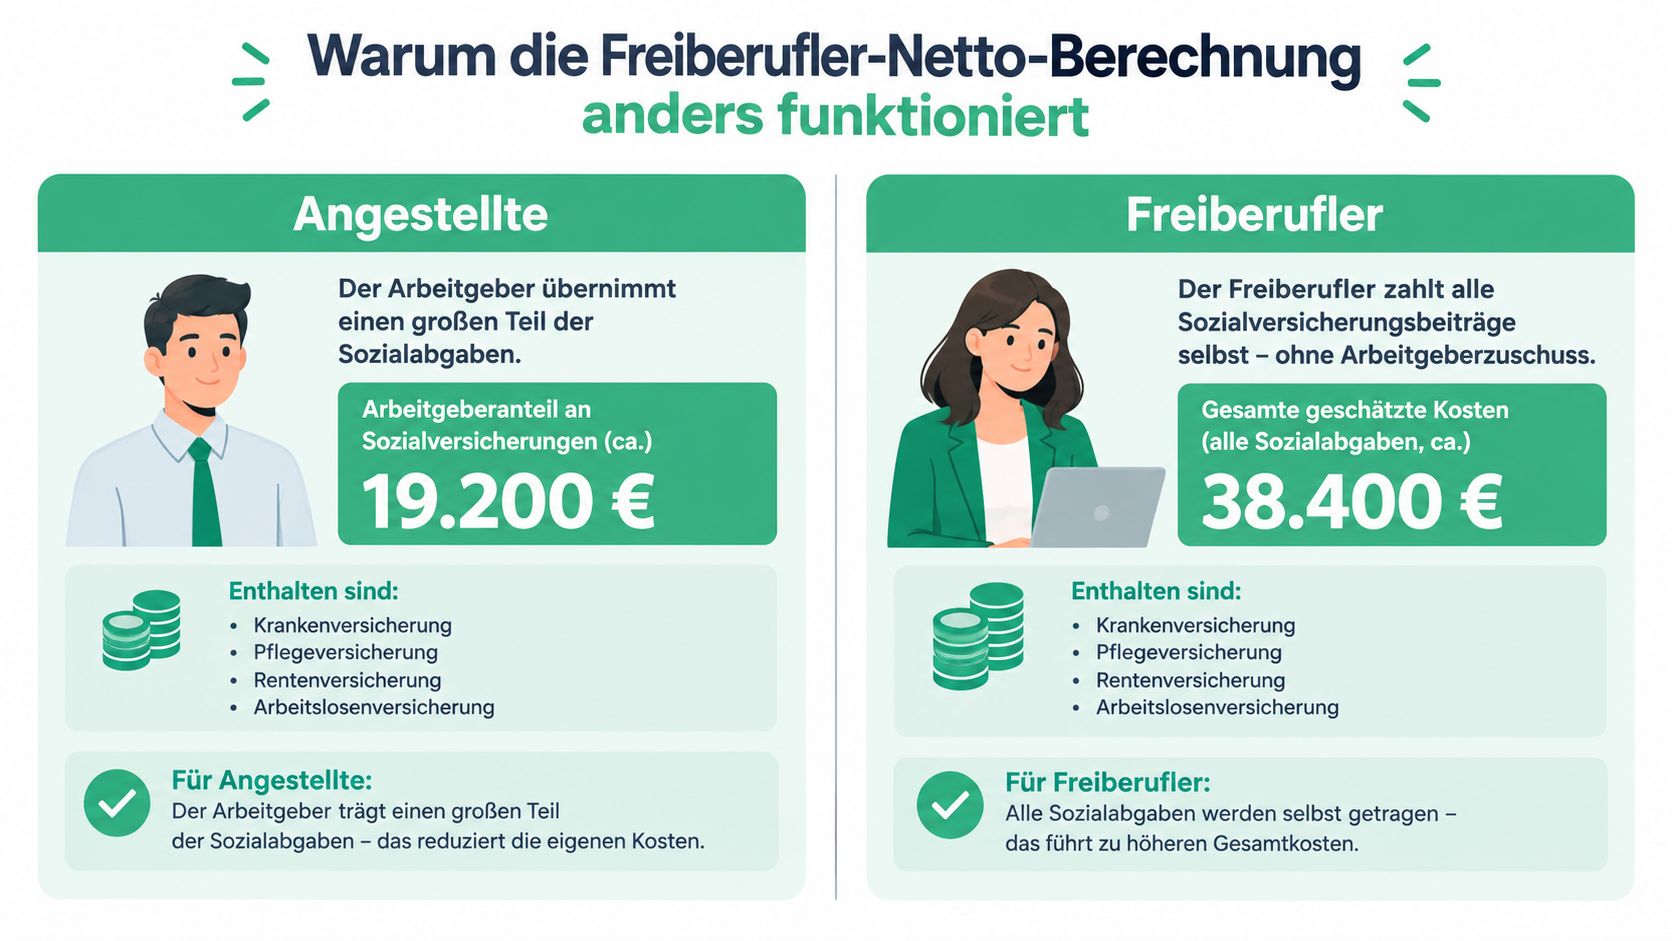
Für Mitglieder der Künstlersozialkasse muss der Rechner zusätzlich das dortige Beitragsszenario abbilden. Der Betrag auf dem Geschäftskonto ist bis zur Rückstellung für Abgaben kein frei verfügbares Einkommen. So wird aus dem Brutto-Netto-Rechner freiberuflich ein Planungswerkzeug statt eines Gehaltsrechners mit falscher Eingabe.
Die drei Hauptposten und Steuern und Sozialabgaben verstehen
Der Einkommensteuertarif ist progressiv. Mit steigendem zu versteuerndem Einkommen erhöht sich der Grenzsteuersatz stufenweise. Der jeweils höhere Satz gilt dabei nicht rückwirkend für den gesamten Gewinn. Für die Planung bedeutet das: Eine pauschale Prozentzahl vom Umsatz liefert höchstens eine grobe Orientierung. Betriebsausgaben, Vorsorgeaufwendungen und persönliche Verhältnisse verändern die tatsächliche Einkommensteuer.
Einkommensteuer folgt dem Gewinn
Für den Rechner zählt deshalb nicht das ausgestellte Bruttohonorar allein. Erst nach Abzug der beruflich veranlassten Ausgaben entsteht der Gewinn, der als Grundlage für die weitere Steuerplanung dient. Das zu versteuernde Einkommen kann davon zusätzlich abweichen, etwa durch abzugsfähige Vorsorgeaufwendungen oder andere persönliche Faktoren.
Kranken- und Pflegeversicherung
Selbstständige tragen ihre Kranken- und Pflegeversicherungsbeiträge grundsätzlich selbst. Eine Aufteilung wie im Angestelltenverhältnis findet nicht automatisch statt. Nach Angaben des Statistischen Bundesamtes, zusammengefasst von der Bundeszentrale für politische Bildung waren 2023 63 % der Selbstständigen gesetzlich und 37 % privat krankenversichert. Die Wahl des Versicherungssystems verändert die monatliche Nettoauszahlung deutlich.
Für die gesetzliche Krankenversicherung lag die Beitragsbemessungsgrenze 2026 bei 5.812,50 € monatlich beziehungsweise 69.750 € jährlich, wie der Rechner für Selbstständige bei selbststaendig.de ausweist. In die Eingabemaske gehören daher auch der individuelle Zusatzbeitrag, der Pflegeversicherungsstatus und gegebenenfalls Zuschläge. Wie sich die einzelnen Sozialabgaben zusammensetzen, zeigt die Übersicht zur Berechnung der Sozialversicherungsbeiträge.
Die Künstlersozialkasse als Sonderfall
Künstler und Publizisten können unter den gesetzlichen Voraussetzungen über die Künstlersozialversicherung abgesichert sein. Die Künstlersozialkasse und das Bundesministerium für Arbeit und Soziales stellen dabei auf das voraussichtliche Jahresarbeitseinkommen ab. Gemeint ist der erwartete Gewinn aus Betriebseinnahmen abzüglich Betriebsausgaben, nicht der Umsatz.
Versicherte tragen 50 % der Sozialversicherungsbeiträge. 30 % über die Künstlersozialabgabe und 20 % über den Bund ergänzen die Finanzierung. Für 2026 nennt die KSK einen Rentenversicherungsbeitragssatz von 18,6 %, einen GKV-Satz von 14,6 % plus individuellem Zusatzbeitrag sowie 3,6 % Pflegeversicherung für Eltern mit einem Kind und 4,2 % für Kinderlose. Das Mindesteinkommen für den Versicherungsschutz liegt grundsätzlich bei über 3.900 € jährlich. Der Rechner muss diese Kostenlogik getrennt von einer gewöhnlichen freiwilligen Versicherung abbilden.
Beispielrechnung und Vom Bruttohonorar zum Nettoeinkommen
Eine freiberufliche Grafikdesignerin stellt im Jahr 60.000 € in Rechnung. Davon bleiben nicht automatisch 60.000 € zur privaten Verfügung. Zuerst müssen die beruflich veranlassten Kosten abgezogen werden. Genau an dieser Stelle trennt sich das Bruttohonorar vom steuerlich relevanten Gewinn.
Die folgende Rechnung ist ein Beispiel für den Rechenweg: 60.000 € Betriebseinnahmen minus 12.000 € belegte Betriebsausgaben ergeben 48.000 € Jahresgewinn. Dieser Gewinn ist die Ausgangsgröße für die weitere Steuer- und Versicherungsplanung. Er ist jedoch nicht automatisch identisch mit dem zu versteuernden Einkommen oder dem später verfügbaren Netto.
Persönliche Vorsorgeaufwendungen, Kirchensteuer, Familienstand, Krankenkasse und weitere Merkmale verändern das Ergebnis. Ein Rechner kann deshalb eine belastbare Orientierung liefern, aber keinen verbindlichen Steuerbescheid ersetzen.
Die richtige Reihenfolge
- Einnahmen erfassen: Alle Honorare und sonstigen betrieblichen Einnahmen werden zunächst vollständig gesammelt. Im Beispiel sind das 60.000 €.
- Betriebsausgaben abziehen: Beruflich veranlasste und belegte Kosten senken den Gewinn. Bei 12.000 € Ausgaben verbleiben 48.000 €.
- Einkommensteuer einordnen: Der progressive Tarif bezieht sich auf das zu versteuernde Einkommen, nicht pauschal auf den Umsatz. Der Gewinn kann durch weitere steuerliche Positionen noch abweichen.
- Versicherungsstatus berücksichtigen: GKV, private Krankenversicherung und KSK führen zu unterschiedlichen Berechnungen. Bei einer KSK-Versicherten zählt das voraussichtliche Jahresarbeitseinkommen, also der erwartete Gewinn nach Betriebsausgaben.
- Rücklage bilden: Die voraussichtliche Jahresbelastung wird auf die Monate verteilt, in denen Zahlungen tatsächlich anfallen. So bleibt Geld für Steuer, Versicherung und private Vorsorge verfügbar.
| Position | Beispielbetrag oder Einordnung | Bedeutung |
|---|---|---|
| Betriebseinnahmen | 60.000 € | Rechnungshonorare und sonstige betriebliche Einnahmen |
| Betriebsausgaben | 12.000 € | Beruflich veranlasste, belegte Kosten |
| Jahresgewinn | 48.000 € | Einnahmen minus Ausgaben |
| Zu versteuerndes Einkommen | individuell | Nicht automatisch identisch mit dem Gewinn |
| Einkommensteuertarif | progressiv | Abhängig vom gesamten Steuerfall |
| Versicherungsbeiträge | abhängig vom Status | GKV, private Absicherung oder KSK |
| Verfügbares Netto | individuell | Nach Steuer, Versicherung und privaten Rücklagen |
Was das Beispiel sichtbar macht
Die verbreitete Fehlrechnung lautet: monatliches Honorar gleich monatliches Netto. Entscheidend ist stattdessen der Abstand zwischen abrechenbarem Brutto und steuerlichem Gewinn. Wer Kosten unterschätzt oder die KSK-Prognose am Umsatz statt am Gewinn ausrichtet, plant mit einer falschen Basis.
Freiberufler haben keine laufende Lohnsteuerklasse, die der Auftraggeber automatisch berücksichtigt. Ein anderes Bundesland oder persönliche Merkmale können die Einkommensteuer dennoch beeinflussen. Der Brutto-Netto-Rechner freiberuflich sollte daher als Planungshilfe dienen, nicht als amtliche Berechnung.
Die Rolle des Brutto-Netto-Rechners freiberuflich
Ein allgemeiner Gehaltsrechner beantwortet die Frage: Wie viel bleibt von einem Arbeitnehmerbrutto nach den üblichen Abzügen? Ein spezialisierter Brutto-Netto-Rechner freiberuflich beantwortet eine andere Frage: Welcher Gewinn und welche Versicherungslogik stehen hinter dem Honorar, und welchen Betrag kann ich realistisch für meinen privaten Haushalt einplanen?
Der Unterschied liegt weniger im Namen des Tools als in den Parametern. Ein brauchbarer Rechner sollte mindestens diese Eingaben trennen:
- Umsatz und Kosten: Das Honorar darf nicht mit dem Gewinn verwechselt werden.
- Versicherungsweg: GKV, private Absicherung und KSK dürfen nicht in einer einzigen Pauschale verschwinden.
- Jahresprognose: Schwankende Einnahmen brauchen eine Gewinnschätzung über das ganze Jahr.
- Steuerlogik: Der progressive Einkommensteuertarif muss berücksichtigt werden.
- Liquiditätsplanung: Vorauszahlungen und Nachzahlungen gehören in die Betrachtung, auch wenn sie nicht monatlich identisch anfallen.
Was schlecht funktioniert
Nicht belastbar ist ein Rechner, der lediglich ein Bruttohonorar entgegennimmt und automatisch Arbeitnehmerbeiträge abzieht. Er liefert oft einen zu optimistischen Eindruck, weil der Arbeitgeberanteil fehlt oder Betriebsausgaben gar nicht berücksichtigt werden. Ebenso problematisch ist eine feste Rücklage, die unabhängig davon bleibt, ob der Gewinn steigt, die Kasse einen anderen Zusatzbeitrag verlangt oder sich der Versicherungsstatus ändert.
Besser funktioniert ein Modell, das zunächst einen Jahresgewinn bildet. Danach werden Steuer und Sozialabgaben getrennt dargestellt. So sehen Sie, ob eine Honorarerhöhung wirklich mehr verfügbares Einkommen erzeugt oder ob zusätzliche Kosten und höhere Abgaben den Effekt teilweise aufzehren.
KSK richtig eingeben
Für KSK-Versicherte ist die Eingabe des erwarteten Gewinns besonders wichtig. Die KSK berechnet die monatlichen Beiträge im Voraus auf Basis dieser Schätzung. Wer Umsatz einträgt, obwohl Betriebsausgaben noch nicht abgezogen wurden, meldet eine falsche Bemessungsgrundlage. Wer den Gewinn zu niedrig ansetzt, kann später mit einer Korrektur und zusätzlichen Zahlungen konfrontiert werden.
Eine vertiefte Gegenüberstellung der Rechenlogik bietet der Beitrag Brutto-Netto-Rechner für Selbstständige. Nutzen Sie ein Tool nicht nur beim Start in die Freiberuflichkeit, sondern auch bei neuen Verträgen, deutlichen Kostenänderungen und einer veränderten Versicherungssituation.
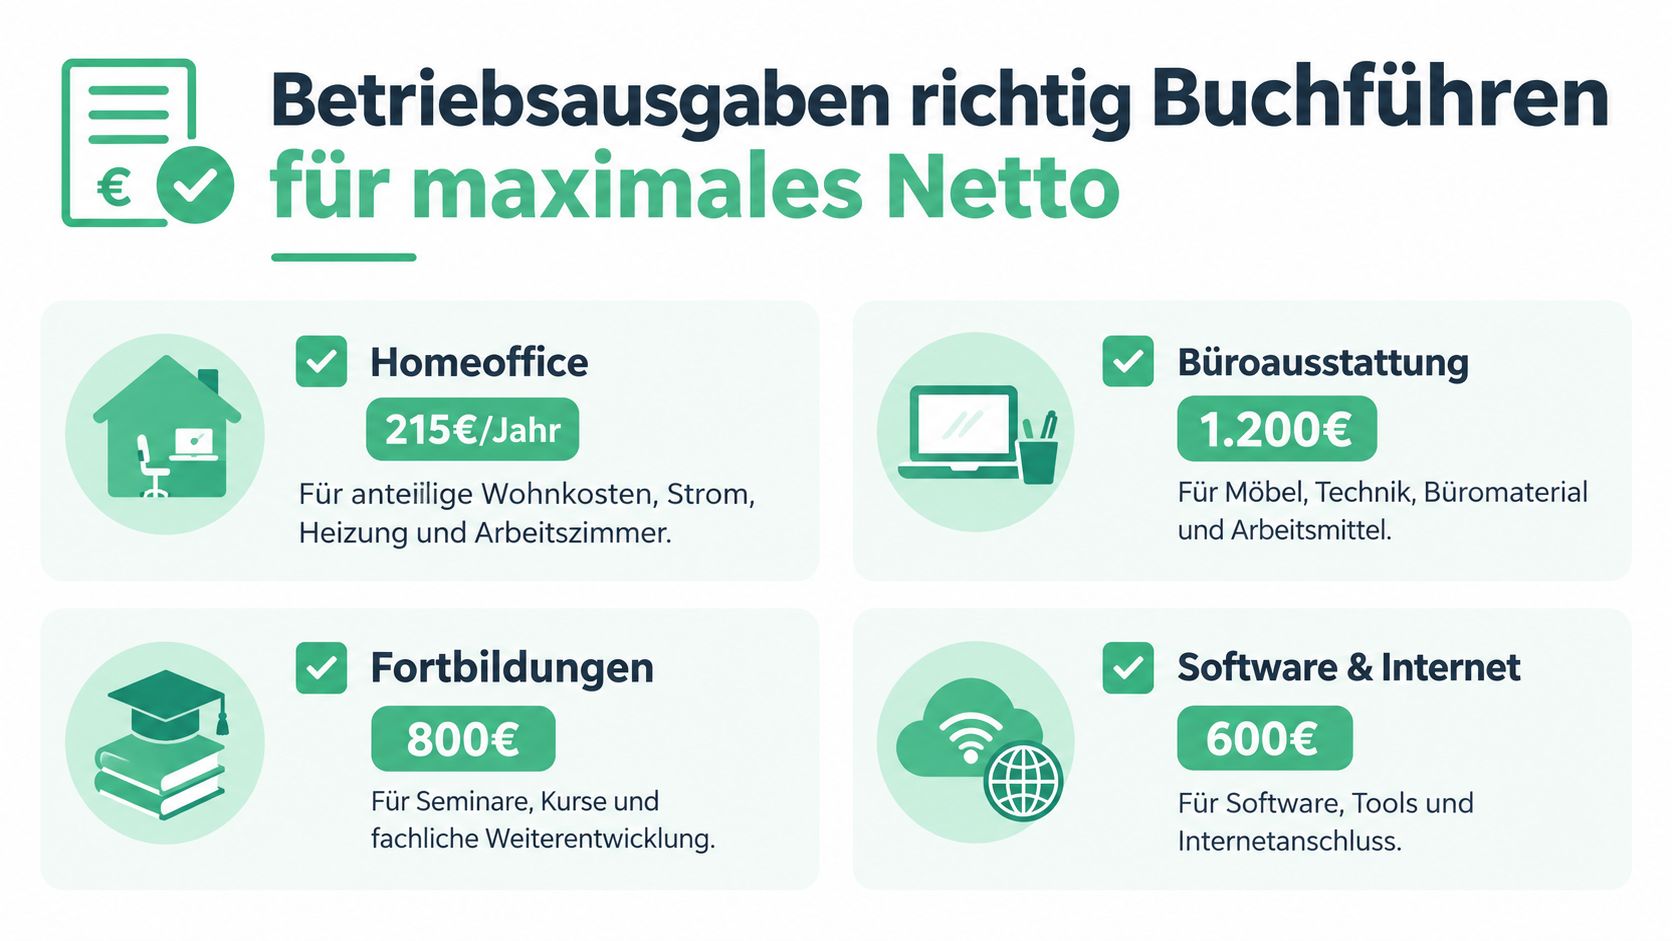
Betriebsausgaben richtig buchen für maximales Netto
Betriebsausgaben sind kein Trick, um private Kosten nachträglich umzuwidmen. Sie sind der nachvollziehbare Teil Ihrer beruflichen Tätigkeit, der den steuerlichen Gewinn reduziert. Wer sie vollständig, zeitnah und mit passendem Beleg erfasst, verbessert die Qualität der Netto-Prognose und verhindert, dass der Rechner mit einem künstlich zu hohen Gewinn arbeitet.
Belege und EÜR im Alltag
Für viele Freiberufler ist die Einnahmen-Überschuss-Rechnung der praktische Mittelpunkt der Buchführung. Entscheidend ist eine klare Zuordnung: Was war eine Betriebseinnahme, was eine Betriebsausgabe und was eine private Zahlung? Bei gemischter Nutzung, etwa bei Internet, Telefon oder Arbeitszimmer, muss der berufliche Anteil nachvollziehbar dokumentiert werden.
Eine einfache Routine genügt häufig:
- Beleg sofort speichern: Digitale Rechnungen und Papierbelege gehören in eine geordnete Ablage.
- Zweck notieren: Schreiben Sie bei unklaren Ausgaben kurz dazu, welchem Projekt oder Arbeitsbereich sie dienten.
- Privates trennen: Private Entnahmen und betriebliche Zahlungen dürfen nicht vermischt werden.
- Monatlich abgleichen: Stimmen Kontobewegungen, Rechnungen und Buchhaltung überein?
- Jährlich prüfen: Kontrollieren Sie vor der Gewinnprognose, ob wiederkehrende Kosten vollständig erfasst sind.
Software für Belegerfassung kann diesen Ablauf vereinfachen, ersetzt aber keine fachliche Prüfung. Für die Verbindung von Einnahmen, Ausgaben und Ergebnisrechnung ist der GuV-Ratgeber der iPayBetter GmbH eine nützliche zusätzliche Orientierung.
Ausgaben in die Quartalsplanung einbauen
Die Kostenaufzeichnung wirkt nicht erst bei der Steuererklärung. Wenn Sie monatlich erkennen, dass Software, Ausstattung oder Weiterbildung den Gewinn verändern, können Sie Ihre Steuer- und Versicherungsrücklage anpassen. Das ist genauer, als das gesamte Jahr mit einer alten Schätzung weiterzurechnen.
Besonders sorgfältig sollten Sie bei Homeoffice, anteiligen Haushaltskosten und gemischt genutzten Arbeitsmitteln sein. Nicht der Wunsch, den Gewinn zu senken, entscheidet über die Anerkennung, sondern der betriebliche Zusammenhang und die Dokumentation. Ein Rechner kann nur so gut sein wie die Daten, die Sie ihm geben.
Wichtige Tipps für die finanzielle Planungssicherheit
Planen Sie nicht mit dem Kontostand, sondern mit mehreren Konten oder klar getrennten Rücklagen. Nach jedem Zahlungseingang sollte ein Teil für Einkommensteuer und Versicherungen reserviert werden. Die genaue Höhe hängt vom Gewinn, dem Tarif und dem Versicherungsweg ab, deshalb ist eine regelmäßige Neuberechnung besser als eine starre Pauschale.
Ein realistischer Arbeitsablauf sieht so aus:
- Bei Vertragsabschluss: Honorar, erwartete Betriebsausgaben und Versicherungsstatus eingeben.
- Während des Jahres: Einnahmen und Kosten laufend aktualisieren.
- Vor einer Vorauszahlung: Die Gewinnprognose mit den tatsächlichen Zahlen abgleichen.
- Bei schwankenden Umsätzen: Nicht den stärksten Monat fortschreiben, sondern die Jahresentwicklung betrachten.
- Bei KSK-Versicherung: Das voraussichtliche Jahresarbeitseinkommen besonders sorgfältig melden.
Wer krank wird oder eine Auftragslücke hat, kann nicht auf eine automatische Lohnfortzahlung wie im Angestelltenverhältnis bauen. Rücklagen gehören daher nicht zum Luxus, sondern zur realistischen Definition des verfügbaren Nettoeinkommens. Der beste Rechner ist nutzlos, wenn die berechnete Summe vollständig für den privaten Verbrauch verplant wird.
Brutto-Netto-Check bietet Rechner für Selbstständige und Freiberufler, die Wunschnetto, Abgaben sowie Monats- und Stundenwerte in die Planung einbeziehen. Prüfen Sie Ihre aktuelle Gewinn- und Versicherungssituation mit dem Brutto-Netto-Check, bevor Sie ein Honorar festlegen oder die nächste Vorauszahlung einplanen.