
Freibetrag für Abgeltungssteuer 2026 einfach erklärt
Sie öffnen am Monatsanfang Ihr Tagesgeldkonto und sehen eine Zinsgutschrift. Der Betrag wirkt erfreulich, doch darunter steht eine Steuerzeile, die Sie beim letzten Blick auf den Kontoauszug übergangen haben. Vielleicht liegt Ihr Depot bei einem anderen Anbieter, ein altes Festgeldkonto besteht noch bei einer dritten Bank und niemand hat die Freistellungsaufträge in diesem Jahr angepasst.
Genau hier bleibt der Freibetrag für Abgeltungssteuer häufig ungenutzt. Die Bank darf Kapitalerträge nur dann automatisch steuerfrei stellen, wenn ihr ein gültiger Freistellungsauftrag vorliegt. Ohne diesen Auftrag behält sie die Steuer grundsätzlich sofort ein, auch wenn Ihr persönlicher Sparer-Pauschbetrag noch nicht ausgeschöpft ist. Die folgenden Schritte zeigen, wie Sie Ihre Konten ordnen, den Betrag sinnvoll verteilen und typische Fehler vermeiden.
Inhaltsverzeichnis
- Warum Ihr Freibetrag bei der Abgeltungssteuer oft liegen bleibt
- Was die Abgeltungsteuer ist und wie der Freibetrag funktioniert
- So setzt sich Ihr persönlicher Sparer-Pauschbetrag zusammen
- Den Freistellungsauftrag richtig einrichten und aufteilen
- Rechenbeispiel Was passiert wenn der Freibetrag überschritten wird
- Freistellungsauftrag NV-Bescheinigung oder Steuererklärung
- Häufige Irrtümer rund um den Freibetrag im Alltag
- Ihre Checkliste für den optimalen Freibetrag 2026
Warum Ihr Freibetrag bei der Abgeltungssteuer oft liegen bleibt
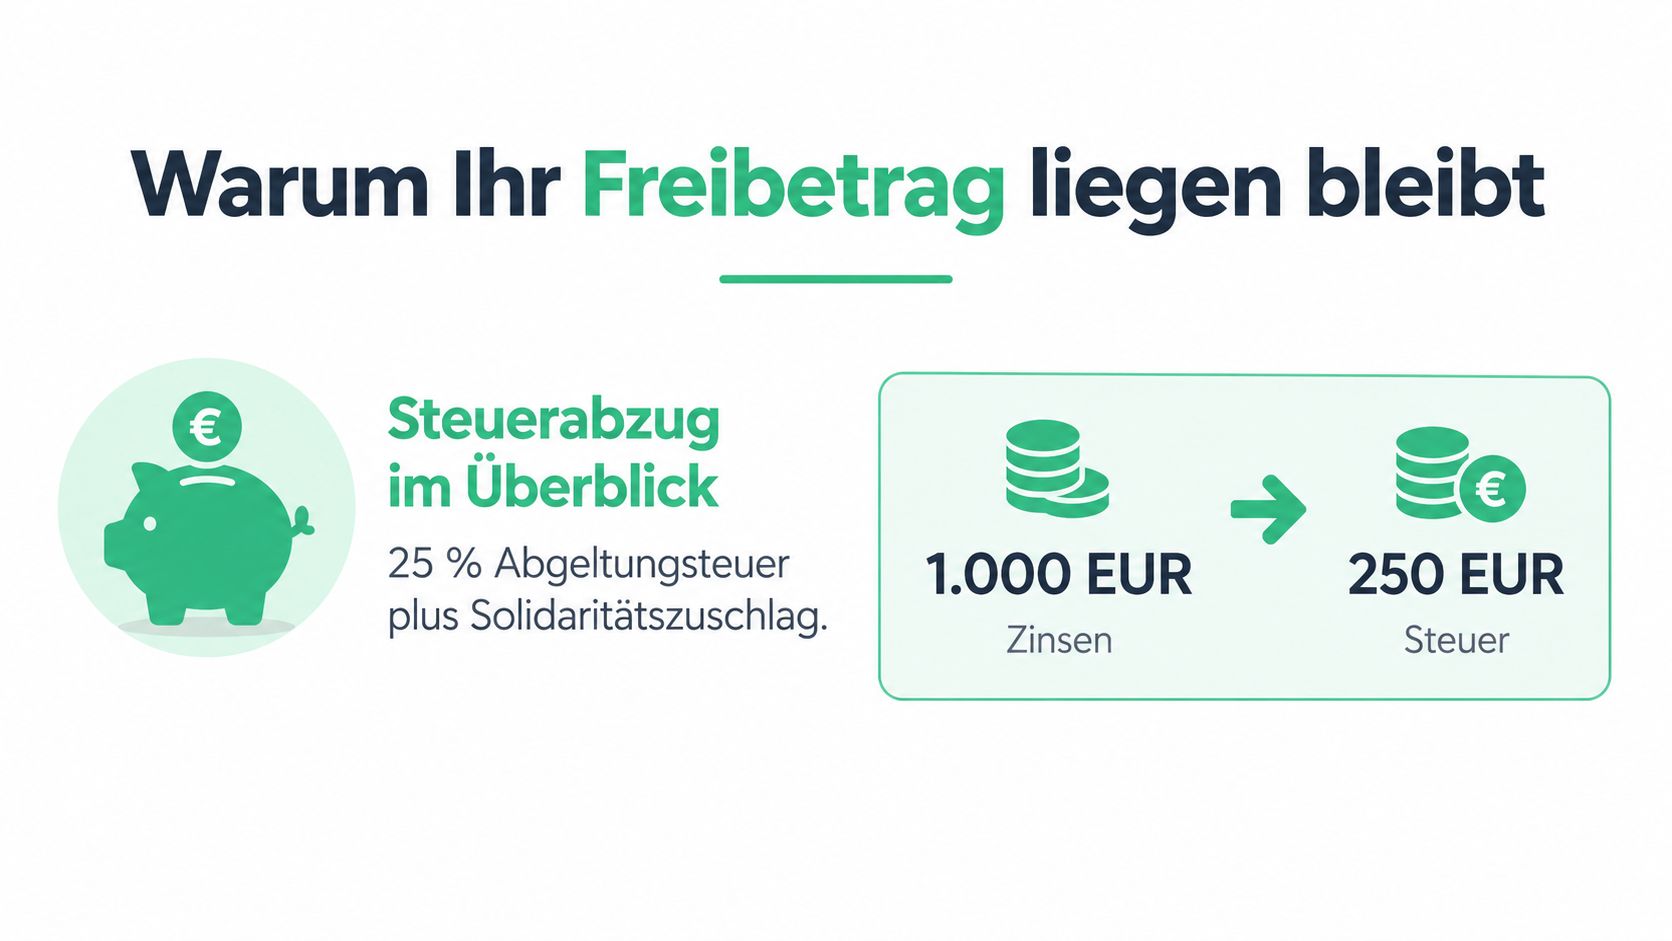
Die Abgeltungsteuer funktioniert im Hintergrund. Ihre Bank berechnet die Steuer auf steuerpflichtige Kapitalerträge, zieht sie direkt von der Gutschrift ab und führt sie an das Finanzamt ab. Sie müssen dafür normalerweise keinen einzelnen Steuerbetrag selbst überweisen. Das ist bequem, führt aber leicht dazu, dass ein ungenutzter Freibetrag unbemerkt bleibt.
Ein Beispiel aus dem Bankalltag: Auf Ihrem Tagesgeldkonto werden Zinsen gutgeschrieben. Gleichzeitig hält Ihr Broker bei einer Dividendenausschüttung oder einem realisierten Kursgewinn Steuer ein. Wenn Sie bei keinem Institut einen Freistellungsauftrag hinterlegt haben, behandeln die Banken die Erträge zunächst so, als stünde kein Freibetrag zur Verfügung.
Der erste Schritt ist kein Antrag beim Finanzamt
Der Freistellungsauftrag wird direkt bei der Bank, Sparkasse oder dem Broker eingerichtet. Viele Institute bieten dafür ein Formular im Online-Banking an. Andere akzeptieren einen Antrag als PDF oder in Papierform. Häufig benötigen Sie dafür Ihre Steuer-Identifikationsnummer.
Praktische Regel: Prüfen Sie nicht nur Ihr Hauptkonto. Listen Sie jedes Tagesgeldkonto, Festgeldkonto, Depot und Gemeinschaftskonto auf, bei dem Kapitalerträge entstehen können.
Die Summe Ihrer Aufträge darf Ihren persönlichen Sparer-Pauschbetrag nicht überschreiten. Haben Sie mehrere Institute und verteilen den Betrag nicht, kann eine Bank den ihr bekannten Teil freistellen, während bei einer anderen Bank bereits Steuer abgezogen wird. Eine spätere Erstattung ist möglich, aber sie erfordert zusätzliche Arbeit in der Steuererklärung.
Kontrollieren Sie deshalb Ihre Aufträge, sobald sich Ihre Geldanlage verändert. Ein neues Depot, ein ausgelaufenes Festgeld oder eine größere Umschichtung kann die bisherige Verteilung unpassend machen. Oft lässt sich die Korrektur direkt im Online-Banking erledigen.
Was die Abgeltungsteuer ist und wie der Freibetrag funktioniert
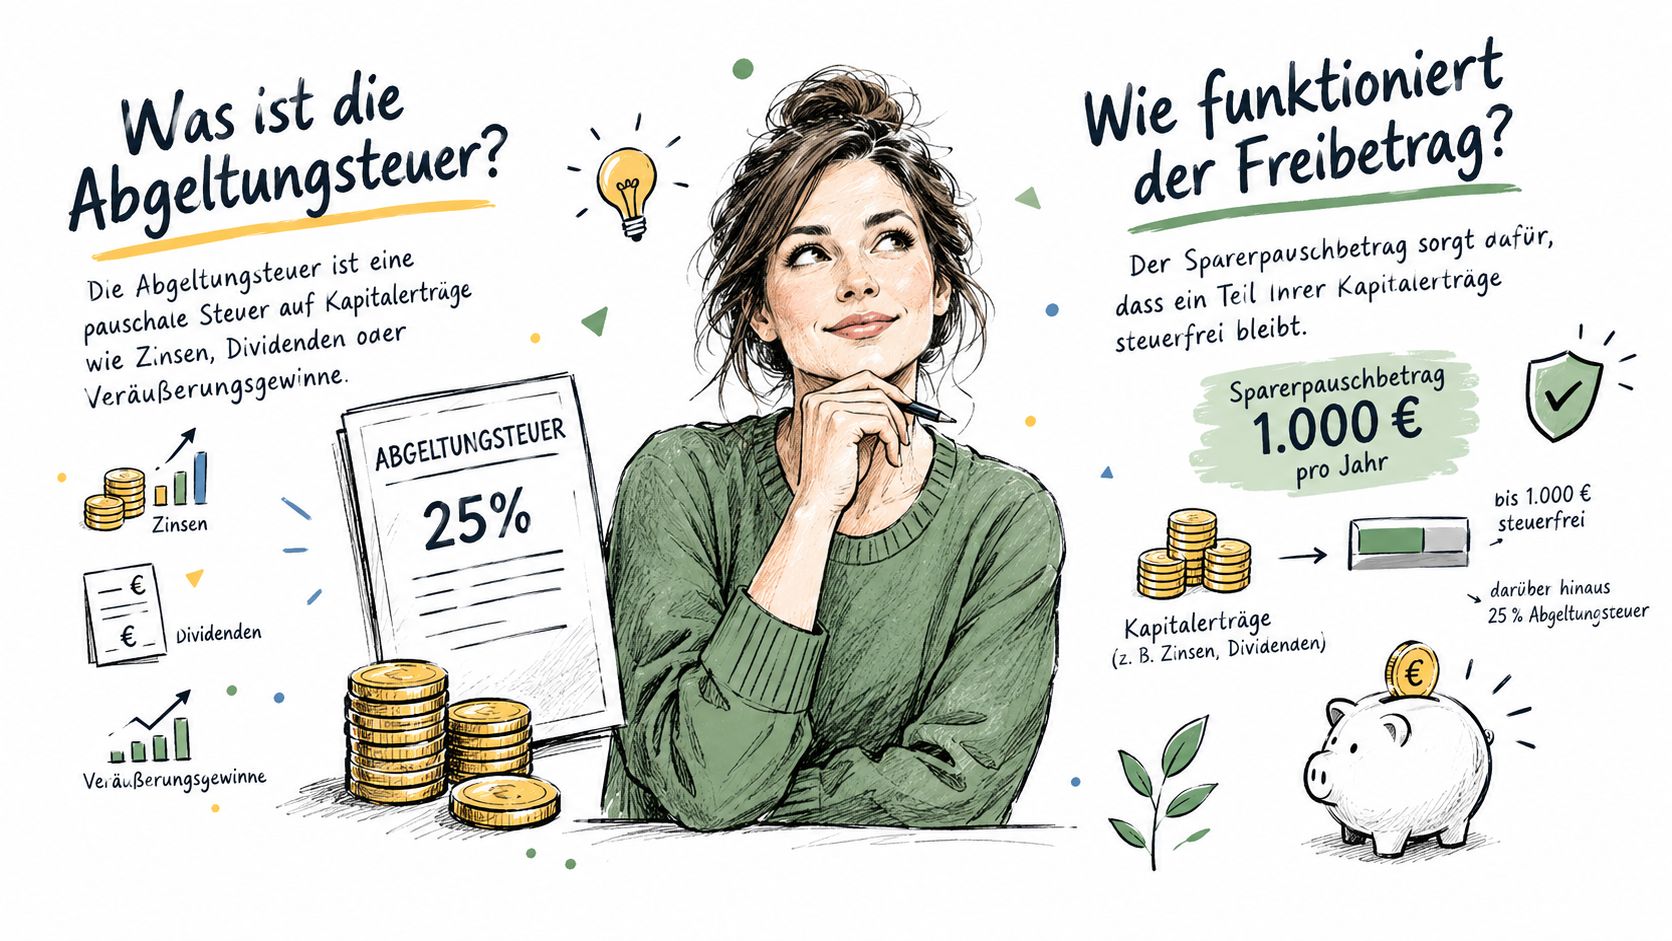
Die Abgeltungsteuer betrifft bestimmte Kapitalerträge. Dazu gehören Zinsen, Dividenden und Gewinne aus der Veräußerung von Wertpapieren. Auf den steuerpflichtigen Anteil erhebt der Staat Abgeltungsteuer, ergänzt um Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Regeln zur Abgeltungsteuer erläutert das Bundesfinanzministerium ausführlich.
Der Sparer-Pauschbetrag ist dabei wie eine Tüte mit begrenztem Fassungsvermögen: Er nimmt Kapitalerträge bis zu einer bestimmten Grenze auf, bevor Steuer anfällt. Für Alleinstehende bleiben 1.000 Euro pro Jahr für Alleinstehende steuerfrei. Zusammen veranlagten Ehegatten oder eingetragenen Lebenspartnern stehen 2.000 Euro gemeinsam zu. Diese Werte gelten auch für das Steuerjahr 2026 und sind im amtlichen Überblick zur Abgeltungsteuer nachvollziehbar.
Die Logik ist einfach: Zinsen vom Tagesgeld, Dividenden aus dem Depot und steuerlich relevante Fondserträge werden für diese Betrachtung in einem gemeinsamen Topf zusammengeführt. Bleibt die Summe innerhalb Ihres persönlichen Sparer-Pauschbetrags, fällt darauf keine Abgeltungsteuer an. Nur der übersteigende Betrag wird besteuert. Mehrere Banken machen den Topf nicht größer. Deshalb sollten Sie den Freibetrag auf Tagesgeld, Festgeld und Depot so verteilen, dass die erwarteten Erträge möglichst passend abgedeckt sind. Zum Vergleich der Anlageformen hilft Tagesgeld oder Festgeld vergleichen.
Der Pauschbetrag gilt jedes Jahr neu
Der Sparer-Pauschbetrag gilt nur für das jeweilige Kalenderjahr. Ein ungenutzter Anteil wird weder angespart noch in ein späteres Jahr übertragen.
Ohne Freistellungsauftrag berücksichtigt die Bank den Betrag nicht automatisch. Sobald Kapitalerträge anfallen, kann sie Steuer einbehalten. Maßgeblich ist die Summe aller Kapitalerträge, nicht allein die Kontoart.
So setzt sich Ihr persönlicher Sparer-Pauschbetrag zusammen
Lisa und Tom nutzen ihre Geldanlagen getrennt und gemeinsam. Lisa hat ein Tagesgeldkonto und ein Depot. Tom hält ein Festgeldkonto, außerdem besitzen beide ein Gemeinschaftskonto. Die Erträge entstehen also an mehreren Stellen, der steuerliche Rahmen wird dadurch aber nicht größer.
Jede steuerpflichtige Person hat ihren eigenen Sparer-Pauschbetrag. Bei gemeinsamer Veranlagung steht dem Paar insgesamt der gemeinsame Betrag zur Verfügung. Entscheidend ist nicht, ob nur Lisa oder nur Tom die Zinsen und Dividenden erhält, sondern wie hoch die zusammenzurechnenden Kapitalerträge sind und wie die Freistellungsaufträge bei den Instituten eingerichtet wurden.
Welche Erträge in denselben Topf gehören
Zinsen vom Tagesgeld und Festgeld, Dividenden aus Aktien, Ausschüttungen von Fonds und realisierte Gewinne aus Wertpapierverkäufen können für die Betrachtung des Pauschbetrags relevant sein. Auch bei thesaurierenden Fonds können steuerlich relevante Erträge entstehen, obwohl keine Auszahlung auf dem Girokonto sichtbar ist.
Lisa und Tom sollten daher nicht nur ihre Kontoauszüge prüfen. Sie brauchen eine Übersicht über:
- Tagesgeld und Festgeld: Erwartete Zinsgutschriften gehören in die Jahresplanung.
- Depot und Fonds: Dividenden, Ausschüttungen und steuerlich relevante Fondserträge können den verfügbaren Betrag beanspruchen.
- Gemeinschaftskonto: Die Zuordnung richtet sich nach der Gestaltung des Kontos und des Auftrags bei der Bank.
Ein Auftrag bei der Depotbank befreit nicht automatisch die Zinsen bei einer anderen Bank. Deshalb müssen Lisa und Tom die Aufteilung institutweise organisieren. Die Gesamtsumme darf dabei den gemeinsamen persönlichen Rahmen nicht übersteigen.
Warum der Kalender wichtig ist
Der steuerliche Zeitraum endet mit dem Kalenderjahr. Ein Betrag, den Lisa im laufenden Jahr nicht bei ihrem Tagesgeldkonto benötigt, wird nicht automatisch bei Toms Depot freigeschaltet. Die beiden müssen die Aufträge selbst anpassen, soweit das Institut eine Änderung noch für das laufende Jahr berücksichtigt.
Eine verständliche Übersicht zu Begriff und Funktion finden Sie auch im Lexikon zum Freibetrag. Praktisch hilft eine einfache Tabelle mit Institut, Kontoart, erwarteten Erträgen und eingerichtetem Freistellungsbetrag. So sehen Sie frühzeitig, ob der Auftrag am falschen Ort liegt.
Den Freistellungsauftrag richtig einrichten und aufteilen
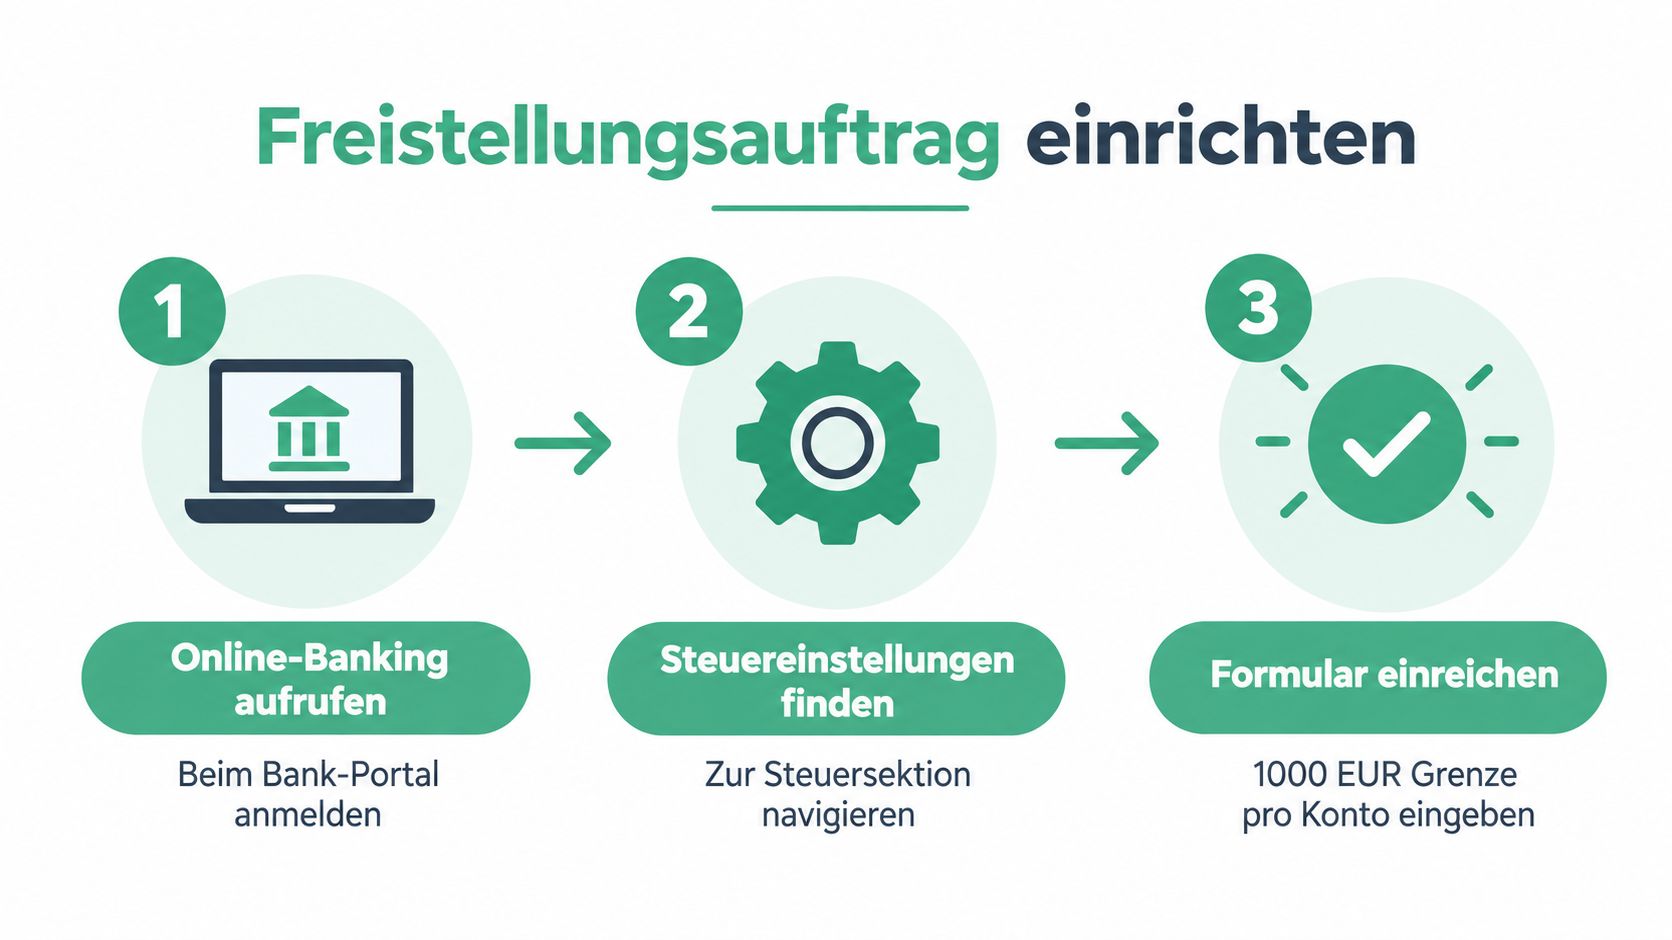
Ein Freistellungsauftrag weist eine Bank an, Kapitalerträge bis zu einem bestimmten Betrag ohne sofortigen Steuerabzug gutzuschreiben. Er gilt immer nur bei dem Institut, bei dem Sie ihn einrichten. Wer Tagesgeld bei einer Bank und ein Depot bei einer anderen führt, muss die Beträge deshalb getrennt planen.
Im Online-Banking finden Sie den Auftrag meist unter „Steuerdaten“, „Service“ oder „Kontoeinstellungen“. Bietet der Anbieter keine digitale Einrichtung an, lässt sich das Formular häufig herunterladen und einreichen. Prüfen Sie dabei Ihre Steuer-Identifikationsnummer. Fehlt sie oder ist sie falsch hinterlegt, kann die Bank den Auftrag möglicherweise nicht wirksam verarbeiten.
Die Aufteilung folgt den erwarteten Erträgen
Verteilen Sie den persönlichen Sparer-Pauschbetrag nach den voraussichtlichen Erträgen, nicht nach dem Kontostand. Ein Depot mit 50.000 Euro kann weniger Ertrag bringen als ein Tagesgeldkonto mit 10.000 Euro und 4 Prozent Zins. Entscheidend ist daher, wo im Kalenderjahr voraussichtlich Zinsen, Dividenden oder andere Kapitalerträge entstehen.
Für eine alleinstehende Person mit einem Sparer-Pauschbetrag von 1.000 Euro kann die Planung so aussehen:
| Anlage | Erwartete Erträge | Möglicher Freistellungsauftrag |
|---|---|---|
| Tagesgeldkonto | etwa 400 Euro | 400 Euro |
| Depot | etwa 600 Euro | 600 Euro |
| Festgeldkonto | keine erwarteten Erträge im betrachteten Jahr | kein Betrag |
Die Tabelle dient der Planung, nicht als allgemeine Empfehlung. Ändern sich Zinssatz, Ausschüttungen oder die Anlagestrategie, sollten Sie die Aufträge neu verteilen. Für zusammen veranlagte Paare gilt der gemeinsame persönliche Rahmen. Die Summe aller Aufträge darf ihn nicht überschreiten.
Drei Kontrollen verhindern typische Fehler
- Alle Institute erfassen: Berücksichtigen Sie auch alte Depots, ruhende Tagesgeldkonten und ausgelagerte Festgeldanlagen.
- Erträge statt Vermögen schätzen: Prüfen Sie Zinssätze, Ausschüttungen und geplante Verkäufe. Der Wert eines Kontos allein zeigt nicht, wie hoch seine Kapitalerträge ausfallen.
- Aufträge im Jahresverlauf prüfen: Vor einem Depotverkauf, einer größeren Ausschüttung oder der Eröffnung eines neuen Kontos kann eine Anpassung sinnvoll sein.
Ein Freistellungsauftrag ist kein zusätzlicher Freibetrag. Er verteilt nur den bereits vorhandenen persönlichen Betrag auf die Institute.
Löschen oder reduzieren Sie einen Auftrag, wird eine bereits erfolgte Steuerabrechnung nicht automatisch geändert. Für zu viel einbehaltene Steuer kann gegebenenfalls die Steuererklärung erforderlich sein. Bewahren Sie deshalb Steuerbescheinigungen und Bankabrechnungen auf.
Rechenbeispiel Was passiert wenn der Freibetrag überschritten wird
Nehmen wir einen Anleger, der im Kalenderjahr 1.400 Euro an Zinsen und Dividenden erzielt. Er hat seinen persönlichen Sparer-Pauschbetrag vollständig über einen Freistellungsauftrag berücksichtigt. Damit bleiben 1.000 Euro steuerfrei, während 400 Euro als übersteigender Betrag steuerpflichtig sind.
Auf diese 400 Euro berechnet die Bank zunächst 25 Prozent Abgeltungsteuer. Das ergibt 100 Euro. Zusätzlich fällt Solidaritätszuschlag auf die Abgeltungsteuer an. Je nach persönlicher Situation kann außerdem Kirchensteuer hinzukommen. Die konkrete Kirchensteuer hängt unter anderem von der Kirchenzugehörigkeit und den maßgeblichen landesrechtlichen Regeln ab.
| Position | Betrag in Euro | Berechnung |
|---|---|---|
| Kapitalerträge insgesamt | 1.400,00 | Zinsen und Dividenden |
| Sparer-Pauschbetrag | 1.000,00 | steuerfrei berücksichtigt |
| Steuerpflichtiger Anteil | 400,00 | 1.400,00 minus 1.000,00 |
| Abgeltungsteuer | 100,00 | 400,00 mal 25 Prozent |
| Solidaritätszuschlag | 5,50 | 5,5 Prozent der Abgeltungsteuer |
| Abgeltungsteuer und Solidaritätszuschlag | 105,50 | 100,00 plus 5,50 |
| Mit Kirchensteuer | rund 113,84 | abhängig von der Kirchensteuer |
Die Bank führt die einbehaltenen Beträge grundsätzlich direkt an das Finanzamt ab. Der Anleger erhält also nicht den gesamten Bruttobetrag gutgeschrieben. Die Berechnung der Abgeltungsteuer und ihrer Zuschläge erläutert das Brandenburgische Finanzamt in seinen Steuerinformationen.
Die Logik bleibt bei einem höheren Überschuss gleich. Je größer der steuerpflichtige Teil der Kapitalerträge ist, desto höher fällt die Abgeltungsteuer aus. Ein Freistellungsauftrag verhindert nicht die Steuer auf Erträge oberhalb des verfügbaren Betrags, sondern schützt nur den vorgesehenen Teil.
Freistellungsauftrag NV-Bescheinigung oder Steuererklärung
Nicht jede Situation lässt sich mit demselben Instrument lösen. Der Freistellungsauftrag passt vor allem dann, wenn Sie regelmäßige Kapitalerträge erwarten und diese bis zum persönlichen Sparer-Pauschbetrag direkt bei der Bank steuerfrei stellen möchten.
Eine Nichtveranlagungsbescheinigung, kurz NV-Bescheinigung, richtet sich dagegen an Personen, deren voraussichtliches zu versteuerndes Einkommen so niedrig ist, dass keine Einkommensteuer entsteht. Dazu können beispielsweise Personen in der Rentenphase, Studierende oder Kinder mit eigenen Kapitalerträgen gehören. Die Bescheinigung beantragen Sie beim Finanzamt und legen sie anschließend der Bank vor. Das Informationsangebot der Haspa zur NV-Bescheinigung und zum Freistellungsauftrag zeigt, warum beide Wege nicht verwechselt werden sollten.
Die drei Wege im Vergleich
| Möglichkeit | Geeignet für | Vorteil | Grenze |
|---|---|---|---|
| Freistellungsauftrag | Regelmäßige Kapitalerträge innerhalb des Pauschbetrags | Steuer wird direkt bei der Bank nicht einbehalten | Muss bei mehreren Instituten verteilt werden |
| NV-Bescheinigung | Niedriges voraussichtliches zu versteuerndes Einkommen | Kann Kapitalerträge bei der Bank umfassender vom Steuerabzug ausnehmen | Antrag beim Finanzamt und Vorlage bei der Bank erforderlich |
| Steuererklärung mit Anlage KAP | Bereits einbehaltene Steuer oder besondere Konstellationen | Nachträgliche Korrektur kann möglich sein | Erfordert Unterlagen und eine Erklärung |
Die Steuererklärung kann zum Beispiel relevant werden, wenn kein Auftrag vorlag oder mehrere Banken die Erträge unterschiedlich behandelt haben. Auch ein persönlicher Steuersatz unterhalb der pauschalen Belastung kann eine Prüfung der Anlage KAP sinnvoll machen. Das ist keine automatische Erstattung, sondern eine steuerliche Veranlagung anhand Ihrer gesamten Daten.
Zusammen veranlagte Ehegatten können ihre Aufträge getrennt bei einzelnen Instituten einrichten oder den gemeinsamen Betrag auf passende Banken verteilen. Entscheidend ist, dass die Summe aller Aufträge den gemeinsamen Rahmen nicht überschreitet. Die beste Lösung hängt davon ab, ob Sie laufende Erträge, sehr geringe Gesamteinkünfte oder bereits erfolgte Steuerabzüge haben.
Häufige Irrtümer rund um den Freibetrag im Alltag
Irrtum: Jeder Euro Zinsen bleibt automatisch steuerfrei.
Korrektur: Die Bank berücksichtigt den Sparer-Pauschbetrag nicht ohne Weiteres. Dafür braucht sie einen passenden Freistellungsauftrag oder eine andere steuerliche Grundlage. Ohne Auftrag kann sie Steuer einbehalten, obwohl der persönliche Betrag noch nicht ausgeschöpft ist.
Irrtum: Ein gemeinsames Konto verdoppelt den persönlichen Freibetrag.
Korrektur: Die gemeinsame Veranlagung kann den gemeinsamen Rahmen erhöhen, aber das Konto allein erzeugt keinen zusätzlichen Betrag. Bei Ehegatten müssen Veranlagung und Freistellungsaufträge zusammenpassen.
Irrtum: Ein gelöschter Auftrag führt automatisch zu einer Rückzahlung.
Korrektur: Eine spätere Änderung wirkt nicht automatisch rückwirkend auf bereits abgerechnete Vorgänge. Zu viel einbehaltene Steuer kann gegebenenfalls über die Steuererklärung korrigiert werden.
Irrtum: Verluste machen den Freibetrag größer.
Korrektur: Verluste und Sparer-Pauschbetrag sind unterschiedliche Rechengrößen. Ein Verlust erhöht nicht den persönlichen Pauschbetrag. Die Bank verrechnet Verluste nach den dafür geltenden Regeln und berücksichtigt den Freistellungsauftrag davon getrennt.
Irrtum: Ausländische Quellensteuer verschwindet automatisch.
Korrektur: Ausländische Quellensteuer ist nicht einfach dasselbe wie der deutsche Sparer-Pauschbetrag. Ob und wie eine Anrechnung möglich ist, hängt von den jeweiligen steuerlichen Regeln und Unterlagen ab.
Für angrenzende Fragen zu Lohnsteuer und persönlichen Freibeträgen bietet der Ratgeber zum Steuerfreibetrag in Steuerklasse 1 eine zusätzliche Einordnung. Bei komplexen Depot- oder Auslandssachverhalten sollten Sie die Steuerbescheinigungen sorgfältig prüfen und bei Bedarf fachlichen Rat einholen.
Ihre Checkliste für den optimalen Freibetrag 2026
Gehen Sie Ihre Geldanlagen einmal vollständig durch. Eine kurze Bestandsaufnahme verhindert, dass ein Konto oder Depot bei der Verteilung vergessen wird.
- Konten sammeln: Erfassen Sie Giro-, Tagesgeld- und Festgeldkonten sowie jedes Depot.
- Erträge schätzen: Prüfen Sie erwartete Zinsen, Dividenden, Ausschüttungen und geplante Wertpapierverkäufe.
- Betrag festlegen: Berücksichtigen Sie den persönlichen Sparer-Pauschbetrag von 1.000 Euro für Alleinstehende oder den gemeinsamen Betrag von 2.000 Euro bei Zusammenveranlagung. Die Werte nennt das Bundesfinanzministerium in seinen Hinweisen zur Abgeltungsteuer.
- Aufträge verteilen: Hinterlegen Sie bei jeder Bank nur den Betrag, den Sie dort voraussichtlich benötigen.
- Steuer-ID prüfen: Kontrollieren Sie, ob Ihre Steuer-Identifikationsnummer bei den Instituten korrekt vorliegt.
- Im Jahresverlauf nachsehen: Gleichen Sie die Planung an, wenn ein neues Konto, ein Depotverkauf oder eine größere Ausschüttung hinzukommt.
- Unterlagen aufbewahren: Sammeln Sie Steuerbescheinigungen, falls eine nachträgliche Prüfung über die Anlage KAP erforderlich wird.
Prüfen Sie Ihre Aufteilung am besten jetzt und nicht erst nach der letzten Zins- oder Dividendengutschrift. Brutto-Netto-Check stellt Rechner und verständliche Inhalte zu Gehalt, Steuern und Abgaben bereit, die Ihnen helfen können, steuerliche Werte im persönlichen Kontext einzuordnen.
Brutto-Netto-Check bietet Rechner und Ratgeber zu Steuerwerten, Abgaben und Freibeträgen für Deutschland. Prüfen Sie Ihre persönliche Situation und finden Sie weitere verständliche Hilfestellungen auf Brutto-Netto-Check.