Geldwerter Vorteil Rechner Sachbezug: Vorteil 2026 berechnen
Warum rechnen so viele beim Sachbezug nur den Geldwert aus, obwohl der entscheidende Fehler oft schon vorher passiert, bei Steuerrecht, Sozialversicherung oder beim Nettoeffekt? Wer einen geldwerter Vorteil Rechner Sachbezug sauber nutzen will, muss zuerst wissen, welche Leistung überhaupt als Sachbezug gilt, wann eine 50-Euro-Freigrenze greift und weshalb ein Überschreiten nicht nur den Mehrbetrag betrifft, sondern den ganzen relevanten Sachbezug.
Inhaltsverzeichnis
- Was ist ein geldwerter Vorteil bei Sachbezügen
- Bewertungsmethoden für den Dienstwagen
- Richtige Berechnung mit einem Rechner
- Amtliche Werte für Verpflegung und Unterkunft
- Steuerrecht versus Sozialversicherung
- Häufige Fehler bei der Berechnung vermeiden
Was ist ein geldwerter Vorteil bei Sachbezügen
Ein geldwerter Vorteil liegt vor, wenn Beschäftigte vom Arbeitgeber etwas erhalten, das kein direkter Geldlohn ist, ihnen aber wirtschaftlich nützt, zum Beispiel die private Nutzung eines Dienstwagens, verbilligte Waren oder Gutscheine. Steuerlich ist das kein Randthema, sondern Teil des Arbeitslohns, der über § 8 EStG eingeordnet wird. Wer den Begriff sauber fasst, prüft im Rechner nicht nur den Betrag, sondern zuerst die Art der Leistung. § 8 Einkommensteuergesetz
Sachbezug ist nicht gleich freier Vorteil
Entscheidend ist, ob eine Leistung als Sachbezug oder Sachleistung gewährt wird und ob sie zusätzlich zum ohnehin geschuldeten Arbeitslohn kommt. Genau an dieser Stelle entstehen in der Praxis die meisten Fehler, weil die lohnsteuerliche Einordnung anders läuft als ein bloßes „Vorteil ja oder nein“.
Auf der Abrechnung taucht der Vorteil oft nicht als Auszahlung auf, sondern als rechnerischer Teil des Bruttos. Er wirkt steuerlich und, je nach Fall, auch in der Sozialversicherung. Wer ihn mit einer normalen Gehaltserhöhung verwechselt, schätzt den Nettoeffekt schnell falsch ein.
Praktische Regel: Erst die Art des Vorteils klären, dann den Betrag bewerten. Sonst sieht die Rechnung stimmig aus und ist trotzdem falsch.
Wer den Begriff im Lexikon nachliest, kennt die drei Prüfpunkte Art, Zusätzlichkeit und Bewertungszeitraum, die jeder Rechner abfragen muss. Der interne Überblick zu Sachbezug liefert dafür den passenden Rahmen, bevor die Detailrechnung beginnt.
Bewertungsmethoden für den Dienstwagen
Beim Firmenwagen wird der geldwerte Vorteil besonders sichtbar, weil hier der private Nutzungsanteil oft der größte Posten ist. Ohne ordnungsgemäßes Fahrtenbuch wird die private Nutzung typischerweise mit der 1-Prozent-Regelung bewertet, also monatlich mit 1 Prozent des inländischen Bruttolistenpreises einschließlich Umsatzsteuer und Sonderausstattung. Bei einem Listenpreis von 40.000 Euro sind das 400 Euro monatlich oder 4.800 Euro im Jahr, unabhängig von der tatsächlich gefahrenen Privatstrecke. BMF zur 1-Prozent-Regelung und Dienstwagenbewertung
Arbeitsweg und Fahrtenbuch unterscheiden
Wird der Wagen zusätzlich für den Arbeitsweg genutzt, kann regelmäßig ein Zuschlag von 0,03 Prozent des Listenpreises je Entfernungskilometer und Monat dazukommen. Bei 20 Kilometern wären das bei einem 40.000-Euro-Fahrzeug weitere 240 Euro pro Monat. Das zeigt, warum ein Rechner immer auch die Entfernung zur ersten Tätigkeitsstätte abfragen muss.
| Bewertungsweg | Typischer Effekt | Praktische Folge |
|---|---|---|
| 1-Prozent-Regelung | Pauschale Monatsbewertung | Einfach, aber oft streng |
| Fahrtenbuch | Bewertung nach tatsächlicher Nutzung | Aufwendiger, dafür näher an der Realität |
Ein ordnungsgemäß geführtes Fahrtenbuch bleibt die Alternative, wenn der private Nutzungsanteil präzise erfasst werden soll. In der Praxis ist das vor allem dann relevant, wenn der Wagen selten privat genutzt wird oder wenn die pauschale Methode den Vorteil stärker ansetzt als der tatsächliche Gebrauch. Der Rechner für den Firmenwagen bei Brutto-Netto-Check ist hier als ein Werkzeug unter mehreren sinnvoll, weil er genau diese Bewertungslogik abbildet.
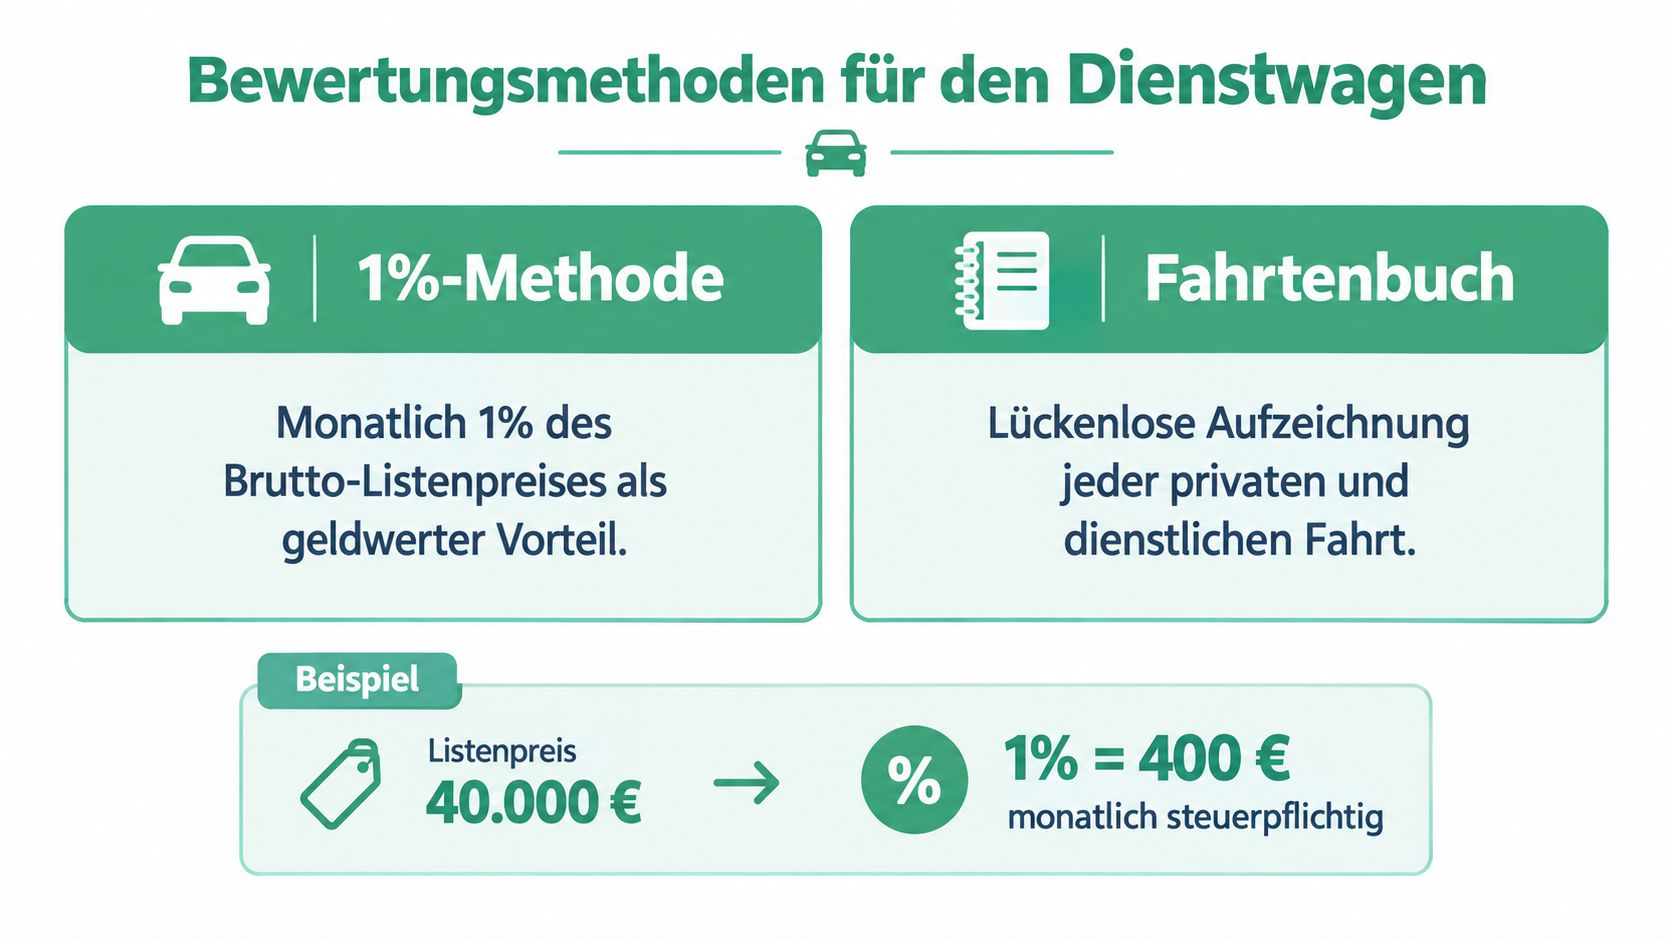
Ein Firmenwagen ist kein Einheitsfall. Listenpreis, Arbeitsweg und Methode entscheiden gemeinsam über den steuerpflichtigen Vorteil.
Richtige Berechnung mit einem Rechner
Ein belastbarer Rechner fragt zuerst die Eingaben ab, die den Vorteil tatsächlich verändern. Dazu gehören der monatliche Wert des Vorteils, Eigenleistungen des Arbeitnehmers und die Frage, ob die Leistung zusätzlich zum Arbeitslohn gewährt wird. Ohne diese drei Prüfpunkte entstehen schnell hübsche, aber falsche Ergebnisse.
Was ein guter Rechner abbilden muss
Bei Sachbezügen reicht eine reine Summenbildung nicht. Ein brauchbares Tool trennt zwischen Gutscheinen, Geldkarten, sonstigen Sachbezügen und Leistungen mit eigener Bewertungslogik. Gerade bei Gutscheinen und Geldkarten ist die rechtliche Einordnung entscheidend, weil sie nur unter den gesetzlichen Voraussetzungen als Sachbezug gelten.
Eigenbeteiligungen senken den steuerpflichtigen Vorteil, machen aber eine Leistung nicht automatisch steuerfrei. Das ist der häufigste Denkfehler in der Praxis: Die Zuzahlung reduziert den Wert, sie löscht ihn nicht einfach aus. Ein Rechner sollte deshalb immer den verbleibenden Vorteil nach Abzug eigener Zahlungen ausweisen.
Zuflusszeitpunkt und Entgeltumwandlung
Auch der Zeitpunkt spielt mit. Bei Drittanbieter-Gutscheinen zählt grundsätzlich die Hingabe, bei Geldkarten frühestens die Aufladung, während bei beim Arbeitgeber einlösbaren Gutscheinen die Einlösung maßgeblich sein kann. Das wirkt unscheinbar, ist aber für die Lohnabrechnung relevant, weil der Auszahlungsmonat sich dadurch verschieben kann.
Praxistipp: Wenn ein Rechner keinen Zuflusszeitpunkt kennt, ist er bei Gutscheinen oft nur halb brauchbar.
Eine weitere Falle ist die Gehaltsumwandlung. Was über Entgeltverzicht oder Gehaltsverzicht läuft, ist für die Begünstigung grundsätzlich problematisch. Genau deshalb sollte ein Rechner nicht nur einen Eurobetrag auswerfen, sondern die Art der Gewährung mit abfragen und verständlich unterscheiden, ob es sich um eine Zusatzleistung oder um umgewandeltes Entgelt handelt.
Amtliche Werte für Verpflegung und Unterkunft
Bei Verpflegung und Unterkunft wäre es ein Fehler, mit frei eingegebenen Marktpreisen zu arbeiten. Hier zählen die amtlichen Sachbezugswerte des jeweiligen Jahres, und die sollten versioniert hinterlegt sein, damit keine alten Beträge in die Berechnung rutschen. Für 2026 beträgt der monatliche Wert der als Sachbezug gewährten Verpflegung 345 Euro, aufgeteilt in 71 Euro für Frühstück sowie jeweils 137 Euro für Mittag- und Abendessen. Der monatliche Unterkunftswert liegt bei 285 Euro. Amtliche Sachbezugswerte 2026
Monatswert oder Tageswert
Die amtliche Übersicht nennt zusätzlich tägliche Werte von 2,37 Euro für Frühstück und 4,57 Euro für Mittag- beziehungsweise Abendessen. Ein Rechner muss deshalb wissen, ob er mit einem Monatszeitraum oder einer täglichen Abrechnung arbeitet. Gerade bei wechselnden Einsatzzeiten ist das entscheidend, weil ein Monatswert nicht jede Konstellation sauber abbildet.
| Eingabe | Warum sie wichtig ist |
|---|---|
| Zeitraum | Monats- oder Tageslogik |
| Mahlzeitenart | Frühstück, Mittag, Abend |
| Arbeitnehmerzuzahlung | Reduziert den Vorteil |
| Berufliche Veranlassung | Entscheidet über die Einordnung |
Bei einer vom Arbeitgeber bereitgestellten Mahlzeit bis zu einem Preis von 60 Euro ist grundsätzlich der maßgebende amtliche Sachbezugswert anzusetzen, auch in der betriebseigenen Kantine. Die Arbeitnehmerzuzahlung reduziert den steuerpflichtigen Vorteil, ersetzt aber nicht die Prüfung der richtigen Bewertungsgrundlage. Genau hier hilft eine rechtssichere Abrechnung für Firmen, wie sie auch MonteurMiet zur Abrechnung von Firmenunterbringung thematisch einordnet, wenn Unterkunft und Verpflegung in betrieblichen Kontexten zusammenlaufen.
Wichtig bleibt die Trennung zwischen amtlichen Sachbezugswerte und der 50-Euro-Freigrenze. Beides wirkt auf den ersten Blick ähnlich, wird in der Lohnpraxis aber getrennt geprüft. Wer das vermischt, rechnet mit den falschen Regeln.
Steuerrecht versus Sozialversicherung
Die größte Fehlannahme betrifft die 50-Euro-Freigrenze. Sie ist kein Freibetrag. Wird die Grenze auch nur leicht überschritten, ist grundsätzlich der gesamte relevante Sachbezug steuerlich zu erfassen, nicht nur der Teil oberhalb der Grenze. Für die Begünstigung muss der Vorteil zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden. Maßgeblich ist dabei die Einordnung nach § 8 Abs. 2 Satz 11 EStG zur 50-Euro-Freigrenze.
Warum Netto nicht gleich Steuerrecht ist
Steuerrecht, Sozialversicherung und Nettoeffekt laufen in der Lohnabrechnung getrennt. Ein Vorteil kann steuerlich günstig behandelt werden und trotzdem beitragspflichtig sein oder im Netto nur teilweise ankommen. Wer nur auf die Steuer schaut, bekommt daher kein vollständiges Bild.
| Ebene | Frage | Typische Folge |
|---|---|---|
| Steuerrecht | Ist der Vorteil begünstigt? | Lohnsteuerliche Behandlung |
| Sozialversicherung | Fällt Beitragsrecht an? | Abgabenwirkung |
| Nettoeffekt | Was bleibt real übrig? | Auszahlungsnahe Sicht |
Bei einer Gehaltsumwandlung entfällt die zusätzliche Gewährung. Dann greift die 50-Euro-Freigrenze nicht, und der volle Wert wird lohnsteuer- und beitragspflichtig. Genau daran scheitern viele Modelle, weil sie einen Gutschein oder eine Geldkarte automatisch als begünstigt einordnen. Für die Abgabenlogik hilft der Überblick zur Berechnung der Sozialversicherungsbeiträge, weil dort sichtbar wird, wie stark sich Steuer und Beitrag voneinander lösen können.
Für die Praxis zählt deshalb nicht nur die Einordnung, sondern der echte Effekt auf die Abrechnung. Ein 50-Euro-Sachbezug, der steuerlich begünstigt ist, kann im Netto ganz anders wirken als eine gleich hohe Gehaltserhöhung. Diese Trennung entscheidet über die saubere Lohnabrechnung.
Häufige Fehler bei der Berechnung vermeiden
Die meisten Fehler entstehen nicht beim Rechnen, sondern beim falschen Eingabemodell. Wer einen Firmenwagen mit dem Listenpreis verwechselt, ein Fahrtenbuch unvollständig führt oder Verpflegung mit Marktpreisen statt mit amtlichen Werten ansetzt, produziert schnell unbrauchbare Ergebnisse. Dazu kommt der Klassiker, dass die 50-Euro-Freigrenze als pauschaler Monatsbonus missverstanden wird.
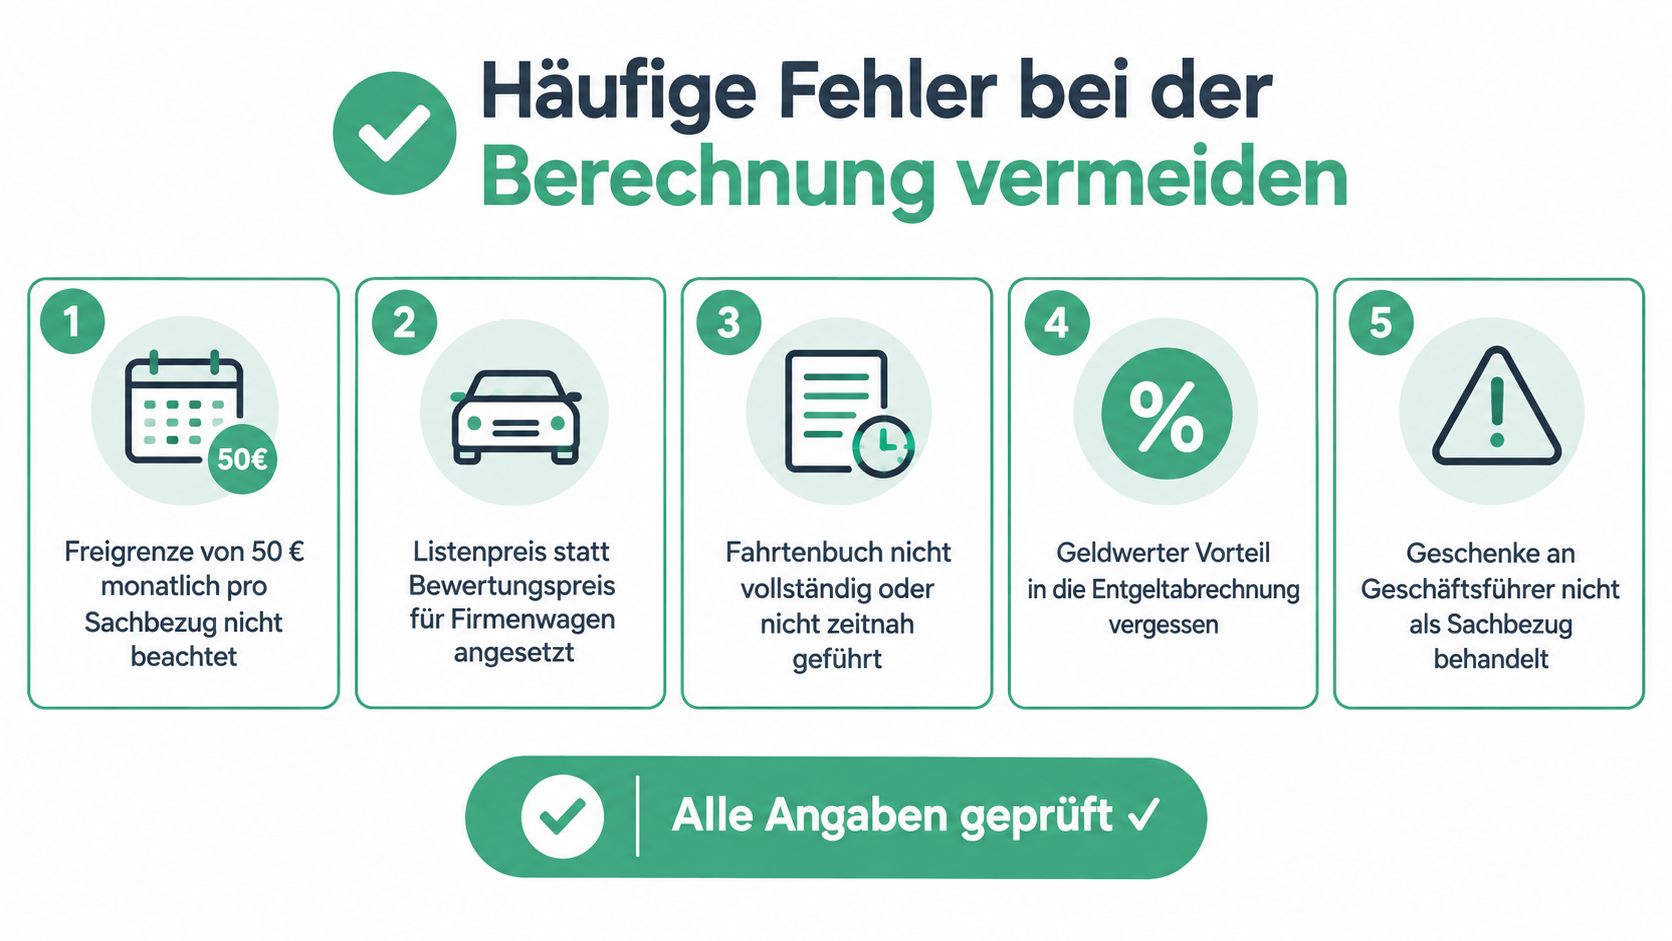
Prüfpunkte für die Praxis
- Leistungsart sauber trennen: Gutschein, Geldkarte, Firmenwagen, Verpflegung oder Unterkunft gehören nicht in denselben Rechenmodus.
- Bewertungsmethode prüfen: Beim Pkw entscheidet die Methode, bei Verpflegung und Unterkunft der amtliche Jahreswert.
- Eigenbeteiligungen erfassen: Zuzahlungen mindern den Vorteil, ersetzen aber keine Grundprüfung.
- Zeitpunkt festhalten: Zufluss und Einlösung können abweichen.
- Aktuelle Werte verwenden: Veraltete Jahreswerte sind in der Lohnabrechnung ein vermeidbarer Fehler.
Ein sauberer Prozess spart Rückfragen und Nachberechnungen. Das gilt für Arbeitnehmer genauso wie für Personalverantwortliche, die mehrere Benefit-Arten parallel verwalten. Wer sich auf eine Checkliste stützt, prüft nicht nur den Betrag, sondern die Rechenlogik dahinter.
Wenn du Geldwerte Vorteile, Firmenwagen, Sachbezüge und die Nettoauswirkung ohne Rätselraten vergleichen willst, nutze die Rechner und Erklärungen bei Brutto-Netto-Check. Dort kannst du Abgaben, Sachbezug und Nettoeffekt in einem praxisnahen Rahmen einordnen und die Werte für deinen Fall sauber nachvollziehen.