Sozialversicherungsbeiträge Rente: Was 2026 gilt
Der Beitragssatz zur gesetzlichen Rentenversicherung liegt 2026 bei 18,6 Prozent, der Arbeitnehmeranteil beträgt grundsätzlich 9,3 Prozent des rentenversicherungspflichtigen Bruttoarbeitsentgelts. Entscheidend ist jedoch nicht das gesamte Bruttogehalt, sondern nur der Teil bis zur Beitragsbemessungsgrenze.
Sie sehen den Abzug jeden Monat auf Ihrer Gehaltsabrechnung, vielleicht neben Kranken-, Pflege- und Arbeitslosenversicherung. Bei einem Bruttogehalt von 4.000 Euro sind es rechnerisch 372 Euro für die Rentenversicherung. Der Betrag wirkt zunächst wie eine reine Belastung, finanziert aber zugleich Ansprüche innerhalb der gesetzlichen Rentenversicherung.
Für eine verständliche Einordnung müssen Sie drei Begriffe auseinanderhalten: Bruttoarbeitsentgelt, Beitragssatz und Beitragsbemessungsgrenze. Erst ihre Kombination zeigt, wie hoch Ihr persönlicher Abzug ausfällt und warum ein höheres Gehalt ab einem bestimmten Punkt nicht mehr zu höheren gesetzlichen Rentenansprüchen führt.
Inhaltsverzeichnis
- Der richtige Start in die Rentenversicherung
- Beitragssatz und Bemessungsgrenze verstehen
- Rechenbeispiel und Ihr Abzug im Monat
- Sozialabzüge während des Ruhestands
- Die Grenzen des Beitrags und ihre Folgen
- Freiwillige Beiträge richtig nutzen
Der richtige Start in die Rentenversicherung
Nehmen wir eine typische Situation: Sie öffnen Ihre Gehaltsabrechnung und entdecken den Posten „Rentenversicherung“. Der Arbeitgeber hat den Betrag bereits einbehalten, doch die Logik dahinter bleibt oft unklar. Fließt das Geld auf ein persönliches Sparkonto? Steigt die spätere Rente automatisch im gleichen Verhältnis wie das Gehalt? Und warum verändert sich der Abzug, obwohl der Beitragssatz gleich bleibt?
Die gesetzliche Rentenversicherung arbeitet nicht wie ein individuelles Depot. Ihre Beiträge sind Teil des gesetzlichen Versicherungssystems und werden zugleich bei der Ermittlung Ihrer Rentenanwartschaften berücksichtigt. Für die praktische Rechnung zählt zunächst das rentenversicherungspflichtige Brutto, nicht der Betrag, der später auf Ihrem Konto landet.
Brutto ist nicht Netto
Das Bruttoarbeitsentgelt steht vor Steuern und Sozialabgaben. Der Arbeitnehmeranteil zur Rentenversicherung wird daraus berechnet, bevor Lohnsteuer und weitere Abzüge berücksichtigt werden. Der Nettolohn ist deshalb nicht die Rechengröße für den Rentenversicherungsbeitrag.
Eine einfache Grundformel lautet:
Arbeitnehmerbeitrag = beitragspflichtiges Brutto × 9,3 Prozent
Diese Formel gilt im Regelfall für Beschäftigte. Sie gilt allerdings nur bis zur Beitragsbemessungsgrenze. Sonderfälle, etwa bestimmte Beschäftigungsformen oder abweichende Versicherungspflichten, müssen separat betrachtet werden.
Praktische Regel: Lesen Sie auf der Abrechnung nicht nur den Endbetrag. Prüfen Sie, welches Brutto als Grundlage für die Rentenversicherung verwendet wurde.
Wer die Begriffe systematisch nachschlagen möchte, findet im Lexikon zur Rentenversicherung eine verständliche Ergänzung zu Beitrag, Versicherungspflicht und Rentenanspruch. Auch die Zugänglichkeit solcher Informationen zählt: Eine klare Sprache, gute Lesbarkeit und barrierearme Gestaltung helfen besonders dann, wenn finanzielle Entscheidungen unter Zeitdruck getroffen werden. Hinweise dazu bietet die Ressource Schumm & Rösch Barrierefreiheit.
Was Ihr Beitrag bewirkt
Ein laufender Beitrag kann nicht isoliert als Nettoverlust betrachtet werden. Er ist Bestandteil eines Systems, in dem versicherungspflichtige Beschäftigung grundsätzlich Rentenanwartschaften aufbaut. Die spätere Leistung hängt aber nicht allein von einem einzelnen Monatsabzug ab, sondern von der gesamten Erwerbsbiografie und den geltenden Berechnungsgrößen.
Für die nächsten Abschnitte ist deshalb eine saubere Reihenfolge hilfreich:
- Beitragssatz bestimmen
- Beitragspflichtiges Einkommen feststellen
- Beitragsbemessungsgrenze anwenden
- Arbeitnehmeranteil berechnen
- Auswirkung auf Netto und Rentenanwartschaft getrennt betrachten
So vermeiden Sie den häufigsten Denkfehler: Mehr Brutto bedeutet nicht unbegrenzt mehr Beitrag und auch nicht automatisch unbegrenzt mehr gesetzliche Rente.
Beitragssatz und Bemessungsgrenze verstehen
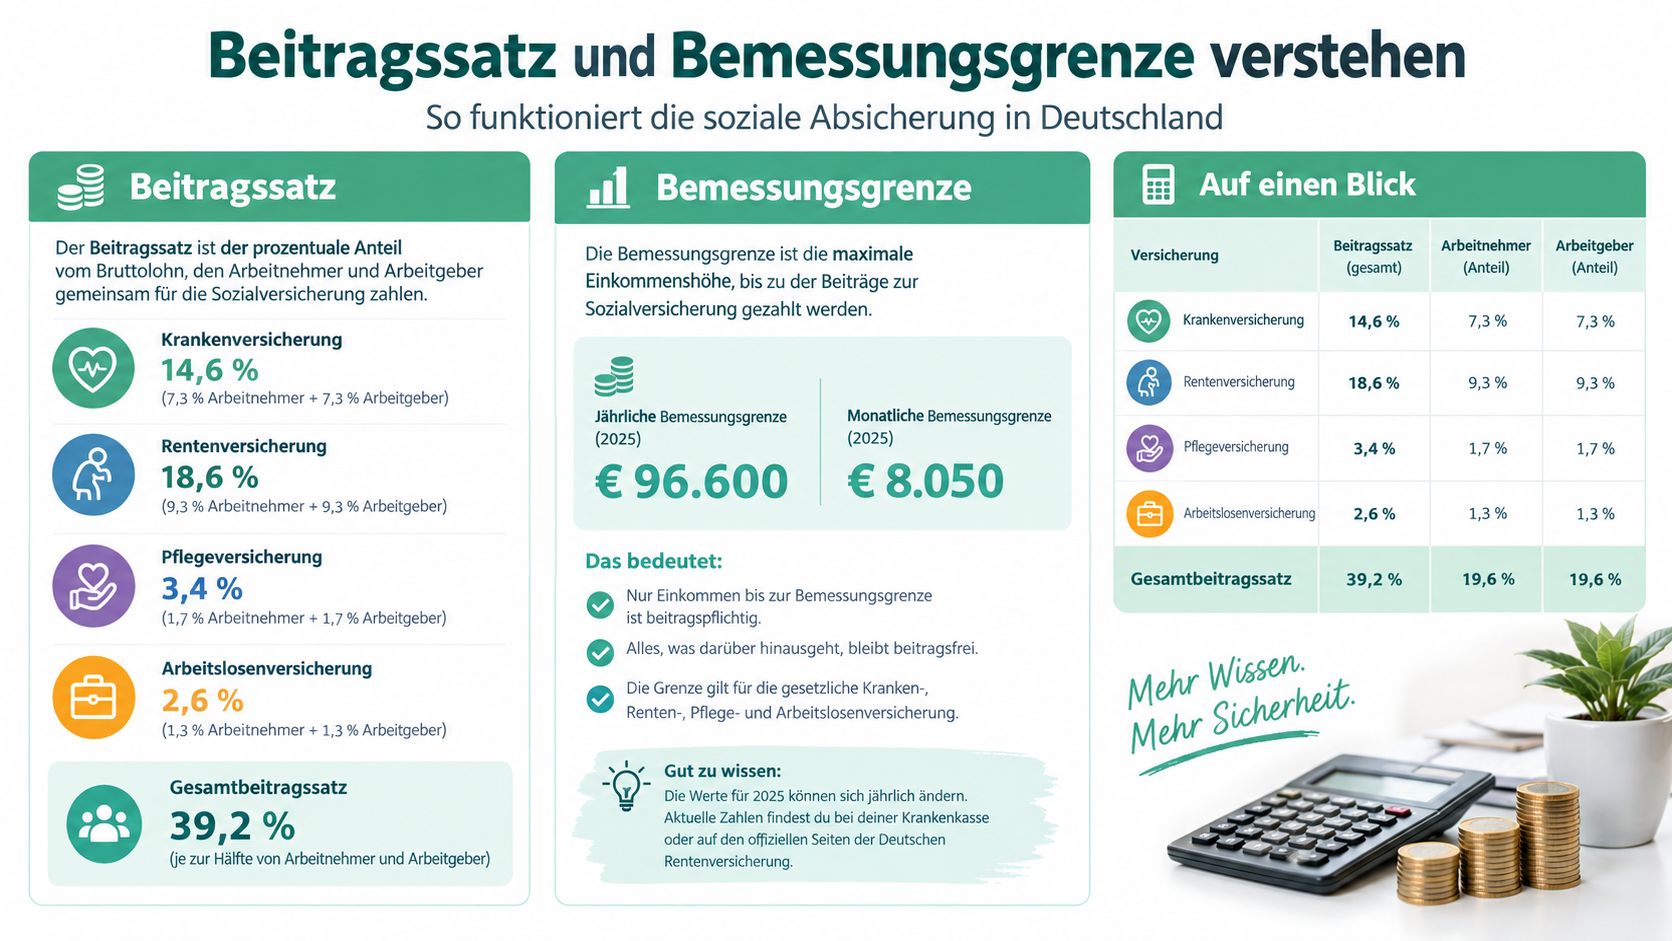
Bei der Berechnung der Rentenversicherungsbeiträge müssen zwei Größen getrennt betrachtet werden: das versicherungspflichtige Einkommen und die Beitragsbemessungsgrenze. Der Beitragssatz bestimmt den Prozentsatz. Die Bemessungsgrenze bestimmt, bis zu welchem Einkommen dieser Prozentsatz angewendet wird.
2026 beträgt der allgemeine Beitragssatz zur gesetzlichen Rentenversicherung 18,6 Prozent. Arbeitgeber und Arbeitnehmer teilen ihn im Regelfall zur Hälfte. Für Beschäftigte ergibt sich daraus ein Arbeitnehmeranteil von 9,3 Prozent des rentenversicherungspflichtigen Bruttoarbeitsentgelts. Die Deutsche Rentenversicherung bei den Werten der Rentenversicherung führt diese Werte auf.
Der Beitragssatz allein reicht für die Rechnung nicht aus. Entscheidend ist, welcher Teil des Bruttos beitragspflichtig bleibt. 2026 liegt die Beitragsbemessungsgrenze in der allgemeinen Rentenversicherung bei 8.450 Euro monatlich beziehungsweise 101.400 Euro jährlich. Einkommen oberhalb dieser Grenze erhöht den laufenden Beitrag zur allgemeinen Rentenversicherung nicht weiter.
Die Rechenlogik in drei Ebenen
Erstens: das Brutto. Das Monatsbrutto bildet den Ausgangswert. Liegt es unter 8.450 Euro, kann es grundsätzlich vollständig in die Berechnung eingehen.
Zweitens: die Begrenzung. Bei einem höheren Monatsbrutto wird nur ein Einkommen von 8.450 Euro berücksichtigt. Der darüberliegende Betrag bleibt für diesen Rentenversicherungsbeitrag außen vor.
Drittens: die Aufteilung. Auf das begrenzte Einkommen entfallen insgesamt 18,6 Prozent. Davon trägt der Arbeitnehmer im Regelfall 9,3 Prozent, die andere Hälfte übernimmt der Arbeitgeber.
Die Formel lautet:
Beitragspflichtiges Einkommen = niedrigerer Wert aus Monatsbrutto und 8.450 Euro
Danach:
Gesamtbeitrag = beitragspflichtiges Einkommen × 18,6 Prozent
Für den Arbeitnehmer:
Arbeitnehmeranteil = beitragspflichtiges Einkommen × 9,3 Prozent
Die Beitragsbemessungsgrenze ist keine Steuerfreigrenze. Sie begrenzt ausschließlich die Berechnung des Beitrags zur allgemeinen gesetzlichen Rentenversicherung. Eine verständliche Erklärung bietet das Lexikon zur Beitragsbemessungsgrenze.
Historische Einordnung
Beitragssatz und tatsächlicher Eurobetrag sind zwei verschiedene Größen. Nach Angaben des Bundesministeriums für Arbeit und Soziales lag der allgemeine Beitragssatz 1998 bei 20,3 Prozent. Bis 2003 lag er bei 19,5 Prozent, in den Folgejahren bei 19,9 Prozent. Seit 2018 beträgt er 18,6 Prozent und bleibt auch 2026 unverändert.
| Zeitraum | Beitragssatz gesamt | Arbeitnehmeranteil |
|---|---|---|
| 1998 | 20,3 % | keine hälftige Aufteilung in dieser Darstellung |
| 2003 | 19,5 % | keine hälftige Aufteilung in dieser Darstellung |
| Folgejahre nach 2003 | 19,9 % | keine hälftige Aufteilung in dieser Darstellung |
| Seit 2018, einschließlich 2026 | 18,6 % | 9,3 % |
Steigt das beitragspflichtige Einkommen, steigt der Arbeitnehmeranteil grundsätzlich mit, solange die Bemessungsgrenze noch nicht erreicht ist. Oberhalb dieser Grenze wächst der Beitrag nicht weiter, auch wenn das Bruttoeinkommen steigt.
Rechenbeispiel und Ihr Abzug im Monat
Bei 4.000 Euro Monatsbrutto liegt das Einkommen unter der Beitragsbemessungsgrenze. Das gesamte Brutto zählt in diesem Beispiel als beitragspflichtiges Einkommen. Der Arbeitnehmeranteil wird daher direkt mit dem Arbeitnehmerbeitragssatz berechnet:
4.000 Euro × 0,093 = 372 Euro
Diesen Betrag sehen Sie als Abzug auf der Gehaltsabrechnung. Der Arbeitgeber zahlt im Regelfall ebenfalls 372 Euro. Zusammen ergeben beide Anteile einen monatlichen Gesamtbeitrag von 744 Euro zur gesetzlichen Rentenversicherung.
| Position | Basis | Betrag |
|---|---|---|
| Monatsbrutto | 4.000 Euro | 4.000 Euro |
| Beitragssatz gesamt | 18,6 % von 4.000 Euro | 744 Euro |
| Arbeitnehmeranteil | 9,3 % von 4.000 Euro | 372 Euro |
| Arbeitgeberanteil | 9,3 % von 4.000 Euro | 372 Euro |
Die Rechnung folgt einer einfachen Logik: Solange das Einkommen unter der Beitragsbemessungsgrenze bleibt, erhöht sich der Rentenversicherungsabzug mit jedem zusätzlichen beitragspflichtigen Euro. Bei 5.000 Euro Monatsbrutto werden deshalb 9,3 Prozent dieses höheren beitragspflichtigen Einkommens angesetzt.
Mehr Brutto führt jedoch nicht unbegrenzt zu höheren Beiträgen oder höheren Rentenansprüchen. Sobald die Beitragsbemessungsgrenze erreicht ist, bleibt der berücksichtigte Einkommensanteil begrenzt. Die Folgen dieser Grenze werden im späteren Abschnitt gesondert erklärt.
Für den eigenen Abgleich können Sie den Rentenversicherungs-Rechner für die Brutto-Netto-Berechnung nutzen. Achten Sie darauf, dass er Gesamtbeitrag und Arbeitnehmeranteil getrennt ausweist. Der Rentenversicherungsbeitrag ist nur ein Abzug unter mehreren, die aus dem Brutto den Auszahlungsbetrag machen.
Sozialabzüge während des Ruhestands
Mit dem Eintritt in den Ruhestand endet die Beschäftigung, aber nicht jede Sozialabgabe. Eine Bruttorente kann weiterhin um Beiträge zur Kranken- und Pflegeversicherung gekürzt werden. Deshalb sollten Sie eine Renteninformation oder einen Bruttobetrag nicht automatisch mit dem verfügbaren Auszahlungsbetrag gleichsetzen.
Bei Beschäftigten wird der Rentenversicherungsbeitrag aus dem rentenversicherungspflichtigen Arbeitsentgelt berechnet. Bei Rentnerinnen und Rentnern stehen dagegen andere Abzüge im Mittelpunkt. Die gesetzliche Rentenversicherung zahlt die Rente aus, während Kranken- und Pflegeversicherung die Absicherung im Ruhestand betreffen.
Beschäftigung und Ruhestand im Vergleich
| Lebensphase | Typische Grundlage | Relevanter Blick auf die Abzüge |
|---|---|---|
| Beschäftigung | Rentenversicherungspflichtiges Bruttoarbeitsentgelt | Arbeitnehmeranteil zur Rentenversicherung und weitere Sozialabgaben |
| Ruhestand | Bruttorente | Abzüge insbesondere für Kranken- und Pflegeversicherung |
| Beide Phasen | Persönliche finanzielle Situation | Unterschied zwischen Bruttoleistung und tatsächlich verfügbarem Betrag |
Die zentrale Verwechslung lautet: Beiträge während des Arbeitslebens und Abzüge von der Rente sind nicht dasselbe. Während der Beschäftigung bauen Pflichtbeiträge grundsätzlich Rentenanwartschaften auf. Im Ruhestand wird die bereits bewilligte Rente ausgezahlt, zugleich können Beiträge für die notwendige Kranken- und Pflegeabsicherung anfallen.
Die Bruttorente ist eine Rechengröße. Für die Haushaltsplanung zählt der Betrag, der nach den persönlichen Abzügen tatsächlich ausgezahlt wird.
Die genaue Höhe und Behandlung hängt von der jeweiligen Versicherungssituation ab. Wer privat oder freiwillig versichert ist, kann andere Voraussetzungen haben als jemand in der gesetzlichen Krankenversicherung der Rentner. Auch steuerliche Fragen stehen neben den Sozialabzügen und sollten nicht miteinander vermischt werden.
Für eine realistische Planung vergleichen Sie deshalb drei Werte: erwartete Bruttorente, voraussichtliche Sozialabzüge und den verbleibenden Zahlbetrag. So erkennen Sie, ob Ihre laufenden Ausgaben mit dem erwarteten Einkommen im Alter zusammenpassen. Der Rentenversicherungsbeitrag aus dem Arbeitsleben ist dabei nur ein Baustein der späteren Finanzplanung.
Die Grenzen des Beitrags und ihre Folgen
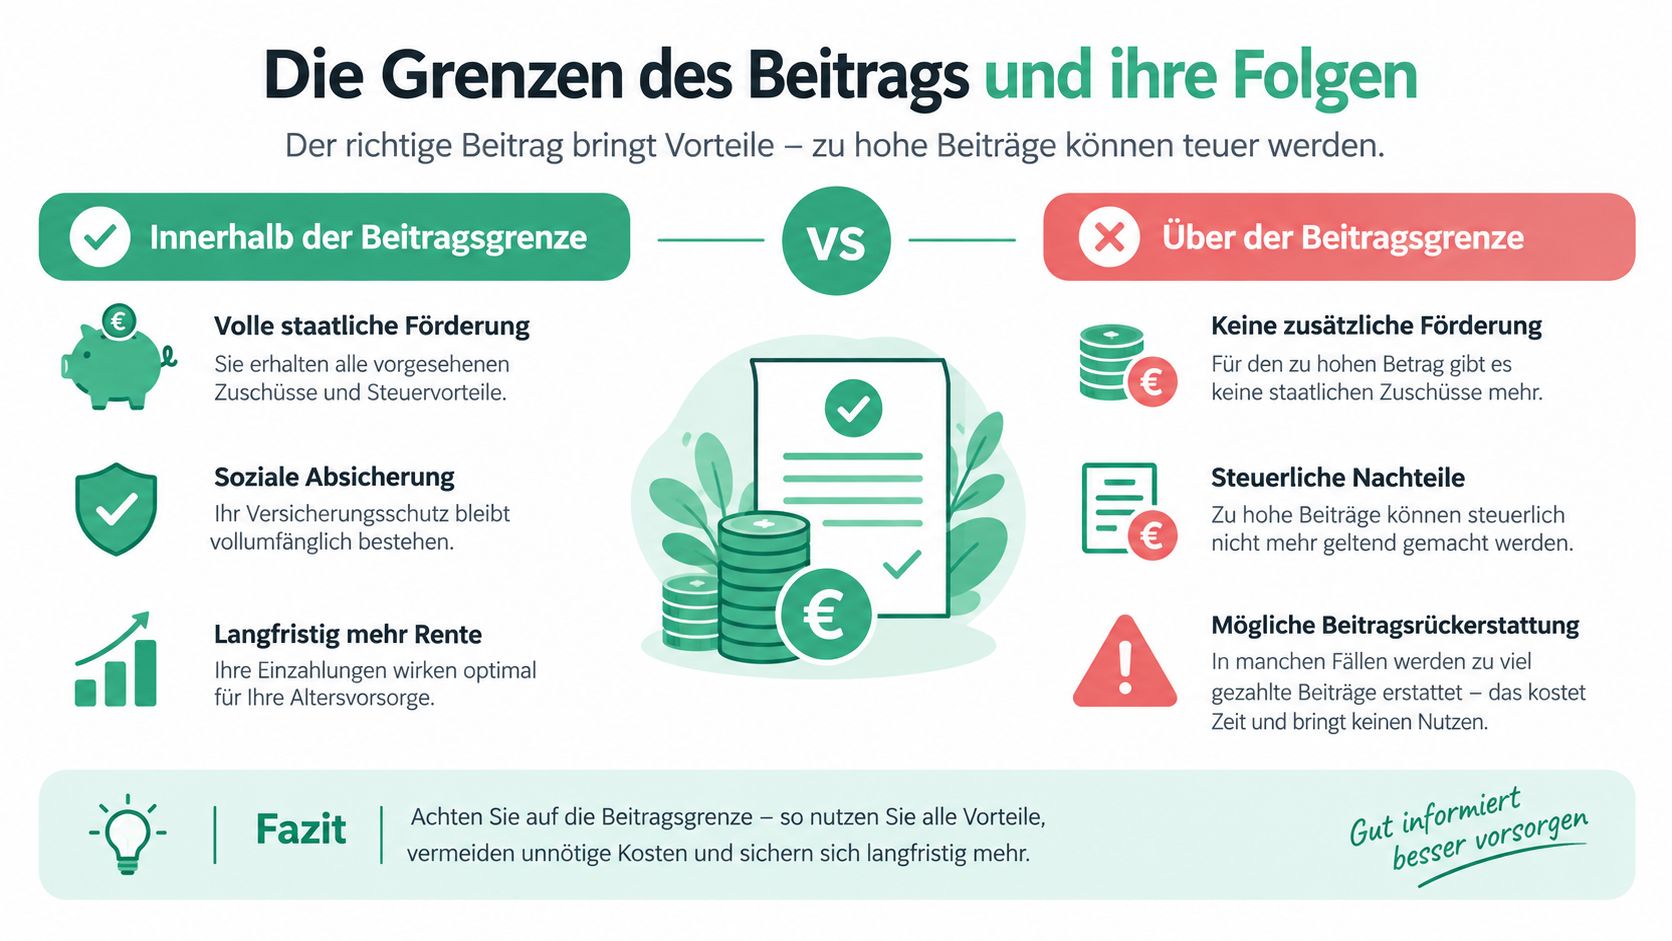
Die Beitragsbemessungsgrenze schafft eine klare Oberkante für die laufende Beitragsberechnung. Bis zu 8.450 Euro Monatsbrutto wird das Einkommen 2026 grundsätzlich berücksichtigt. Der Teil darüber verändert den Arbeitnehmerbeitrag zur allgemeinen gesetzlichen Rentenversicherung nicht weiter.
Das führt zu einem Ergebnis, das auf der Gehaltsabrechnung leicht übersehen wird: Mehr Brutto kann das Netto erhöhen, ohne im gleichen Umfang zusätzliche gesetzliche Rentenansprüche aus Beschäftigung zu erzeugen. Innerhalb der Grenze wächst die beitragspflichtige Basis mit dem Gehalt. Oberhalb der Grenze bleibt sie konstant.
Zwei Gehälter, zwei Wirkungen
| Monatliches Bruttogehalt | Beitragspflichtig | Arbeitnehmerbeitrag RV |
|---|---|---|
| 4.000 Euro | 4.000 Euro | 372 Euro |
| 8.450 Euro | 8.450 Euro | 785,85 Euro |
| Über 8.450 Euro | 8.450 Euro | 785,85 Euro |
Die Tabelle veranschaulicht die Schwelle. Bei 4.000 Euro werden 9,3 Prozent von 4.000 Euro berechnet. Bei 8.450 Euro ist die Bemessungsgrenze erreicht. Bei einem höheren Bruttogehalt bleibt der reguläre Arbeitnehmeranteil dennoch auf dem maximalen Betrag von 785,85 Euro.
Das bedeutet nicht, dass zusätzliches Einkommen wertlos wäre. Es kann das verfügbare Netto erhöhen oder Spielraum für private und betriebliche Vorsorge schaffen. Es bedeutet aber, dass der zusätzliche Teil oberhalb der Grenze nicht mehr den laufenden Beitrag zur allgemeinen gesetzlichen Rentenversicherung und die daraus abgeleitete Rentenanwartschaft aus Beschäftigung erhöht.
Was bei Gehaltsentscheidungen zählt
Bei einer Gehaltsverhandlung sollten Sie daher zwei Fragen getrennt beantworten:
- Nettoeffekt: Wie verändert sich das verfügbare Einkommen nach Steuern und allen Sozialabgaben?
- Rentenwirkung: Liegt die Gehaltserhöhung noch innerhalb der Beitragsbemessungsgrenze?
2026 gilt die Beitragsbemessungsgrenze in der allgemeinen Rentenversicherung einheitlich in den neuen und alten Bundesländern. Seit 2025 gelten dort dieselben Beitragswerte. Damit entfällt bei dieser Grenze eine regionale Unterscheidung zwischen Ost und West.
Entscheidungsregel: Rechnen Sie eine Gehaltserhöhung nicht nur als Prozentwert vom Brutto. Prüfen Sie, welcher Teil noch beitragspflichtig ist und welcher Teil außerhalb der Rentenberechnung liegt.
Freiwillige Beiträge richtig nutzen
Für Selbstständige, Freelancer, Creator und Personen mit unterbrochenen Erwerbsbiografien stellt sich eine andere Frage als für pflichtversicherte Beschäftigte. Sie müssen zunächst klären, ob überhaupt Versicherungspflicht besteht und ob freiwillige Beiträge für den gewünschten Zweck zugelassen sind.
Freiwillige Beiträge sind grundsätzlich möglich, wenn keine Versicherungspflicht besteht, der Wohnsitz in Deutschland liegt und die Person mindestens 16 Jahre alt ist. Während einer bestehenden Pflichtversicherung dürfen für denselben Zeitraum keine freiwilligen Beiträge gezahlt werden. Die Voraussetzungen beschreibt die Broschüre der Deutschen Rentenversicherung zu freiwillig Versicherten.
Erst den Status prüfen
Beginnen Sie nicht mit der Beitragshöhe, sondern mit dem Versicherungsstatus:
Besteht Versicherungspflicht?
Wenn Sie für denselben Zeitraum bereits pflichtversichert sind, kommt ein zusätzlicher freiwilliger Beitrag nicht einfach daneben.Liegt der Wohnsitz in Deutschland?
Der Wohnsitz gehört zu den genannten Voraussetzungen für freiwillige Beiträge.Ist das Mindestalter erreicht?
Freiwillige Beiträge sind grundsätzlich ab 16 Jahren möglich.Welches Ziel verfolgen Sie?
Ein Beitrag kann eine Mindestversicherungszeit erfüllen, eine Lücke vermeiden oder die spätere Rentenhöhe verbessern. Diese Ziele sind nicht identisch.
Für 2026 liegt der frei wählbare Monatsbeitrag zwischen 112,16 Euro und 1.571,70 Euro bei einem Beitragssatz von 18,6 Prozent. Die Wahl innerhalb dieser Spanne ist deshalb keine reine Rechenfrage. Sie müssen prüfen, wie stark die regelmäßige Zahlung Ihre Liquidität belastet und welchen konkreten Zweck sie erfüllt.
Nachzahlung und Fristen getrennt betrachten
Bei einer Nachzahlung zählt immer das Beitragsjahr. Beiträge für 2025 konnten grundsätzlich bis zum 31. März 2026 entrichtet werden. Dafür galten andere Beitragswerte als für laufende Beiträge im Jahr 2026. Eine verspätete Entscheidung kann deshalb nicht einfach mit den aktuellen Werten nachgerechnet werden.
Praktisch hilft eine kleine Entscheidungsmatrix:
| Prüffrage | Mögliche Bedeutung |
|---|---|
| Wird eine Mindestversicherungszeit erreicht? | Der Beitrag kann für den Zugang zu einer Leistung relevant sein. |
| Wird nur eine Lücke geschlossen? | Der Beitrag kann die Versicherungsbiografie vollständiger machen. |
| Steigt vor allem die Rentenhöhe? | Der Beitrag verbessert möglicherweise die spätere Altersrente, erfüllt aber nicht automatisch andere Leistungsziele. |
| Bleibt genug Liquidität? | Die Zahlung darf nicht notwendige Rücklagen oder laufende Kosten verdrängen. |
Freiwillige Beiträge schaffen außerdem keine automatische Absicherung gegen Erwerbsminderung. Altersrente, Erwerbsminderungsrente und Krankenversicherung folgen unterschiedlichen Voraussetzungen. Gerade Selbstständige sollten diese Bereiche getrennt prüfen, statt aus einem freiwilligen Beitrag einen umfassenden Versicherungsschutz abzuleiten.
Vor der Zahlung: Notieren Sie Versicherungsstatus, Beitragsjahr, gewünschtes Leistungsziel und monatliche Belastungsgrenze. Erst danach lässt sich beurteilen, ob ein freiwilliger Beitrag sinnvoll ist.
Ein pauschaler Renditevergleich reicht dafür nicht aus. Die richtige Entscheidung hängt von Ihrer Erwerbsbiografie, vorhandenen Ansprüchen, Fristen und alternativen Vorsorgemöglichkeiten ab. Bei komplexen Fällen ist eine individuelle Auskunft der Deutschen Rentenversicherung sinnvoll, bevor Sie eine länger laufende Zahlung einrichten.
Brutto-Netto-Check weist den Arbeitnehmeranteil zur Rentenversicherung getrennt von weiteren Sozialabgaben aus und unterstützt damit die Prüfung von Brutto, Netto und Beitragsbemessungsgrenze. Nutzen Sie den Brutto-Netto-Check, um Ihre persönliche Gehaltsabrechnung oder eine geplante Gehaltsveränderung mit den relevanten Rentenbeiträgen zu vergleichen.