Wieviel Krankengeld bekomme ich So rechnen Sie richtig
70 % vom beitragspflichtigen Brutto, höchstens 90 % vom Netto, gezahlt ab der 7. Woche für Kalendertage. Wenn Ihr Gehalt nach sechs Wochen Krankheit plötzlich spürbar kleiner wirkt, liegt das meistens nicht an einem Fehler, sondern an genau diesen zwei Leitplanken und an den Abzügen, die vom Bruttokrankengeld noch weggehen.
Inhaltsverzeichnis
- Warum Ihr Gehalt ab Woche sieben spürbar sinkt
- Anspruchsvoraussetzungen und Dauer im Überblick
- So berechnen Sie Ihr Krankengeld richtig
- Krankengeld Rechner richtig nutzen und prüfen
- Drei konkrete Beispiele für geringes mittleres und hohes Gehalt
- Typische Fehler vermeiden und sicher weiter vorgehen
Warum Ihr Gehalt ab Woche sieben spürbar sinkt
Der Einschnitt kommt oft mitten in einer ohnehin belastenden Phase. Sechs Wochen lang zahlt der Arbeitgeber normalerweise weiter, danach springt die Krankenkasse ein. Ab dann sehen viele auf ihrem Konto nicht mehr das gewohnte Monatsgehalt, sondern eine deutlich kleinere Leistung, weil das Krankengeld nicht das volle Arbeitsentgelt ersetzt, sondern nach festen Regeln begrenzt ist.
Die wichtigste Orientierung lautet: 70 % vom beitragspflichtigen Brutto, aber maximal 90 % vom Netto. Der niedrigere Wert zählt. Genau deshalb kann bei gleichem Bruttogehalt am Ende ein anderer Betrag herauskommen, sobald Steuerklasse, Kinderstatus oder Krankenkasse das Netto verändern.
Merksatz: Erst das Brutto prüfen, dann die 90-Prozent-Grenze gegenrechnen, erst danach an den Auszahlungsbetrag denken.
Dazu kommt ein Punkt, der oft übersehen wird, Kalender zählen anders als gefühlt. Krankengeld wird für Kalendertage gezahlt, nicht für Arbeitstage. Deshalb wirkt der Betrag im Monat manchmal kleiner oder ungleichmäßig, selbst wenn die Berechnung korrekt ist.
Wer gerade krankgeschrieben ist, sollte jetzt vor allem drei Dinge bereitlegen, die letzte Lohnabrechnung, die Angaben zur Krankenkasse und die Daten zur aktuellen Arbeitsunfähigkeit. Damit lässt sich die Größenordnung realistisch einschätzen, ohne sich von groben Faustregeln täuschen zu lassen. Für den Einstieg in den Zeitpunkt der Zahlung hilft auch der Überblick bei ab wann die Krankenkasse Krankengeld zahlt.
Anspruchsvoraussetzungen und Dauer im Überblick
Stellt sich eine Krankheit länger hin als die ersten sechs Wochen, wird der Blick auf Krankengeld wichtig. In dieser Phase endet in der Regel die Entgeltfortzahlung durch den Arbeitgeber, danach zahlt die Krankenkasse weiter. Für Beschäftigte mit gesetzlicher Krankenversicherung ist das der normale Ablauf. Wann genau die Kasse einspringt, erklärt der Beitrag ab wann die Krankenkasse Krankengeld zahlt. Die gesetzliche Begrenzung auf 78 Wochen innerhalb von drei Jahren bei derselben Erkrankung steht im SGB V Gesetzestext zur Höchstdauer des Krankengeldes.
So prüfen Sie Ihren Anspruch selbst
Der erste Blick geht auf die Arbeitsunfähigkeit. Läuft dieselbe Erkrankung weiter, fällt sie in dieselbe Blockfrist. Eine neue Diagnose verlängert die Höchstdauer nicht automatisch, solange sie nur zusätzlich zur bestehenden Arbeitsunfähigkeit auftritt.
Dann kommt die Fristfrage. 78 Wochen entsprechen 546 Kalendertagen, gerechnet mit einem Monat zu 30 Tagen. Diese Zählweise hilft, weil viele Betroffene in Wochen oder Arbeitsmonaten denken und dadurch die Dauer falsch einschätzen. Ein Beispiel aus der Praxis: Wer bei einer längeren Krankheit nur auf den Kalender eines einzelnen Monats schaut, übersieht leicht, dass die Krankenkasse in Tagen rechnet.
Für Arbeitslose gelten eigene Regeln. Dort richtet sich die Leistung grundsätzlich nach dem zuletzt bezogenen Arbeitslosengeld. Wer also nicht klassisch beschäftigt ist, braucht eine andere Prüfung als jemand mit laufendem Arbeitsvertrag.
Diese Angaben brauchen Sie vor jeder Rechnung
- Brutto und Netto: Ohne beide Werte lässt sich die Grenze nicht sauber einordnen.
- Steuerklasse und Kinderstatus: Sie beeinflussen das Netto und damit die 90-Prozent-Grenze.
- Krankenkasse: Manche Abzüge und Meldungen hängen an der Kasse.
- Abrechnungszeitraum: Der maßgebliche Zeitraum entscheidet darüber, welches Regelentgelt zählt.
- Arbeitsunfähigkeitsbeginn: Daraus ergibt sich, wann die Lohnfortzahlung endet und das Krankengeld startet.
Wer diese Punkte sauber sammelt, spart sich später Streit mit der Personalabteilung oder der Kasse. Wer sie nicht parat hat, schätzt meist zu hoch, weil er die Grenze zwischen Lohnfortzahlung und Krankengeld vermischt. Eine gute Selbstprüfung beginnt deshalb mit Frist und Status.
So berechnen Sie Ihr Krankengeld richtig
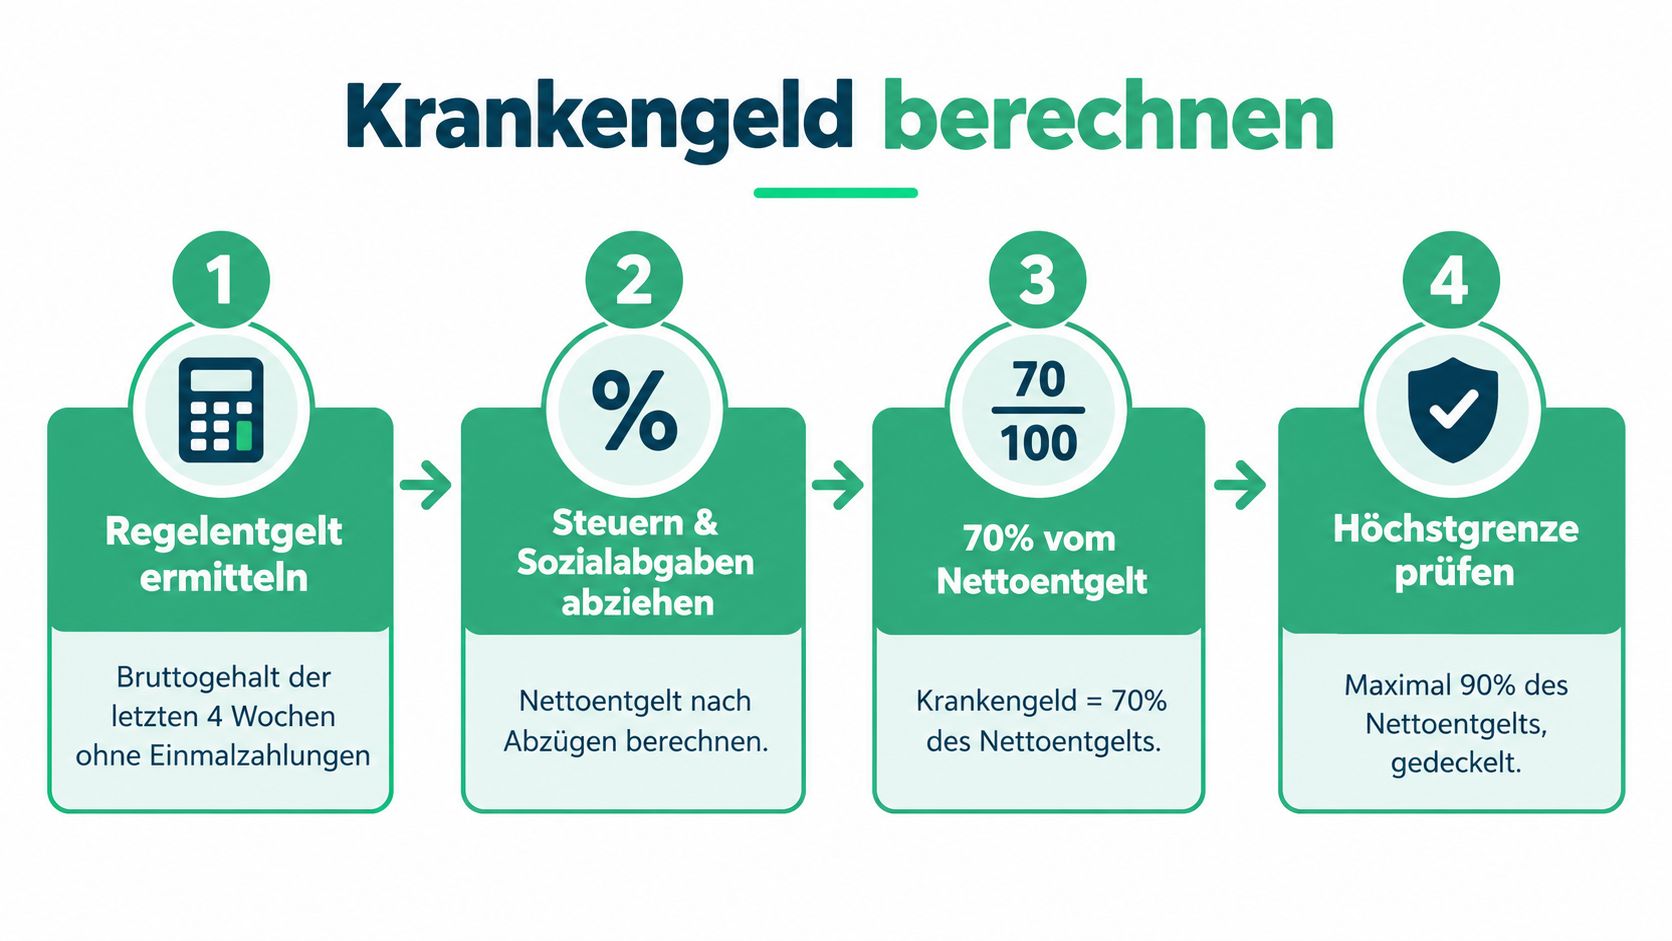
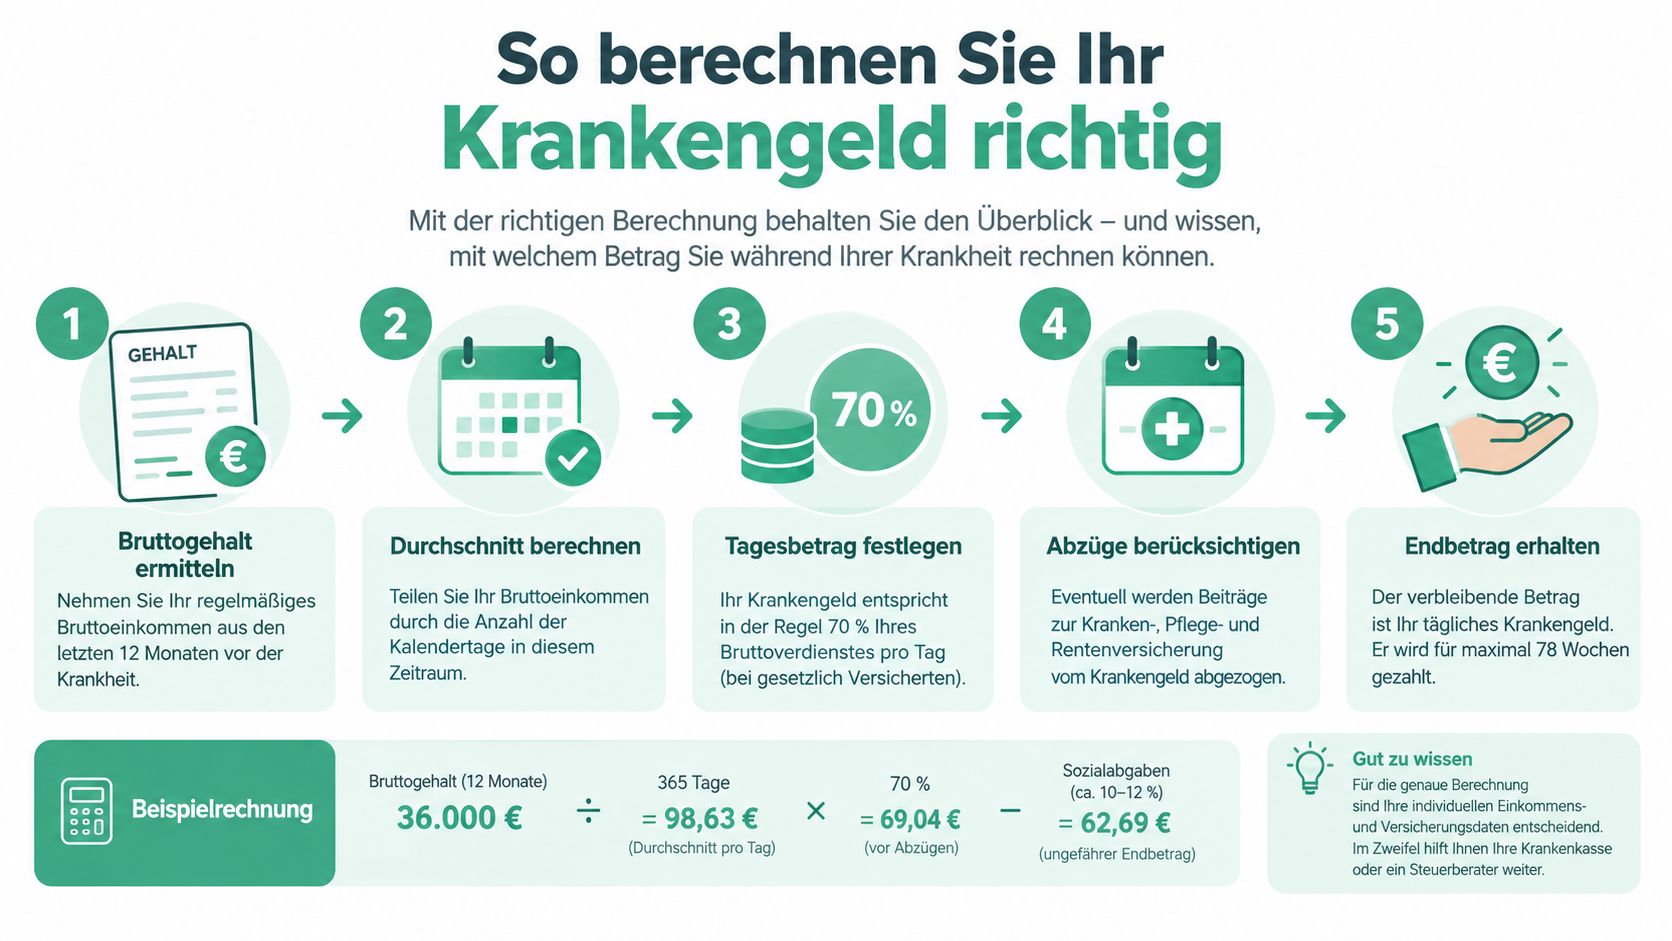
Die Rechnung wirkt kompliziert, ist aber in klare Schritte zerlegt. Erst wird das Regelentgelt ermittelt, dann die 70-Prozent-Grenze geprüft und anschließend die 90-Prozent-Nettokappung. Der niedrigere Wert ist das Bruttokrankengeld, von dem später noch Beiträge zur Renten-, Arbeitslosen- und Pflegeversicherung abgehen Grundformel und Kappung beim Bundesgesundheitsministerium.
Schritt für Schritt vom Brutto zum Krankengeld
Beim Regelentgelt zählen die laufenden Entgeltbestandteile. Einmalzahlungen wie Weihnachts- oder Urlaubsgeld werden bei der Ermittlung grundsätzlich herausgerechnet. Wer ein Monatsgehalt hat, kann für die Tagesbetrachtung mit einem Dreißigstel des maßgeblichen Monatsentgelts arbeiten, weil Krankengeld für Kalendertage gezahlt wird. Das ist der Punkt, an dem viele Rechenfehler entstehen, weil sie Monatswerte direkt nebeneinanderstellen und die Tageslogik vergessen.
Danach folgt die 70-Prozent-Rechnung. Sie bezieht sich auf das regelmäßige beitragspflichtige Bruttoarbeitsentgelt, nicht auf ein pauschales Netto. Genau hier liegt ein häufiger Irrtum, denn manche rechnen versehentlich „70 % vom Netto“. Das ist nicht die gesetzliche Grundformel.
Im nächsten Schritt greift die 90-Prozent-Grenze. Das Krankengeld darf höchstens 90 % des zuletzt erzielten Nettoarbeitsentgelts betragen. Wenn der 70-Prozent-Wert darüber liegt, wird auf die niedrigere Grenze gekappt. Wer sehr genau rechnen will, nimmt deshalb beide Werte und vergleicht sie direkt.
Die gesetzliche Krankenversicherung begrenzt außerdem das berücksichtigte Einkommen über die Beitragsbemessungsgrenze. Für 2026 liegt sie bei 5.812,50 € monatlich Beitragsbemessungsgrenze im Lexikon von Brutto-Netto-Check. Einkommen oberhalb dieser Grenze erhöht das Krankengeld nicht weiter, weil darüber nichts mehr in die Berechnung eingeht.
Praxisregel: Nicht der höchste, sondern der niedrigere der beiden Werte wird maßgeblich. Danach folgen erst die gesetzlichen Abzüge.
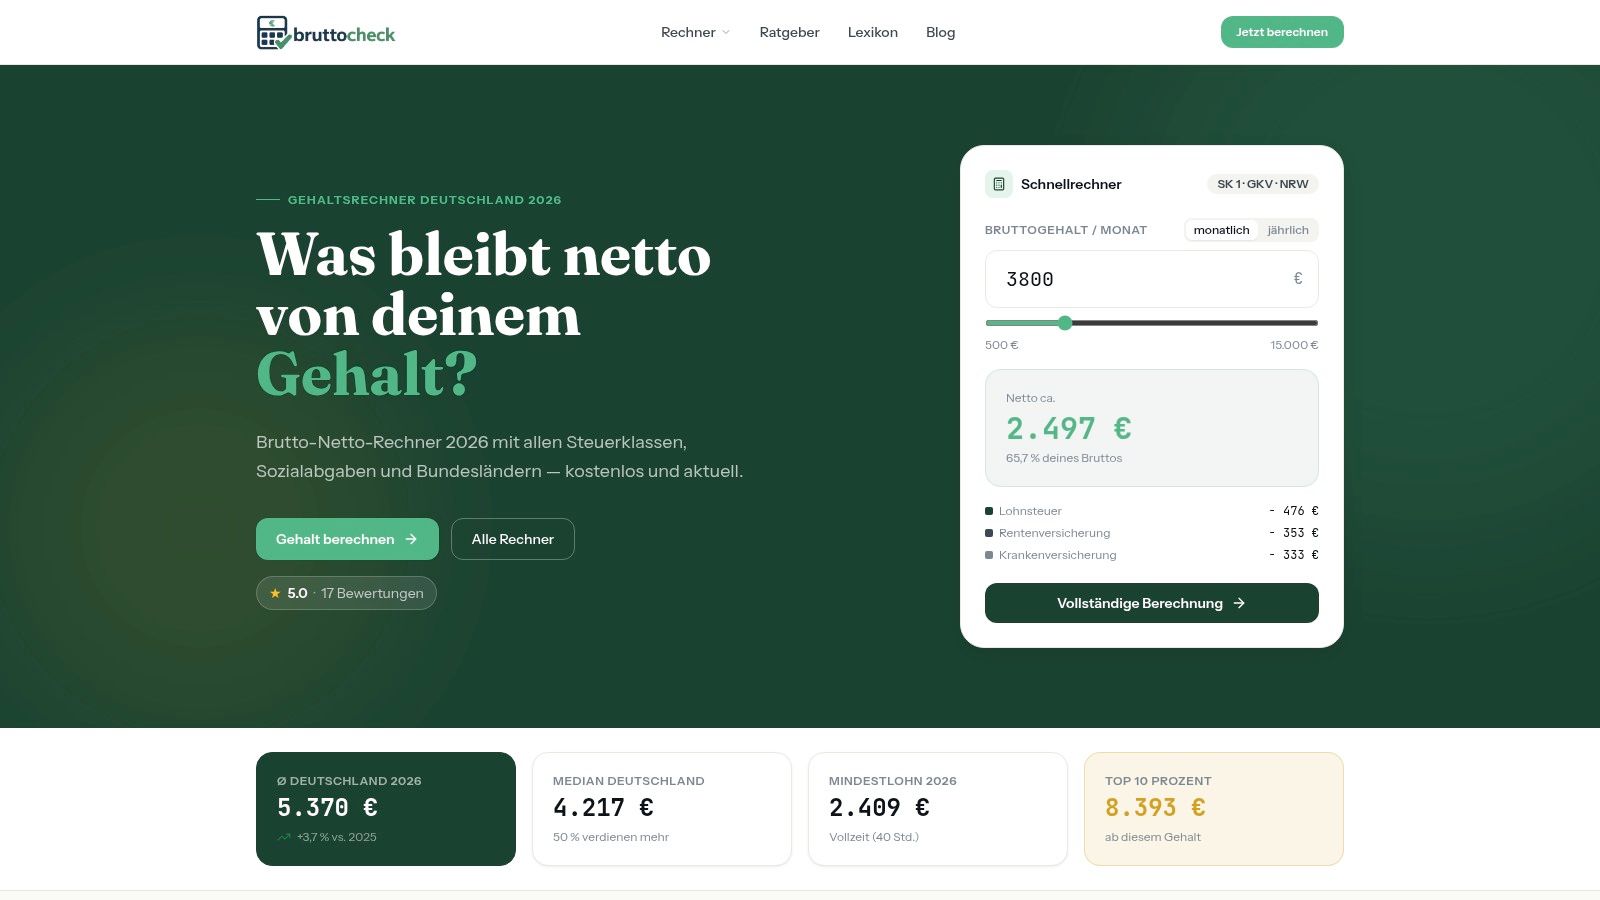
Wer mit seinem Fall unsicher ist, kann die Rechnung neben der Lohnabrechnung durch einen Rechner prüfen, zum Beispiel im Krankengeld-Rechner von Brutto-Netto-Check. Der Rechner ersetzt keine Lohnabrechnung, aber er hilft, die eigene Größenordnung schneller zu erkennen.
Krankengeld Rechner richtig nutzen und prüfen
Ein Rechner ist dann nützlich, wenn die Eingaben sauber sind. Übernehmen Sie das Brutto aus der maßgeblichen Abrechnung, achten Sie auf das Netto und prüfen Sie, ob Steuerklasse, Kinderstatus und Krankenkasse korrekt hinterlegt sind. Gerade diese Werte verändern das Nettoergebnis stärker, als viele zuerst denken.
Die Kontrolle beginnt mit dem Vergleich zur eigenen Lohnabrechnung. Wenn das Ergebnis stark abweicht, steckt der Fehler oft in einer falschen Monatszahl, einem verwechselten Abrechnungszeitraum oder in einer Eingabe, die nicht zum Krankheitszeitraum passt. Sinnvoll ist auch der Blick auf die Unterlagen Ihres Arbeitgebers, damit Sie sehen, ob bereits noch Entgeltfortzahlung läuft oder wirklich schon Krankengeld greift.
Worauf Sie beim Ausfüllen achten sollten
- Bruttowert aus der Lohnabrechnung nehmen: Keine Schätzung, sondern den tatsächlichen Betrag aus dem relevanten Zeitraum.
- Netto nicht grob raten: Das Netto hängt an Abzügen und persönlichen Merkmalen.
- Zeitraum genau wählen: Ein falscher Abrechnungsmonat verfälscht die Schätzung sofort.
- Ergebnis gegenprüfen: Wenn die Zahl unrealistisch wirkt, noch einmal die Eingaben kontrollieren.
Wer zusätzlich eine externe Einschätzung zu Krankheits- und Genesungsphasen sucht, findet im Dermamedix Ratgeber Genesung einen medizinisch orientierten Blick auf Erholungszeiten. Für die Höhe des Krankengeldes bleibt aber immer die sozialversicherungsrechtliche Rechnung maßgeblich.
Der Rechner ist vor allem dann stark, wenn Sie ihn nicht als Endpunkt, sondern als Plausibilitätscheck benutzen. Stimmen Brutto, Netto und Zeitraum, passt die Größenordnung meist auch in der echten Abrechnung. Stimmen sie nicht, haben Sie einen klaren Anlass, bei Kasse oder Arbeitgeber nachzufragen.
Drei konkrete Beispiele für geringes mittleres und hohes Gehalt
Ein Blick auf drei Gehaltsniveaus macht die Rechnung schnell greifbar. So sehen Sie, wann die 70-Prozent-Grenze zieht, wann die 90-Prozent-Grenze den Ausschlag gibt und warum oberhalb der Beitragsbemessungsgrenze auch ein höheres Brutto das Krankengeld nicht weiter erhöht. Das 3.000-Euro-Beispiel ist dafür der beste Anker, weil beide Grenzen hier sauber sichtbar werden.
Krankengeld Beispiele nach Gehaltsniveau
| Monatsbrutto | 70 Prozent Brutto | 90 Prozent Netto | Maßgebliches Bruttokrankengeld |
|---|---|---|---|
| Niedrigeres Gehalt | 2.000 € | 1.750 € | 1.400 € |
| 3.000 € | 2.100 € | 1.980 € bei 2.200 € Netto | 1.980 € |
| Höheres Gehalt | 6.000 € | 5.250 € | 3.943,13 € bei Kappung auf 5.812,50 € |
Beim 3.000-Euro-Fall ergibt die 70-Prozent-Rechnung zunächst 2.100 €. Liegt das relevante Netto bei 2.200 €, setzt die 90-Prozent-Grenze bei 1.980 € an. Dieser niedrigere Wert ist dann das maßgebliche Bruttokrankengeld, bevor noch gesetzliche Abzüge abgehen. Genau daran sieht man, warum die Netto-Grenze oft stärker wirkt, obwohl die Formel zuerst nach einem Bruttowert aussieht.
Beim niedrigeren Gehalt ist die Differenz meist kleiner, weil Brutto und Netto näher beieinanderliegen. Hier zählt trotzdem der individuelle Netto-Wert. Eine pauschale Schätzung ohne Lohnabrechnung führt schnell in die Irre.
Beim höheren Gehalt greift der Deckel über die Beitragsbemessungsgrenze. Einkommen oberhalb dieser Grenze wird für die Berechnung nicht weiter berücksichtigt. Deshalb lohnt sich der Blick auf die Abrechnung, nicht nur auf das Vertragsgehalt.
Wer den eigenen Fall prüfen will, geht immer gleich vor. Brutto ansehen, Netto gegenrechnen, den kleineren Wert nehmen. So lässt sich die Größenordnung schnell einordnen, ohne sich in Sonderfällen zu verlieren.
Typische Fehler vermeiden und sicher weiter vorgehen
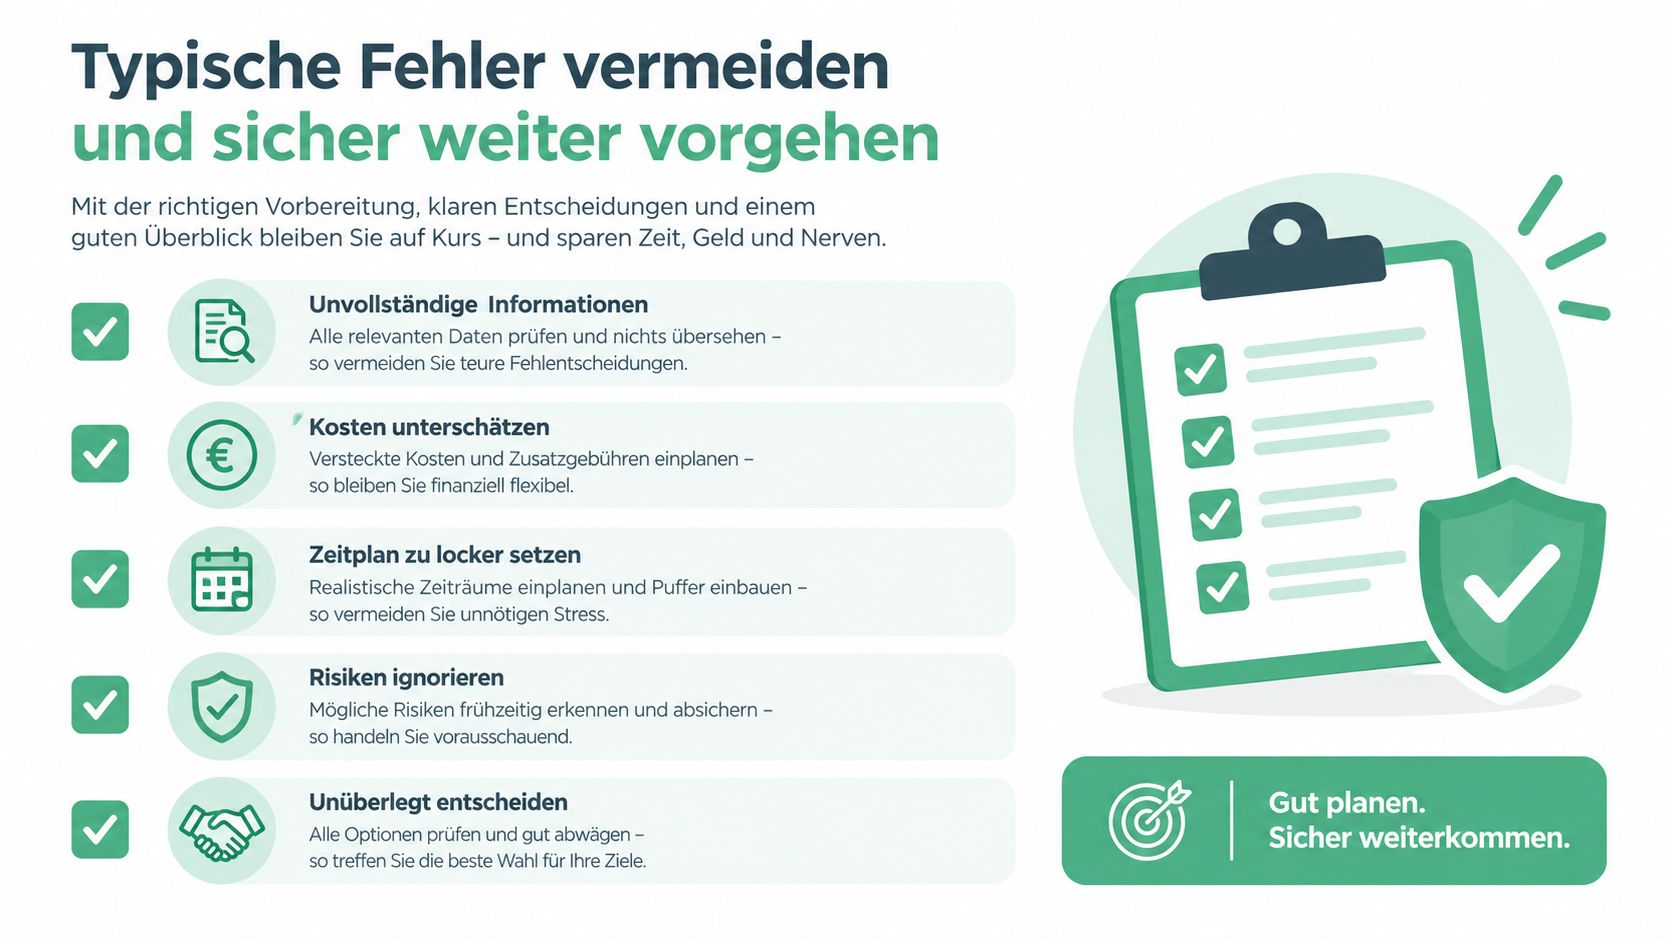
Die meisten Fehler entstehen nicht bei der Mathematik, sondern bei der Ausgangsfrage. Viele rechnen zu früh mit 70 % vom Netto, obwohl die gesetzliche Grundformel auf dem beitragspflichtigen Brutto basiert. Andere vergessen die Beitragsbemessungsgrenze oder verwechseln Krankengeld mit der sechswöchigen Entgeltfortzahlung durch den Arbeitgeber.
Ihre kurze Sicherheits-Checkliste
- Lohnabrechnung griffbereit halten: Brutto, Netto und Abrechnungszeitraum zusammen ansehen.
- Zeitpunkt der Zahlung prüfen: Erst Entgeltfortzahlung, dann Krankengeld.
- Grenzen gegeneinanderstellen: 70 Prozent Brutto und 90 Prozent Netto immer gemeinsam prüfen.
- Abzüge mitdenken: Renten-, Arbeitslosen- und Pflegeversicherung kommen noch vom Bruttokrankengeld ab.
- Bei Unklarheit nachfragen: Krankenkasse und Arbeitgeber haben die relevanten Unterlagen.
Wenn Sie am Ende nur einen Gedanken mitnehmen, dann diesen, der sichere Betrag steht erst fest, wenn Frist, Brutto, Netto und Kappung zusammenpassen. Wer das sauber prüft, plant die Krankheitsphase realistischer und gerät beim Blick aufs Konto nicht unnötig unter Druck. Gerade in einer belastenden Zeit ist diese Klarheit oft mehr wert als eine schnelle Überschlagsrechnung.
Brutto-Netto-Check zeigt Ihnen, wie sich Gehalt, Abgaben und Leistungen wie Krankengeld rechnerisch einordnen lassen. Wenn Sie Ihren eigenen Fall sauber prüfen möchten, nutzen Sie den Brutto-Netto-Check, um Werte aus der Lohnabrechnung einzuordnen und die nächste Entscheidung mit einer belastbaren Zahl zu treffen.