
Brutto netto rechner rente: Abzüge und Rechenweg
Für 2026 nennt die Deutsche Rentenversicherung ein Durchschnittsentgelt von 51.944 Euro, und genau dieses Jahreseinkommen entspricht ungefähr 1,0 Entgeltpunkt. Diese eine Zahl verändert die Fragestellung. Ihre spätere Rente entsteht nicht als fester Prozentsatz Ihres letzten Gehalts, sondern Punkt für Punkt über das gesamte Erwerbsleben. Erst danach greifen Krankenversicherung, Pflegeversicherung und möglicherweise Einkommensteuer, jeweils nach eigenen Regeln.
Ein belastbarer Brutto Netto Rechner für die Rente muss diese drei Ebenen deshalb trennen. Wer Bruttorente, Sozialabgaben und Steuer in einem Schritt vermischt, erhält eine Zahl ohne nachvollziehbaren Rechenweg. Wer sie nacheinander prüft, sieht dagegen, welcher Posten das Ergebnis wirklich bewegt und wo eine Schätzung endet.
Inhaltsverzeichnis
- Die Abzüge von der Bruttorente auf einen Blick
- Bruttorente aus den Entgeltpunkten ableiten
- Steuer auf die Rente richtig einordnen
- Rechenbeispiel vom Brutto zum Netto Schritt für Schritt
- Hinzuverdienst und Hinterbliebenenrente einrechnen
- Nettorente mit eigenen Daten prüfen und Tipps
Die Abzüge von der Bruttorente auf einen Blick
Die Kernantwort lautet: Bei gesetzlich krankenversicherten Rentnerinnen und Rentnern werden von der Bruttorente zuerst Kranken- und Pflegeversicherungsbeiträge abgezogen. Danach kann Einkommensteuer anfallen, sie steckt aber nicht in den Beitragssätzen und wird nicht automatisch wie Lohnsteuer einbehalten. Brutto minus Sozialabgaben ist deshalb nur ein Zwischenwert, noch keine endgültige Nettorente.
Für pflichtversicherte Rentner beträgt der allgemeine Krankenversicherungsbeitrag 2026 14,6 Prozent, und die Rentenversicherung übernimmt grundsätzlich die Hälfte dieses Beitrags sowie die Hälfte des Zusatzbeitrags, wie die Deutsche Rentenversicherung zu Rentenabzügen und Steuern erläutert. Für Sie bleiben also 7,3 Prozent plus die Hälfte des Satzes Ihrer Krankenkasse. Der Pflegebeitrag wird dagegen vollständig aus der Rente getragen.
Abzüge und Grenzen für gesetzlich versicherte Rentner 2026
| Abzug | Satz oder Grenze | Wer trägt ihn |
|---|---|---|
| Krankenversicherung, allgemeiner Beitrag | 14,6 % | Rentenversicherung und Rentner je zur Hälfte |
| Zusatzbeitrag der Krankenkasse | kassenindividuell | Rentner zahlt die Hälfte |
| Pflegeversicherung mit Kind | 3,6 % | Rentner allein |
| Pflegeversicherung kinderlos | 4,2 % | Rentner allein |
| Beitragsbemessungsgrenze Kranken- und Pflegeversicherung | 5.812,50 € monatlich | Obergrenze für beide Beiträge |
| Einkommensteuer | abhängig von Besteuerungsanteil und Freibeträgen | Rentner, nach Steuerbescheid |
Der Zusatzbeitrag verursacht die größte Schwankung zwischen zwei Personen mit gleicher Bruttorente, weil ihn jede Krankenkasse selbst festlegt. Erfragen Sie ihn direkt bei Ihrer Kasse, bevor Sie rechnen. Ohne diesen Wert bleibt jede Nettoschätzung vorläufig, selbst wenn alle anderen Sätze feststehen.
Merksatz: Krankenversicherung teilen Sie sich, Pflegeversicherung zahlen Sie allein, und die Steuer folgt erst in einem getrennten Schritt.
Bei mehreren berücksichtigungsfähigen Kindern unter 25 Jahren kann der Pflegebeitrag weiter sinken. Kinderstatus und Kinderzahl gehören deshalb in jede Eingabe, nicht erst in eine Fußnote. Wie die einzelnen Sozialversicherungsbeiträge auf die Rente im Detail zusammenwirken, hängt außerdem von Ihrem Versicherungsstatus ab.
Privat oder freiwillig Versicherte rechnen anders. Bei ihnen werden Kranken- und Pflegebeiträge nicht zwingend direkt von der Rente einbehalten, sie zahlen sie häufig selbst an ihre Krankenkasse. Wenden Sie die Tabelle also nur an, wenn Sie in der Krankenversicherung der Rentner pflichtversichert sind. Mit Rentenbetrag, Zusatzbeitrag und Kinderstatus können Sie jetzt eine erste Grobrechnung durchführen.
Bruttorente aus den Entgeltpunkten ableiten
Ihre Bruttorente beginnt nicht beim letzten Gehalt, sondern bei der Rentenformel. Die Deutsche Rentenversicherung zur Rentenberechnung nennt sie so: persönliche Entgeltpunkte × Zugangsfaktor × Rentenartfaktor × aktueller Rentenwert = monatliche Bruttorente. Der aktuelle Rentenwert beträgt nach ihren Angaben 42,52 Euro pro Entgeltpunkt und gilt einheitlich für West und Ost.
Für jedes Kalenderjahr wird Ihr versichertes Einkommen mit dem Durchschnittseinkommen aller Versicherten verglichen. Wer exakt den Durchschnitt verdient, erhält 1,0 Entgeltpunkt. Ein Einkommen von 80 Prozent des Durchschnitts führt grundsätzlich zu 0,8 Entgeltpunkten. Teilzeit, Erwerbsunterbrechungen und Kindererziehungszeiten verändern damit Jahr für Jahr Ihre Punktzahl, und erst die Summe aller Jahre bestimmt die Höhe.
Die vier Faktoren einzeln gelesen
- Entgeltpunkte: Sie sammeln Ihre gesamte Versicherungsbiografie, nicht nur die letzten Berufsjahre.
- Zugangsfaktor: Er beträgt ohne vorzeitigen oder aufgeschobenen Rentenbeginn 1,0. Ein früherer Beginn senkt ihn, ein späterer erhöht ihn, und diese Wirkung bleibt dauerhaft.
- Rentenartfaktor: Für eine reguläre Altersrente gilt 1,0, bei teilweiser Erwerbsminderung 0,5.
- Aktueller Rentenwert: Er ist nur der Eurobetrag je Punkt, nicht Ihre persönliche Rente.
Genau hier entsteht der häufigste Denkfehler. Viele Leserinnen und Leser halten den Rentenwert für eine Art Mindestbetrag oder Durchschnittsrente. Tatsächlich skaliert er nur Ihre Punkte. Dieselben 42,52 Euro ergeben bei wenigen Punkten eine kleine und bei vielen Punkten eine deutlich höhere Rente.
Was aus unterschiedlichen Punktzahlen wird
| Persönliche Entgeltpunkte | Rechnung bei Faktor 1,0 | Monatliche Bruttorente |
|---|---|---|
| 20 | 20 × 42,52 € | 850,40 € |
| 35 | 35 × 42,52 € | 1.488,20 € |
| 45 | 45 × 42,52 € | 1.913,40 € |
Das Beispiel mit 35 Entgeltpunkten und 1.488,20 Euro zeigt die Logik am klarsten. Ändern Sie nur den Zugangsfaktor, etwa durch einen vorgezogenen Rentenbeginn, sinkt jeder dieser Beträge, obwohl Ihre Punktzahl gleich bleibt. Ein Rechner, der den gewünschten Rentenbeginn nicht abfragt, überspringt also einen dauerhaften Hebel.
Ihre bisherigen Entgeltpunkte finden Sie in der Rentenauskunft beziehungsweise im Rentenbescheid. Nehmen Sie diesen Wert als Ausgangspunkt, ergänzen Sie realistisch die Punkte bis zum geplanten Rentenbeginn und leiten Sie daraus zuerst die Bruttorente ab. Erst wenn dieser Betrag steht, lohnt sich der Blick auf Abzüge und Steuer.
Steuer auf die Rente richtig einordnen
Zwei Rentnerinnen mit exakt derselben Bruttorente können am Ende unterschiedlich viel Steuer zahlen. Der entscheidende Hebel ist das Jahr des Rentenbeginns, denn es fixiert den steuerpflichtigen Anteil Ihrer Rente dauerhaft. Das Auszahlungsjahr verändert diesen Anteil nicht mehr. Daraus folgt: Die Nettorente ist kein fester Prozentsatz des Bruttos, sondern das Ergebnis zweier getrennter Rechnungen, nämlich der Sozialabgaben auf den vollen Betrag und der Steuer nur auf einen definierten Teil.
Besteuerungsanteil nach Rentenbeginn
Die Deutsche Rentenversicherung ordnet die Besteuerung der Rente nach dem Rentenbeginnjahr, und im Rechenbeispiel für 2026 wirkt bei Einzelveranlagung ein Grundfreibetrag von 12.348 Euro. Die Staffel des steuerpflichtigen Anteils sieht so aus:
| Rentenbeginn im Jahr | Steuerpflichtiger Anteil |
|---|---|
| 2023 | 83,0 % |
| 2024 | 83,5 % |
| 2025 | 84,0 % |
| 2026 | 84,5 % |
| 2027 | 85,0 % |
| 2040 | 100 % |
Lesen Sie die Tabelle als Startpunkt, nicht als Steuerbetrag. Der steuerpflichtige Teil Ihrer Jahresrente fließt in Ihr zu versteuerndes Einkommen ein und wird mit Ihren übrigen Einkünften zusammen betrachtet. Zuerst wirkt der genannte Grundfreibetrag: Liegt das Ergebnis darunter, fällt trotz steuerpflichtigem Rentenanteil möglicherweise keine Einkommensteuer an.
Ein Beispiel macht die Reihenfolge sichtbar. Bei Rentenbeginn 2026 und einer angenommenen Bruttorente von 1.500 Euro monatlich ergeben sich 18.000 Euro im Jahr. Davon wären 84,5 Prozent, also 15.210 Euro, steuerpflichtig, bevor Vorsorgeaufwendungen wie Kranken- und Pflegebeiträge teilweise berücksichtigt werden. Erst der verbleibende Betrag trifft auf den Freibetrag, weitere Einkünfte, Sonderausgaben und Ihre persönliche Veranlagung.
Der Besteuerungsanteil sagt, welcher Teil der Rente in die Steuerrechnung eingeht. Er sagt nicht, wie hoch Ihre Steuer am Ende ausfällt.
Partner, Zusammenveranlagung und Zusatzeinkünfte verschieben das Ergebnis erheblich. Ein Einkommensteuerrechner liefert deshalb nur dann eine brauchbare Orientierung, wenn Sie Ihr gesamtes Einkommen eintragen, nicht nur die Rente. Vergleichen Sie bei Unsicherheit den Steuerbescheid des Vorjahres mit Ihrem Rentenbescheid und lassen Sie Freibeträge im Einkommensteuerverfahren prüfen. So trennen Sie eine begründete Schätzung von einer Zahl, die nur zufällig plausibel wirkt.
Rechenbeispiel vom Brutto zum Netto Schritt für Schritt
Die folgende Übersicht zeigt die Reihenfolge, in der Sie jeden Betrag ersetzen können, ohne die Logik zu verändern.
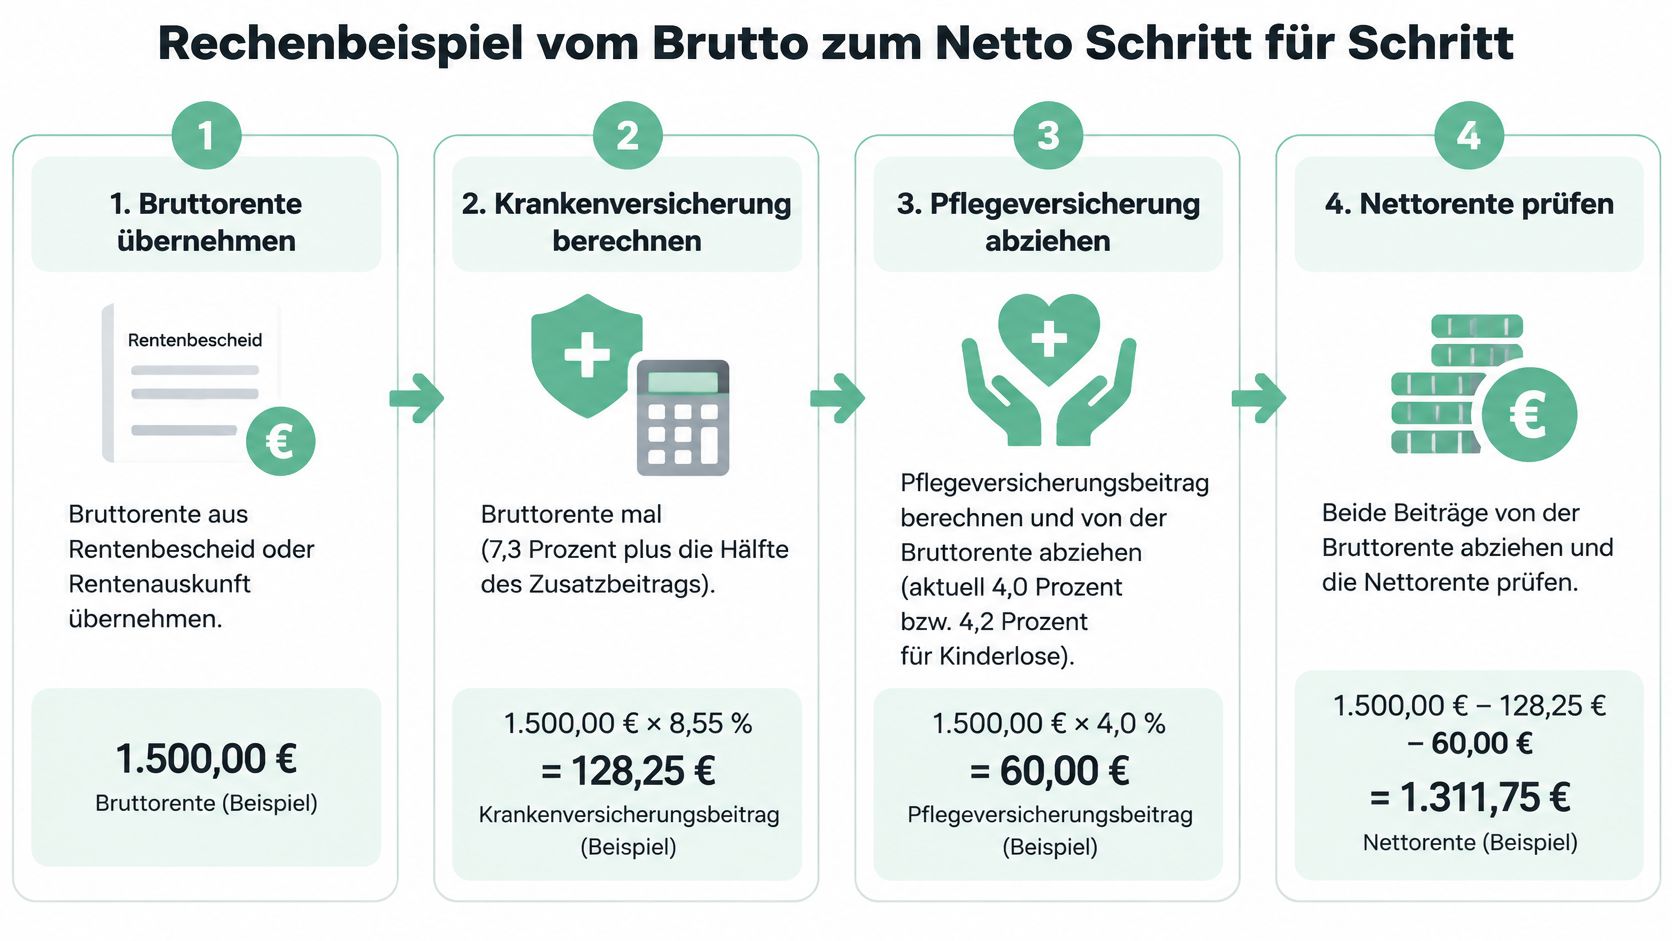
Rechnen Sie in fünf getrennten Schritten. So bleibt sichtbar, welcher Wert amtlich feststeht, welcher von Ihrer Krankenkasse kommt und welcher erst aus Ihrer Steuererklärung folgt.
- Bruttorente übernehmen: Nehmen Sie den Betrag aus Rentenbescheid oder Rentenauskunft, nicht den Zahlbetrag auf dem Kontoauszug.
- Krankenversicherung berechnen: Multiplizieren Sie die Bruttorente mit 7,3 Prozent plus der Hälfte Ihres Zusatzbeitrags.
- Pflegeversicherung abziehen: Setzen Sie Ihren persönlichen Pflegesatz auf die volle Bruttorente an, nicht auf einen bereits gekürzten Betrag.
- Steuerpflichtigen Anteil bestimmen: Ermitteln Sie ihn aus Ihrem Rentenbeginnjahr und berücksichtigen Sie Freibeträge sowie Vorsorgeaufwendungen.
- Netto bilden: Brutto minus Krankenbeitrag minus Pflegebeitrag ergibt das Netto vor Steuer, erst danach ziehen Sie die festgesetzte Steuer ab.
Rechenbeispiel für 1.500 Euro Bruttorente
Das Beispiel nutzt einen angenommenen Zusatzbeitrag von 2,5 Prozent. Ihr Krankenanteil liegt dann bei 8,55 Prozent, also 7,3 Prozent plus 1,25 Prozent. Das Beispiel rechnet außerdem ohne Kind, damit der höhere Pflegesatz sichtbar wird.
| Posten | Berechnung |
|---|---|
| Bruttorente | 1.500 € (angenommen) |
| Krankenversicherung | 1.500 € × 8,55 % = 128,25 € |
| Pflegeversicherung ohne Kind | 1.500 € × 4,2 % = 63,00 € |
| Netto vor Steuer | 1.500 € − 128,25 € − 63,00 € = 1.308,75 € |
| Einkommensteuer | abhängig von Besteuerungsanteil und Freibeträgen |
| Netto nach Steuer | 1.308,75 € minus festgesetzte Steuer |
Die Steuer bleibt in dieser Rechnung bewusst offen. Ohne Steuerbescheid, Veranlagungsart und weitere Einkünfte wäre jeder Eurobetrag an dieser Stelle erfunden. Genau diese Ehrlichkeit unterscheidet einen brauchbaren Rechner von einer Scheingenauigkeit, die Ihnen eine falsche Sicherheit verkauft.
Das folgende Video führt die einzelnen Rechenschritte noch einmal in bewegten Bildern zusammen, bevor Sie Ihre eigenen Werte einsetzen.
Drei Fehler tauchen in der Praxis immer wieder auf. Erstens wird der Zusatzbeitrag vollständig statt zur Hälfte abgezogen. Zweitens wird die Pflegeversicherung nur zur Hälfte angesetzt, obwohl Sie sie allein tragen. Drittens berechnen manche die Steuer vor den Sozialabgaben und verlieren dadurch die Vorsorgeaufwendungen aus dem Blick. Bei privater Krankenversicherung gilt dieses Schema ohnehin nicht, dort ersetzen Ihre tatsächlichen Beiträge die gesetzlichen Sätze.
Hinzuverdienst und Hinterbliebenenrente einrechnen
Jeder Euro Hinzuverdienst kommt nicht vollständig auf Ihrem Konto an. Sobald neben der Rente weiteres Einkommen steht, laufen drei Systeme parallel: die Sozialabgaben, die Steuer und eine mögliche Einkommensanrechnung. Jedes folgt eigenen Regeln, und jedes greift an einer anderen Stelle. Die Ausführungen der Deutschen Rentenversicherung zur Besteuerung der Rente zeigen zudem, dass zusätzliche Einkünfte Ihr zu versteuerndes Einkommen erhöhen und damit die Steuerlast auf die gesamte Summe verändern können.
Entscheidend ist eine Trennung, die viele Rechner verwischen. Ihr Haushaltsnetto, Ihr steuerliches Einkommen und das anrechenbare Einkommen sind drei verschiedene Größen. Bei der Einkommensanrechnung werden pauschale Abzüge angesetzt, deren Höhe von der Art des Einkommens und vom Rentenbeginn abhängt; die genauen Sätze legt die Deutsche Rentenversicherung in ihren Hinweisen zur Einkommensanrechnung fest. Diese Werte bestimmen nur, wie Einkommen auf eine Rente angerechnet wird. Sie sind keine Abbuchung von Ihrem Konto.
Abzüge je nach Einkunftsart neben der Rente
| Konstellation | Zusätzlich zu prüfen | Auswirkung auf das Netto |
|---|---|---|
| Nur gesetzliche Rente | Kranken- und Pflegebeitrag, Steuer | Abzüge nach den Tabellen oben |
| Rente plus Arbeitsentgelt | Einkommensanrechnung mit pauschalem Abzug | Kann zusätzliche Beiträge auslösen |
| Rente plus Betriebsrente | voller Krankenversicherungsbeitrag | Betriebsrente wird allein vom Rentner getragen |
| Witwen- oder Witwerrente | eigene Rente und Hinterbliebenenrente | Anrechnung nach Einkommensgrenze |
Bei Arbeitsentgelt vor der Regelaltersgrenze prüfen Sie die Anrechnung gesondert. Ab der Regelaltersgrenze entfällt die Hinzuverdienstgrenze für Altersrenten, Sozialversicherungsbeiträge auf das Arbeitsentgelt können aber weiter anfallen. Steuerlich addiert sich der Verdienst in beiden Fällen zu Ihren übrigen Einkünften und kann Ihren Steuersatz auf die gesamte Summe erhöhen.
Bei einer Betriebsrente tragen Sie die Beiträge zur Kranken- und Pflegeversicherung grundsätzlich allein, ein Freibetrag kann die Belastung mindern. Dadurch fällt der Abzug auf diesen Baustein höher aus als auf die gesetzliche Rente, bei der die Rentenversicherung einen Teil übernimmt.
Bei der Witwen- oder Witwerrente addieren Sie nicht einfach beide Bruttobeträge. Ihre eigene Rente und die Hinterbliebenenrente werden zusammengerechnet, die Anrechnung hängt aber von der Einkommensgrenze in Ihrem Rentenbescheid ab. Mit einem Witwenrentenrechner prüfen Sie diese Konstellation getrennt, bevor Sie das Ergebnis in Ihre Gesamtrechnung übernehmen.
Rechnen Sie jede Einkunftsart einzeln mit Brutto, Abzügen und Steuerwirkung durch und addieren Sie erst am Ende die Nettobeträge. So bleibt sichtbar, welcher Baustein wie viel kostet, und das Gesamtnett ist nachvollziehbar statt eine undurchsichtige Summe.
Nettorente mit eigenen Daten prüfen und Tipps
Eine Nettorente ist kein fester Anteil der Bruttorente. Sie entsteht in drei getrennten Schritten: Entgeltpunkte und Zugangsfaktor ergeben die Bruttorente, Kranken- und Pflegeversicherung ziehen ihre Sätze ab, erst danach wirkt die Steuer auf den steuerpflichtigen Teil. Ihre eigene Rechnung steht und fällt deshalb mit den Eingaben. Legen Sie sich zuerst die Unterlagen bereit, aus denen jeder Wert stammt, statt mit gerundeten Erinnerungen zu arbeiten.
- Rentenbescheid oder Rentenauskunft: Bruttorente und Ihre bisherigen Entgeltpunkte.
- Geplanter Rentenbeginn: Daraus folgt der Zugangsfaktor und damit ein möglicher Abschlag oder Zuschlag.
- Krankenkasse: Ihr aktueller Zusatzbeitrag, schriftlich oder aus dem Mitgliederportal.
- Kinderstatus und Kinderzahl: Sie bestimmen Ihren Pflegesatz.
- Zusatzeinkünfte: Arbeitsentgelt, Betriebsrente oder Hinterbliebenenrente, jeweils getrennt notiert.
- Letzter Steuerbescheid: Er zeigt Veranlagung, Freibeträge und Vorsorgeaufwendungen.
Klären Sie zuerst den Zusatzbeitrag, weil dieser Satz den größten Unterschied zwischen zwei ähnlichen Fällen macht und sich ändern kann. Rechnen Sie danach streng in der Reihenfolge Brutto, Sozialabgaben, Steuer, damit kein Abzug doppelt oder an falscher Stelle landet. Die Rechner von Brutto-Netto-Check sind kostenlos nutzbar; ihre Rechenlogik basiert auf den amtlichen Programmablaufplänen des Bundesministeriums der Finanzen und den gültigen Beitragssätzen für 2026. Bis Ihr Rentenbescheid vorliegt, bleibt jedes Ergebnis eine Arbeitsgröße.
Das folgende Bild zeigt die Unterlagen, die Sie für diese Prüfung typischerweise auf dem Tisch haben.
Warum das Rentenniveau Ihre Frage nicht beantwortet
Viele Leserinnen und Leser verwechseln das Rentenniveau mit ihrer persönlichen Ersatzquote. Der Rentenbericht 2025 der Bundesregierung definiert es als Verhältnis der verfügbaren Standardrente nach 45 Jahren Beitragszahlung auf Basis eines Durchschnittsverdienstes zum verfügbaren Durchschnittsentgelt und projiziert für diesen Modellfall 48 Prozent bis 2031 sowie voraussichtlich 46,3 Prozent im Vorausberechnungszeitraum bis 2039.
Auf ein einzelnes Rentenkonto lässt sich dieser Modellwert nicht übertragen. Teilzeit, Erwerbsunterbrechungen, Kindererziehungszeiten, über oder unterdurchschnittliche Einkommen, Abschläge und Ihre individuelle Steuer- und Beitragssituation führen zu einem eigenen Wert. Auch der Beitragssatz zur gesetzlichen Rentenversicherung, den Beschäftigte und Arbeitgeber typischerweise je zur Hälfte tragen, gehört zur Finanzierung im Erwerbsleben und ist kein Abzug aus der späteren Rente.
Checkliste für Ihre Szenarien
- Rentenauskunft jährlich prüfen: Aktualisieren Sie Entgeltpunkte und klären Sie fehlende Zeiten frühzeitig.
- Rentenbeginn simulieren: Rechnen Sie Ihren Wunschtermin mit Abschlag gegen den regulären Beginn.
- Zusatzeinkünfte separat erfassen: Notieren Sie jede Einkunftsart als eigene Zeile mit Brutto, Abzügen und Steuerwirkung.
- Zusatzbeitrag im Blick behalten: Prüfen Sie ihn bei jeder Mitteilung Ihrer Krankenkasse neu.
- Mehrere Szenarien vergleichen: Rechnen Sie mit und ohne Hinzuverdienst und zusätzlich in heutiger Kaufkraft.
Eine nominale Hochrechnung zeigt Eurobeträge. Erst der Blick auf die Kaufkraft zeigt, was diese Beträge später noch bezahlen.
Beginnen Sie mit einem einzigen Szenario: Ihre gesetzliche Rente zum regulären Beginn. Wenn diese Basis stimmt, ergänzen Sie Hinzuverdienst, Betriebsrente und einen früheren Rentenbeginn einzeln. So ordnen Sie jede Differenz einem Hebel zu: Entgeltpunkte verändern das Brutto, Zusatzbeitrag und Kinderstatus die Pflichtabzüge, Steuerbescheid und Progression den Steuerschritt. Vergleichen Sie das Ergebnis anschließend mit Ihren festen Ausgaben im Ruhestand, denn erst diese Gegenüberstellung zeigt, ob eine Lücke entsteht und wie groß sie wirklich ist.
Prüfen Sie die Bausteine jetzt mit Ihren eigenen Entgeltpunkten, Ihrem Zusatzbeitrag und Ihrem geplanten Rentenbeginn, statt sich auf einen pauschalen Prozentsatz zu verlassen. Auf Brutto-Netto-Check finden Sie kostenlose Rechner, unter anderem für Arbeitsentgelt und Witwenrente, mit denen Sie Zusatzeinkünfte getrennt prüfen und erst danach in Ihre Gesamtrechnung übernehmen.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.