
Brutto Netto Rechner Soldat: Gehalt richtig berechnen
Zum 31. Dezember 2025 dienten rund 184.200 Soldatinnen und Soldaten in der Bundeswehr, veröffentlicht in der Personalbilanz der Bundeswehr. Für diese Gruppe taugt kein Angestellten-Brutto-Netto-Schema. Berufssoldaten und Soldaten auf Zeit werden nach dem Bundesbesoldungsgesetz besoldet. Freiwillig Wehrdienstleistende erhalten Wehrsold. Wer beides in denselben Abzugstopf wirft, verschiebt Steuer, Zuschläge und den Betrag auf dem Konto.
Ein Brutto Netto Rechner Soldat braucht deshalb zuerst den Status, dann Dienstgrad und Erfahrungsstufe, danach erst die Abzüge. Ich würde keinen Euro Netto ernst nehmen, solange das Brutto nur geschätzt ist.
Inhaltsverzeichnis
- Gehälter nach Dienstgrad und Dienstzeit im Überblick
- So füllen Sie den Rechner Schritt für Schritt aus
- Welche Abzüge vom Bruttogehalt abgehen
- Beispielrechnung vom Brutto zum Netto
- Wehrsold im freiwilligen Wehrdienst richtig berechnen
- Zulagen und Auslandseinsatz im Nettoergebnis berücksichtigen
- Ergebnis prüfen und Rechner sicher nutzen
Gehälter nach Dienstgrad und Dienstzeit im Überblick
Wer eine Monatszahl sucht, findet bei der Bundeswehr zu Gehalt, Besoldung und Zulagen gerundete Bruttobeispiele, kein Netto. Genau daran scheitern viele Schnellrechnungen.
| Status oder Dienstgrad | Dienstzeit oder Stufe | Bruttowert laut Quelle |
|---|---|---|
| Unteroffizier beziehungsweise Maat | nach 12 Monaten | rund 2.940 Euro brutto (gerundet) |
| Stabsunteroffizier beziehungsweise Obermaat | nach 2 Jahren | 3.100 bis 3.700 Euro brutto |
| Freiwilliger Wehrdienst | je nach Dienstgrad | eigener Wehrsoldgrundbetrag, nicht die A-Besoldung |
2.940 Euro nach zwölf Monaten sind das gerundete Brutto eines Unteroffiziers beziehungsweise Maats in der typischen Besoldungsgruppe. 3.100 bis 3.700 Euro nach zwei Jahren gelten für einen Stabsunteroffizier beziehungsweise Obermaat. Beide Werte sind ausdrücklich gerundete Bruttowerte. Zulagen stecken nicht darin. Für alle anderen Dienstgrade gilt die Besoldungstabelle des Bundesbesoldungsgesetzes. Fehlt dort ein Wert für Ihre Konstellation, kommt die Zahl aus der Bezügemitteilung, nicht aus einer Schätzung zwischen zwei Tabellenpunkten.
Wovon das Grundgehalt abhängt
Das monatliche Grundgehalt richtet sich vor allem nach Dienstgrad beziehungsweise Besoldungsgruppe und nach der Erfahrungsstufe. Die Stufe steigt nach anerkannter Dienstzeit in festgelegten Abständen, die die Besoldungstabelle regelt. Das Grundgehalt wächst also auch ohne Beförderung, allerdings nur innerhalb der Stufenlogik der eigenen Besoldungsgruppe.
Daneben können Familienzuschläge, Amts- und Stellenzulagen, Auslandsverwendungszuschläge, Prämien oder Vergütungen hinzukommen. Sie gehören nicht ins Grundgehalt, sondern in eigene Felder. Das klingt pedantisch, entscheidet aber später über das Ergebnis: Ein Rechner, der nur eine Summe kennt, kann nicht mehr zeigen, welcher Teil steuerpflichtig ist.
Praktische Regel: Die veröffentlichte Zahl ist das Brutto, das Sie ansetzen. Sie ist nicht der Betrag, der auf dem Konto landet.
Für eine belastbare Nettoermittlung kommen die individuellen steuerlichen Merkmale dazu: Familienstand, Kinder, Kirchensteuer und der konkrete Besoldungsstand. Dieselbe Stufe liefert mit Steuerklasse I ein anderes Ergebnis als mit Steuerklasse III. Wer aus der zivilen Ausbildung kommt und was vom Ausbildungsgehalt nach dem Finanzamt übrig bleibt schon einmal durchgerechnet hat, sollte diese Logik hier nicht wiederverwenden. Dort zieht der Arbeitgeber Sozialversicherungsbeiträge als Arbeitnehmeranteil ab. Bei der Besoldung gelten andere Regeln, beim Wehrsold noch einmal andere.
Setzen Sie für Ihre Stufe nur den Tabellenwert an, den Ihre Dienststelle bestätigt. Liegt der Betrag in einer Spanne, nehmen Sie den Wert aus der Bezügemitteilung, nicht die Mitte der Spanne. Der häufigste Fehler an dieser Stelle ist ein Brutto, das es so gar nicht gibt: ein gerundeter Tabellenwert, zu dem stillschweigend Zulagen oder eine falsch geschätzte Stufe addiert wurden.
So füllen Sie den Rechner Schritt für Schritt aus
Ein falsches Brutto verschiebt jede folgende Zeile. Deshalb kommt die Eingabe vor dem Ergebnis, und jeder Schritt hat einen typischen Fehler.
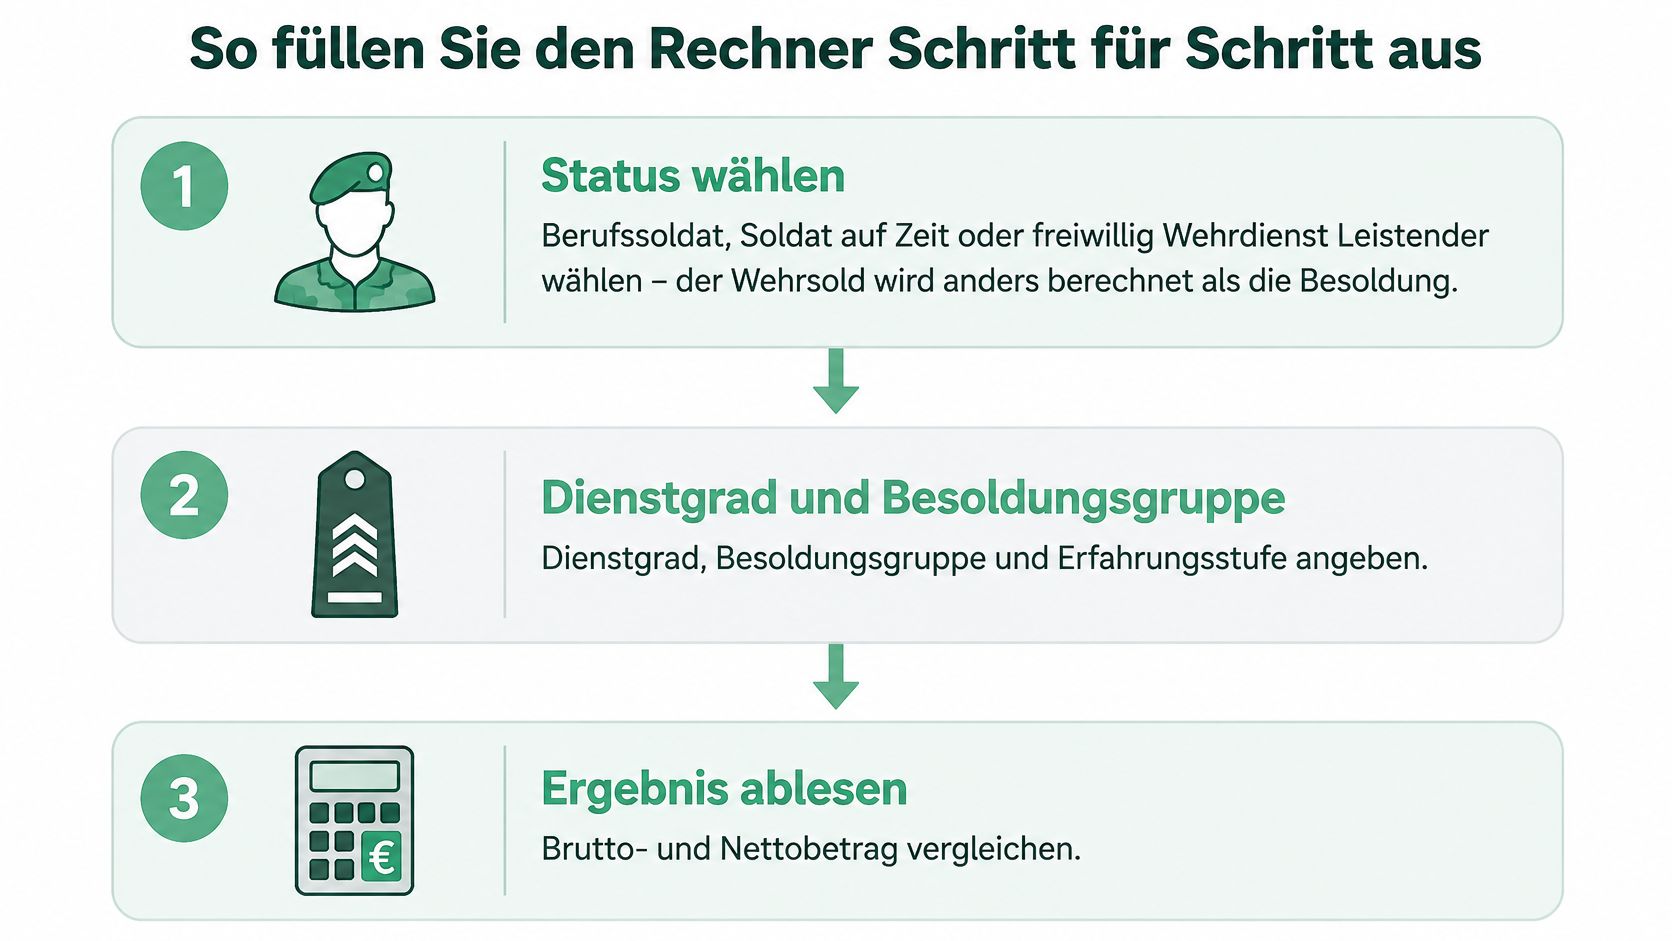
Status wählen. Berufssoldat, Soldat auf Zeit oder freiwillig Wehrdienst Leistender. Der Wehrsold wird anders berechnet als die Besoldung. Wer den falschen Status setzt, lässt den Rechner Sozialabgaben abziehen, die der Bund schon pauschal trägt, oder er lässt Abzüge weg, die bei der Besoldung anfallen. Häufigster Fehler: den freiwilligen Wehrdienst wie ein normales Gehalt zu behandeln, weil die Maske so aussieht wie beim Angestelltenrechner.
Dienstgrad, Besoldungsgruppe und Erfahrungsstufe eintragen. Die Stufe steht auf der Bezügemitteilung. Sie ergibt sich aus der anerkannten Dienstzeit, nicht aus dem Kalender seit dem Dienstantritt. Häufigster Fehler: die Stufe nach dem Eintrittsdatum zu schätzen und eine Beförderung oder eine anerkannte Vordienstzeit zu übersehen. Dann stimmt schon das Grundgehalt nicht, und Steuer sowie Zuschläge rechnen auf einer falschen Basis.
Familienstand und Kinder eintragen. Davon hängt der Familienzuschlag ab. Ein Kind, für das Kindergeld zusteht, verändert das Brutto, bevor die Lohnsteuer greift. Häufigster Fehler: den Zuschlag später noch einmal als Netto-Plus zu addieren, obwohl er schon im Brutto steckt.
Steuerklasse, Kirchensteuer und Bundesland angeben. Die Steuerklasse steuert die Lohnsteuer. Kirchensteuer fällt nur bei Mitgliedschaft an, und der Satz unterscheidet sich nach dem Land. Häufigster Fehler: das Bundesland der Kaserne statt des Kirchensteuer-Landes zu nehmen, oder Kirchensteuer anzuhaken, obwohl der Austritt schon gilt.
Zulagen getrennt erfassen. Amts- und Stellenzulage, Auslandsverwendungszuschlag und Prämien bleiben eigene Posten. Sie werden nicht ins Grundgehalt hineingerechnet. Häufigster Fehler: alles zu einer Bruttosumme zu addieren. Dann lässt sich nicht mehr prüfen, welcher Teil steuerfrei ist.
Ergebnis prüfen. Das Brutto muss zur Mitteilung der Dienststelle passen, und die Abzüge müssen zum Status passen. Weicht das Brutto ab, ist das Netto wertlos, auch wenn die Steuerklasse stimmt.
Was ein vollständiger Datensatz enthält
Am Ende liegt ein Satz vor, den Sie Zeile für Zeile gegenlesen können: Status, Dienstgrad, Besoldungsgruppe, Stufe, Familienstand, Kinderzahl, Steuerklasse, Kirchensteuer ja oder nein, Bundesland, Grundgehalt, jede Zulage einzeln. Fehlt eine dieser Angaben, vergleichen Sie kein Netto, sondern eine Lücke.
Ein Rechner ersetzt die Bezügemitteilung nicht. Er übersetzt sie nur, wenn die Eingaben dieselben Beträge tragen.
Welche Abzüge vom Bruttogehalt abgehen
Jeder Abzug hat eine eigene Bezugsgröße. Ein pauschaler Abschlag von 20 Prozent vom Brutto trifft deshalb keine dieser Zeilen: Mal ist die Basis die Lohnsteuer, mal der Status, mal eine Freigrenze.
| Posten | Wann er anfällt | Satz oder Hinweis |
|---|---|---|
| Lohnsteuer | Immer, je nach Steuerklasse | Höhe ergibt sich aus Steuerklasse und Freibeträgen; exakt nur im Rechner |
| Solidaritätszuschlag | Wenn die Lohnsteuer die Freigrenze übersteigt | 5,5 Prozent der Lohnsteuer, darunter null |
| Kirchensteuer | Nur bei Kirchenmitgliedschaft | 8 Prozent in Bayern, 9 Prozent in den übrigen Bundesländern, jeweils von der Lohnsteuer |
| Sozialabgaben | Je nach Status unterschiedlich | Bei freiwilligem Wehrdienst pauschal durch den Bund, bei Berufs- und Zeitsoldaten nach separaten Regeln |
Lohnsteuer, Soli und Kirchensteuer
Die Lohnsteuer ist in der Regel der größte Posten. Sie folgt der Steuerklasse und berücksichtigt Freibeträge. Exakt ermittelt sie nur ein Rechner, der den amtlichen Programmablaufplan abbildet. Die Rechenlogik des Brutto-Netto-Rechners folgt den Programmablaufplänen des Bundesministeriums der Finanzen und den gültigen Beitragssätzen für 2026. Eine handschriftliche Prozentrechnung auf das Brutto ersetzt das nicht, weil der Tarif stufenweise steigt und kein fester Satz aufs volle Brutto gilt.
Der Solidaritätszuschlag beträgt 5,5 Prozent der Lohnsteuer. Als Messgröße zählt die festgesetzte Lohnsteuer, das Brutto bleibt außen vor. Liegt die Lohnsteuer unter der Freigrenze, fällt der Zuschlag komplett weg. Bei niedriger Besoldung und günstiger Steuerklasse steht die Zeile deshalb oft auf null, obwohl Lohnsteuer abgeht.
Die Kirchensteuer nutzt dieselbe Basis: die Lohnsteuer. Der Rechner setzt 8 Prozent in Bayern und 9 Prozent in allen übrigen Bundesländern an. Ohne Kirchenmitgliedschaft bleibt die Zeile leer. Wer hier 9 Prozent vom Brutto abzieht, rechnet einen deutlich zu hohen Abzug und unterschätzt sein Netto.
Die Bezugsgröße für Soli und Kirchensteuer ist die Lohnsteuer. Das Brutto ist es nicht.
Sozialabgaben nach Status
Hier trennt sich die Soldatenrechnung vom Angestelltenschema. Beim freiwilligen Wehrdienst entrichtet der Bund die Sozialversicherung als Pauschale. Diesen Anteil setzen Sie nicht noch einmal als eigenen Abzug an, sonst doppeln Sie eine Belastung, die Sie gar nicht tragen. Bei Berufs- und Zeitsoldaten bildet der Rechner die Abgaben nach eigenen Regeln ab, getrennt vom Wehrsold. Wer die Beiträge selbst nachrechnen will, findet die Logik der Sätze in der Berechnung der Sozialversicherungsbeiträge. Der typische Fehler liegt im Übertragen: Wer den Arbeitnehmeranteil eines Angestellten in die Soldatenabrechnung kopiert, zieht zu viel ab.
Ordnen Sie jeden Posten genau einer Zeile zu. Fällt er bei Ihrem Status nicht an, bleibt die Zeile bei null. So sehen Sie, welcher Abzug das Netto wirklich drückt und wie der Weg vom Brutto über das steuerpflichtige Einkommen zur Auszahlung verläuft.
Beispielrechnung vom Brutto zum Netto
Zwei Fälle zeigen den Weg. Feste Nettosummen nenne ich bewusst nicht. Die Lohnsteuer hängt an Freibeträgen und am Besoldungsstand, und die gehört in den Rechner, nicht in eine gerundete Blogzahl.
Fall ohne Kirchensteuer
Ein Unteroffizier beziehungsweise Maat nach zwölf Monaten setzt 2.940 Euro brutto an. Steuerklasse I, keine Kinder, keine Kirchensteuer.
Halten Sie zuerst das Brutto fest, ohne Zulage. Ermitteln Sie danach die Lohnsteuer nach Steuerklasse I. Den Solidaritätszuschlag setzen Sie nur an, wenn diese Lohnsteuer über der Freigrenze liegt. Kirchensteuer entfällt. Zum Schluss prüfen Sie die Sozialabgaben nach dem Status, hier Besoldung und nicht Wehrsold. Das Netto ist das Brutto abzüglich genau dieser Zeilen. Diesen Betrag gleichen Sie mit dem Rechner ab, nicht mit einem Bauchgefühl von „etwa 70 Prozent“.
Fall mit Familie und Kirchensteuer
Ein Stabsunteroffizier beziehungsweise Obermaat nach zwei Jahren liegt zwischen 3.100 und 3.700 Euro Grundgehalt. Im Beispiel: Ehepaar, Steuerklasse III, zwei Kinder, Kirchensteuer 9 Prozent.
Der Familienzuschlag erhöht das Brutto, bevor die Steuer rechnet. Steuerklasse III senkt die Lohnsteuer gegenüber Klasse I. Die Kirchensteuer wird auf diese niedrigere Lohnsteuer gerechnet, nicht auf 3.100 oder 3.700 Euro. Zwei Kinder verändern also zwei Stellen zugleich: mehr Brutto durch den Zuschlag, weniger Lohnsteuer durch die Klasse. Wer nur einen der beiden Effekte einträgt, liegt in beide Richtungen daneben.
Gegenprobe mit dem ersten Fall: dieselbe Person in Steuerklasse I, ohne Kinder und ohne Kirchensteuer, zahlt mehr Lohnsteuer und keinen Kirchensteuerbetrag, hat aber auch keinen Familienzuschlag im Brutto. Weicht Ihr Ergebnis nur in einer dieser drei Stellen ab, suchen Sie den Fehler dort, nicht in der gesamten Abrechnung.
Wehrsold im freiwilligen Wehrdienst richtig berechnen
Wehrsold ist keine kleine Besoldung. Die Hinweise für Wehrsoldempfänger der Bundeswehr nennen einen Wehrsoldgrundbetrag von 1.545 bis 1.958 Euro brutto, abhängig vom Dienstgrad. Die Besoldung folgt dagegen dem Grundgehalt nach Besoldungsgruppe und Erfahrungsstufe.
| Kriterium | Freiwilliger Wehrdienst | Berufs- oder Zeitsoldat |
|---|---|---|
| Gehaltsbasis | Wehrsoldgrundbetrag 1.545 bis 1.958 Euro brutto je nach Dienstgrad | Grundgehalt nach Besoldungsgruppe und Erfahrungsstufe |
| Sozialversicherung | Bund zahlt pauschal | eigene Abgaben, nicht die Pauschale des Bundes |
| Steuern | Nach Steuerklasse, gegebenenfalls Soli und Kirchensteuer | Nach Steuerklasse, gegebenenfalls Soli und Kirchensteuer |
| Zulagen | Erstattungen und Sachleistungen getrennt; bei Ausland bleiben die Inlandsbezüge, der AVZ ist steuerfrei | Familienzuschlag, Amts- und Stellenzulagen, Auslandsverwendungszuschlag möglich |
Fünf Schritte
- Dienstgrad und Wehrsoldgrundbetrag erfassen. Ohne den konkreten Dienstgrad bleibt die Spanne von 1.545 bis 1.958 Euro nur eine Klammer.
- Steuerpflichtige Bestandteile nach der Steuerklasse bestimmen. Nicht jeder ausgewiesene Betrag ist in voller Höhe steuerpflichtiges Einkommen.
- Lohnsteuer, gegebenenfalls Solidaritätszuschlag und Kirchensteuer berechnen. Die Steuern führt die Bundeswehr entsprechend der Steuerklasse ab.
- Den Sozialversicherungsanteil des Bundes nicht als eigenen Abzug ansetzen. Der Bund entrichtet die Beiträge als Pauschale.
- Erstattungen und Sachleistungen vom Kontozahlbetrag trennen. Der Auszahlungsbetrag wird monatlich im Voraus überwiesen. Eine Erstattung ist kein zweites Gehalt.
Drei Fehler, die das Ergebnis verfälschen
- Angestelltenabrechnung: Arbeitnehmeranteile zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung auf den Wehrsold zu legen, zieht Beträge ab, die Sie nicht schulden.
- Private Krankenversicherung: Ein zusätzlicher Abzug, obwohl dieser Beitrag nicht erstattet wird, senkt ein Netto, das so nie gezahlt wird.
- Drei Beträge vermischt: Bruttowehrsold, steuerpflichtiges Einkommen und tatsächlicher Auszahlungsbetrag sind nicht dieselbe Zahl.
Bei besonderen Auslandsverwendungen bleiben die Inlandsbezüge grundsätzlich bestehen. Der Auslandsverwendungszuschlag wird als steuerfreie Leistung gewährt. Er gehört in eine eigene, als steuerfrei gekennzeichnete Zeile.
Für die Gegenprüfung reichen die beiden Fälle aus der Beispielrechnung: Steuerklasse I ohne Kinder gegen Steuerklasse III mit Kindern, plus ein Kirchensteuerfall. Dieselben Muster gelten hier, nur auf dem Wehrsoldgrundbetrag.
Zulagen und Auslandseinsatz im Nettoergebnis berücksichtigen
Zulagen wirken nicht wie ein höheres Grundgehalt. Manche erhöhen die Lohnsteuer, manche nicht. Deshalb trägt jede Zulage eine eigene Zeile.
- Familienzuschlag: Er hängt von Familienstand und Kindern ab und erhöht das steuerpflichtige Brutto. Wer ihn vergisst, rechnet ein zu niedriges Brutto und eine zu hohe relative Abgabenlast.
- Amts- und Stellenzulagen: Sie gelten für bestimmte Funktionen, nicht für den Dienstgrad allein. Dieselbe Besoldungsgruppe kann mit und ohne diese Zulage ein anderes Netto haben.
- Auslandsverwendungszuschlag: Eintragen als eigenen Posten, steuerlich getrennt vom Inland. Wer ihn auf das Grundgehalt addiert, versteuert einen Betrag, der nicht in die Lohnsteuer gehört, und das Netto wirkt schlechter, als die Auszahlung ist.
- Prämien und Vergütungen: Sie zählen nicht zum laufenden Grundgehalt. Eine Einmalzahlung in den Monat zu mischen, verfälscht das monatliche Netto und den Vergleich mit dem nächsten Monat.
Die Erfahrungsstufe steigt weiter. Das Netto wächst deshalb über die Jahre auch ohne Beförderung, sobald die nächste Stufe greift. Planen Sie das als Stufensprung, nicht als jährliche Gehaltserhöhung wie im Tarifvertrag.
Heilfürsorge oder Beihilfe verändern die privaten Krankenkosten. Ein Vergleich mit einem zivilen Netto, aus dem die gesetzliche Krankenversicherung schon abgeht, hinkt, wenn auf der Soldatenseite diese Versorgung die Kassenbeiträge ersetzt oder mindert. Den Effekt tragen Sie neben dem Rechner, nicht als weiteren Steuerabzug.
Prüfen Sie danach nur noch, welche Zulage auf Ihren Fall zutrifft. Alles andere bleibt leer. Wer Schicht- oder Erschwerniszuschläge aus dem zivilen Job kennt, kann die Trennung der Zeilen an der Rechnung mit Schichtzulagen sehen. Die Beträge sind andere, das Prinzip ist dasselbe: Zuschlag nicht ins Grundgehalt falten.
Ergebnis prüfen und Rechner sicher nutzen
Drei Fragen, bevor Sie das Netto weitergeben:
- Stimmt das Brutto mit der Gehaltsmitteilung überein? Eine Abweichung hier macht jede Steuerzeile ungültig.
- Passt die Steuerklasse zum Familienstand? Klasse III bei einem Single oder Klasse I trotz Ehe und Kindern verschiebt Lohnsteuer, Soli und Kirchensteuer zugleich.
- Ist der Status richtig gewählt? Wehrsold darf nicht wie Besoldung gerechnet werden, und Besoldung nicht wie ein Angestelltenlohn.
Lesen Sie das Ergebnis danach Posten für Posten. Lohnsteuer, Solidaritätszuschlag, Kirchensteuer und Sozialabgaben stehen einzeln in der Aufschlüsselung, und genau dort zeigt sich, welcher Posten die Auszahlung wirklich verändert. Weicht eine Zeile von Ihrer Bezügemitteilung ab, sitzt der Fehler fast immer in der Eingabe, etwa bei Steuerklasse oder Bundesland, selten in der Rechnung. Meine Empfehlung: Prüfen Sie zuerst die drei Fragen oben, bevor Sie an Zulagen oder Stufen zweifeln.
Der Brutto-Netto-Check rechnet Nettogehalt, Lohnsteuer und Sozialabgaben nach Steuerklasse, Bundesland und Status, statt einen pauschalen Abzug vom Soldatenbrutto zu schätzen. Der Brutto-Netto-Rechner 2026 bildet alle Steuerklassen, Sozialabgaben und Bundesländer ab. Die Rechner sind kostenlos und ohne Registrierung nutzbar. Weicht Ihr Status vom Standardarbeitnehmer ab, etwa bei Wehrsold oder Besoldung mit eigener Versorgung, gehört das Ergebnis zusätzlich gegen die Bezügemitteilung geprüft. Starten Sie mit Ihren Angaben direkt beim Brutto-Netto-Check.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.