
Brutto-Netto Schichtzulagen Rechner: Praxisguide
Bei begünstigten Nachtzuschlägen können bis zu 25 % des Grundlohns steuerfrei bleiben, unter bestimmten Voraussetzungen zwischen Mitternacht und 4 Uhr sogar bis zu 40 %. Sozialversicherungsfrei bleibt der Zuschlag allerdings nur, soweit er auf einem Grundlohn von höchstens 25 Euro je Stunde beruht.
Sie sehen den Betrag auf der Lohnabrechnung, rechnen ihn im Kopf zum Monatsgehalt hinzu und wundern sich später über das Ergebnis: Der Bruttolohn steigt deutlich, das verfügbare Netto aber kaum. Bei Schichtarbeit liegt das meist nicht an einem Rechenfehler, sondern daran, dass Schichtzulage, Nachtzuschlag sowie Sonn- und Feiertagszuschlag rechtlich unterschiedlich behandelt werden.
Ein brauchbarer Rechner muss deshalb mehr leisten als eine einfache Brutto-Netto-Umrechnung. Er muss erkennen, welche Zulage vorliegt, auf welchen Stundenlohn sie berechnet wird und ob Steuerrecht und Sozialversicherungsrecht zum gleichen Ergebnis kommen. Genau dort entstehen die größten Abweichungen zwischen dem erwarteten und dem tatsächlich ausgezahlten Nettobetrag.
Inhaltsverzeichnis
- Warum der Brutto-Netto-Schichtzulagen-Rechner unerlässlich ist
- Der fundamentale Unterschied zwischen Schichtzulage und SFN-Zuschlag
- Zweistufige Berechnung und Steuerrecht versus Sozialversicherungsrecht
- Praktische Beispielrechnung mit einem Brutto-Netto-Rechner
- Häufige Fehler vermeiden und Fazit
Warum der Brutto-Netto-Schichtzulagen-Rechner unerlässlich ist
Ein Arbeitnehmer erhält ein Angebot für eine Stelle im Drei-Schicht-System. Das Grundgehalt klingt attraktiv, dazu kommen Zuschläge für wechselnde Arbeitszeiten und einzelne Nachtschichten. Auf dem Papier wirkt das Einkommen deutlich höher als bei einer reinen Tagschicht. Erst die Abrechnung zeigt, dass ein Teil der zusätzlichen Zahlung durch Lohnsteuer und Sozialabgaben reduziert wird.
Die entscheidende Frage lautet deshalb nicht: Wie hoch ist die Zulage brutto? Sie lautet: Welcher Teil davon kommt tatsächlich auf dem Konto an? Das hängt davon ab, ob der Arbeitgeber eine klassische Schichtzulage oder einen begünstigten Zuschlag für Nacht-, Sonn- oder Feiertagsarbeit zahlt.
Die amtliche Arbeitszeitstatistik unterstreicht, wie viele Beschäftigte von dieser Frage betroffen sind. 2023 arbeiteten 15 % der abhängig Beschäftigten zumindest gelegentlich im Schichtsystem, 9 % nachts zwischen 23 und 6 Uhr, 25 % abends und 27 % am Wochenende. Die Werte stammen aus den Erstergebnissen des Mikrozensus 2023 von Destatis.
Warum Brutto und Netto auseinanderlaufen
Eine höhere Bruttozahlung wird nicht automatisch im gleichen Verhältnis zu einer höheren verfügbaren Summe. Bei einer normalen, steuerpflichtigen Zulage greifen die üblichen Abzüge. Bei einem begünstigten SFN-Zuschlag kann dagegen ein Teil außerhalb der steuerpflichtigen Bemessungsgrundlage liegen, sofern die gesetzlichen Voraussetzungen erfüllt sind.
Das macht pauschale Überschlagsrechnungen unsicher. Zwei Beschäftigte mit derselben Nachtzulage können netto unterschiedlich herauskommen, wenn sich ihr Grundlohn, ihre Steuermerkmale oder die sozialversicherungsrechtliche Behandlung unterscheiden.
Praktische Regel: Rechnen Sie jede Zulage separat. Addieren Sie nicht zuerst alle Zuschläge und versuchen Sie erst danach, den Nettobetrag zu schätzen.
Ein verständlicher Leitfaden zum Brutto-Netto-Rechner hilft bei der allgemeinen Einordnung. Für Schichtarbeit müssen Sie zusätzlich die Zuschlagsart und den Stundenlohn prüfen. Erst diese Kombination zeigt, ob die Zahlung vollständig abgabenpflichtig ist oder teilweise begünstigt behandelt werden kann.
Der fundamentale Unterschied zwischen Schichtzulage und SFN-Zuschlag
Der Begriff Schichtzulage klingt eindeutig, beschreibt aber nicht automatisch eine steuerbegünstigte Zahlung. Eine klassische Schichtzulage vergütet in der Regel die Belastung oder die Organisation eines Schicht- beziehungsweise Wechselschichtsystems. Sie wird gezahlt, weil jemand in einem bestimmten Arbeitszeitmodell eingesetzt wird.
Ein SFN-Zuschlag knüpft dagegen an die konkrete Lage der Arbeitszeit an. SFN steht für Sonntag, Feiertag und Nacht. Diese Zuschläge können unter den Voraussetzungen des § 3b Einkommensteuergesetz steuerlich begünstigt sein. Die Lohnsteuer-Hinweise 2024 des Bundesfinanzministeriums zu § 3b EStG bilden dafür die rechtliche Grundlage.
Zwei Zahlungen, zwei Rechtsfolgen
Eine reine Schichtzulage ist grundsätzlich steuer- und sozialversicherungspflichtig. Sie wird wie ein normaler Bestandteil des Arbeitsentgelts behandelt. Das gilt auch dann, wenn die Schicht am Abend oder in der Nacht stattfindet, sofern die Zahlung nicht tatsächlich an die begünstigte Nachtarbeit anknüpft.
Bei einem Nachtzuschlag kommt es dagegen auf die gesetzlichen Voraussetzungen an. Für Nachtarbeit kann ein Zuschlag bis zu 25 % des Grundlohns steuerfrei bleiben. Für Arbeit zwischen 0:00 und 4:00 Uhr kann der begünstigte Satz bis zu 40 % betragen, wenn die Tätigkeit vor Mitternacht begonnen hat. Die Lohnsteuer-Hinweise 2026 des Bundesfinanzministeriums bestätigen diese Behandlung.
Der Rechner muss deshalb zunächst eine Klassifizierung vornehmen:
- Systemzulage: Zahlung für Schicht- oder Wechselschichtarbeit, grundsätzlich steuer- und beitragspflichtig.
- Nachtzuschlag: Zahlung für tatsächlich geleistete Nachtarbeit, steuerliche Begünstigung innerhalb der gesetzlichen Grenzen möglich.
- Sonntags- oder Feiertagszuschlag: Zahlung für die entsprechende Arbeitszeit, steuerliche Begünstigung innerhalb der jeweiligen Grenzen möglich.
- Kombination: Mehrere Zuschläge müssen getrennt ausgewiesen werden, auch wenn sie auf derselben Abrechnung erscheinen.
Warum die Bezeichnung auf der Abrechnung nicht genügt
Arbeitgeber verwenden unterschiedliche Begriffe. Eine Zahlung kann als Schichtzulage, Nachtzulage oder Arbeitszeitzuschlag bezeichnet werden. Für die steuerliche Einordnung zählt jedoch nicht allein das Etikett, sondern der tatsächliche Grund der Zahlung und die geleisteten Arbeitsstunden.
Ein Rechner sollte daher nach der Art der Zulage, den konkreten Nacht- oder Feiertagsstunden und dem Grundlohn fragen. Ohne diese Angaben bleibt das Ergebnis eine grobe Orientierung. Das ist besonders problematisch, wenn eine pauschale Monatszulage mit tatsächlich stundenbezogenen SFN-Zuschlägen vermischt wird.
Zweistufige Berechnung und Steuerrecht versus Sozialversicherungsrecht
Ein zuverlässiger Rechner arbeitet in zwei Ebenen. Zuerst wird die steuerliche Begünstigung geprüft. Danach folgt eine eigene Prüfung für die Sozialversicherung. Beide Ergebnisse können voneinander abweichen, weil Steuerrecht und Beitragsrecht unterschiedliche Grenzen verwenden.
Erste Stufe mit dem Steuerrecht
Ausgangspunkt ist der Grundlohn je Stunde. Ein Nachtzuschlag von 25 % wird auf diesen Stundenlohn berechnet, nicht pauschal auf das Monatsgehalt. Der Grundlohn bildet dabei das Rechenfundament, auf dem der Zuschlag aufbaut.
Anschließend ordnet der Rechner die geleistete Arbeitszeit ein. Er prüft, ob tatsächlich Nacht-, Sonntags- oder Feiertagsarbeit vorlag, welche Uhrzeiten betroffen sind und welcher gesetzliche Höchstsatz gilt. Eine systembedingte Schichtzulage erfüllt diese Voraussetzungen nicht automatisch. Genau hier entsteht ein häufiger Fehler: Eine allgemeine Zahlung für Schichtarbeit wird mit einem begünstigten SFN-Zuschlag verwechselt.
Der steuerpflichtige und der begünstigte Anteil werden getrennt ausgewiesen. Der begünstigte Teil kann unter den Voraussetzungen des Steuerrechts steuerfrei bleiben. Der übrige Betrag erhöht das steuerpflichtige Brutto.
Zweite Stufe mit dem Sozialversicherungsrecht
Für die Beiträge gilt die 25-Euro-Grenzregelung. Begünstigte Nacht-, Sonn- und Feiertagszuschläge können nur insoweit beitragsfrei bleiben, wie sie auf einem Grundlohn von höchstens 25 Euro je Stunde beruhen. Die Berechnung der Sozialversicherungsbeiträge erläutert diese Abgrenzung im Detail. Einen weiteren Überblick zur Sozialversicherung bei Schichtzulagen bietet die externe Erläuterung.
Liegt der Grundlohn über 25 Euro, wird der darauf beruhende Anteil für die Beitragsberechnung relevant. Ein Zuschlag kann deshalb steuerlich teilweise begünstigt sein und zugleich sozialversicherungspflichtig werden. Eine einfache Nettoformel würde diesen Unterschied übersehen und das Ergebnis zu hoch ansetzen.
Steuerfreiheit und Beitragsfreiheit sind getrennte Prüfergebnisse. Der Rechner muss beide Ebenen unabhängig voneinander ausweisen.
Für die Berechnung benötigt er:
- Grundlohn je Stunde als Referenz für den Zuschlag.
- Zuschlagsart, etwa Schicht-, Nacht-, Sonntags- oder Feiertagszuschlag.
- Geleistete Stunden, damit die zeitbezogene Prüfung möglich wird.
- Steuermerkmale wie Steuerklasse, Bundesland und persönliche Abzugsmerkmale.
- Versicherungsstatus für die getrennte Beitragsprüfung.
Bei einer pauschalen Monatszulage muss geklärt werden, ob sie das Schichtsystem vergütet oder konkrete begünstigte Arbeitszeiten. Erst diese Zuordnung zeigt, welcher Betrag in die jeweilige Prüfung gehört.
Praktische Beispielrechnung mit einem Brutto-Netto-Rechner
Nehmen wir einen Beschäftigten mit einem Grundlohn von 20 Euro je Stunde. Für tatsächlich geleistete Nachtarbeit erhält er einen Zuschlag von 25 %. Die reine Rechnung ist einfach: 25 % von 20 Euro entsprechen 5 Euro Nachtzuschlag je Stunde.
Unter der Voraussetzung, dass die gesetzlichen Bedingungen für die Nachtarbeit erfüllt sind, kann dieser Zuschlag steuerlich begünstigt sein. Weil der Grundlohn die sozialversicherungsrechtliche Grenze von 25 Euro je Stunde nicht überschreitet, kann der begünstigte Zuschlag außerdem sozialversicherungsfrei bleiben.
Das bedeutet nicht, dass sich der Monatsnettolohn ohne weitere Angaben exakt bestimmen lässt. Dafür braucht der Rechner unter anderem die Zahl der Nachtstunden, das Grundgehalt, die Steuerklasse und die persönlichen Abzugsmerkmale. Die Beispielrechnung zeigt zunächst die Behandlung pro Stunde.
Vergleich mit einem höheren Grundlohn
Nun steigt der Grundlohn auf 30 Euro je Stunde, der Nachtzuschlag bleibt bei 25 %. Der Zuschlag beträgt dann 7,50 Euro je Stunde. Steuerlich kann der Zuschlag bei erfüllten Voraussetzungen weiterhin innerhalb des zulässigen Prozentsatzes liegen.
Bei der Sozialversicherung entsteht jedoch ein anderer Effekt. Der Grundlohn liegt über der Grenze von 25 Euro je Stunde. Deshalb kann der auf dem übersteigenden Grundlohn beruhende Anteil beitragspflichtig werden, obwohl die steuerliche Prüfung zu einem teilweise begünstigten Ergebnis kommt.
| Grundlohn pro Stunde | Nachtzuschlag 25 % | Steuerfreiheit | Sozialversicherungsfreiheit |
|---|---|---|---|
| 20 Euro | 5 Euro | Bei erfüllten Voraussetzungen möglich | Für den begünstigten Anteil möglich |
| 30 Euro | 7,50 Euro | Bei erfüllten Voraussetzungen möglich | Für den über 25 Euro liegenden Grundlohnanteil nicht vollständig |
Die Tabelle zeigt, warum derselbe Prozentsatz nicht zu demselben Nettoeffekt führt. Der höhere Grundlohn erzeugt zwar einen höheren Zuschlagsbetrag, aber die Sozialversicherung behandelt diesen Betrag nicht vollständig wie den Zuschlag im ersten Szenario.
So setzen Sie die Rechnung im Alltag um
Tragen Sie zunächst den Grundlohn und die tatsächlich geleisteten Nachtstunden ein. Danach erfassen Sie die Zulage getrennt von möglichen Schicht-, Sonntags- oder Feiertagszahlungen. Ein Brutto-Netto-Rechner für Zulagen kann daraus die allgemeine Nettowirkung berechnen, sofern die Eingaben vollständig sind.
Prüfen Sie anschließend die Abrechnung des Arbeitgebers. Der Zuschlag sollte nachvollziehbar ausgewiesen sein. Wenn eine einzige Pauschale mehrere Funktionen abdeckt, bitten Sie die Personalstelle um eine Aufschlüsselung nach Zulagenart und Arbeitszeit.
Rechnen Sie nicht mit dem Monatsbetrag allein. Der Stunden-Grundlohn entscheidet darüber, wie die einzelnen Zuschlagsanteile behandelt werden.
Bei Teilzeitmodellen ist diese stundenbezogene Prüfung besonders wichtig. Die Anzahl der geleisteten Stunden verändert zwar die Gesamtsumme, nicht aber die rechtliche Einordnung des einzelnen Zuschlags. Ein kleiner Monatsbetrag kann deshalb steuerlich und sozialversicherungsrechtlich anders behandelt werden als eine größere Zahlung, wenn die zugrunde liegenden Stunden und Zulagenarten verschieden sind.
Häufige Fehler vermeiden und Fazit
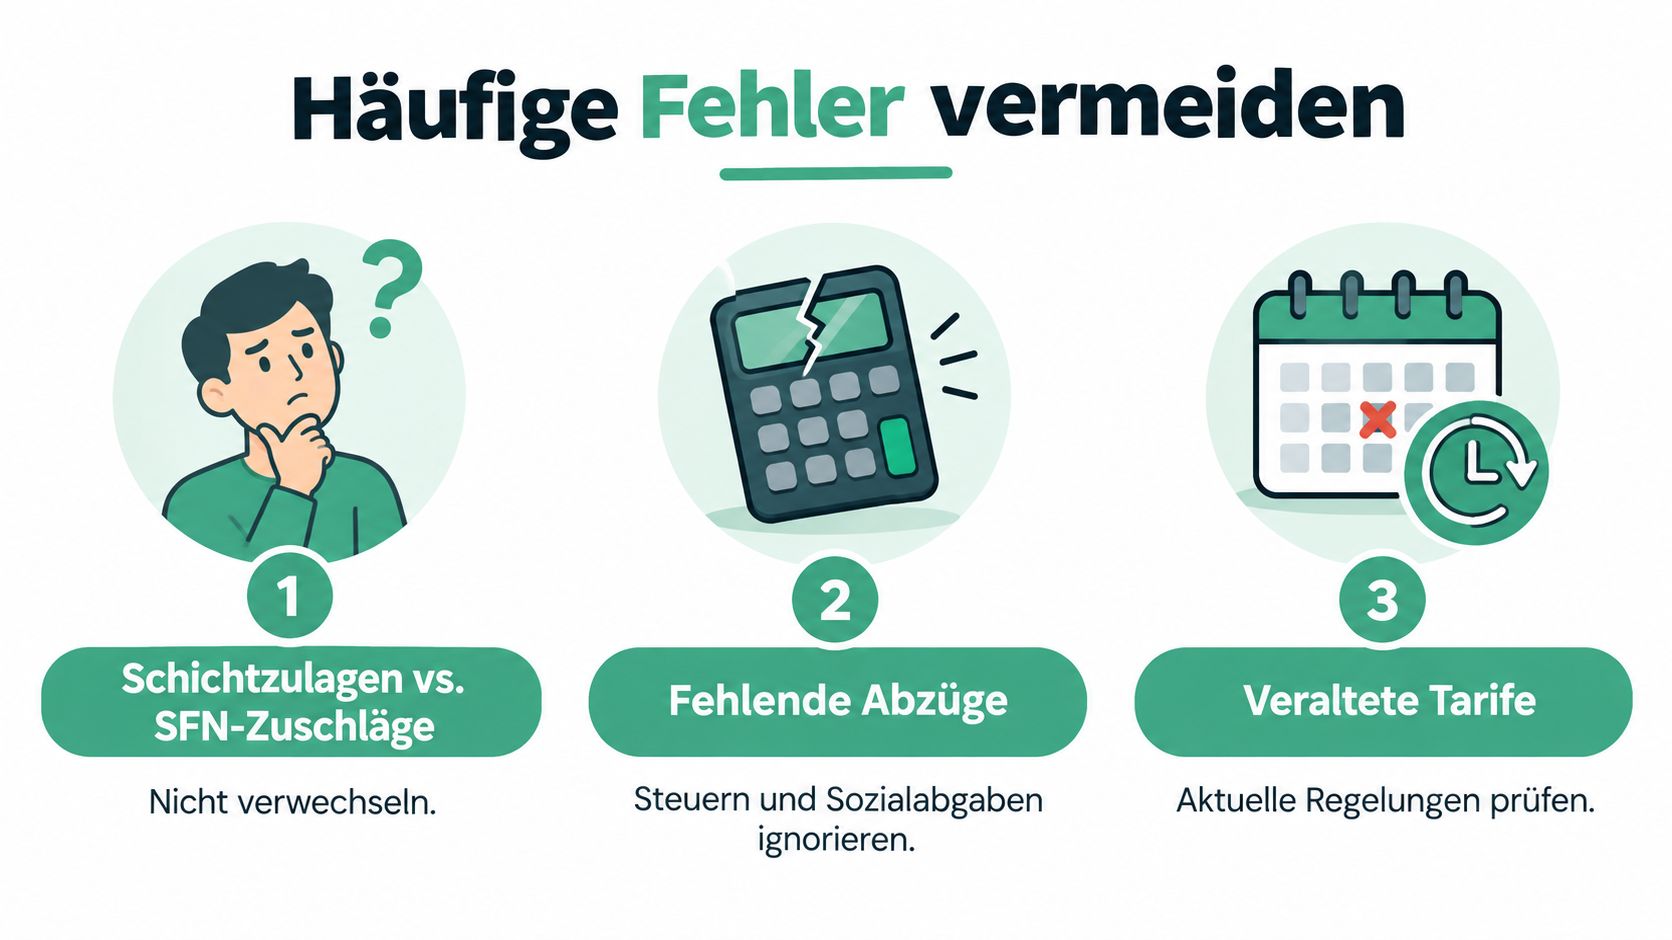
Der erste Fehler passiert oft schon beim Lesen des Arbeitsvertrags. Beschäftigte sehen den Begriff Schichtzulage und nehmen an, dass jede Arbeit in der Nacht automatisch steuerlich begünstigt ist. Das stimmt nicht. Eine Zulage für das Schichtsystem und ein Zuschlag für tatsächlich geleistete Nachtarbeit müssen getrennt betrachtet werden.
Der zweite Fehler betrifft die Sozialversicherung. Wer nur den steuerfreien Anteil prüft, kann den Nettobetrag überschätzen. Die 25-Euro-Grenze für den Grundlohn je Stunde gehört deshalb in jede sorgfältige Prüfung, gerade bei höherem Stundenlohn.
Die wichtigsten Prüfpunkte
Gehen Sie Ihre Abrechnung mit dieser Checkliste durch:
- Zulagenart prüfen: Steht dort eine Systemzulage oder ein Zuschlag für konkrete Nacht-, Sonn- oder Feiertagsarbeit?
- Stundenlohn feststellen: Welcher Grundlohn je Stunde wurde für die Berechnung verwendet?
- Arbeitszeit dokumentieren: Stimmen die angesetzten Nacht-, Sonntags- und Feiertagsstunden mit dem Dienstplan überein?
- Steuerseite kontrollieren: Wurde der begünstigte Anteil innerhalb der gesetzlichen Grenzen berücksichtigt?
- Sozialversicherung separat prüfen: Wurde die Grenze für den Grundlohn je Stunde in die Beitragsberechnung einbezogen?
- Tarifvertrag nachlesen: Enthält der Tarifvertrag feste Monatsbeträge, Stundenbeträge oder prozentuale Zuschläge?
- Abrechnung vergleichen: Sind Grundlohn, Zuschlag und Abzüge getrennt und verständlich ausgewiesen?
Ein veralteter Tarifstand kann das Ergebnis ebenfalls verfälschen. Gerade bei tariflichen Arbeitsverhältnissen sollten Sie prüfen, ob die im Vertrag oder in der Lohnabrechnung verwendeten Beträge noch gelten. Ändert sich die tarifliche Zulage, muss der Rechner mit den aktuellen Vertragsdaten gefüttert werden.
Was ein guter Rechner leisten muss
Ein zuverlässiger Brutto-Netto-Schichtzulagen-Rechner beginnt nicht mit einer pauschalen Nettoquote. Er fragt nach der Zulagenart, berechnet den Zuschlag aus dem Grundlohn und stellt Steuer- sowie Sozialversicherungsprüfung getrennt dar. Außerdem sollte er sichtbar machen, welcher Anteil steuerfrei, beitragsfrei oder in beiden Bereichen begünstigt ist.
Die wichtigste Erkenntnis lautet: Nicht der Name der Zahlung entscheidet allein über das Ergebnis. Maßgeblich sind Zweck der Zulage, konkrete Arbeitszeit, Grundlohn je Stunde und die jeweils anwendbare Rechtsgrundlage. Wer diese vier Punkte sauber trennt, kann die Lohnabrechnung deutlich besser nachvollziehen und Abweichungen gezielt mit dem Arbeitgeber klären.
Brutto-Netto-Check bietet Rechner für Gehalt, Stundenlohn und Abzüge nach deutschen Steuer- und Sozialversicherungsregeln. Prüfen Sie Ihre Schichtzulagen mit Ihren tatsächlichen Arbeitszeiten und besuchen Sie dafür Brutto-Netto-Check.