
TVöD Jahressonderzahlung Rechner: Schritt für Schritt
Im November kommt die Abrechnung, und ein Posten darauf passt selten zu dem, was man erwartet. Die Kollegin in E8 freut sich über einen Betrag nahe einem zusätzlichen Monatsgehalt, der Kollege in E13 mit vergleichbarer Berufserfahrung bekommt erkennbar weniger, und im Nachbarbüro nennt jemand eine dritte Zahl, die zu keinem der beiden passt.
Wer dann einen TVöD Jahressonderzahlung Rechner öffnet, tippt fast immer zuerst das Monatsgehalt ein. Genau dort entsteht der Fehler. Die Sonderzahlung ist kein Festbetrag, sondern ein Prozentsatz eines Durchschnittswerts, und dieser Prozentsatz hängt von Entgeltgruppe, Arbeitgeberbereich und Kalenderjahr ab. Zwei dieser drei Größen fragen viele Rechner gar nicht ab.
Über das Ergebnis entscheidet die Reihenfolge: erst Satz und Stichtag klären, dann die Eingaben sortieren, dann rechnen, und erst danach Steuern und Sozialabgaben.
Inhaltsverzeichnis
- Sonderzahlung 2026 nach Entgeltgruppe auf einen Blick
- Eingaben im Rechner Schritt für Schritt
- Berechnungslogik und Beispielrechnungen nach Entgeltgruppe
- Sonderfälle bei Eintritt, Krankheit und Nachzahlung
- Netto prüfen und Ergebnis absichern
Sonderzahlung 2026 nach Entgeltgruppe auf einen Blick
Für die Sonderzahlung 2026 reicht die Entgeltgruppe allein nicht: Zuerst muss feststehen, ob der Tarifbereich Bund oder VKA gilt. Auch der Stichtag zählt, denn die Sätze haben sich verändert. Die Übersicht trennt die Werte für 2026 vom früheren Bundessatz.
| Entgeltgruppe | Bund 2026 | VKA 2026 | Bund bis 2025 |
|---|---|---|---|
| E1 bis E8 | 95 % | 85 % | 84,51 % |
| E9a bis E12 | 90 % | 85 % | 80 % |
| E13 bis E15 | 75 % | 85 % | 60 % |
Die Kundeninformation der Bundesanstalt für Verwaltungsdienstleistungen dokumentiert die Anhebung der Bundessätze ab 2026: E1 bis E8 steigen von 90 auf 95 Prozent, E9a bis E12 von 80 auf 90 Prozent und E13 bis E15 von 60 auf 75 Prozent. Das entspricht Zuwächsen von 5, 10 und 15 Prozentpunkten. Der Abstand zwischen dem niedrigsten und dem höchsten Satz sinkt dadurch von 30 auf 20 Punkte.
Ein Rechenbeispiel macht den Unterschied greifbar. Bei einem maßgeblichen Monatsentgelt von 3.500 € ergibt der Satz für E9a bis E12 bis 2025 rechnerisch 2.800 €. Mit dem Bundessatz von 90 Prozent für 2026 sind es 3.150 €, also 350 € brutto mehr, bevor mögliche Kürzungen, Steuern und Sozialabgaben berücksichtigt werden.
Warum derselbe Betrag zu zwei Ergebnissen führt
Die Sonderzahlung ist ein Anteil des maßgeblichen durchschnittlichen Monatsentgelts, kein pauschaler Zuschlag. Voraussetzung ist ein bestehendes Arbeitsverhältnis am 1. Dezember. Anschließend bestimmt der für die Entgeltgruppe geltende Satz die Höhe. Deshalb können bei gleichem Entgelt unterschiedliche Gruppen zu unterschiedlichen Beträgen führen.
Auch der Arbeitgeberbereich verändert das Ergebnis. Beschäftigte bei einer Stadt, einem Landkreis oder einem kommunalen Eigenbetrieb orientieren sich an den VKA-Werten, nicht an den Bundessätzen. Auf der Abrechnung kann in beiden Fällen „TVöD“ stehen, daher genügt diese Bezeichnung für die Auswahl im Rechner nicht.
Faustregel für den Rechner: Entgeltgruppe und Arbeitgeberbereich zuerst zuordnen, dann den passenden Satz ablesen. Erst danach das Entgelt einsetzen. So vermeidest du, dass eine plausible Zahl mit dem falschen Prozentsatz multipliziert wird.
Die TVöD-Tabelle bei Brutto-Netto-Check hilft dabei, die eigene Entgeltgruppe und die dazugehörigen Tätigkeitsmerkmale einzuordnen. Prüfe, ob die Gruppe auf der Abrechnung zu deiner Stelle passt.
Eingaben im Rechner Schritt für Schritt
Wer die Sonderzahlung für 2026 berechnet, sollte zuerst Tarifbereich und Stichtag klären. Sonst kann ein Rechner einen sauber aussehenden Betrag ausgeben, obwohl der falsche Satz verwendet wurde. 2026 ist kein einheitliches TVöD-Jahr: Bund und kommunale Arbeitgeber können unterschiedlichen Regeln unterliegen. Die amtliche TVöD-Lesefassung bei der Bundesverwaltung hilft, den tariflichen Ablauf einzuordnen: erst Tarifbereich und Arbeitgeber bestimmen, dann Entgeltgruppe und Bemessungszeitraum prüfen und schließlich den passenden Satz anwenden.
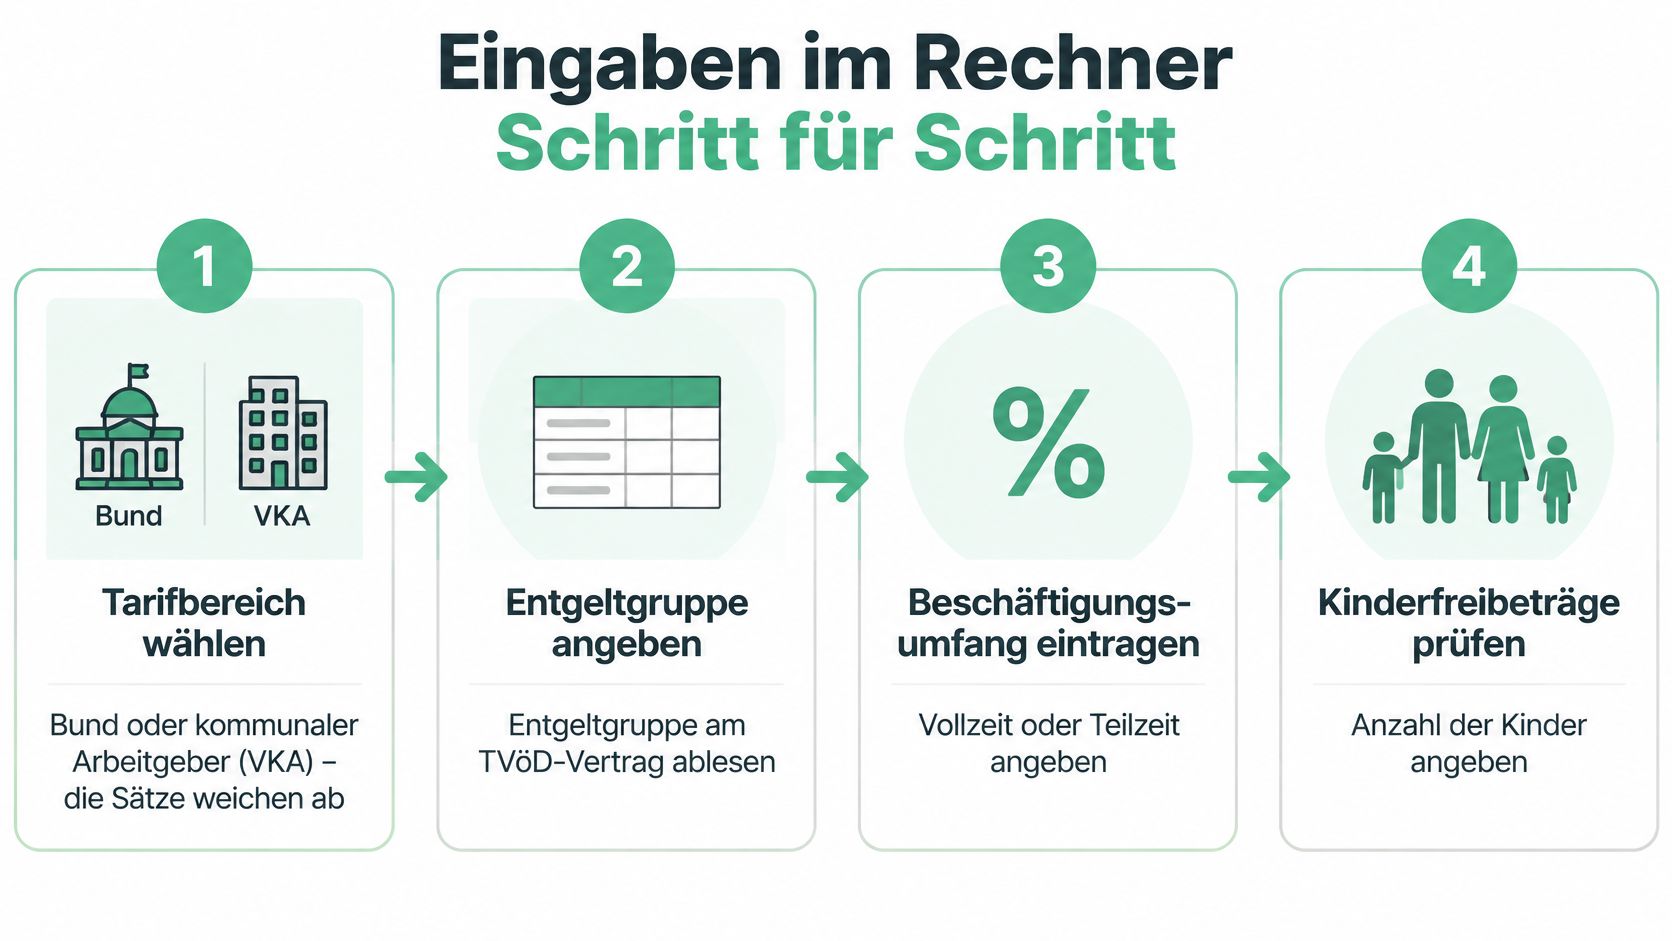
Gehen Sie die Eingaben in dieser Reihenfolge durch:
- Tarifbereich wählen. Stellen Sie fest, ob Ihr Arbeitgeber zum Bund oder zur kommunalen Arbeitgebervereinigung VKA gehört. Dass auf der Abrechnung „TVöD“ steht, reicht nicht aus, um den passenden Satz zu erkennen. Eine voreingestellte Auswahl kann plausibel wirken und trotzdem falsch sein.
- Entgeltgruppe am Stichtag eintragen. Maßgeblich ist die Gruppe, die für den relevanten Stichtag gilt, nicht zwingend die aus Ihrer Stellenausschreibung. Bei einer Höhergruppierung im Oktober prüfen Sie zusätzlich, ob eine Nachzahlung den Bemessungszeitraum betrifft.
- Juli, August und September einzeln erfassen. Tragen Sie für jeden Referenzmonat das tatsächlich gezahlte Entgelt ein. Das Dezembergehalt oder ein Jahresdurchschnitt ersetzt diese Monatswerte nicht.
- Durchschnitt kontrollieren. Der Rechner bildet aus den drei Monatsbeträgen den maßgeblichen Durchschnitt. Bei Teilzeit oder einer Entgeltänderung im Jahr können die Werte abweichen. Prüfen Sie deshalb jede Monatsangabe, statt nur die errechnete Summe zu übernehmen.
- Überstunden und Mehrarbeit herauslassen. Zusätzlich gezahlte Entgelte für Überstunden und Mehrarbeit zählen grundsätzlich nicht zur Bemessungsgrundlage. Tariflich relevante Bestandteile, etwa feste Monatsbeträge oder Zeitzuschläge, können dagegen dazugehören.
- Arbeitszeit und Kürzungsmonate getrennt betrachten. Eine Angabe wie „Teilzeit 75 %“ beschreibt den Arbeitszeitumfang, klärt aber nicht automatisch, ob Monate zu kürzen sind. Dafür kommt es darauf an, in welchen Kalendermonaten kein Anspruch auf Entgelt oder Entgeltfortzahlung bestand.
- Nachzahlungen gesondert erfassen. Nachgezahlte Beträge für Juli bis September können die Bemessung verändern und eine Neuberechnung nötig machen. Ein separates Feld hält nachvollziehbar fest, welcher Betrag zu welchem Zeitraum gehört.
- Bemessungssatz anwenden und Brutto prüfen. Erst nach den vorherigen Schritten ergibt sich die Brutto-Sonderzahlung. Das ist der Betrag vor Steuern und Sozialabgaben.
Die typischen Eingabefehler
Ein häufiger Fehler ist, das aktuelle Monatsgehalt statt des Durchschnitts aus den Referenzmonaten einzusetzen. Das Ergebnis kann trotzdem glaubwürdig aussehen. Vergleichen Sie daher die eingetragenen Monatswerte mit der Abrechnung, bevor Sie den angezeigten Betrag übernehmen.
Auch eine rückwirkende Höher- oder Herabgruppierung kann das Ergebnis verfälschen, wenn sie ohne Prüfung auf den gesamten Zeitraum übertragen wird. Bei Berechnungen für frühere Jahre müssen Kalenderjahr und Tarifgebiet ebenfalls stimmen, denn der passende Satz hängt vom jeweiligen Zeitraum und Bereich ab.
Für die anschließende Prüfung von Monatsentgelt, Abzügen und Sonderzahlung bietet der TVöD-Brutto-Netto-Rechner eine ergänzende Orientierung.
Prüfregel für die Zwischensumme: Die Brutto-Sonderzahlung muss zum verwendeten Referenzdurchschnitt und Bemessungssatz passen. Ist der Betrag nicht nachvollziehbar, prüfen Sie zuerst Tarifbereich, Stichtag und Monatswerte.
Berechnungslogik und Beispielrechnungen nach Entgeltgruppe
Bei der Berechnung zählt zuerst der Tarifbereich, dann der Stichtag: Für 2026 gibt es nicht in jedem Tarifbereich denselben Bemessungssatz. Die Grundrechnung ist einfach: Das durchschnittliche Monatsentgelt aus Juli, August und September wird mit dem passenden Satz multipliziert. Anschließend wird die Sonderzahlung für jeden Kalendermonat ohne Entgeltanspruch oder Entgeltfortzahlung um ein Zwölftel gekürzt. Steuern und Sozialabgaben werden danach berechnet.
Eine Beschäftigte in E13 verdient in den drei Referenzmonaten durchschnittlich 5.500 €. Beim Bund ergibt der Satz von 75 Prozent 4.125 € brutto. Bei einem kommunalen Arbeitgeber sind es mit 85 Prozent 4.675 € brutto. Die Differenz beträgt 550 €, obwohl Entgeltgruppe und Durchschnittsentgelt gleich sind.
Die Beispiele zeigen, wie sich unterschiedliche Entgeltgruppen und Tarifbereiche auf die Brutto-Sonderzahlung auswirken:
| Entgeltgruppe | Ø-Monatsentgelt | Bund 2026 | VKA 2026 |
|---|---|---|---|
| E5 | 2.800 € | 2.660 € | 2.380 € |
| E9a | 3.500 € | 3.150 € | 2.975 € |
| E11 | 4.200 € | 3.780 € | 3.570 € |
| E13 | 5.500 € | 4.125 € | 4.675 € |
| E15 | 6.800 € | 5.100 € | 5.780 € |
Alle Werte sind Bruttobeträge vor Steuern und Sozialabgaben. Teilzeit wirkt sich über das niedrigere Durchschnittsentgelt aus; Kürzungsmonate und Nachzahlungen können den Betrag ebenfalls verändern.
Was alte Abrechnungen anders machen
Die Jahressonderzahlung wird als Anteil des maßgeblichen durchschnittlichen Monatsentgelts berechnet. Die Bemessungssätze haben sich jedoch im Lauf der Jahre geändert. Die TVöD-Lesefassung mit den gruppenabhängigen Bemessungssätzen weist für das Tarifgebiet West bis einschließlich 2021 79,51 Prozent für E1 bis E8, 70,28 Prozent für E9a bis E12 und 51,78 Prozent für E13 bis E15 aus. Der Satz für E1 bis E8 stieg in den Folgejahren auf den in der Tabelle oben genannten Bundessatz von 90 Prozent bis 2025.
Auch die frühere Ost-West-Differenz wurde schrittweise abgebaut. Im Tarifgebiet Ost betrug der Bemessungssatz 2019 82 Prozent, 2020 88 Prozent, 2021 94 Prozent und ab 2022 100 Prozent des jeweiligen Westsatzes. Bei älteren Abrechnungen müssen deshalb sowohl Kalenderjahr als auch Tarifgebiet berücksichtigt werden.
Fünf Fehler, die das Ergebnis verfälschen
- Falscher Tarifbereich: Kommunale Sätze und Bundessätze können sich bei derselben Entgeltgruppe unterscheiden.
- Aktuelles statt durchschnittliches Entgelt: Für die Berechnung zählt das maßgebliche Durchschnittsentgelt, nicht automatisch der Monat der Auszahlung.
- Überstunden im Durchschnitt: Mehrarbeitsentgelte gehören nicht in die Bemessungsgrundlage.
- Kürzungen vergessen: Jeder Kalendermonat ohne Entgeltanspruch oder Entgeltfortzahlung führt zu einer Kürzung um ein Zwölftel.
- Zu früh gerundet: Zuerst den Bruttobetrag berechnen, dann Steuern und Sozialabgaben darauf anwenden.
Die Rechenlogik der Rechner bei Brutto-Netto-Check basiert auf den amtlichen Programmablaufplänen (PAP) des Bundesministeriums der Finanzen und den gültigen Beitragssätzen für 2026. So lassen sich Brutto-Sonderzahlung und Nettobetrag nachvollziehbar auseinanderhalten.
Sonderfälle bei Eintritt, Krankheit und Nachzahlung
Hier beginnt die Frage, an der die meisten Rechner scheitern: Welcher Bemessungszeitraum gilt eigentlich, wenn jemand im September angefangen hat, im Oktober krank war und im November eine Nachzahlung erhält? Die Regelung zur Jahressonderzahlung nach § 20 TVöD beantwortet das, viele Online-Rechner nicht.
| Fall | Bemessungszeitraum | Auswirkung auf die Zahlung |
|---|---|---|
| Durchgehend beschäftigt | Juli bis September | keine Kürzung, Anspruch am 1. Dezember |
| Eintritt vor Juli | Juli bis September | in der Regel volle Bemessung |
| Eintritt im September | Ersatzmonat, falls weniger als 30 Entgelttage | letzter voller Entgeltmonat davor ist maßgeblich |
| Eintritt nach 30. September | Einzelfall prüfen | Anspruch nur bei Bestand am 1. Dezember |
| Krankheit ohne Entgeltanspruch | Regelzeitraum | Kürzung um ein Zwölftel je Monat |
| Elternzeit | Regelzeitraum | Kürzung um ein Zwölftel je Monat |
| Nachzahlung für Juli bis September | Neuberechnung | Nachzahlung separat erfassen und neu rechnen |
Die 30-Tage-Regel im Detail
Viele Rechner setzen Juli bis September pauschal an. Nach § 20 TVöD gilt dieser Zeitraum jedoch nur im Regelfall. Besteht in diesen Monaten an weniger als 30 Kalendertagen Anspruch auf berücksichtigungsfähiges Entgelt, kann der letzte davorliegende volle Entgeltmonat als Ersatz-Bemessungszeitraum maßgeblich sein.
Zusätzlich wird die Zahlung für jeden Kalendermonat ohne Anspruch auf Entgelt oder Entgeltfortzahlung um ein Zwölftel gekürzt. Wer im September einsteigt und im Oktober unbezahlt freigestellt ist, sammelt also zwei Effekte gleichzeitig: einen verkürzten Bemessungszeitraum und zwei Kürzungsmonate.
Entscheidend ist die Unterscheidung zwischen Krankheit mit Entgeltfortzahlung und Krankheit ohne. Solange Entgeltfortzahlung läuft, entsteht kein Kürzungsmonat. Erst die längere Arbeitsunfähigkeit ohne Zahlung schlägt mit einem Zwölftel durch. Bei Elternzeit und unbezahlter Abwesenheit greift die Kürzung dagegen direkt.
Für die Praxis: Prüfen Sie nicht nur den Betrag, sondern auch den Zeitraum, aus dem er gebildet wurde. Zwei Beschäftigte mit identischem Monatsgehalt können unterschiedliche Sonderzahlungen erhalten, wenn einer von ihnen im Bemessungszeitraum weniger Entgelttage hatte.
Drei Vergleichsrechnungen bringen Klarheit, bevor Sie sich auf ein Ergebnis verlassen: einmal mit Eintritt vor Juli, einmal mit Eintritt im September, einmal mit Eintritt nach dem 30. September. Weichen die drei Ergebnisse voneinander ab, liegt der Unterschied im Zeitraum, nicht im Satz.
Was Sie dafür bereithalten sollten:
- Abwesenheiten notieren: Krankheitszeiten, Elternzeit, Sonderurlaub und unbezahlte Freistellung mit Datum.
- Entgeltfortzahlungsnachweise sammeln: Sie entscheiden, ob ein Monat als Kürzungsmonat zählt oder nicht.
- Nachzahlungen separat rechnen: Nicht in den Durchschnitt mischen, sondern als eigene Position führen.
- Beim Arbeitgeber nachfragen: Nach dem verwendeten Satz und dem konkreten Bemessungszeitraum, nicht nur nach dem Betrag.
Netto prüfen und Ergebnis absichern
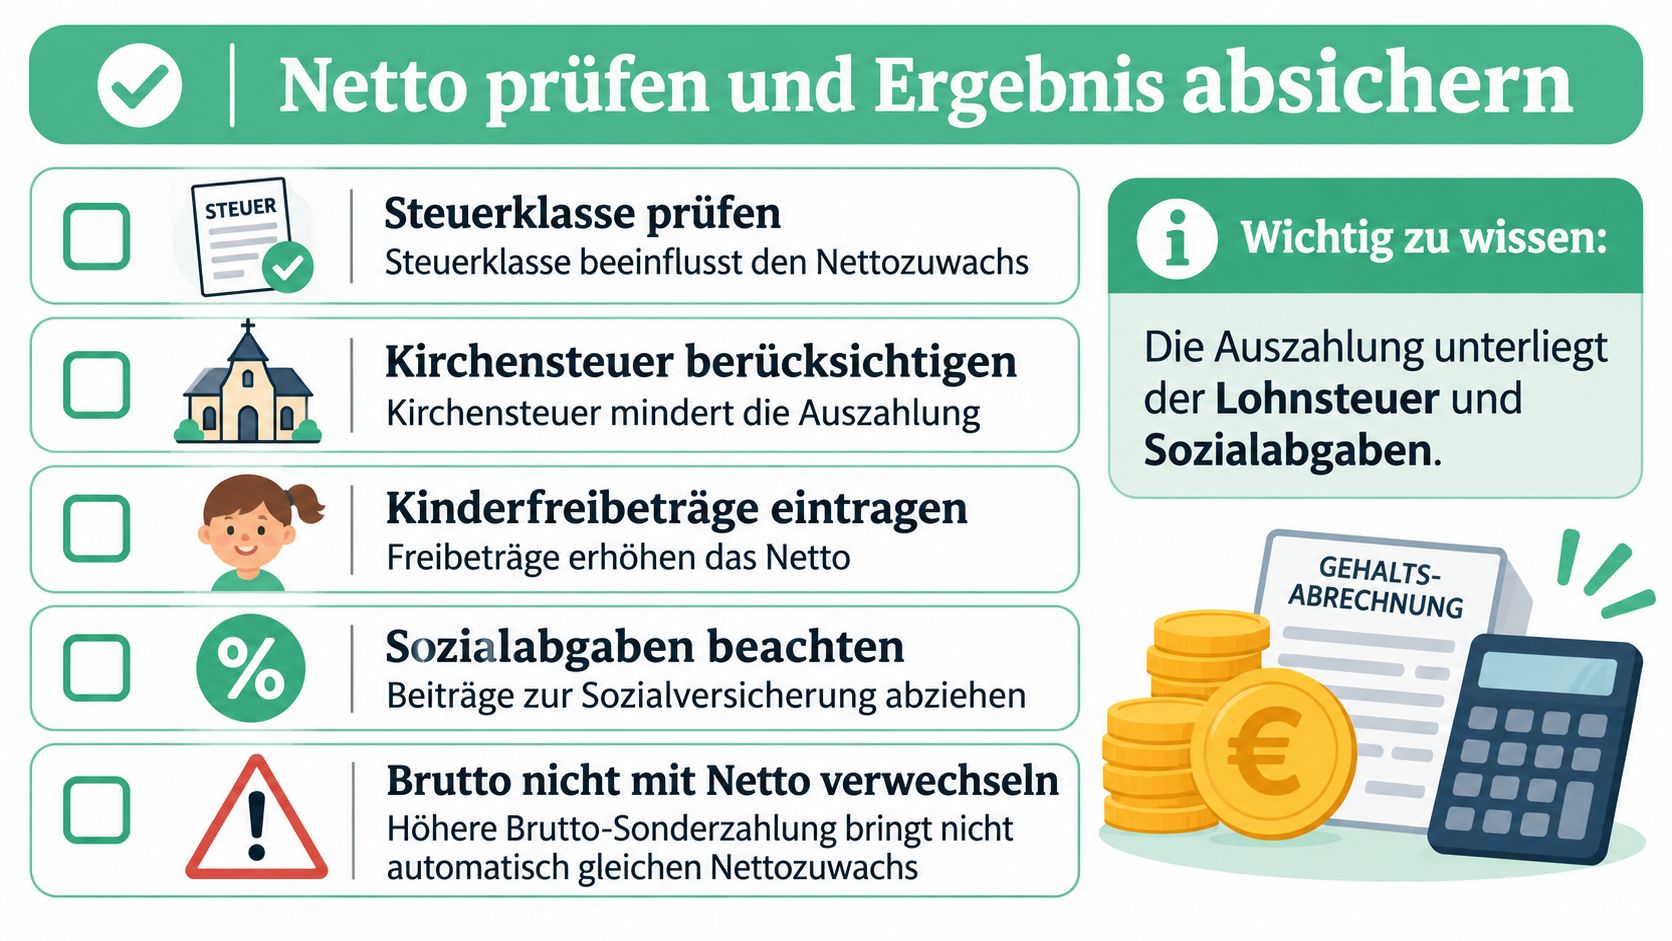
Eine höhere Brutto-Sonderzahlung bedeutet nicht automatisch denselben Nettozuwachs. Die Zahlung ist lohnsteuer- und sozialabgabenpflichtig, und der Auszahlungsbetrag hängt an Steuerklasse, Kirchensteuer, Kinderfreibeträgen und den Beitragsgrenzen.
Dazu kommt ein zweiter Punkt, der oft übersehen wird. Ältere Inhalte und Rechner arbeiten weiter mit Westsätzen aus der Zeit vor 2022. Für 2026 sieht die Tarifeinigung im Bundesbereich 95 Prozent für E1 bis E8, 90 Prozent für E9a bis E12 und 75 Prozent für E13 bis E15 vor; im kommunalen Bereich wird der Satz auf 85 Prozent vereinheitlicht, wie die VKA-Lesefassung des TVöD-B.pdf) zeigt.
Der Abgleich mit der eigenen Abrechnung
Daraus folgt ein Effekt, der selten klar erklärt wird: Zwei Beschäftigte mit gleicher Entgeltgruppe und gleichem Durchschnittsentgelt können je nach Arbeitgeberbereich unterschiedlich hohe Sonderzahlungen erhalten. Ein Rechner, der lediglich „TVöD“ abfragt, produziert deshalb ein falsches Ergebnis.
Gleichen Sie in drei Schritten ab. Erstens: Stimmt der verwendete Satz mit Ihrer Entgeltgruppe und Ihrem Arbeitgeberbereich überein? Zweitens: Wurde der Durchschnitt aus Juli, August und September gebildet, oder wurde ein einzelner Monat verwendet? Drittens: Sind Kürzungsmonate und Nachzahlungen erkennbar ausgewiesen? Weicht etwas ab, fragen Sie nach Satz und Bemessungszeitraum, nicht nach dem Endergebnis.
Danach folgt der Netto-Check. Steuerklasse und Bundesland wählen, die Brutto-Sonderzahlung eintragen und den Auszahlungsbetrag prüfen. Der Rechner für Weihnachtsgeld und Sonderzahlungen netto zeigt, wie viel von der Brutto-Zahlung nach Abzügen übrig bleibt.
Wer die Entgeltgruppe noch nicht sicher hat, kann sie mit dem TVöD-Rechner für die Entgeltgruppen E1 bis E15 gegenprüfen. Am Ende bleibt eine Handlung: Ergebnis ausdrucken und Satz, Kürzungsmonate, Nachzahlungen sowie die Brutto-Zwischensumme notieren. Diese vier Angaben reichen, um jede Abweichung auf der Abrechnung in einem Gespräch zu klären.
Die Sonderzahlung ist nur ein Teil des Novembergehalts, und der Netto-Effekt entscheidet darüber, was tatsächlich ankommt. Auf Brutto-Netto-Check finden Sie den TVöD-Rechner für die Entgeltgruppen E1 bis E15 und den Brutto-Netto-Rechner mit allen Steuerklassen, Sozialabgaben und Bundesländern für 2026, beide kostenlos nutzbar. Tragen Sie dort Entgeltgruppe, Arbeitgeberbereich und den Referenzdurchschnitt ein und vergleichen Sie das Ergebnis mit Ihrer Abrechnung, bevor Sie das Gespräch mit der Personalstelle suchen.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.