
Weihnachtsgeld netto Rechner: So viel bleibt 2026 übrig
5.955 Euro brutto Weihnachtsgeld erhielten Tarifbeschäftigte in der Branche Gewinnung von Erdöl und Erdgas 2024 durchschnittlich, wie das Statistische Bundesamt berichtet. Was davon auf dem Konto ankommt, lässt sich aus dem Bruttobetrag allein allerdings nicht erkennen. Entscheidend ist nicht das gewohnte Monatsnetto, sondern die Abrechnung im Zusammenhang mit dem gesamten Jahresverdienst.
Ein Weihnachtsgeld-Netto-Rechner muss deshalb mehr leisten als einen pauschalen Abzug. Er muss die zusätzliche Steuer und die zusätzlichen Sozialbeiträge erfassen. Genau das erklärt auch, warum zwei Kollegen mit demselben Bonus unterschiedlich viel ausgezahlt bekommen.
Inhaltsverzeichnis
- Netto-Weihnachtsgeld in drei Schritten schätzen
- Abgaben und Beitragsbemessungsgrenze richtig prüfen
- So berechnen Sie die Lohnsteuer auf den Bonus
- Steuerklasse, Kirche und Kinder verändern das Ergebnis
- Typische Rechenfehler und ihre Korrektur
- Netto-Rechner nutzen und Ergebnis gegenprüfen
Netto-Weihnachtsgeld in drei Schritten schätzen
Die wichtigste Ausgangsgröße ist Ihr persönlicher Bruttoanspruch, nicht der Branchendurchschnitt. Nach Angaben von Destatis zum tariflichen Weihnachtsgeld erhielten 2024 insgesamt 85,8 % der Tarifbeschäftigten Weihnachtsgeld; bei Tarifverträgen mit vorgesehener Zahlung betrug der durchschnittliche Bruttobetrag 2.987 Euro. Diese Angaben betreffen ausdrücklich Tarifbeschäftigte und sind kein allgemeiner Zahlungsanspruch für alle Arbeitnehmer.
Vom zugesagten Brutto zur Netto-Schätzung
Für eine brauchbare Orientierung gehen Sie in dieser Reihenfolge vor:
- Bruttobetrag festhalten. Übernehmen Sie die zugesagte Sonderzahlung aus der Arbeitgebermitteilung oder der maßgeblichen Vereinbarung. Prüfen Sie dabei, ob ein fester Betrag oder ein Anteil eines bestimmten Gehalts gemeint ist.
- Zusätzliche Sozialbeiträge ermitteln. Der Rechner braucht dafür Ihre Versicherungsmerkmale und das bereits beitragspflichtige Entgelt. Ein pauschaler Gesamtprozentsatz kann gerade bei höheren Gehältern zu einem falschen Ergebnis führen.
- Zusätzliche Steuerabzüge berechnen. Erst nach der Ermittlung von Lohnsteuer und möglichen weiteren Steuerabzügen ergibt sich die voraussichtliche Netto-Sonderzahlung. Ziehen Sie dabei ausschließlich die Abzüge ab, die zusätzlich durch das Weihnachtsgeld entstehen.
Die Grundrechnung lautet:
Netto-Weihnachtsgeld = Brutto-Sonderzahlung minus zusätzliche Steuerabzüge minus zusätzliche Arbeitnehmerbeiträge.
Das klingt einfach. Die Schwierigkeit steckt aber in den Wörtern zusätzlich und persönlich: Die gesamten Abzüge der Auszahlungsabrechnung dürfen Sie nicht noch einmal vom Bonus abziehen.
Diese Unterlagen brauchen Sie
Legen Sie die aktuelle Gehaltsabrechnung und die Mitteilung zur Sonderzahlung bereit. Erfassen Sie anschließend:
- Auszahlung und Verdienst: Auszahlungsmonat, laufendes Bruttogehalt, voraussichtliches Jahresbrutto und weitere Sonderzahlungen.
- Steuermerkmale: Steuerklasse, gegebenenfalls Faktor, Kinderfreibeträge und Kirchensteuerpflicht.
- Wohnort und Versicherung: Bundesland, Krankenversicherungsstatus, Krankenkasse und Zusatzbeitrag.
- Pflegeversicherung: Kinderzahl und die für die Beitragsberechnung erforderlichen persönlichen Angaben.
Achten Sie besonders darauf, ob das Eingabefeld Jahresbrutto mit oder ohne Weihnachtsgeld verlangt. Wer die Sonderzahlung bereits einrechnet und anschließend nochmals als Bonus einträgt, erhält eine Schätzung für einen zu hohen Verdienst.
Das Ergebnis ist eine Orientierung für Ihre Planung. Ob die tatsächliche Abrechnung damit übereinstimmt, hängt auch davon ab, ob sämtliche abrechnungsrelevanten Angaben vollständig erfasst wurden.
Abgaben und Beitragsbemessungsgrenze richtig prüfen
Abgaben auf das Weihnachtsgeld 2026
| Abgabe | Arbeitnehmeranteil 2026 | Hinweis |
|---|---|---|
| Lohnsteuer | Berechnung über den Jahresvergleich | Steuerklasse und Jahresarbeitslohn berücksichtigen |
| Solidaritätszuschlag | Nach den maßgeblichen Regeln zur Lohnsteuer berechnen | Fällt nicht bei allen Beschäftigten an |
| Kirchensteuer | Nach Kirchensteuermerkmal und Bundesland berechnen | Nur bei entsprechender Kirchensteuerpflicht |
| Krankenversicherung | Nach Versicherungsstatus und maßgeblichem Zusatzbeitrag | Beitragsbemessungsgrenze beachten |
| Pflegeversicherung | Nach persönlichen Beitragsmerkmalen | Kinderangaben und Beitragsbemessungsgrenze beachten |
| Rentenversicherung | Nach dem geltenden Arbeitnehmerbeitrag | Nur auf den beitragspflichtigen Teil |
| Arbeitslosenversicherung | Nach dem geltenden Arbeitnehmerbeitrag | Nur auf den beitragspflichtigen Teil |
Jede Tabellenzeile ist ein eigener Bestandteil der Rechnung. Das Statistische Bundesamt zur Zusammensetzung des Einkommens zählt Weihnachtsgeld zum Bruttoeinkommen aus unselbstständiger Erwerbstätigkeit und nennt als Abzüge unter anderem Steuern sowie Pflichtbeiträge zur Renten-, Arbeitslosen-, Kranken- und Pflegeversicherung. Ein einziger pauschaler Nettofaktor bildet diese unterschiedlichen Abzüge nicht zuverlässig ab.
Nicht der gesamte Bonus muss beitragspflichtig sein
Die Beitragsbemessungsgrenze begrenzt das Entgelt, auf das Beiträge erhoben werden. Für die Sonderzahlung ist deshalb zu prüfen, welcher beitragspflichtige Spielraum im maßgeblichen Abrechnungszeitraum noch besteht.
Dabei reicht es nicht, nur das Monatsgehalt anzusehen. Bei einer Einmalzahlung kommt es auf die einschlägige anteilige Jahresbetrachtung und das bereits berücksichtigte Arbeitsentgelt an. Die praktische Bedeutung erläutert unser Ratgeber zur Beitragsbemessungsgrenze.
Drei Fälle helfen bei der Einordnung:
- Ausreichend freier Spielraum: Der Bonus wird im jeweiligen Versicherungszweig vollständig für die Beitragsberechnung berücksichtigt.
- Nur noch ein Restbetrag frei: Beiträge fallen lediglich auf den Teil der Sonderzahlung an, der noch innerhalb der maßgeblichen Grenze liegt.
- Grenze bereits ausgeschöpft: In diesem Versicherungszweig entstehen durch die Sonderzahlung keine zusätzlichen Beiträge.
Entscheidend ist die getrennte Prüfung der Versicherungszweige. Aus einer ausgeschöpften Grenze in einer Versicherung dürfen Sie nicht automatisch auf die Behandlung sämtlicher anderer Beiträge schließen.
Warum eine pauschale Musterrechnung nicht genügt
Nehmen wir zwei Beschäftigte mit identischem Weihnachtsgeld. Bei einer Person ist der gesamte Bonus beitragspflichtig, bei der anderen bleibt wegen ausgeschöpfter Bemessungsgrenzen ein Teil ohne zusätzliche Sozialbeiträge. Schon dadurch unterscheiden sich die Auszahlungen, selbst wenn die steuerlichen Merkmale übereinstimmen.
Auch ein angenommener Krankenversicherungsbeitrag darf nicht ungeprüft auf jede Person übertragen werden. Gesetzliche und private Versicherung sowie unterschiedliche Zusatzbeiträge erfordern passende Eingaben.
Für die Prüfung der Abrechnung: Lassen Sie Brutto-Sonderzahlung, zusätzliche Lohnsteuer, weitere Steuerabzüge, zusätzliche Sozialbeiträge und Netto-Sonderzahlung getrennt anzeigen.
Unsere Rechenlogik basiert auf den amtlichen Programmablaufplänen des Bundesministeriums der Finanzen und den gültigen Beitragssätzen für 2026. Eine nachvollziehbare Ausgabe ist trotzdem wichtiger als eine scheinbar genaue Endsumme ohne Aufschlüsselung: Nur mit Einzelposten lässt sich feststellen, an welcher Stelle eine Abweichung entsteht.
So berechnen Sie die Lohnsteuer auf den Bonus
Weihnachtsgeld wird lohnsteuerlich als sonstiger Bezug behandelt, nicht wie laufender Monatslohn. Deshalb wäre es falsch, die Sonderzahlung einfach als dauerhaft erhöhtes Monatsgehalt abzurechnen. Für den Steuerabzug wird vielmehr die zusätzliche Belastung im Jahreszusammenhang ermittelt.
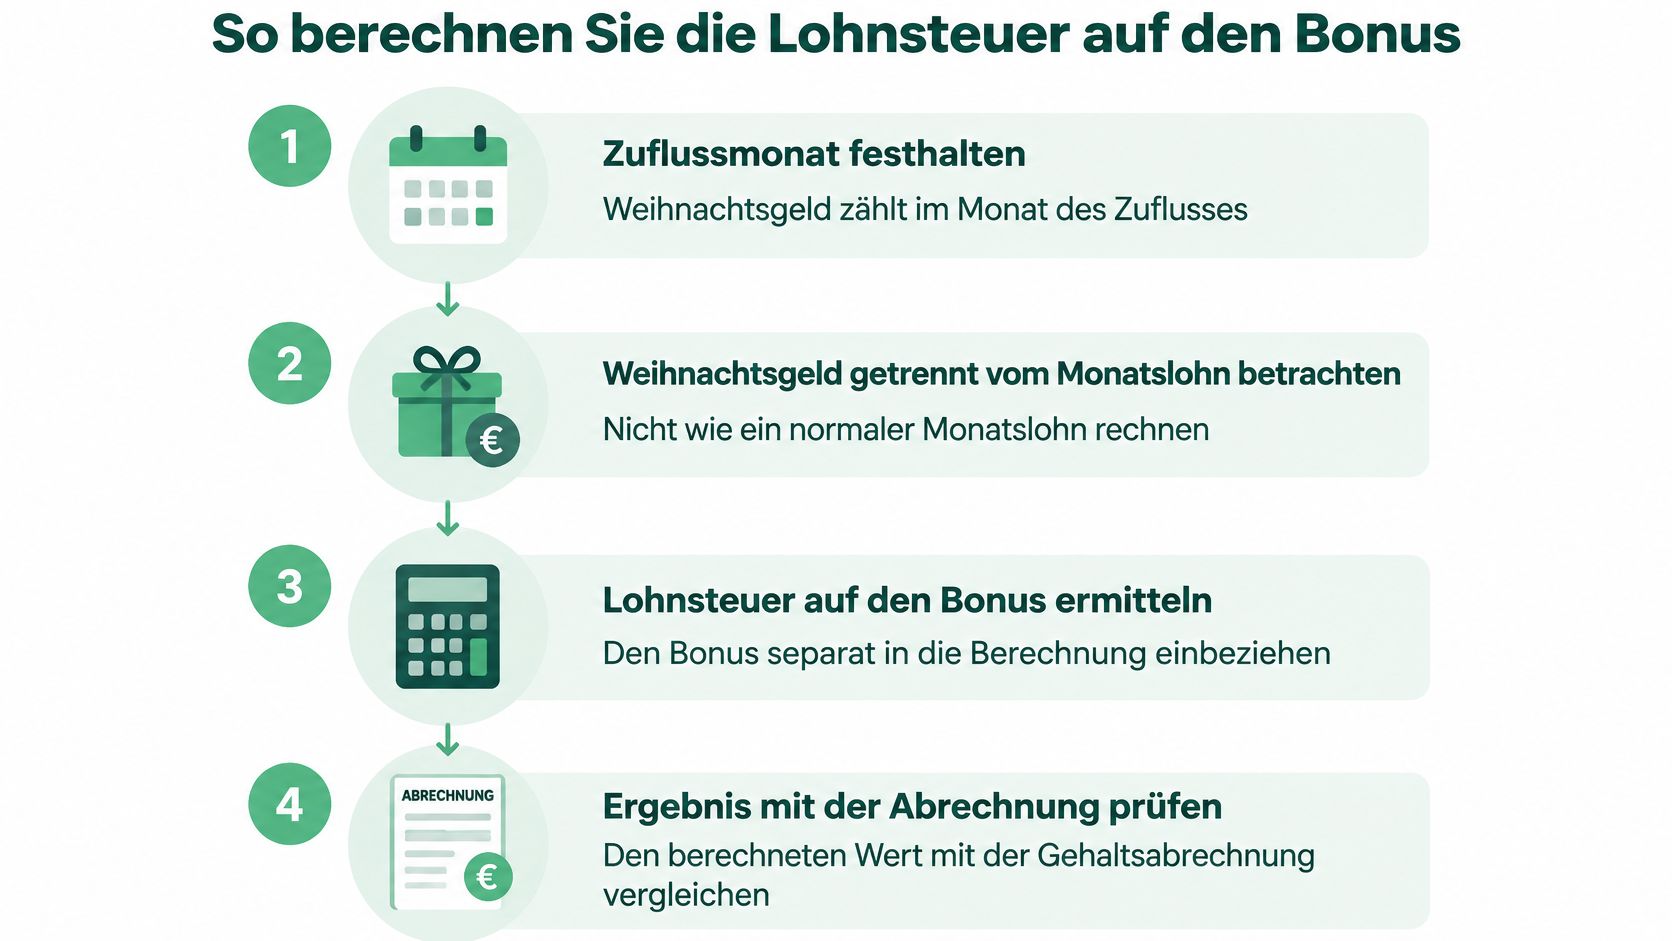
Die Infografik fasst den Ablauf vom Zahlungseingang bis zum Abrechnungsabgleich zusammen.
Der Jahresvergleich in der Praxis
- Zuflussmonat festhalten. Maßgeblich sind die elektronischen Lohnsteuerabzugsmerkmale am Ende dieses Monats. Eine vertragliche Bezeichnung als Weihnachtsgeld ersetzt diese zeitliche Zuordnung nicht.
- Voraussichtlichen Jahresarbeitslohn zusammenstellen. Dazu gehören der bereits gezahlte laufende Arbeitslohn, relevante sonstige Bezüge und der erwartete Arbeitslohn bis Jahresende. Fehlende Boni oder eine nicht berücksichtigte Gehaltsänderung können die Schätzung verfälschen.
- Jahreslohnsteuer ohne das neue Weihnachtsgeld ermitteln. Diese Vergleichsrechnung zeigt, welcher Steuerabzug ohne die zusätzliche Zahlung zugrunde zu legen wäre. Die persönlichen Merkmale müssen dabei korrekt hinterlegt sein.
- Jahreslohnsteuer einschließlich Weihnachtsgeld berechnen. Nun wird die Sonderzahlung in den maßgeblichen Jahresarbeitslohn aufgenommen. Alle übrigen Annahmen bleiben für einen sauberen Vergleich unverändert.
- Die Differenz bestimmen. Aus dem Unterschied ergibt sich die einzubehaltende Lohnsteuer auf die Sonderzahlung. Zusätzlich sind die einschlägigen Regeln für Solidaritätszuschlag und Kirchensteuer zu berücksichtigen.
Das amtliche Lohnsteuer-Handbuch des Bundesfinanzministeriums veranschaulicht den Jahresvergleich mit 40.000 Euro Jahresarbeitslohn und 3.000 Euro Weihnachtsgeld. Entscheidend ist die Differenz der Steuerberechnungen, nicht das Verhältnis zwischen dem bisherigen Monatsbrutto und Monatsnetto.
Kein eigener Weihnachtsgeld-Steuersatz
Innerhalb des progressiven Tarifbereichs kann zusätzliches Einkommen stärker belastet werden als das bisherige Einkommen im Durchschnitt. Das bedeutet aber nicht, dass Ihr gesamter Verdienst rückwirkend zu einem besonderen Bonussteuersatz besteuert wird.
Ein fester Netto-Prozentsatz scheitert außerdem an unterschiedlichen Abzugsmerkmalen, etwa beim Faktorverfahren oder bei den Steuerklassen III und V. Wer die laufende Belastung besser einordnen möchte, findet die Grundlagen im Ratgeber Wie hoch ist die Lohnsteuer?.
Das ergänzende Video bietet eine weitere Erklärung zur Berechnung.
Steuerklasse, Kirche und Kinder verändern das Ergebnis
Warum erhalten zwei Kollegen mit gleichem Weihnachtsgeld unterschiedliche Nettobeträge? Weil der Arbeitgeber nicht nur den Bonusbetrag abrechnet, sondern auch den jeweiligen Jahresverdienst und die persönlichen Abzugsmerkmale berücksichtigt.
Steuerklassen und ihre Wirkung auf das Weihnachtsgeld
| Steuerklasse | Wirkung auf das Weihnachtsgeld | Typischer Fall |
|---|---|---|
| Steuerklasse I | Jahresvergleich ohne Faktorverfahren | Ledige Beschäftigte |
| Steuerklasse II | Entlastung für Alleinerziehende wird berücksichtigt | Berechtigte Alleinerziehende |
| Steuerklasse III | Abzug nach den Merkmalen dieser Steuerklasse | Verheiratete bei entsprechender Kombination |
| Steuerklasse IV | Jahresvergleich, gegebenenfalls mit Faktor | Verheiratete |
| Steuerklasse V | Abzug nach der gewählten Kombination | Ehepartner mit zugeordneter Steuerklasse V |
| Steuerklasse VI | Abrechnung ohne die Entlastungen des ersten Dienstverhältnisses | Weiteres Arbeitsverhältnis |
Die Tabelle hilft bei der Zuordnung, ersetzt aber keine persönliche Berechnung. Welche Kombination zu Ihrer Situation gehört, erläutert der Ratgeber Steuerklassen verständlich erklärt.
Zwei Kollegen im Vergleich
Ein lediger Beschäftigter ohne Kinder wird mit seinen eigenen Steuer- und Versicherungsmerkmalen abgerechnet. Eine verheiratete Kollegin mit Faktorverfahren erhält denselben Bruttobonus, ihr hinterlegter Faktor verändert jedoch den Lohnsteuerabzug. Ohne Jahresbrutto und weitere Angaben lässt sich daraus keine seriöse Netto-Rangfolge ableiten.
Kirchensteuerpflicht und Bundesland können einen weiteren Unterschied verursachen. Kinderfreibeträge sind ebenfalls nicht mit einem pauschalen Bonusrabatt gleichzusetzen; Kinderangaben können bei Steuerzuschlägen und in der Pflegeversicherung auf unterschiedliche Weise relevant sein.
Auch die Sozialversicherung verdient einen eigenen Vergleich: Der BMF-Monatsbericht zum Jahr 2026 nennt für die allgemeine Rentenversicherung 18,6 % Gesamtbeitrag, grundsätzlich entsprechend 9,3 % Arbeitnehmeranteil bei hälftiger Finanzierung und vor Anwendung von Sonderregeln und Beitragsbemessungsgrenze.
Ein Steuerklassenwechsel verändert zunächst den laufenden Steuerabzug. Er ist nicht automatisch eine Senkung der endgültigen gemeinsamen Jahressteuer.
Ehepaare sollten deshalb beide Einkommen gemeinsam betrachten. Die höhere Auszahlung auf einer einzelnen Abrechnung reicht als Entscheidungsgrundlage nicht aus.
Typische Rechenfehler und ihre Korrektur
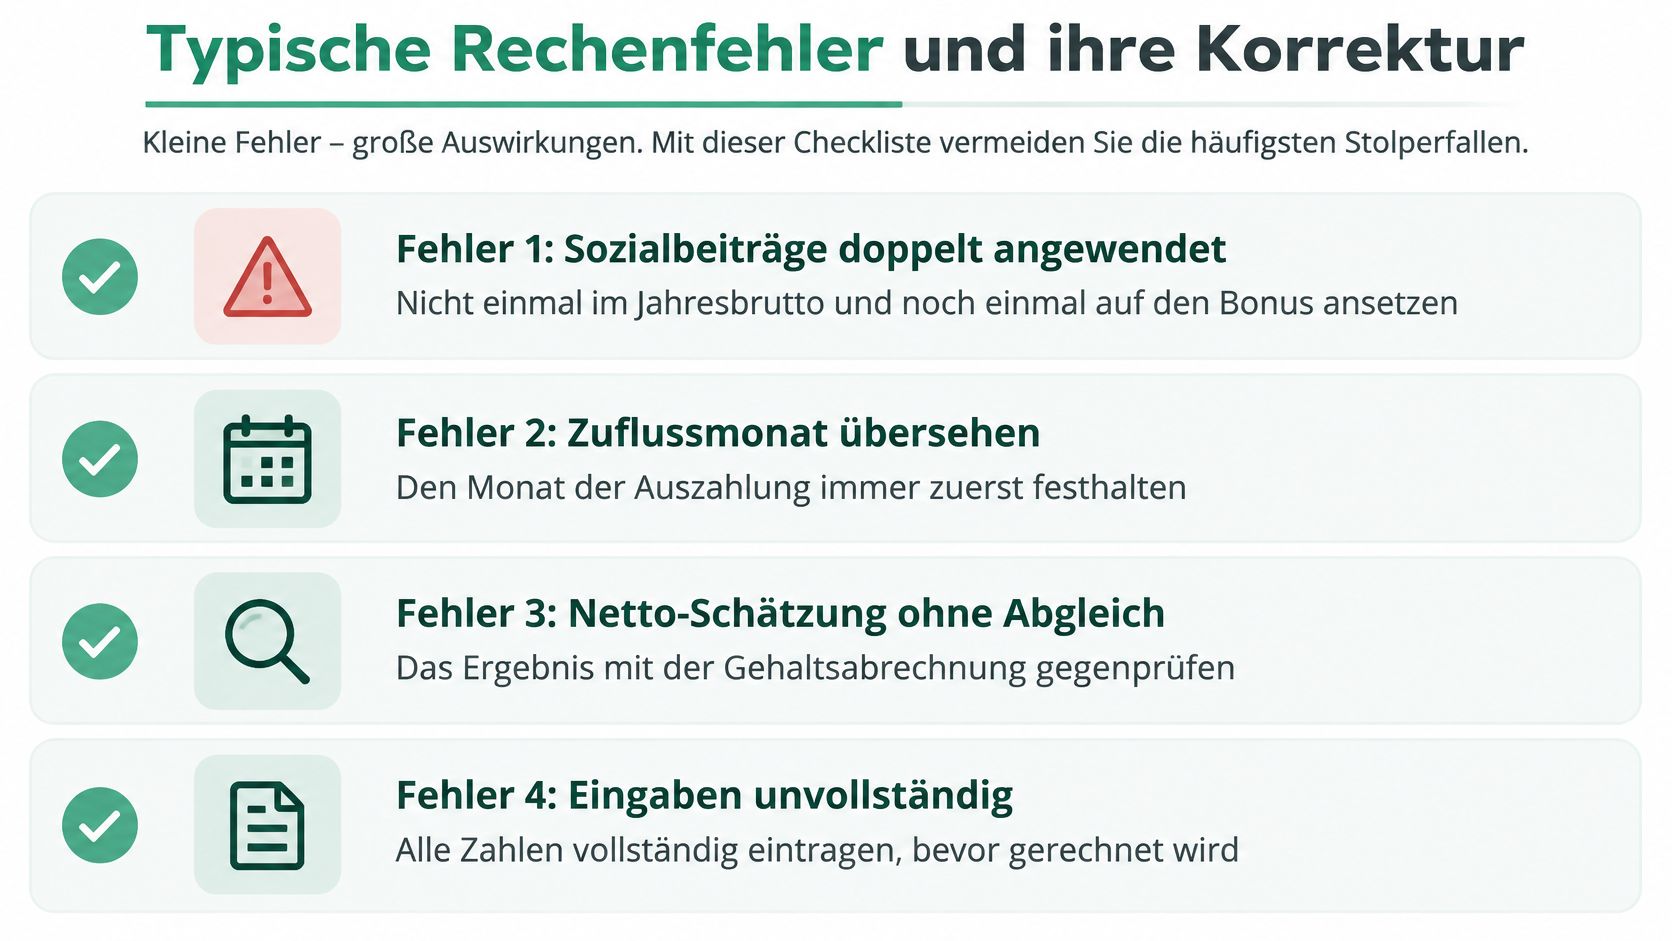
Eine ungewöhnlich niedrige Netto-Sonderzahlung ist nicht automatisch falsch. Ebenso wenig beweist ein plausibel wirkender Rechnerwert, dass alle Eingaben stimmen. Prüfen Sie die Berechnung anhand der Einzelposten statt nur anhand der Endsumme.
Die folgende Checkliste zeigt zentrale Stolperstellen beim Abgleich.
Eingaben und Abzüge systematisch kontrollieren
- Sozialbeiträge doppelt abgezogen: Kontrollieren Sie, ob der Rechner bereits ein Nettoergebnis ausgibt. Von diesem Ergebnis dürfen Sie nicht nochmals selbst geschätzte Beiträge abziehen.
- Bemessungsgrenzen ignoriert: Vergleichen Sie die angesetzten beitragspflichtigen Beträge mit den Entgeltangaben Ihrer Abrechnung. Eine pauschale Belastung des gesamten Bonus kann zu hoch ausfallen.
- Falsches Bundesland verwendet: Prüfen Sie das für die Abrechnung maßgebliche Bundesland und Ihr Kirchensteuermerkmal. Übernehmen Sie nicht einfach die Einstellungen eines Kollegen.
- Anspruchsmonat mit Auszahlungsmonat verwechselt: Tragen Sie den tatsächlichen Zufluss ein. Der Zeitraum, für den der Arbeitgeber die Leistung gewährt, ist nicht automatisch der steuerlich maßgebliche Monat.
- Pauschalen Nettofaktor benutzt: Ersetzen Sie eine überschlägige Prozentrechnung durch eine Berechnung mit vollständigen Jahres- und Personendaten.
- Veraltete Merkmale hinterlegt: Gleichen Sie Steuerklasse, Faktor und Kinderfreibeträge mit den aktuell verwendeten Abzugsmerkmalen ab.
Den richtigen Vergleich wählen
Legen Sie die Abrechnung des Vormonats neben die Abrechnung mit Weihnachtsgeld. Markieren Sie zunächst andere Veränderungen, etwa eine Gehaltserhöhung, nachgezahlte Überstunden oder eine Korrektur. Sonst schreiben Sie dem Weihnachtsgeld einen Nettoeffekt zu, der teilweise andere Ursachen hat.
Für einen Vorjahresvergleich brauchen Sie ebenfalls vergleichbare Bedingungen. Ein anderer Jahresverdienst, eine geänderte Versicherung oder zusätzliche Sonderzahlungen können einen veränderten Auszahlungsbetrag erklären.
Monatsnetto und Bonusnetto sind verschiedene Vergleichsgrößen. Destatis grenzt Sonderzahlungen gerade dadurch ab, dass sie nicht regelmäßig monatlich gezahlt werden. Eine hohe Abrechnung im Auszahlungsmonat bedeutet deshalb nicht, dass Ihr laufendes Monatsgehalt künftig entsprechend hoch besteuert wird.
Bei einer unerwarteten Steuernachzahlung sollten Sie nicht allein die Weihnachtsgeldabrechnung betrachten, sondern auch die Jahresunterlagen. Kleinere Abweichungen zwischen Schätzung und Abrechnung können dagegen aus einem anders hinterlegten Zusatzbeitrag, Kirchensteuermerkmal oder einer Rundung entstehen. Prüfen Sie zuerst diese Eingaben, bevor Sie einen grundsätzlichen Rechenfehler vermuten.
Netto-Rechner nutzen und Ergebnis gegenprüfen
Ist die Schätzung belastbar genug, um das Weihnachtsgeld zu verplanen? Dafür müssen nicht nur die Endbeträge ähnlich aussehen. Sie sollten auch nachvollziehen können, welche zusätzlichen Abzüge der Rechner angesetzt hat und ob diese zu Ihrer persönlichen Situation passen.
Für den Abgleich brauchen Sie Ihre Verdienstunterlagen und die Angaben zur geplanten Sonderzahlung.
Vom Schätzwert zur nachvollziehbaren Planung
Gehen Sie vor einer verbindlichen Ausgabe in dieser Reihenfolge vor:
- Datensatz vervollständigen. Erfassen Sie Auszahlungsmonat, Jahresverdienst, Sonderzahlung und persönliche Steuer- und Versicherungsmerkmale. Achten Sie auf die Beschriftung der Eingabefelder.
- Abrechnung abgleichen. Vergleichen Sie nach der Auszahlung die zusätzlichen Abzüge und nicht lediglich das gesamte ausgezahlte Monatsnetto.
- Unterschiede gezielt klären. Prüfen Sie zuerst abweichende Eingaben. Bleibt eine wesentliche Differenz ungeklärt, lassen Sie sich vom Lohnbüro die angesetzte Jahreslohnsumme und die beitragspflichtigen Teile der Einmalzahlung erläutern.
Unser Brutto-Netto-Rechner 2026 berücksichtigt alle Steuerklassen, Sozialabgaben und Bundesländer; die Rechner auf unserer Website sind kostenlos nutzbar. Für eine persönliche Berechnung bleiben vollständige Eingaben unverzichtbar.
Prüfen Sie den erwarteten Nettoeffekt möglichst schon vor einer Gehaltsverhandlung oder der Planung größerer Ausgaben. Wird statt Weihnachtsgeld eine dauerhafte Gehaltserhöhung angeboten, vergleichen Sie die jeweiligen Jahresbeträge und die Zahlungsstruktur, nicht nur einen einzelnen Auszahlungsmonat.
Bei ungeklärten Abweichungen helfen die Lohnsteuerbescheinigung und die zugehörigen Abrechnungen, den Jahresverlauf nachzuvollziehen. Die Schätzung ersetzt keine Entgeltabrechnung, sondern macht deren Ergebnis überprüfbar. Die endgültige Jahressteuer steht erst mit der Einkommensteuerveranlagung fest.
Bei Brutto-Netto-Check können Sie Ihren persönlichen Nettoeffekt mit kostenlosen Rechnern für Gehalt, Steuern und Sozialabgaben prüfen. Halten Sie Ihre aktuelle Gehaltsabrechnung und den zugesagten Bruttobetrag bereit, berechnen Sie die Sonderzahlung mit Ihren eigenen Merkmalen und gleichen Sie das Ergebnis anschließend mit der tatsächlichen Abrechnung ab.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.