
Wie hoch ist die Lohnsteuer: Steuerklassen einfach erklärt
Eine pauschale Lohnsteuer gibt es nicht. Sie hängt vom Bruttogehalt, der Steuerklasse und weiteren persönlichen Faktoren ab. Bereits ab etwa 1.425 Euro brutto im Monat kann in Steuerklasse I Lohnsteuer anfallen, der genaue Abzug ergibt sich aber erst aus Ihrer individuellen Situation.
Wenn Sie gerade Ihre Gehaltsabrechnung geöffnet haben, wirkt die Rechnung zunächst wenig durchschaubar. Vom Bruttogehalt werden Lohnsteuer, Solidaritätszuschlag, möglicherweise Kirchensteuer und Sozialabgaben abgezogen. Übrig bleibt der Betrag, der tatsächlich auf Ihrem Konto landet. Die entscheidende Frage lautet deshalb nicht nur „Wie hoch ist die Lohnsteuer?“, sondern auch: Welche Angaben wurden bei meiner persönlichen Berechnung berücksichtigt?
Inhaltsverzeichnis
- Warum die Lohnsteuer nicht einfach ein Prozentsatz ist
- So funktioniert der progressive Steuerkurs
- Steuerklassen und ihr Einfluss auf den Abzug
- Freibeträge, die Ihre Steuerlast senken
- Rechenbeispiele für verschiedene Szenarien
- Der schnellste Weg zur genauen Berechnung
Warum die Lohnsteuer nicht einfach ein Prozentsatz ist
Auf einer Abrechnung sieht der Steuerabzug wie ein einzelner Abzugsposten aus. Tatsächlich steckt dahinter aber kein fester Prozentsatz, der für alle Beschäftigten gleich wäre. Die Lohnsteuer wird aus dem Einkommensteuertarif abgeleitet und monatlich als Vorauszahlung auf die spätere Einkommensteuer einbehalten.
Das lässt sich mit einer Abschlagszahlung vergleichen. Ihr Arbeitgeber führt während des Jahres einen voraussichtlichen Betrag an das Finanzamt ab. Erst eine Einkommensteuerveranlagung kann zeigen, ob die Vorauszahlungen genau passten oder ob Sie Geld nachzahlen beziehungsweise zurückerhalten.
Welche Angaben den Monatsabzug verändern
Der Bruttolohn bildet die Grundlage, aber die Lohnabrechnung berücksichtigt weitere Merkmale. Dazu gehören unter anderem die Steuerklasse, der Familienstand, Kinderfreibeträge, die Kirchensteuerpflicht und das jeweilige Bundesland. Auch Sozialversicherungsbeiträge beeinflussen den Abstand zwischen Brutto und Netto, gehören aber nicht zur Lohnsteuer selbst.
Deshalb können zwei Menschen mit einem ähnlichen Bruttogehalt unterschiedliche Abzüge sehen. Ein Vergleich allein anhand des Gehaltsbetrags führt schnell zu falschen Erwartungen. Für eine erste Orientierung können Sie sich ansehen, wie sich die Abzüge in Steuerklasse I prozentual einordnen.
Die Lohnsteuer ist außerdem eine wichtige Einnahmequelle des Staates. 2025 erzielte Deutschland daraus rund 262,7 Milliarden Euro, das waren laut Bundesfinanzministerium 5,5 Prozent mehr als im Vorjahr. Das zeigt die doppelte Bedeutung der Lohnsteuer: Für Beschäftigte ist sie ein Abzug vom Gehalt, für den Staat ein zentraler Finanzierungsbaustein.
Praktische Regel: Fragen Sie bei einer Abrechnung nicht zuerst nach einem allgemeinen Prozentsatz. Prüfen Sie zunächst Bruttogehalt, Steuerklasse, Kindermerkmale, Kirchensteuer und Bundesland.
So funktioniert der progressive Steuerkurs
Der deutsche Einkommensteuertarif arbeitet progressiv. Das heißt, der Steuersatz steigt mit dem zu versteuernden Einkommen. Dabei wird nicht plötzlich das gesamte Einkommen mit dem höchsten Satz belastet, sobald eine bestimmte Grenze überschritten wird. Der höhere Grenzsteuersatz gilt nur für den jeweils darüberliegenden Teil.
Die Tariflogik in einfachen Schritten
Zuerst wird der steuerfreie Grundbereich berücksichtigt. Für 2026 beträgt der Grundfreibetrag 12.348 Euro. Bis zu dieser Grenze fällt im Grundtarif keine Einkommensteuer an. Erst darüber beginnt die tarifliche Belastung.
Der Eingangssteuersatz liegt bei 14 Prozent. Mit wachsendem zu versteuerndem Einkommen steigt die Belastung stufenweise an. Der Spitzensteuersatz beträgt 42 Prozent, für sehr hohe Einkommen gilt außerdem ein Steuersatz von 45 Prozent ab 277.826 Euro zu versteuerndem Einkommen. Die Erläuterungen zum Einkommensteuertarif des Landes Nordrhein-Westfalen ordnen diese Tarifstruktur für 2026 ein.
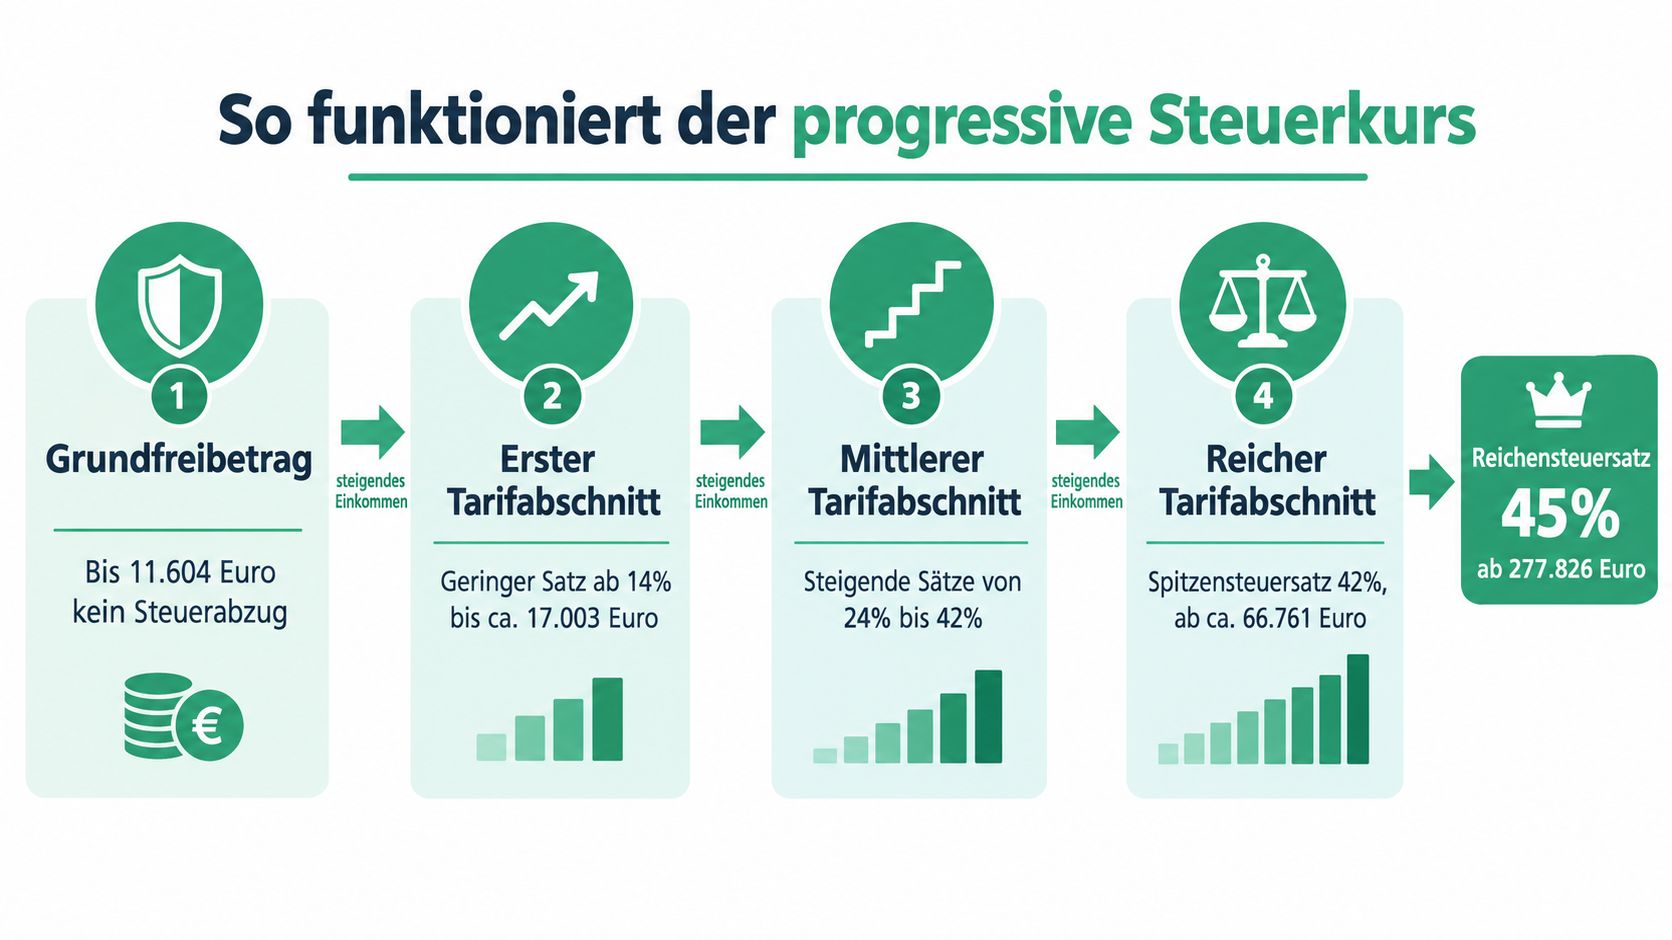
Diese Zahlen beschreiben Grenzsteuersätze, nicht automatisch den durchschnittlichen Anteil, der von Ihrem gesamten Einkommen abgeht. Wer in eine höhere Tarifzone gelangt, zahlt also nicht rückwirkend auf jeden Euro den höchsten Satz. Genau hier entsteht ein häufiges Missverständnis bei der Frage, wie hoch die Lohnsteuer ausfällt.
Warum Brutto und zu versteuerndes Einkommen nicht dasselbe sind
Das Bruttogehalt ist der Betrag aus dem Arbeitsvertrag. Der Einkommensteuertarif bezieht sich dagegen auf das zu versteuernde Einkommen. Dazwischen liegen unter anderem gesetzlich berücksichtigte Aufwendungen, Freibeträge und Vorsorgepositionen.
Bei der monatlichen Lohnabrechnung wird dieser Mechanismus vereinfacht und standardisiert angewendet. Der Arbeitgeber kennt nicht jede Ausgabe, die Sie später in einer Steuererklärung geltend machen könnten. Deshalb kann der laufende Abzug von der endgültigen Steuer abweichen.
Wer eine Tarifgrenze überschreitet, zahlt nicht automatisch auf das komplette Einkommen den höheren Satz. Entscheidend ist immer, welcher Einkommensteil in welche Tarifzone fällt.
Steuerklassen und ihr Einfluss auf den Abzug
Die Steuerklasse ist der sichtbarste Hebel bei der monatlichen Lohnabrechnung. Sie legt nicht die endgültige Jahressteuer fest, beeinflusst aber, wie viel der Arbeitgeber laufend einbehält. Deutschland verwendet die Steuerklassen I bis VI. Sie bilden unterschiedliche persönliche und berufliche Konstellationen ab.
Steuerklassen im Überblick
| Steuerklasse | Typische Voraussetzung | Monatlicher Effekt |
|---|---|---|
| I | Alleinstehende oder dauerhaft getrennt lebende Beschäftigte | Regulärer Abzug nach dem Grundtarif |
| II | Alleinerziehende Beschäftigte | Berücksichtigt besondere Entlastungsmerkmale |
| III | Verheiratete oder verpartnerte Beschäftigte in einer entsprechenden Kombination | Meist niedrigerer laufender Abzug |
| IV | Verheiratete oder verpartnerte Beschäftigte mit vergleichbarer Verdienstsituation | Gleichmäßigerer Abzug zwischen beiden Personen |
| V | Verheiratete oder verpartnerte Beschäftigte als Gegenstück zu Steuerklasse III | Meist höherer laufender Abzug |
| VI | Beschäftigte mit weiteren Arbeitsverhältnissen | Besonders angepasster Abzug für weitere Beschäftigung |
Die Zuordnung allein entscheidet aber nicht darüber, wie viel Einkommensteuer am Jahresende tatsächlich geschuldet ist. Steuerklassen sind ein Vorauszahlungsinstrument. Bei Ehepaaren oder eingetragenen Lebenspartnerschaften kann die Kombination III und V das monatliche Netto deutlich unterschiedlich verteilen. Die Person in Steuerklasse III erhält häufig mehr laufendes Netto, während der Abzug in Steuerklasse V höher ausfällt.
Monatlicher Vorteil ist nicht automatisch Jahresvorteil
Bei der späteren Veranlagung wird die gemeinsame steuerliche Situation betrachtet. Das Splittingverfahren teilt das gemeinsame zu versteuernde Einkommen rechnerisch, wendet den Grundtarif an und verdoppelt das Ergebnis anschließend. Bei deutlich unterschiedlichen Einkommen kann daraus eine niedrigere gemeinsame Steuer entstehen, unabhängig davon, wie die monatlichen Abzüge verteilt waren.
Das erklärt, warum ein höheres Monatsnetto nicht zwingend eine endgültige Steuerersparnis bedeutet. Es kann lediglich bedeuten, dass ein größerer Teil der voraussichtlichen Steuer früher oder später einbehalten wird. Eine verständliche Ergänzung zur Auswahl ist der Überblick zu den Abzügen in Steuerklasse IV.
Für die Haushaltsplanung: Steuerklassen verändern vor allem den monatlichen Zahlungsfluss. Die endgültige Steuerlast ergibt sich erst aus der gesamten steuerlichen Situation.
Freibeträge, die Ihre Steuerlast senken
Freibeträge wirken wie ein Schutzbereich innerhalb der Steuerberechnung. Sie sorgen dafür, dass bestimmte Einkommensbestandteile oder notwendige Aufwendungen nicht in voller Höhe in die Bemessung einfließen. Deshalb reicht es nicht, nur Bruttogehalt und Steuerklasse zu vergleichen.
Der wichtigste allgemeine Wert ist der Grundfreibetrag. Für 2026 liegt er bei 12.348 Euro und bleibt im Grundtarif steuerfrei. Der Betrag wurde gegenüber dem Vorjahr um 252 Euro angehoben. Das Bundesfinanzministerium begründet diese Anpassung mit der steuerlichen Freistellung des Existenzminimums und der Entlastung von der sogenannten kalten Progression. Die amtlichen Angaben finden Sie in den Destatis-Eckzahlen zur Lohnsteuer und Einkommensteuer.
Welche Unterschiede im Alltag entstehen
Der Grundfreibetrag wird nicht als zusätzliche Auszahlung auf der Gehaltsabrechnung sichtbar. Er ist bereits in den Tarif und den monatlichen Lohnsteuerabzug eingebaut. Weitere steuerliche Merkmale können die Belastung ebenfalls verändern, zum Beispiel Kinderfreibeträge, Kirchensteuermerkmale und berücksichtigte Vorsorgeaufwendungen.
Auch berufliche Kosten können für die endgültige Steuerberechnung relevant sein. Dazu zählen etwa Ausgaben für Arbeitsmittel, berufliche Fortbildungen oder den Arbeitsweg. Ob und in welchem Umfang sie sich auswirken, hängt von den individuellen Voraussetzungen und der späteren Steuererklärung ab.
Warum gleiche Gehälter nicht gleiche Abzüge bedeuten
Zwei Beschäftigte können dasselbe Bruttogehalt beziehen und trotzdem unterschiedliche Lohnsteuerabzüge haben. Eine Person kann andere Kindermerkmale hinterlegt haben, einer anderen kann Kirchensteuer abgezogen werden. Wieder eine andere Person macht in der Steuererklärung berufliche Aufwendungen geltend, die der Arbeitgeber beim laufenden Abzug noch nicht vollständig berücksichtigen konnte.
Der Unterschied zwischen Grundfreibetrag und anderen Freibeträgen ist dabei wichtig. Der Grundfreibetrag steht grundsätzlich allen Steuerpflichtigen im Tarif zu. Andere Entlastungen knüpfen an zusätzliche Voraussetzungen an. Eine ausführliche Einordnung bietet der Ratgeber zum Steuerfreibetrag in Steuerklasse I.
Ein Freibetrag bedeutet nicht automatisch, dass derselbe Betrag direkt auf Ihrem Konto landet. Er kann die steuerliche Bemessungsgrundlage oder den laufenden Abzug beeinflussen.
Rechenbeispiele für verschiedene Szenarien
Eine konkrete Monatszahl klingt zunächst hilfreich. Ohne Angaben zu Steuerklasse, Bundesland, Kirchensteuer, Kindern und Sozialversicherung wäre sie jedoch nur eine grobe Schätzung. Ein seriöses Beispiel muss deshalb zuerst die Konstellation festlegen und darf nicht einfach einen beliebigen Prozentsatz vom Brutto abziehen.
Nehmen wir zwei Beschäftigte mit demselben Bruttogehalt. Die alleinstehende Person wird nach Steuerklasse I abgerechnet. Die verheiratete Person erhält ihr Gehalt dagegen in einer Konstellation, bei der der laufende Abzug durch Steuerklasse III oder IV anders verteilt wird. Obwohl das Brutto identisch ist, können beide auf unterschiedliche Lohnsteuerbeträge und Nettowerte kommen.
Was der Vergleich tatsächlich zeigt
Bei einem Ehepaar mit stark unterschiedlichen Einkommen kann die Kombination III und V den monatlichen Zahlungsfluss deutlich verschieben. Die Person in Steuerklasse III hat dann meist einen niedrigeren laufenden Abzug, während die Person in Steuerklasse V einen höheren Abzug trägt. Das heißt nicht automatisch, dass die Familie insgesamt mehr oder weniger Einkommensteuer schuldet.
Ein anderer Vergleich betrifft Kirchensteuer und Kindermerkmale. Fehlt die Kirchensteuerpflicht, fällt dieser zusätzliche Abzug nicht an. Kindermerkmale können die Abrechnung ebenfalls verändern, auch wenn ihre steuerliche Wirkung nicht mit einem einfachen festen Betrag für jede Person beschrieben werden kann.
Warum Beispielzahlen oft in die Irre führen
Ein Betrag, der bei einer Person plausibel aussieht, kann bei einer anderen falsch sein. Schon ein Wechsel der Steuerklasse oder ein anderes Bundesland verändert die Berechnung. Auch die Krankenversicherung und weitere Sozialabgaben beeinflussen das Netto, obwohl sie keine Lohnsteuer sind.
Für die Praxis sollten Sie deshalb nicht fragen, ob ein bestimmtes Bruttogehalt „mit einem festen Satz“ belastet wird. Sinnvoller ist diese Reihenfolge:
- Bruttogehalt und Abrechnungszeitraum festlegen.
- Steuerklasse und Familienmerkmale prüfen.
- Bundesland und Kirchensteuerstatus ergänzen.
- Sozialversicherung und weitere persönliche Angaben berücksichtigen.
- Lohnsteuer und übrige Abzüge getrennt betrachten.
So wird aus der allgemeinen Frage „Wie hoch ist die Lohnsteuer?“ eine überprüfbare individuelle Berechnung.
Der schnellste Weg zur genauen Berechnung
Die manuelle Berechnung ist kompliziert, weil mehrere Ebenen zusammenkommen. Der Tarif ist progressiv, die Steuerklasse steuert den laufenden Abzug, und zusätzliche persönliche Merkmale beeinflussen die Abrechnung. Wer nur das Bruttogehalt mit einem geschätzten Prozentsatz multipliziert, erhält deshalb meist keine belastbare Nettoangabe.
Diese Angaben brauchen Sie für eine realistische Einschätzung
Halten Sie zunächst Ihr regelmäßiges Bruttogehalt bereit. Danach benötigen Sie Ihre Steuerklasse, das Bundesland, den Familienstand und Angaben zu Kindern. Ergänzen Sie außerdem, ob Kirchensteuer anfällt und welche Krankenversicherung für Sie gilt.
Ein guter Brutto-Netto-Rechner trennt die einzelnen Positionen sichtbar voneinander. Sie sollten erkennen können, welcher Betrag auf Lohnsteuer entfällt und welche Summen auf Krankenversicherung, Pflegeversicherung, Rentenversicherung, Arbeitslosenversicherung oder Kirchensteuer zurückgehen.
Wann ein Rechner besonders nützlich ist
Bei einem Jobwechsel hilft die Berechnung, ein Vertragsangebot nicht nur anhand des Bruttogehalts zu bewerten. Bei einer Gehaltserhöhung sehen Sie, welcher Teil voraussichtlich als zusätzliches Netto ankommt. Auch der Vergleich zweier Steuerklassen oder die Einschätzung eines gewünschten Nettogehalts lässt sich so nachvollziehbarer durchführen.
Brutto-Netto-Check bietet dafür Rechner für verschiedene Steuerklassen und Bundesländer sowie eine getrennte Aufschlüsselung von Lohnsteuer und Sozialabgaben. Die Eingaben ersetzen keine individuelle steuerliche Beratung, liefern aber eine strukturierte Orientierung für die monatliche Finanzplanung.
Prüfen Sie vor dem Ergebnis, ob alle Eingaben stimmen. Ein Rechner kann nur so genau sein wie die Daten, die Sie eintragen. Wenn sich Steuerklasse, Kirchensteuerstatus, Familienstand oder Gehalt ändern, sollten Sie die Berechnung erneut durchführen.
Mit dem Brutto-Netto-Check können Sie Ihr Nettogehalt anhand von Bruttolohn, Steuerklasse, Bundesland und weiteren Abzugsmerkmalen berechnen lassen. Nutzen Sie den Rechner vor einem Jobwechsel, einer Gehaltsverhandlung oder zur Kontrolle Ihrer aktuellen Abrechnung, damit die monatliche Lohnsteuer nicht länger eine unklare Zahl bleibt.