
Arbeitslos mit 60: Anspruch, Rente und nächste Schritte
Wer mit 60 arbeitslos wird, rechnet oft zwei getrennte Geschichten: erst das Arbeitslosengeld, irgendwann die Rente. Genau diese Trennung führt in die Irre. Die Monate mit Arbeitslosengeld I legen fest, wann das Haushaltsgeld knapp wird. Der Rentenbeginn legt fest, was danach lebenslang übrig bleibt. Dazwischen steht oft Bürgergeld oder Grundsicherung, und die hängt nicht am Alter allein, sondern am Einkommen und Vermögen im Haushalt.
Eine abschlagsfreie Rente mit 60 gibt es in diesem Ablauf nicht automatisch. Wer die drei Beträge nicht nebeneinanderlegt, ALG I, die Lücke danach und die gekürzte Rente, entscheidet am Monatsende statt an der Lebensspanne.
Inhaltsverzeichnis
- Wie lange Arbeitslosengeld I mit 60 gezahlt wird
- Schritt für Schritt zur Meldung und zum Antrag
- Zahlen richtig lesen und reale Hürden
- Wenn das Arbeitslosengeld endet und Bürgergeld folgt
- Vorgezogene Rente mit 60 und die Abschläge
- Den eigenen Fall in drei Rechnungen prüfen
Wie lange Arbeitslosengeld I mit 60 gezahlt wird
Öffnet das sechzigste Lebensjahr automatisch zwei volle Jahre Arbeitslosengeld I? Nein. Das Alter bei der Arbeitslosmeldung öffnet nur eine Stufe in der Staffel. Die tatsächliche Dauer legt die Versicherungszeit fest. Gemessen wird sie in der Rahmenfrist, einem Rückblick auf die Beschäftigungsmonate vor der Arbeitslosmeldung. Im Regelfall schaut dieses Fenster 30 Monate zurück.
Für die oberste Stufe gilt eine Sonderregel, die viele übersehen: Weil 48 Versicherungsmonate nie in ein 30-Monats-Fenster passen würden, verlängert sich die Rahmenfrist bei Versicherten ab 58 Jahren auf fünf Jahre, also 60 Monate. Die Bundesagentur für Arbeit bindet die Höchstdauer an beides: Wer bei Eintritt der Arbeitslosigkeit mindestens 58 Jahre alt ist und in diesem Fünfjahresfenster mindestens 48 Monate versicherungspflichtig war, kann bis zu 24 Monate, also 720 Tage, ALG I beziehen. Mit 60 ist die Altersstufe erfüllt. Ohne die 48 Monate darf niemand mit zwei Jahren planen.
| Alter bei Arbeitslosmeldung | Versicherungspflichtige Monate | Rahmenfrist | Anspruchsdauer ALG I |
|---|---|---|---|
| Unter 50 Jahre | 12 Monate | 30 Monate | 6 Monate |
| Unter 50 Jahre | 24 Monate | 30 Monate | 12 Monate |
| Ab 50 Jahre | 30 Monate | 30 Monate | 15 Monate |
| Ab 55 Jahre | 36 Monate | 30 Monate | 18 Monate |
| Ab 58 Jahre | 48 Monate | 60 Monate | 24 Monate |
Ein Beispiel mit 60
Wird eine Person mit 60 arbeitslos und war in den letzten fünf Jahren 48 Monate versicherungspflichtig beschäftigt, treffen Alter und Versicherungszeit die oberste Zeile. Der Anspruch läuft 24 Monate. Hätte dieselbe Person im selben Fünfjahresfenster nur 36 Monate gesammelt, fiele der Anspruch auf 18 Monate, obwohl das Alter unverändert 60 ist. Unterbrechungen und Teilmonate zählen nur, soweit sie versicherungspflichtig waren. Ein langes Arbeitsleben vor der Rahmenfrist ersetzt fehlende Monate nicht.
Diese Monatszahl ist mehr als eine Frist. Sie legt den Abstand zur Rente fest: Wer die vollen 24 Monate erreicht, steht näher am Rentenbeginn, als wer nach 15 oder 18 Monaten aus dem System fällt. Und während die Dauer das Wie lange regelt, entscheidet das alte Gehalt über das Wie viel. Die Höhe folgt dem beitragspflichtigen Arbeitsentgelt des Bemessungszeitraums, nicht einem Wunschnetto. Teilzeit, ein niedrigeres Entgelt oder schwankende Löhne drücken den monatlichen Betrag. Der Satz ist ein gesetzlich festgelegter Anteil des pauschalierten Nettoentgelts und liegt höher, wenn ein Kind zu berücksichtigen ist.
Prüfschritt: Den Versicherungsverlauf der Rentenversicherung anfordern und die versicherungspflichtigen Monate zählen. Für die Stufen bis 55 Jahre gilt der Blick auf die letzten 30 Monate, für die 24-Monats-Stufe ab 58 der Blick auf die letzten 60 Monate. Die Arbeitslosmeldung muss zudem fristgerecht erfolgen, sonst drohen leistungsrechtliche Nachteile.
Schritt für Schritt zur Meldung und zum Antrag
Bevor irgendein Formular zählt, liegt die Akte auf dem Tisch: Kündigung oder Aufhebungsvertrag. Ein Aufhebungsvertrag kann eine Sperrzeit von bis zu zwölf Wochen auslösen, weil die Arbeitslosigkeit dann als mitverursacht gilt. Dieselbe Prüfung gilt bei einer eigenen Kündigung. Ein wichtiger Grund, etwa ausbleibender Lohn, kann die Sperre entfallen lassen, aber das muss die Agentur anerkennen, nicht der Vertragstext.
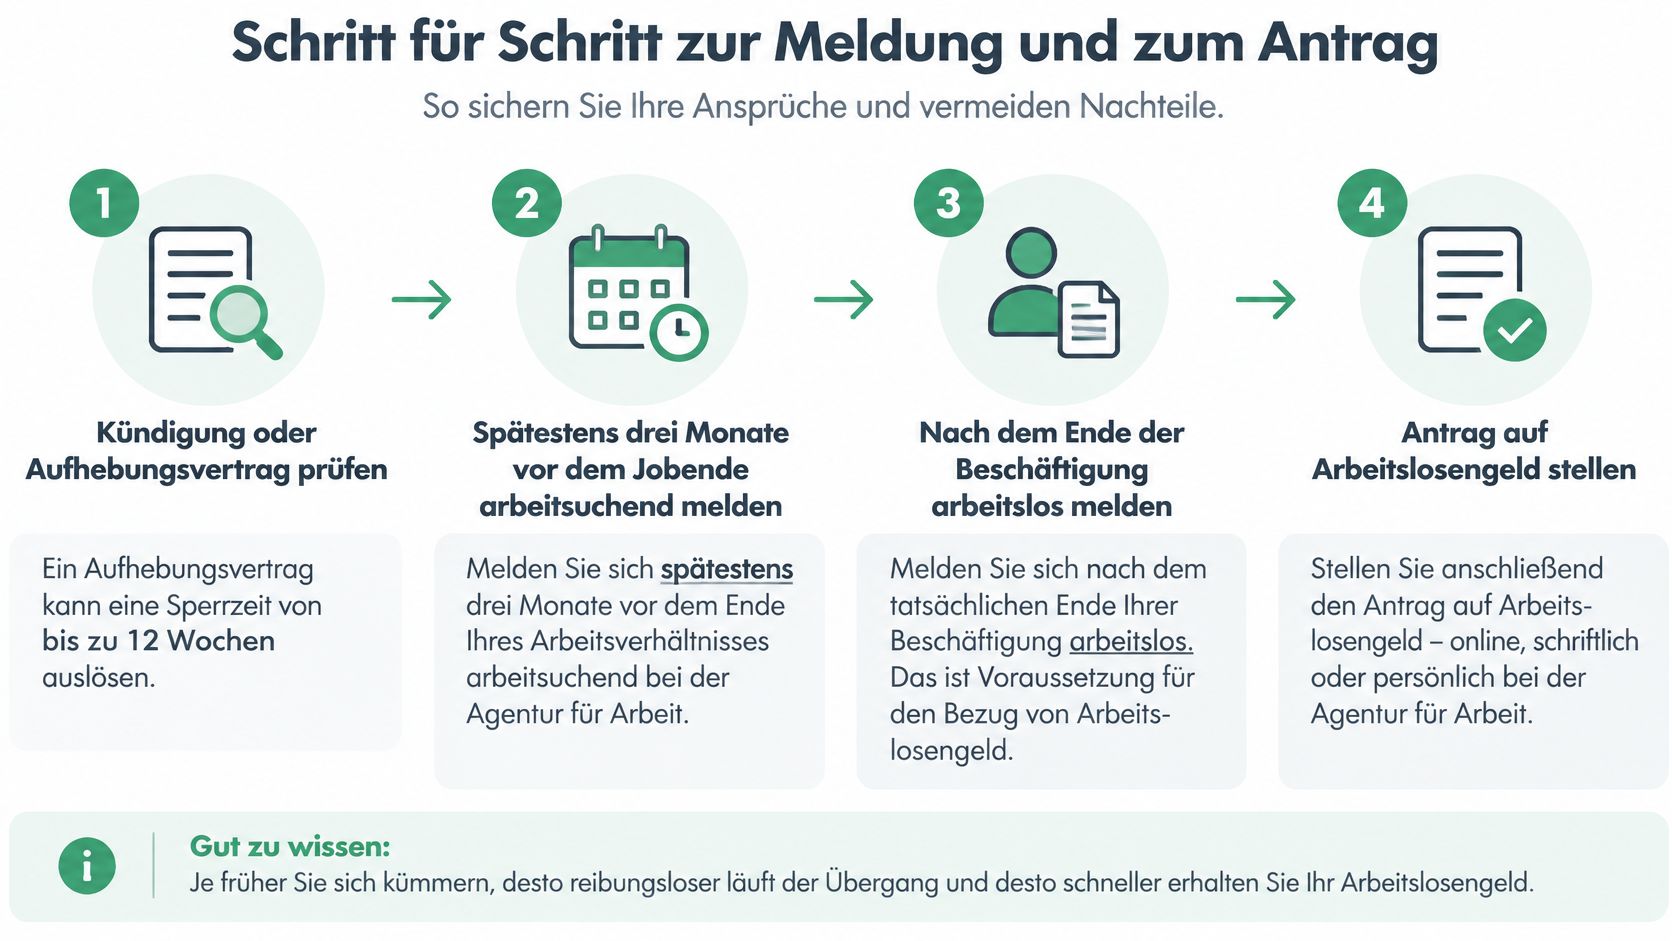
Die Fristen hängen aneinander. Wer die erste verpasst, verschiebt oft auch den Tag, ab dem Geld fließt.
- Arbeitsuchend melden, spätestens drei Monate vor dem Jobende. Die Agentur soll die Suche starten, solange der Vertrag noch läuft. Kommt die Kündigung kurzfristig, bleibt in der Regel nur ein Fenster von drei Tagen. Eine verspätete Meldung kann eine Sperrzeit von einer Woche auslösen. Der übliche Fehler ist, auf das Zeugnis oder die Abfindung zu warten.
- Am ersten Tag ohne Beschäftigung arbeitslos melden. Arbeitsuchend und arbeitslos sind zwei Meldungen. Gezahlt wird frühestens ab dem Tag der Arbeitslosmeldung, nicht rückwirkend bis zum Vertragsende. Online geht das mit Online-Ausweisfunktion, persönlich mit Ausweis und aktueller Meldeadresse.
- ALG I beantragen und die Arbeitsbescheinigung beilegen. Dazu kommen Ausweis und Nachweise über die Versicherungszeiten. Den Antrag etwa zwei Wochen vor dem ersten Tag ohne Arbeit abschicken, damit die Sachbearbeitung nicht in die erste Mietfälligkeit fällt. Fehlt die Bescheinigung des Arbeitgebers, stockt die Berechnung der Höhe.
- Die Krankenversicherung klären. Während des ALG-I-Bezugs bleibt die gesetzliche Versicherung bestehen, und die Rentenbeiträge laufen über die Agentur weiter. Wer sich gar nicht meldet, fällt mit dem Abmeldedatum des Arbeitgebers aus dem Schutz. Privat Versicherte sollten den Wechsel oder die Beitragsübernahme vor dem ersten Tag klären.
- Termine halten und Bewerbungen dokumentieren. Jedes zumutbare Angebot zählt. Eine abgelehnte Stelle ohne nachvollziehbaren Grund kann die Leistung ruhen lassen. Ein einfaches Protokoll mit Datum, Stelle und Antwort reicht.
- Den Bescheid auf Dauer und Höhe prüfen. Steht dort eine kürzere Dauer als die gezählten Monate hergeben, Widerspruch innerhalb der Frist einlegen und den Versicherungsverlauf beifügen.
| Meldung | Spätester Zeitpunkt | Typische Folge bei Verspätung |
|---|---|---|
| Arbeitsuchend | Drei Monate vor dem Jobende, bei kurzer Frist innerhalb von drei Tagen | Sperrzeit von einer Woche |
| Arbeitslos | Erster Tag ohne Beschäftigung | Zahlung erst ab dem späteren Meldetag |
| Antrag auf ALG I | Rund zwei Wochen vor dem ersten Tag ohne Arbeit | Verzögerte Auszahlung, kein rückwirkender Ersatz für fehlende Monate |
Wer die Reihenfolge einmal gesehen hat, erkennt die Stolperstellen schneller. Das kurze Erklärvideo zeigt denselben Ablauf von der Meldung bis zum Antrag.
Zahlen richtig lesen und reale Hürden
Eine Schlagzeile zu arbeitslos mit 60 misst oft etwas anderes, als der Satz verspricht. Die Bundesagentur für Arbeit weist ältere Arbeitslose meist nicht als eigene Gruppe ab 60 aus, sondern bis unter 65 Jahre, häufig in der Spanne 55 bis unter 65 Jahre. Die Quote bezieht sich auf die zivilen Erwerbspersonen dieser Gruppe, nicht auf alle Menschen in dem Alter. Personen über 65 zählen in der Regel nicht mehr zu dieser Basis. Registrierte Arbeitslosigkeit, Erwerbslosigkeit nach internationaler Definition und der reine Leistungsbezug sind drei verschiedene Dinge.
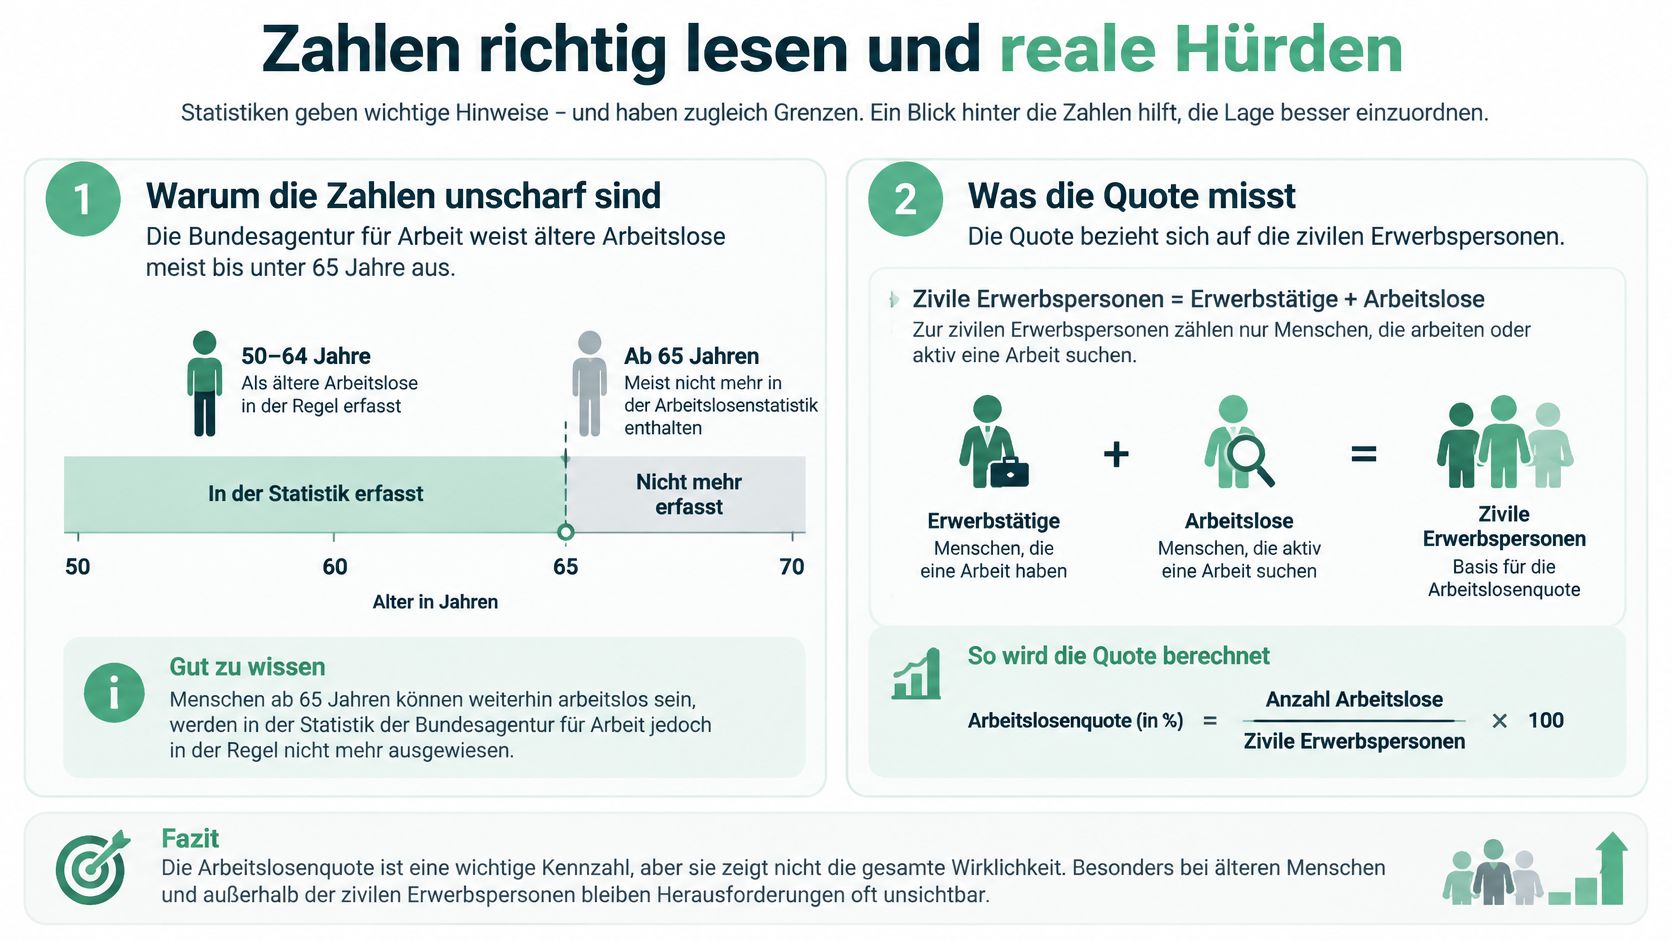
Was die Quote nicht zeigt
Die Beschäftigungsquote ist keine Arbeitslosenquote. Für 2024 weist die Bundesagentur für Arbeit bei den 60- bis unter 65-Jährigen 59,7 Prozent für Frauen und 66,3 Prozent für Männer aus. Gemeint ist der Anteil der Beschäftigten an der Bevölkerung dieser Altersgruppe. Menschen in Rente, in Pflege von Angehörigen oder ganz außerhalb des Arbeitsmarkts stecken in derselben Bezugsgröße. Die Waage stimmt, sie wiegt aber nur den Teil, den die Definition auflegt.
Für den eigenen Bescheid zählen deshalb vier Dinge, nicht die Quote: Alter, vorherige Versicherungspflicht, Dauer der Beschäftigung und der Rechtskreis, SGB III oder SGB II.
Warum die Rückkehr länger dauert
Hoffnungslos ist die Lage nicht, nur langsamer. Nach der Bundesagentur für Arbeit waren 2024 rund 642.000 Menschen im Alter von über 55 bis unter 65 Jahren arbeitslos, gegenüber etwa 580.000 im Jahr 2014. Die durchschnittliche Dauer bis zu einer neuen sozialversicherungspflichtigen Beschäftigung lag bei Älteren bei 23 Wochen, über alle Altersgruppen bei 20 Wochen. Im Oktober 2026 lag der Anteil der 50-Jährigen und Älteren in einem bundesweiten Arbeitsmarktbericht bei 35,6 Prozent.
Arbeitgeber zögern ab 60 oft wegen der verbleibenden Beschäftigungsdauer, der gesundheitlichen Belastbarkeit oder des Lohnniveaus. Qualifikation und offene Stelle passen zusätzlich nicht immer. Das individuelle Risiko, überhaupt arbeitslos zu werden, ist bei Älteren oft kleiner. Wer es ist, braucht länger.
Eine 61-jährige Buchhalterin, die nur Vollzeit zum bisherigen Gehalt sucht, verlängert die 23 Wochen leicht um Monate. Dieselbe Person mit einer 30-Stunden-Stelle kommt früher in ein stabiles Netto und hält die Rentenbeiträge in Gang.
Früh starten, nicht erst kurz vor dem Ende des ALG I. Befristung und Teilzeit nicht ausschließen. Weiterbildung auf Berufe legen, die regional gesucht werden. Den Radius erweitern. Eingliederungsinstrumente der Agentur prüfen, etwa einen Bildungsgutschein oder einen Aktivierungs- und Vermittlungsgutschein. Was eine angenommene Stelle am Monatsnetto ändert, lässt sich vor der Zusage mit dem Arbeitslosengeld-Rechner gegen den bisherigen Anspruch halten.
Die Bundesagentur nennt den Wiedereinstieg älterer Arbeitsloser ausdrücklich eine besondere Herausforderung. Möglich ist er, wenn der Plan vor dem letzten ALG-I-Monat steht.
Wenn das Arbeitslosengeld endet und Bürgergeld folgt
Mit dem letzten ALG-I-Tag endet nicht automatisch die Hilfebedürftigkeit, und sie beginnt auch nicht automatisch. Bürgergeld und Grundsicherung prüfen den Haushalt: Einkommen aller Personen, die zusammenleben und füreinander einstehen, plus verwertbares Vermögen. Ein Partnergehalt oder Erspartes kann den Anspruch auf null setzen, obwohl die eigene Beschäftigung weg ist.
Drei Rechnungen gehören in eine Mappe.
Das laufende ALG I ist die erste. Es ist an die eigene Versicherung gebunden. Partnerverdienst und Sparguthaben kürzen es nicht. Mieteinnahmen und Zinsen bleiben dabei außen vor. Reicht der Betrag nicht für Miete und Lebenshaltung, kann parallel Wohngeld oder eine ergänzende Leistung geprüft werden.
Der Haushaltsanspruch danach ist die zweite Rechnung. Eine alleinlebende Person mit wenig Rücklagen wird anders beurteilt als ein Paar, bei dem mit 60 eine Person ohne Erwerb ist und die andere ein Gehalt hat. Freibeträge gibt es, aber sie sind kein Freibrief für ein großes Depot. Die Erwerbsfähigkeit wird dabei schlicht gefragt: mindestens drei Stunden am Tag arbeiten können.
Die lebenslange Rentenminderung ist die dritte. Sie taucht im Bürgergeldbescheid nicht auf und wirkt trotzdem jeden späteren Monat.
Im September 2026 wies die Bundesagentur für Arbeit bundesweit 364.001 Arbeitslose in der Gruppe „55 Jahre und älter“ aus, 2.719 mehr als im Vormonat und 25.561 mehr als im Vorjahr. Das ist kein Randfall einzelner Betriebe.
Die häufige Fehlannahme
Arbeitslos mit 60 heißt nicht, dass eine abschlagsfreie Rente bereitsteht. Wer das annimmt, lässt die Lücke zwischen ALG I und regulärem Rentenalter ungerechnet und unterschreibt den Abschlag, ohne den Haushaltsbetrag dagegenzuhalten.
Nach dem ALG-I-Ende muss die Krankenversicherung neu stehen. Im Bürgergeldbezug übernimmt das Jobcenter den Schutz für gesetzlich Versicherte, sobald der Anspruch bewilligt ist. Ohne Bewilligung bleibt eine eigene Anmeldung nötig, sonst entsteht eine unversicherte Lücke von Tagen.
Für den Termin beim Jobcenter liegen vier Dinge bereit: der ALG-I-Bescheid, Kontoauszüge der letzten Monate, Vermögensnachweise und die Rentenauskunft. Was im Bescheid als Bürgergeld oder früheres Arbeitslosengeld II bezeichnet wird, ordnet das Lexikon zu ALG II den heutigen Begriffen zu, bevor die Anträge durcheinandergeraten.
Vorgezogene Rente mit 60 und die Abschläge
Jeder Monat vor der Regelaltersgrenze kostet dauerhaft 0,3 Prozent der Rente. Der Abschlag verschwindet nicht nach ein paar Jahren. Er bleibt auf dem Zahlbetrag, solange die Rente läuft.
Für den Jahrgang 1964 und jünger liegt die Regelaltersgrenze bei 67. Wer mit 60 beginnt, liegt 84 Monate davor.
| Rentenbeginn | Monate vor Regelaltersgrenze | Abschlag |
|---|---|---|
| 60 Jahre | 84 Monate | 25,2 % |
| 61 Jahre | 72 Monate | 21,6 % |
| 62 Jahre | 60 Monate | 18 % |
| 63 Jahre | 48 Monate | 14,4 % |
| 64 Jahre | 36 Monate | 10,8 % |
| 65 Jahre | 24 Monate | 7,2 % |
| 66 Jahre | 12 Monate | 3,6 % |
| 67 Jahre | 0 Monate | 0 % |
Was 1.200 Euro daraus machen
Eine Bruttorente von 1.200 Euro, Beginn mit 60, verliert 25,2 Prozent. Das sind rund 302 Euro, es bleiben etwa 898 Euro, und zwar jeden Monat. Dieselbe Rente mit Beginn 63 verliert 14,4 Prozent, rund 173 Euro, es bleiben etwa 1.027 Euro. Der Unterschied von gut 129 Euro im Monat ist kein Übergangsjahr. Er läuft mit.
ALG I erhöht diese Rente nicht. Die Beiträge während des Bezugs sichern Zeiten, sie heben den Zahlbetrag aber nicht so an, dass der Abschlag verschwindet. Wer bis 60 ALG I bezieht und danach Grundsicherung, sieht im Konto nur das aktuelle Netto. Die entgangenen Beitragsjahre und der spätere Abschlag fehlen auf dem Kontoauszug.
Ausnahmen, die eine eigene Prüfung brauchen
Die Tabelle gilt für die reguläre vorgezogene Rente mit Abschlag. Zwei Wege haben andere Grenzen. Die Rente für besonders langjährig Versicherte verlangt eine sehr lange Versicherungszeit und kann näher an der Regelaltersgrenze ohne diesen Monatsabschlag liegen. Die Rente für schwerbehinderte Menschen hat eigene Altersgrenzen und eigene Abschläge. Beide gehören vor den Antrag zur Rentenversicherung, nicht in eine eigene Überschlagsrechnung. Ein Rentenrechner macht die Monatsdifferenz sichtbar. Er ersetzt den Rentenbescheid nicht.
Die Tabelle zeigt nur den Abschlag, nicht Miete, Partnergehalt oder Bürgergeld.
Den eigenen Fall in drei Rechnungen prüfen
Die Entscheidung hat drei Teile, und jeder Teil braucht einen Termin, keinen weiteren Ratgeber.
- Versicherungsverlauf anfordern. Bei der Rentenversicherung die Monate der Rahmenfrist zählen, nicht die gesamte Erwerbsbiografie. Lücken markieren, bevor die Agentur sie im Bescheid kürzer setzt.
- Enddatum des ALG I festhalten. Die Dauer aus der Stufentabelle ablesen und den letzten Zahlungstag in den Kalender schreiben. Ab diesem Tag gilt die Haushaltsrechnung, nicht mehr der eigene Versicherungsanspruch.
- Bürgergeld oder Grundsicherung vor diesem Tag prüfen. Vermögen, Konten und Partnereinkommen aufschreiben. Freibeträge nicht schätzen. Wer erst in der letzten Woche Unterlagen sucht, überbrückt Miete aus der Rücklage.
- Rentenbeginne nebeneinanderlegen. Jedes Alter aus der Abschlagstabelle in einen Monatsbetrag übersetzen und gegen das Haushaltsnetto stellen. Der früheste rechtlich mögliche Beginn ist selten der günstigste.
Schritt 1 und 2 sind die ALG-I-Rechnung. Schritt 3 ist die Haushaltsrechnung. Schritt 4 ist die Rentenrechnung. Erst das Nebeneinander zeigt, welcher Monat sich lohnt.
Der Arbeitslosengeld-Rechner von Brutto-Netto-Check schätzt den Monatsbetrag nur grob. Die Rechenlogik folgt den amtlichen Programmablaufplänen des Bundesministeriums der Finanzen und den Beitragssätzen für 2026. Die Rechner sind kostenlos nutzbar. Verbindlich entscheiden die Agentur für Arbeit und die Rentenversicherung, nicht ein Formular im Browser.
Welcher Monat ist der früheste Rentenbeginn, der in der eigenen Rechnung mehr übrig lässt als ein weiteres Jahr mit Grundsicherung und vollem späteren Anspruch?
Wer dieses Datum benennen kann, hat die drei Beträge schon verglichen. Wer es nicht kann, sollte den Versicherungsverlauf anfordern, bevor der nächste Bescheid das Tempo vorgibt.
Brutto-Netto-Check stellt Rechner und Erläuterungen bereit, mit denen sich Arbeitslosengeld, die Lücke bis zur Rente und der Rentenbeginn nebeneinander prüfen lassen. Wer mit 60 die Dauer des Anspruchs, das Haushaltsnetto und die Abschläge in einer Rechnung sehen will, findet dort die passenden Werkzeuge für 2026. Die Übersicht steht auf Brutto-Netto-Check.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.