
Berechnung anteiliges Gehalt Schritt für Schritt
Eine neue Mitarbeiterin beginnt am 15. März in Teilzeit. Sie kennt ihr vertragliches Monatsgehalt, weiß aber nicht, welcher Betrag auf der ersten Abrechnung stehen wird. Gleichzeitig fragt sich die Lohnbuchhaltung, ob zuerst die Teilzeitquote oder der untermonatige Eintritt berücksichtigt werden muss.
Genau hier entstehen die meisten Fehler bei der Berechnung anteiliges Gehalt. Entscheidend ist nicht eine möglichst komplizierte Formel, sondern die richtige Reihenfolge: Teilzeit wird über Wochenstunden berechnet, ein Ein- oder Austritt im laufenden Monat über eine einheitliche Tagesmethode. Wer beide Logiken vermischt, produziert schnell falsche Bruttobeträge und anschließende Korrekturen.
Inhaltsverzeichnis
- Wann anteiliges Gehalt überhaupt greift
- Pro-rata nach Wochenstunden berechnen
- Pro-rata bei Ein- und Austritt im Monat
- Welche Tagesmethode ist rechtssicher
- Typische Fehler und Stolperfallen vermeiden
- Sonderfälle wie Urlaubsabgeltung und Elternzeit
- Schnellcheck und nächste Schritte
Wann anteiliges Gehalt überhaupt greift
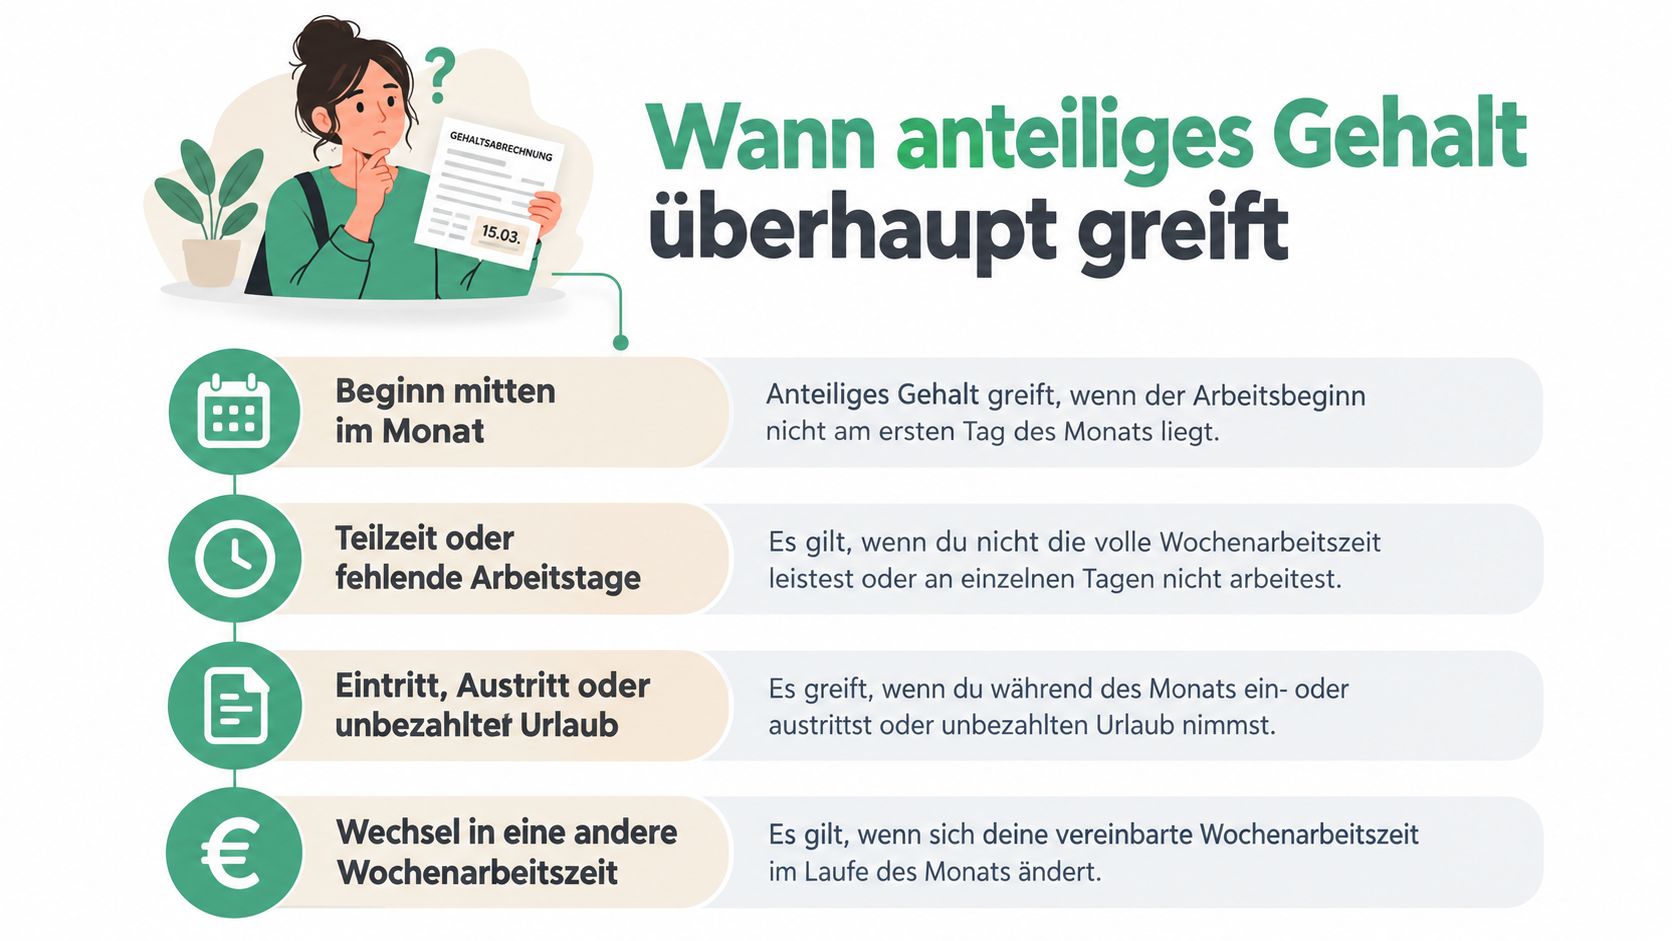
Anteiliges Gehalt entsteht, wenn die vertraglich geschuldete Arbeitszeit oder Beschäftigungsdauer im Abrechnungsmonat nicht vollständig vorliegt. Grundlage bleibt immer ein vertraglicher Bezugspunkt, etwa Stundenlohn, Monatsgehalt oder Jahresbrutto. Ohne diesen Wert fehlt die belastbare Basis für die Berechnung.
In der Lohnbuchhaltung wird ein Teilzeitfall häufig wie ein Eintrittsmonat behandelt, obwohl zwei verschiedene Fragen dahinterstehen. Bei Teilzeit geht es um den Anteil des Vollzeitgehalts, der sich aus den vereinbarten Wochenstunden ergibt. Bei einem untermonatigen Eintritt oder Austritt zählt dagegen, für welchen Zeitraum im Monat ein Vergütungsanspruch besteht.
Typische Auslöser sind:
- Eintritt mitten im Monat: Das Arbeitsverhältnis beginnt nach dem ersten Kalendertag.
- Austritt mitten im Monat: Das Arbeitsverhältnis endet vor dem Monatsende.
- Wechsel der Arbeitszeit: Die vereinbarten Wochenstunden steigen oder sinken.
- Unbezahlte Fehlzeiten: Nach Ende der gesetzlichen Entgeltfortzahlung kann das Entgelt für den unbezahlten Zeitraum entfallen.
- Sonderfälle: Elternzeit ohne Entgelt, ein Sabbatical oder eine vertraglich vereinbarte unbezahlte Freistellung verändern die Abrechnung.
Für die Prüfung von Stundenmodellen bildet der gesetzliche Mindestlohn einen festen Rahmen. Er wurde in Deutschland am 1. Januar 2015 mit 8,50 Euro brutto je Stunde eingeführt und stieg bis zum 1. Januar 2026 auf 13,90 Euro. Die Entwicklung des gesetzlichen Mindestlohns zeigt, weshalb ältere Monatsvergütungen bei heutigen Teilzeit- oder Stundenmodellen geprüft werden müssen. Nach einer Schätzung von Destatis waren von der Erhöhung auf 13,90 Euro bis zu 4,8 Millionen Jobs betroffen. Die Mindestlohn-Kommission verweist auf dieselbe Entwicklung.
Praxisregel: Erst den vertraglichen Anker feststellen. Danach entscheiden, ob Wochenstunden oder Kalendertage den Anteil bestimmen. Diese Reihenfolge hält beide Rechenlogiken sauber getrennt.
Pro-rata nach Wochenstunden berechnen
Bei einem festen Teilzeitumfang ist die Stundenlogik der sauberste Standard. Die Grundformel lautet:
Teilzeitgehalt = Vollzeitgehalt × Teilzeitstunden ÷ Vollzeitstunden
Das Verfahren passt immer dann, wenn die Person während des gesamten Monats in einem bestimmten Arbeitszeitmodell beschäftigt ist. Der Kalendermonat spielt für die Quote keine Rolle. Eine Reduzierung von Vollzeit auf Teilzeit wird daher nicht mit den tatsächlichen Monatstagen berechnet, sondern mit dem Verhältnis der vereinbarten Wochenstunden.
Die Berechnung in drei Schritten
Nehmen wir eine Vollzeitstelle mit 40 Wochenstunden und einem Monatsgehalt von 4.000 Euro. Die Arbeitszeit wird auf 30 Wochenstunden reduziert.
- Vollzeitfaktor bestimmen: 30 Wochenstunden sind die neue vertragliche Arbeitszeit.
- Stundenverhältnis bilden: 30 ÷ 40 = 0,75.
- Monatsgehalt multiplizieren: 4.000 Euro × 0,75 = 3.000 Euro brutto.
Die Mitarbeiterin erhält bei gleichbleibenden sonstigen Vertragsbedingungen somit 3.000 Euro Monatsbrutto. Bei einer Halbierung von 40 auf 20 Wochenstunden wären es rechnerisch 50 % des Vollzeitmonatsgehalts. Das entspricht dem Pro-rata-temporis-Grundsatz für Teilzeit, der in Deutschland in § 4 Abs. 1 TzBfG verankert ist. Eine Einordnung der Teilzeitregelungen und des anteiligen Vergütungsanspruchs bietet die Arbeitnehmerkammer zur Teilzeit.
| Schritt | Wert |
|---|---|
| Vollzeitgehalt | 4.000 Euro |
| Vollzeit | 40 Wochenstunden |
| Teilzeit | 30 Wochenstunden |
| Teilzeitfaktor | 30 ÷ 40 = 0,75 |
| Neues Monatsbrutto | 3.000 Euro |
Die oft verwendeten Monatsfaktoren für eine 40-Stunden-Woche, etwa 1/167 oder 1/173, sind für Stundenlohn- und Monatsumrechnungen relevant. Für die klassische Teilzeitquote sind sie aber meist unnötig. Das direkte Wochenstundenverhältnis ist transparenter und verhindert, dass ein wechselnder Monatskalender die feste Vertragsquote verfälscht.
Eine einfache Gegenprüfung erfolgt über das Jahresbrutto. Das Vollzeitjahresbrutto beträgt in diesem Beispiel 48.000 Euro, sofern zwölf gleiche Monatsgehälter vereinbart sind. Bei 30 von 40 Wochenstunden liegt das entsprechende Teilzeitjahresbrutto bei 36.000 Euro. Wer in der Lohnabrechnung auf einen anderen Anteil kommt, sollte zuerst Arbeitszeit, Sonderzahlungen und den Referenzzeitraum prüfen. Für eine zusätzliche Kontrollrechnung eignet sich der Teilzeitrechner von Brutto-Netto-Check.
Pro-rata bei Ein- und Austritt im Monat
Beginnt oder endet das Arbeitsverhältnis während des Monats, wird nicht automatisch die Teilzeitformel verwendet. Hier geht es um die Dauer des Vergütungsanspruchs. In der Praxis wird das Monatsgehalt auf einen Tageswert heruntergebrochen und anschließend mit den anspruchsberechtigten Tagen multipliziert.
Die verbreitete 30-Tage-Methode lautet:
Anteiliges Gehalt = Monatsgehalt ÷ 30 × anspruchsberechtigte Tage
Ein Mitarbeiter beginnt am 16. März, sein Monatsgehalt beträgt 3.600 Euro. Werden für den März 16 anspruchsberechtigte Tage angesetzt, ergibt sich:
3.600 Euro ÷ 30 × 16 = 1.920 Euro brutto
Wird dagegen mit den tatsächlichen Kalendertagen des Monats gerechnet, sieht das Ergebnis anders aus:
3.600 Euro ÷ 31 × 16 = 1.858,06 Euro, gerundet 1.858 Euro.
Die Differenz entsteht nicht durch einen Rechenfehler, sondern durch den unterschiedlichen Nenner. Die arbeitsrechtliche Einordnung zur Berechnung anteiligen Gehalts beschreibt die 30-Tage-Methode als praktikablen Standard und verweist auf den Beschluss des Bundesarbeitsgerichts vom 16.05.2012, Az. 5 AZR 251/11, als Bestätigung dieser Vorgehensweise.
Die Zählung schriftlich festlegen
Vor der Rechnung muss die Lohnbuchhaltung klären, welche Tage als anspruchsberechtigt gelten. Maßgeblich ist insbesondere:
- Eintrittstag: Wird der 16. März als erster vergütungspflichtiger Tag mitgezählt?
- Austrittstag: Besteht bis einschließlich des letzten Arbeitstags Anspruch?
- Vertragliche Regelung: Enthält der Arbeitsvertrag, Tarifvertrag oder eine Betriebsvereinbarung eine eigene Methode?
- Abrechnungspraxis: Wird die gewählte Methode bereits für vergleichbare Fälle verwendet?
| Methode | Berechnung | Ergebnis |
|---|---|---|
| 30-Tage-Methode | 3.600 Euro ÷ 30 × 16 | 1.920 Euro |
| Tatsächliche Kalendertage | 3.600 Euro ÷ 31 × 16 | 1.858 Euro |
| Unterschied | 1.920 Euro minus 1.858 Euro | 62 Euro |
Für die Praxis ist die Konsistenz wichtiger als die vermeintlich bequemste Formel. Wer den Eintrittsmonat mit 30 Tagen berechnet, sollte nicht beim späteren Austritt plötzlich auf tatsächliche Arbeitstage wechseln, sofern kein sachlicher oder vertraglicher Grund dafür besteht. Der Beitrag zur Teilmonatsberechnung betont ebenfalls, dass keine gesetzlich zwingende Einheitsmethode existiert, die gewählte Methode aber nachvollziehbar und einheitlich angewandt werden sollte.
Welche Tagesmethode ist rechtssicher
Bei untermonatigen Beschäftigungszeiten haben sich drei Ansätze etabliert. Eine pauschale Antwort, die für jeden Betrieb gilt, wäre unseriös. Entscheidend sind Vertrag, Tarifregelung, Abrechnungssystem und die bisherige konsistente Praxis.
| Methode | Teiler | Formel | Anwendungsfall | Ergebnis 15.03. |
|---|---|---|---|---|
| Kalendertag-Methode | 30 | 3.000 ÷ 30 × Anspruchstage | Monatsgehalt mit pauschalem Tagesanteil | abhängig von den gezählten Tagen |
| Arbeitstag-Methode | tatsächliche Arbeitstage | 3.000 ÷ Arbeitstage × geleistete Arbeitstage | Regelungen, die an konkrete Arbeitstage anknüpfen | abhängig vom Monatskalender |
| 30-Tage-Methode | 30 | 3.000 ÷ 30 × Anspruchstage | Ein- und Austrittsmonate, sofern keine andere Regel greift | abhängig von den gezählten Tagen |
Die 30-Tage-Methode ist für untermonatige Ein- und Austritte besonders praktikabel. Sie liefert unabhängig davon, ob der Monat 28, 30 oder 31 Kalendertage hat, einen einheitlichen Nenner. Das erleichtert Rückrechnungen und sorgt für eine nachvollziehbare Abrechnung.
Die Arbeitstag-Methode kann passen, wenn eine Regelung ausdrücklich auf tatsächliche Arbeitstage oder Werktage abstellt. Sie ist aufwendiger, weil Feiertage, Wochenarbeitstage und konkrete Monatskalender berücksichtigt werden müssen. Der Arbeitstage-Rechner kann dabei eine Plausibilisierung unterstützen, ersetzt aber nicht die Prüfung der maßgeblichen Vertragsregel.
Die Kalendertag-Methode eignet sich, wenn der Vergütungsanspruch unabhängig davon betrachtet wird, ob einzelne Tage Wochenenden oder Feiertage sind. Für ein festes Teilzeitdeputat ist dagegen die Stundenquote der passendere Ansatz. Eine Tagesmethode sollte nicht als Ersatz für die Teilzeitformel verwendet werden.
Eine Methode wird nicht dadurch rechtssicher, dass sie besonders detailliert aussieht. Rechtssicherheit entsteht durch die passende Grundlage, eine klare Zählweise und gleichbleibende Anwendung.
Bei tarifgebundenen Arbeitgebern gelten oft besondere Regeln. Im TVöD wird der Anteil über das Verhältnis der vereinbarten Arbeitszeit zur regelmäßigen Vollzeit gebildet. Sonderzahlungen und Zuschläge können dabei eigene Vorgaben haben und dürfen nicht ohne Prüfung mit dem Grundgehalt gleichgesetzt werden.
Typische Fehler und Stolperfallen vermeiden
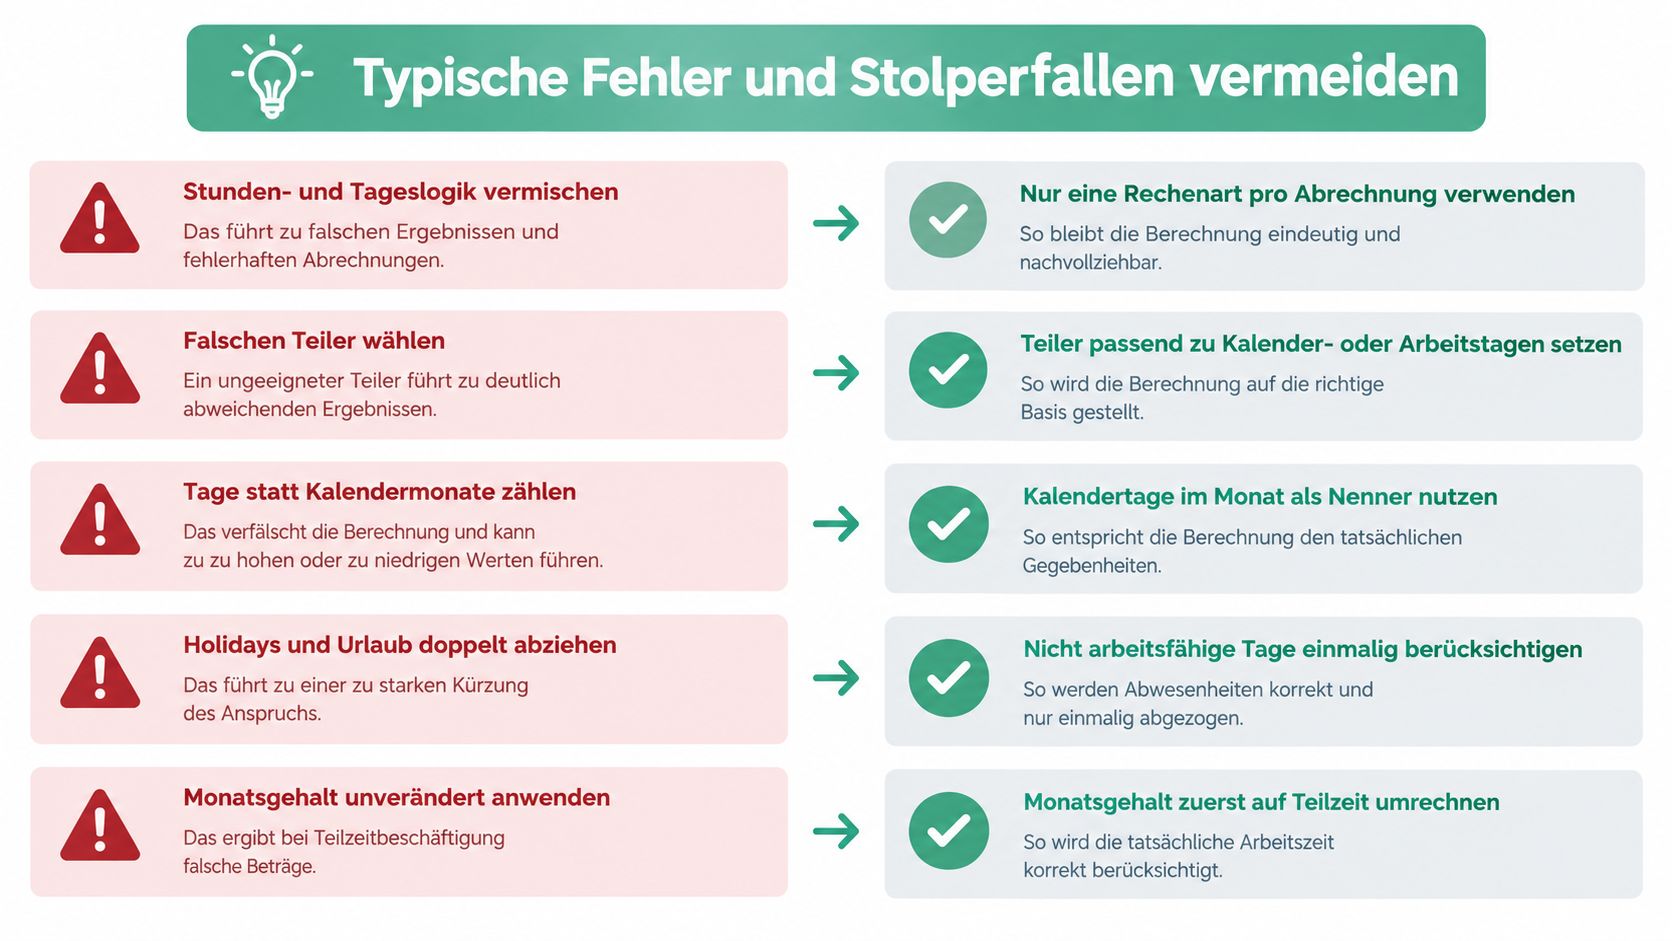
Die meisten Abrechnungsfehler entstehen nicht bei der Multiplikation, sondern bei der Auswahl der falschen Logik. Ein Fall wird als Teilzeitfall behandelt, obwohl tatsächlich ein untermonatiger Eintritt vorliegt, oder umgekehrt.
Stunden- und Tageslogik vermischen
Eine Mitarbeiterin arbeitet dauerhaft 30 statt 40 Wochenstunden und beginnt zusätzlich mitten im Monat. Zuerst muss das Vollzeitgehalt auf 30 Wochenstunden reduziert werden. Erst danach wird das bereits reduzierte Monatsgehalt für den Eintrittsmonat zeitanteilig berechnet.
Korrektur: Teilzeitquote festlegen, neues Monatsgehalt bestimmen, anschließend die gewählte Tagesmethode anwenden. Nicht das Vollzeitgehalt direkt mit einer zufälligen Tagesquote multiplizieren.
Den falschen Teiler verwenden
Wer bei einem Monatsgehalt den Teiler aus den tatsächlichen Arbeitstagen nimmt, obwohl die betriebliche Abrechnung auf 30 Kalendertagen beruht, erzeugt Abweichungen. Das gilt besonders bei Monaten mit Feiertagen oder unterschiedlicher Zahl an Arbeitstagen.
Korrektur: Vertrags- und Abrechnungsvorgabe prüfen. Ein Teiler von 30 bleibt bei der gewählten 30-Tage-Methode der Nenner, unabhängig vom Monatskalender.
Feiertage doppelt berücksichtigen
Feiertage werden manchmal zunächst aus den anspruchsberechtigten Kalendertagen entfernt und anschließend nochmals über eine Arbeitstagquote abgezogen. Dadurch sinkt das Gehalt doppelt.
Korrektur: Entweder Kalendertage oder Arbeitstage verwenden. Die Regeln der jeweiligen Methode dürfen nicht miteinander vermischt werden.
Teilzeitstunden ohne neue Gehaltsquote übernehmen
Nach einer Änderung von 40 auf 30 Wochenstunden wird gelegentlich das alte Monatsgehalt unverändert in die Tagesberechnung übernommen.
Korrektur: Die Teilzeitberechnung nach dem Pro-rata-Prinzip zuerst durchführen. Erst das neue Teilzeitmonatsgehalt ist die Basis für einen zusätzlichen Ein- oder Austrittsanteil.
Weitere Prüfungen betreffen Mindestlohn, variable Vergütung und Fehlzeiten. Ein Stundenmodell darf nicht unter die gesetzliche Stundenuntergrenze fallen. Bei Krankheit ist zwischen bezahlter Entgeltfortzahlung und unbezahlter Zeit zu unterscheiden. Überstunden gehören nicht automatisch in die Pro-rata-Basis, wenn sie separat vergütet oder durch Freizeit ausgeglichen werden.
Urlaubsansprüche sind ebenfalls ein eigener Rechenbereich. Ein Teilzeitwechsel verändert häufig die Zahl der Urlaubstage, nicht aber automatisch den Wert bereits entstandener Ansprüche. Deshalb sollte die Lohnabrechnung das Urlaubskonto getrennt vom Monatsbrutto prüfen.
Sonderfälle wie Urlaubsabgeltung und Elternzeit
Sonderzahlungen und Ausfallzeiten gehören nicht unbesehen in dieselbe Formel wie das Grundgehalt. Die Abrechnung muss zuerst klären, welche Leistung berechnet wird und welche Bemessungsgrundlage dafür gilt.
Urlaubsabgeltung
Kann Urlaub wegen der Beendigung des Arbeitsverhältnisses nicht mehr genommen werden, wird der offene Anspruch grundsätzlich abgegolten. Für das Urlaubsentgelt wird ein Tagesdurchschnitt aus dem Brutto der letzten 13 Wochen gebildet. Die maßgebliche Regelung ergibt sich aus § 11 BUrlG.
Ein vereinfachtes Beispiel: Beträgt das relevante Brutto der letzten 13 Wochen 15.600 Euro und wurden in diesem Zeitraum 65 Arbeitstage berücksichtigt, ergibt sich ein durchschnittlicher Tageswert von 240 Euro. Bei zwei abzugeltenden Urlaubstagen wären das 480 Euro brutto.
Die Rechnung ist nur ein Schema. Variable Vergütung, längere Ausfallzeiten und tarifliche Regelungen können die Bemessung verändern. Das Grundgehalt des letzten Monats darf nicht automatisch als Tageswert für die Urlaubsabgeltung eingesetzt werden.
Elternzeit ohne Entgelt
Während einer Elternzeit ohne laufendes Entgelt wird kein anteiliges Monatsgehalt für den unbezahlten Zeitraum ausgezahlt. Beginnt die Elternzeit mitten im Monat, wird der vergütungspflichtige Teil des Monats nach der im Betrieb geltenden Tagesmethode abgerechnet.
Davon getrennt sind mögliche Leistungen wie der Zuschuss zum Mutterschaftsgeld und die sozialversicherungsrechtliche Behandlung. In der Krankenversicherung kann während einer beitragsfreien Elternzeit eine besondere Prüfung erforderlich sein. Eine kompakte Übersicht zu Voraussetzungen und Auswirkungen bietet das Lexikon zur Elternzeit.
Mid-Month-Start mit Sonderzahlungen
Beginnt eine Teilzeitkraft mitten im Monat, werden zwei Ebenen getrennt betrachtet. Das laufende Monatsgehalt wird über die Tagesmethode gekürzt, während Weihnachtsgeld, Urlaubsgeld oder andere Sonderzahlungen ihren eigenen vertraglichen oder tariflichen Regeln folgen.
Ein vertragliches Weihnachtsgeld kann beispielsweise an die Beschäftigungsdauer oder an die vereinbarte Arbeitszeit anknüpfen. Der Arbeitgeber darf deshalb nicht automatisch denselben Tagesanteil auf jede Sonderzahlung übertragen. Wer internationale Einsatzmöglichkeiten im pädagogischen Bereich prüft, findet ergänzende Hinweise zur Planung und Beschäftigung im Erzieher Job im Ausland Leitfaden. Die dort behandelten Wechselwirkungen zwischen Arbeitsvertrag und Einsatzort zeigen, warum die konkrete Vertragsgrundlage vor jeder Berechnung geprüft werden muss.
Schnellcheck und nächste Schritte
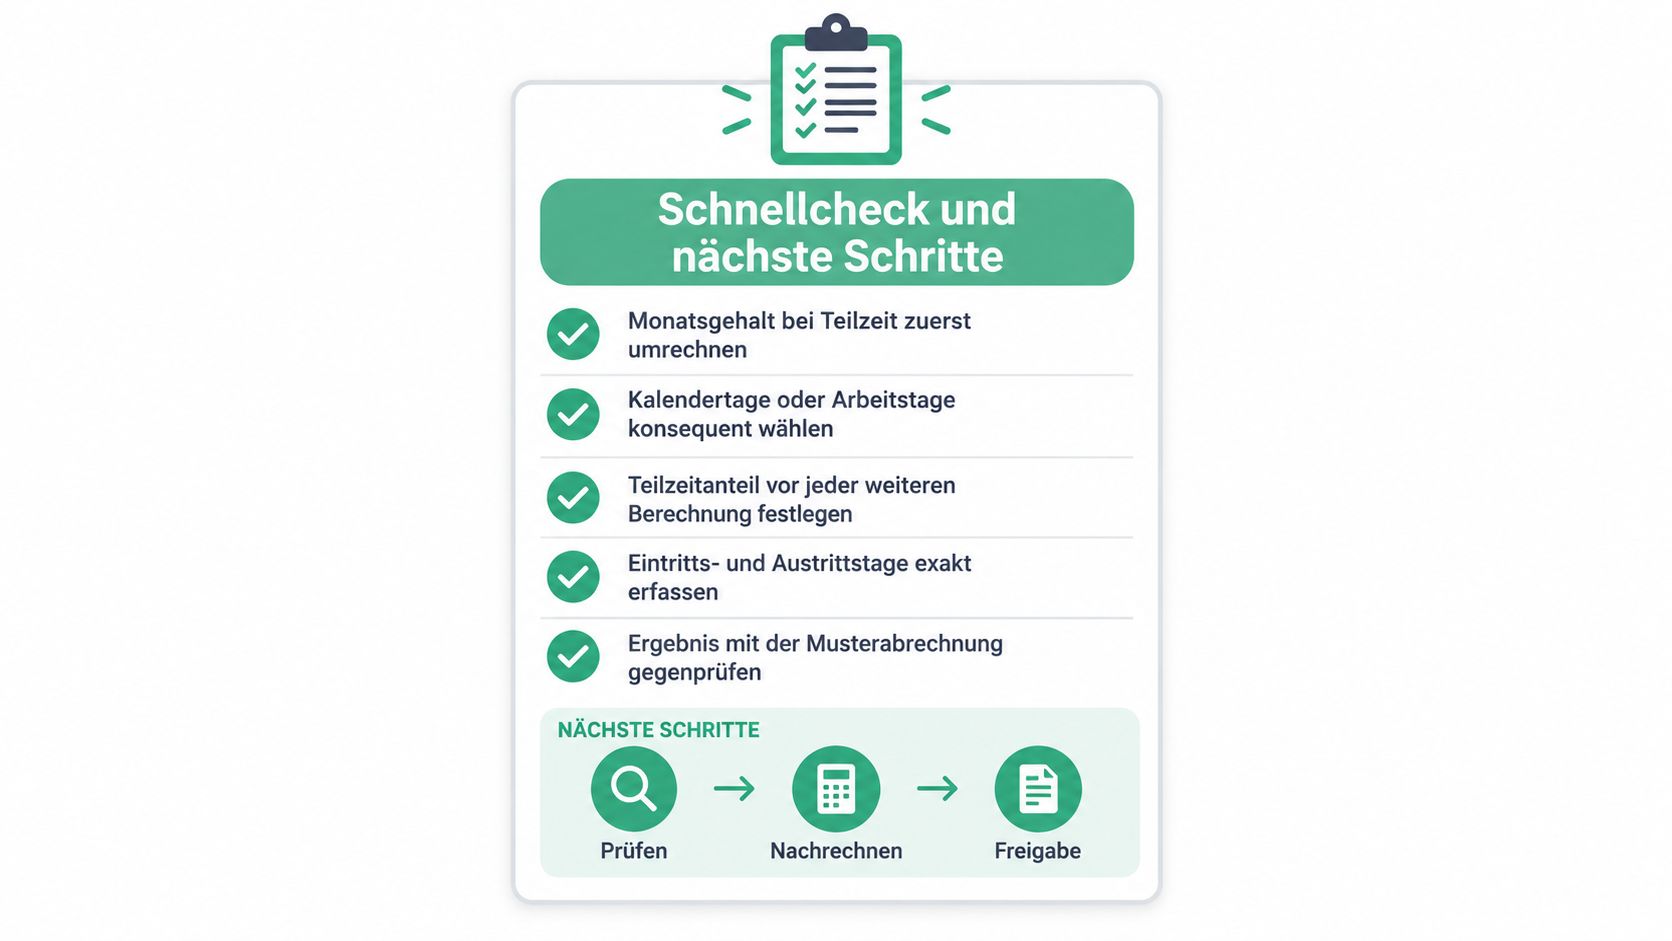
Für die tägliche Abrechnung reicht eine kurze Entscheidungslogik, wenn die Unterlagen vollständig sind. Der wichtigste Schritt ist die Trennung zwischen Arbeitszeitanteil und Zeitanteil im Monat.
Die praktische Kurzprüfung
- Vertraglichen Anker feststellen: Ist ein Monatsgehalt, Jahresbrutto oder Stundenlohn vereinbart?
- Teilzeitquote berechnen: Bei dauerhaft reduzierter Arbeitszeit zuerst Wochenstunden durch Vollzeitstunden teilen.
- Untermonatigen Zeitraum bestimmen: Eintritts- oder Austrittstag exakt erfassen und die Zählweise dokumentieren.
- Eine Tagesmethode wählen: Kalendertage, Arbeitstage oder 30-Tage-Methode nicht innerhalb desselben Falls vermischen.
- Sonderfälle aussondern: Elternzeit, unbezahlte Fehlzeiten, Urlaubsabgeltung und Sonderzahlungen getrennt prüfen.
- Ergebnis plausibilisieren: Monatsbrutto, Jahresbrutto und Stundenvergütung müssen zueinander passen.
Für die Abrechnung sollten mindestens Arbeitsvertrag, Änderungsvereinbarung zur Arbeitszeit, Eintritts- oder Austrittsdatum, Stundenaufzeichnungen und Urlaubskonto vorliegen. Bei variablen Vergütungsbestandteilen gehören außerdem die einschlägigen Abrechnungsregeln und die relevanten Referenzdaten in die Akte.
Excel eignet sich für einfache Fälle, wenn Formeln geschützt und Eingaben dokumentiert werden. Bei mehreren Beschäftigten, wechselnden Arbeitszeiten und Sonderzahlungen ist Lohnbuchhaltungssoftware belastbarer, weil sie Stammdaten, Abwesenheiten und Abrechnungsläufe zusammenführt. Für kleine und mittlere Unternehmen kann ein Überblick zur Digitalisierung der Buchhaltung helfen, geeignete Prozesse und Tools zu vergleichen.
Brutto-Netto-Check bietet ergänzend Rechner für Teilzeit, Arbeitstage, Stundenlohn und die Umrechnung von Brutto- und Nettobeträgen. Das Ergebnis einer Pro-rata-Berechnung sollte trotzdem mit der betrieblichen Musterabrechnung und bei rechtlicher Unsicherheit mit dem Steuerberater oder der zuständigen Lohnabrechnung abgeglichen werden.
Prüfe deinen aktuellen Fall zuerst nach der richtigen Logik, berechne den Betrag mit einer zweiten Methode gegen und dokumentiere die verwendete Zählweise. Für eine nachvollziehbare Einschätzung von Teilzeit, Arbeitszeitanteil und Abzügen kannst du den Brutto-Netto-Check nutzen.