
Sachbezug 50 Euro steuerfrei nutzen 2026
Der Sachbezug 50 Euro ist eine monatliche Freigrenze nach § 8 Abs. 2 Satz 11 EStG, und schon ein Cent darüber macht grundsätzlich den gesamten Monatsvorteil steuerpflichtig. Nicht der übersteigende Cent wird dann abgerechnet, sondern der komplette Vorteil des Kalendermonats.
Das wirkt auf den ersten Blick unverhältnismäßig, folgt in der Lohnabrechnung aber einer klaren Logik. Die Grenze ist kein Rabatt auf die ersten 50 Euro, sondern eine Schwelle mit zwei Seiten. Liegt der Vorteil auf oder unter der Schwelle, bleibt er bei korrekter Gewährung außen vor. Liegt er darüber, kippt die Behandlung für den ganzen Monat. Dazu kommt eine zweite Stolperstelle, die viele Arbeitgeber übersehen. Ein Gutschein, der durch Gehaltsverzicht finanziert wird, ist nicht automatisch begünstigt, selbst wenn sein Wert exakt passt. Wer beides versteht, nämlich die Schwelle und die Zusätzlichkeit zum Lohn, kann fast jeden geplanten Vorteil in wenigen Minuten einordnen. Genau in dieser Reihenfolge prüft auch eine erfahrene Lohnbuchhaltung. Erst kommt die Monatssumme, dann die Frage, ob überhaupt eine begünstigte Sachleistung vorliegt, und erst danach die Buchung.
Inhaltsverzeichnis
- Sachbezug 50 Euro im Monat auf einen Blick
- Sachleistung und Geldleistung im direkten Vergleich
- Die 50-Euro-Schwelle richtig rechnen
- Lohnabrechnung aufsetzen und typische Fehler vermeiden
- Vier Monate aus dem Arbeitsalltag durchgerechnet
- Nettolohn prüfen bevor der Sachbezug startet
Sachbezug 50 Euro im Monat auf einen Blick
Ein Sachbezug 50 Euro bleibt steuerfrei, wenn der Vorteil nach Abzug eines Eigenanteils im Kalendermonat insgesamt höchstens 50 Euro beträgt. Nach dem Einkommensteuergesetz in § 8 Abs. 2 Satz 11 bleiben Sachbezüge außer Ansatz, wenn der Vorteil nach Abzug eines Eigenanteils insgesamt höchstens 50 Euro pro Kalendermonat beträgt. Entscheidend ist das Wort insgesamt, weil nicht jeder einzelne Gutschein für sich geprüft wird, sondern die Summe aller begünstigten Vorteile desselben Monats.
| Merkmal | Stand 2026 |
|---|---|
| Monatliche Freigrenze | 50 Euro |
| Gilt seit | 1. Januar 2022 |
| Vorherige Grenze | 44 Euro bis 31. Dezember 2021 |
| Art der Grenze | Freigrenze, kein Freibetrag |
| Bei Überschreitung | Gesamter Sachbezug steuerpflichtig |
| Zeitraum | Kalendermonat, kein Übertrag |
| Gewährung | Zusätzlich zum ohnehin geschuldeten Arbeitslohn |
| Entgeltumwandlung | Nicht begünstigt |
| Lohnsteuer | Steuerfrei bei korrekter Gewährung |
| Sozialversicherung | Beitragsfrei über § 3 SvEV |
Freigrenze statt Freibetrag
Der Unterschied zwischen Freigrenze und Freibetrag erklärt den Kippeffekt. Bei einem Freibetrag bliebe der erste Teil frei und nur der Rest würde zählen. Bei einer Freigrenze gilt dagegen alles oder nichts für den geprüften Monatsvorteil. Bei 50,01 Euro wird deshalb nicht ein Cent steuerpflichtig, sondern grundsätzlich der gesamte Sachbezug.
Für den Alltag heißt das, Sie rechnen nie mit einem Jahrespott. Nicht genutzte Euro aus dem März wandern nicht in den April, und aus zwölf Monaten entsteht kein frei verschiebbares Jahresbudget. Jeder Kalendermonat steht für sich, wird neu addiert und neu mit der Schwelle verglichen. Wer im Februar nur 30 Euro gewährt, darf im März nicht automatisch 70 Euro nachholen. Die fehlenden 20 Euro sind für die Freigrenze verloren. Das ist unbequem, macht die Prüfung aber einfach, weil keine Salden aus Vormonaten mitgeschleppt werden.
Merksatz für die Abrechnung: Erst alle Vorteile eines Kalendermonats addieren, dann den Eigenanteil abziehen, dann mit 50 Euro vergleichen.
Zusätzlichkeit und Sozialversicherung
Bei Gutscheinen und Geldkarten reicht der passende Betrag allein nicht aus. Sie müssen zusätzlich zum ohnehin geschuldeten Arbeitslohn kommen, also oben auf das vereinbarte Gehalt. Wird ein Teil des Gehalts gestrichen und dafür ein Gutschein ausgegeben, liegt eine Entgeltumwandlung vor und die Begünstigung greift nicht. Das Gehalt bleibt also unverändert bestehen, der Vorteil kommt erkennbar hinzu.
Stimmen Betrag, Leistungsart und Zusätzlichkeit, bleibt der Vorteil lohnsteuerfrei. Die Sozialversicherung folgt dieser Einordnung grundsätzlich, weil § 3 der Sozialversicherungsentgeltverordnung auf die steuerliche Regelung verweist. Ein korrekt gewährter Vorteil kann damit regelmäßig auch beitragsfrei bleiben. Für Sie heißt das praktisch, ein einziger sauberer Monatsnachweis muss drei Dinge gleichzeitig zeigen. Er nennt den Zweck der Leistung, ihren Gesamtwert im Monat und die Tatsache, dass das geschuldete Gehalt nicht angetastet wurde. Fehlt einer dieser Punkte auf dem Beleg, ist die Prüfung noch nicht abgeschlossen, selbst wenn die Zahl 50 auf der Karte steht.
Sachleistung und Geldleistung im direkten Vergleich
Ob auf einer Karte Gutschein, Benefit oder Sachbezug steht, entscheidet steuerlich nichts. Maßgeblich sind Zweck, Einlösbarkeit und zusätzliche Gewährung. Eine Karte, mit der Beschäftigte praktisch überall zahlen oder sogar Geld abheben können, verhält sich wie Lohn in Geld. Ein Gutschein, der nur bestimmte Waren oder einen begrenzten Kreis von Anbietern freigibt, verhält sich dagegen wie eine Sache.
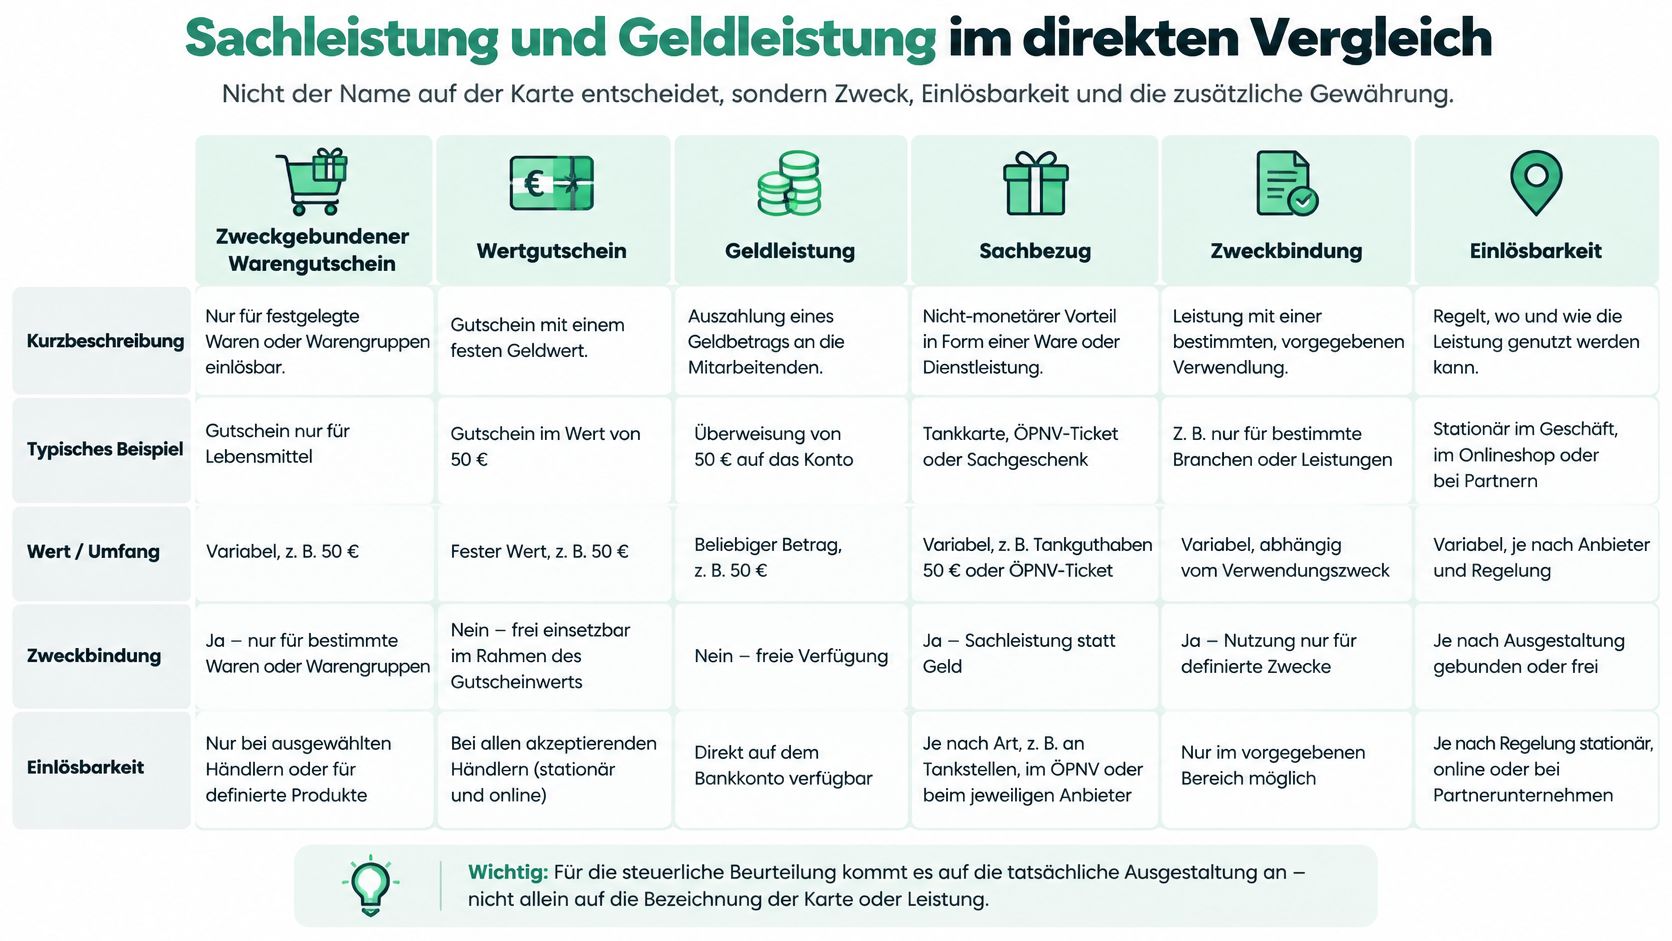
Die folgende Einordnung zeigt sechs Instrumente, die in Unternehmen immer wieder auftauchen. Lesen Sie jede Zeile über den maßgeblichen Grund, nicht über den Produktnamen.
| Leistung | Einordnung | Maßgeblicher Grund |
|---|---|---|
| Zweckgebundener Warengutschein | Sachbezug möglich | Berechtigt zum Bezug von Waren |
| Digitaler Gutscheincode, zweckgebunden | Sachbezug möglich | Wie ein Warengutschein behandelt |
| Geldkarte mit begrenzter Einsetzbarkeit | Sachbezug möglich | Nicht frei als Geld verfügbar |
| Offene Geldkarte oder Barauszahlung | Geldleistung | Frei verfügbarer Geldbetrag |
| Nachträgliche Kostenerstattung | Geldleistung | Geldsurrogat statt Sache |
| Gutschein aus Gehaltsumwandlung | Nicht begünstigt | Fehlt zusätzlich zum Arbeitslohn |
Was in die begünstigte Spalte gehört
Ein zweckgebundener Warengutschein ist der klassische Fall, etwa für Lebensmittel bei einer bestimmten Kette oder für Bücher aus einem festen Sortiment. Er berechtigt zum Bezug von Waren, nicht zur Auszahlung eines Betrags. Ein digitaler Gutscheincode ändert daran nichts, solange die Zweckbindung technisch gilt und nicht nur in einer internen Absprache steht. Entscheidend ist, was die beschäftigte Person mit dem Code tatsächlich tun kann.
Bei einer Geldkarte mit begrenzter Einsetzbarkeit wird es genauer. Sie kann begünstigt sein, wenn sie nicht frei als Geld verfügbar ist, keine Barauszahlung erlaubt und nur bei begrenzten Akzeptanzstellen oder für eine begrenzte Produktpalette funktioniert. Nach dem Amtlichen Lohnsteuer-Handbuch des Bundesfinanzministeriums qualifizieren Gutscheine und Geldkarten nur dann für die 50-Euro-Freigrenze, wenn sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden. Dieselbe Einordnung stützt die Grenze zur anderen Seite, denn zweckgebundene Geldleistungen, nachträgliche Kostenerstattungen und auf einen Geldbetrag lautende Geldsurrogate gelten grundsätzlich als Geldleistung.
Wo die Einordnung kippt
Die offene Geldkarte ist der häufigste Irrtum. Sie heißt vielleicht Benefitkarte, funktioniert an der Kasse aber wie ein allgemeines Zahlungsmittel. Für die Lohnabrechnung ist das frei verfügbares Geld und damit Barlohn. Ähnlich liegt der Fall bei der nachträglichen Kostenerstattung. Kauft die beschäftigte Person zuerst selbst und reicht danach den Beleg ein, fließt am Ende Geld zurück aufs Konto. Der Arbeitgeber hat keine Sache bereitgestellt, sondern Kosten ersetzt.
Der Gutschein aus Gehaltsumwandlung scheitert aus einem anderen Grund. Das Instrument selbst könnte passen, aber die Finanzierung tut es nicht. Wer auf reguläres Bruttoentgelt verzichtet, damit der Gutschein bezahlt wird, erfüllt das Zusätzlichkeitserfordernis nicht. Der Vorteil ersetzt dann Lohn, statt ihn zu ergänzen. Wie sich Zusatzleistungen ohne klassische Erhöhung sinnvoll einordnen lassen, zeigt der Überblick zu mehr Netto ohne Gehaltserhöhung im Zusammenspiel mit Gehalt und Abgaben.
Prüfen Sie Ihre eigene Karte deshalb mit drei Fragen, bevor Sie sie zusagen.
- Nur bestimmte Waren oder Anbieter: Ist die Einlösung klar begrenzt und technisch abgesichert, oder kann die Karte praktisch überall zahlen?
- Oben auf das Gehalt: Bleibt das vereinbarte Brutto unverändert und kommt der Vorteil erkennbar hinzu?
- Höchstens 50 Euro im Monat: Bleibt die Summe aller Vorteile desselben Kalendermonats nach Eigenanteil auf oder unter der Schwelle?
Nur wenn alle drei Antworten ja lauten, gehört die Leistung in die begünstigte Spalte. Ein einziges Nein reicht, um aus einem vermeintlichen Sachbezug eine normale Geldleistung zu machen. Diese Reihenfolge spart Zeit, weil Sie zuerst die Funktion der Karte prüfen und nicht ihre Verpackung.
Die 50-Euro-Schwelle richtig rechnen
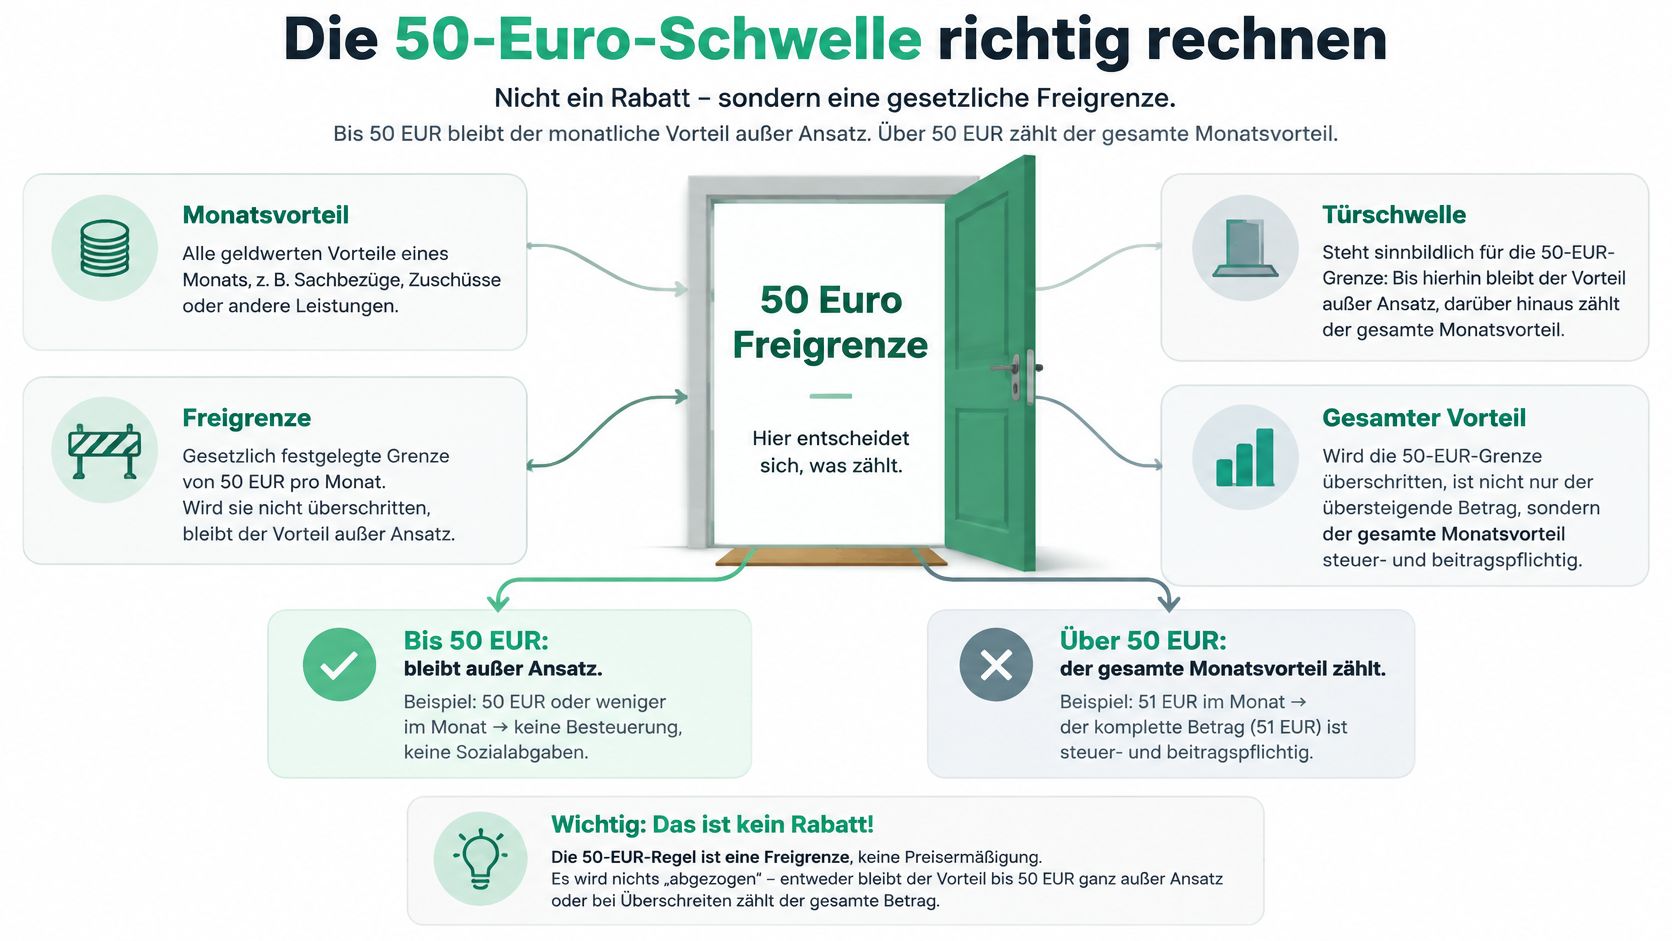
Eine Freigrenze funktioniert wie eine Türschwelle, nicht wie ein Rabatt an der Kasse. Unterhalb der Schwelle bleibt der Vorteil außer Ansatz. Oberhalb zählt nicht der Teil über der Schwelle, sondern der gesamte Monatsvorteil. Wer das Bild im Kopf behält, macht den häufigsten Rechenfehler gar nicht erst.
In drei Schritten zur Monatssumme
Die Rechnung selbst ist kurz, sie muss nur vollständig sein. Drei Schritte genügen, wenn Sie sie in dieser Reihenfolge abarbeiten.
- Wert bestimmen: Ermitteln Sie den geldwerten Vorteil der Sache oder des Gutscheins im Kalendermonat. Zählen Sie anfallende Gebühren mit, wenn sie zum Vorteil gehören, denn eine Karte über 50 Euro mit 2 Euro Gebühr ergibt rechnerisch 52 Euro.
- Eigenanteil abziehen: Ziehen Sie ab, was die beschäftigte Person selbst trägt. Zahlt sie bei einem Vorteil von 52 Euro einen Eigenanteil von 3 Euro, bleiben 49 Euro für die Prüfung.
- Monat addieren und vergleichen: Addieren Sie alle Sachbezüge desselben Kalendermonats und vergleichen Sie die Summe mit 50 Euro. Zwei Vorteile von je 30 Euro ergeben 60 Euro, obwohl jeder Einzelbetrag für sich harmlos aussieht.
Der dritte Schritt wird in der Praxis am häufigsten vergessen. Abteilungen sagen Vorteile getrennt zu, die Personalabrechnung sieht aber nur eine beschäftigte Person und einen Kalendermonat. Ein Tankgutschein aus dem Team und ein Warengutschein aus der Zentrale landen in derselben Monatssumme. Deshalb gehört vor jede Zusage eine einfache Frage an die Lohnabrechnung. Was läuft in diesem Monat bereits unter der Freigrenze für diese Person?
Schreiben Sie vor jeder Zusage eine einzige Zahl auf, die Monatssumme nach Eigenanteil. Steht dort mehr als 50 Euro, stoppen Sie die Buchung und bauen den Monat um.
Warum zwischen 50 und 51 Euro so viel liegt
Bei einem Freibetrag wäre der Unterschied zwischen 50 und 51 Euro klein, weil nur der eine Euro darüber zählen würde. Bei der Freigrenze ist er maximal. Genau 50 Euro können außer Ansatz bleiben, 51 Euro werden komplett steuerpflichtig und in der Folge regelmäßig auch beitragspflichtig. Der eine Euro verändert also nicht nur seinen eigenen Status, sondern den des ganzen Monatsvorteils.
Diese Härte ist historisch gewachsen, ihre Logik blieb aber gleich. Nach der Entscheidung des Bundesfinanzhofs aus dem Jahr 2018 kann ein bloßer Geldzuschuss nicht mit einem Warengutschein gleichgesetzt werden. Die Erhöhung von 44 auf 50 Euro hat den monatlichen Spielraum um 6 Euro beziehungsweise rund 13,6 Prozent vergrößert, aber keine allgemeine Steuerfreiheit für Geldzahlungen geschaffen. Bis zum 31. Dezember 2021 galt eine monatliche Freigrenze von 44 Euro, seit dem 1. Januar 2022 beträgt sie 50 Euro. Mehr Raum bedeutet also nicht weniger Prüfung. Die Schwelle liegt nur etwas höher als früher.
Für Ihre Planung folgt daraus eine einfache Arbeitsregel. Rechnen Sie nicht knapp auf Kante, wenn Gebühren, zweite Vorteile oder schwankende Kartenaufladungen im selben Monat möglich sind. Ein Puffer von wenigen Euro schützt den gesamten Vorteil besser als der Versuch, den letzten Cent auszureizen. Erst wenn die Monatssumme sicher steht, lohnt die nächste Frage, ob die konkrete Leistung ihrer Art nach überhaupt begünstigt ist. Zahl und Leistungsart sind zwei getrennte Prüfungen, und keine ersetzt die andere.
Lohnabrechnung aufsetzen und typische Fehler vermeiden
Die meisten Fehler an der Freigrenze entstehen nicht aus Unwissen über die Zahl 50. Sie entstehen, weil Zusage, Vertrag und Abrechnung nicht zusammenpassen. Ein sauberer Ablauf verhindert das, wenn jeder Schritt genau den Fehler ausschließt, der sonst an dieser Stelle passiert. Die folgenden fünf Schritte bilden eine Reihenfolge, die Sie für jede beschäftigte Person und jeden Kalendermonat wiederholen können.
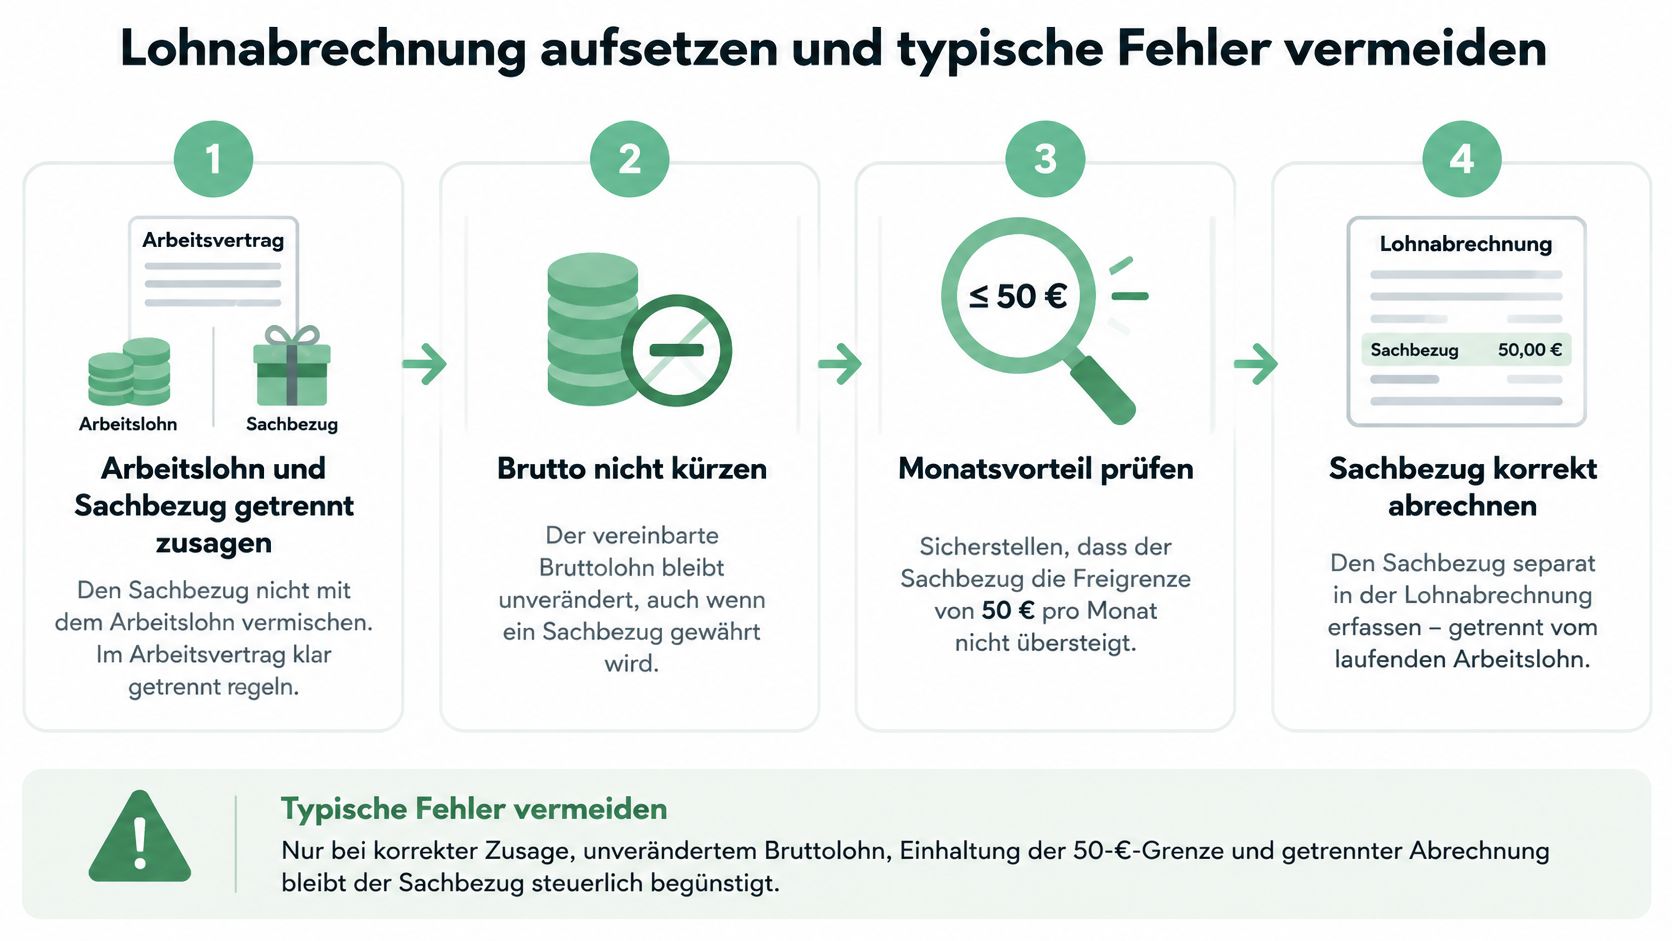
Fünf Schritte mit dem Fehler, den sie verhindern
1. Arbeitslohn und Sachbezug getrennt zusagen. Halten Sie schriftlich fest, dass das vereinbarte Brutto unverändert bleibt und der Vorteil hinzukommt. Kürzen Sie das Gehalt nicht und tauschen Sie keine bestehenden Entgeltbestandteile gegen einen Gutschein. Dieser Schritt verhindert den Fehler der Entgeltumwandlung, bei der die Zusätzlichkeit fehlt und die Begünstigung entfällt. Am klarsten ist eine kurze Zusatzvereinbarung, die den Vorteil neben dem Arbeitsvertrag nennt und keinen Lohnbestandteil ersetzt.
2. Monatsvorteil auf höchstens 50 Euro deckeln. Rechnen Sie den Wert einschließlich anfallender Gebühren, ziehen Sie den Eigenanteil ab und addieren Sie alle Vorteile desselben Monats. Dieser Schritt verhindert den Summenfehler, bei dem zwei Vorteile von je 30 Euro unbemerkt 60 Euro ergeben und den gesamten Betrag gefährden. Führen Sie dafür pro Person eine einfache Monatsliste, statt Zusagen aus verschiedenen Abteilungen unverbunden nebeneinander stehen zu lassen.
3. Gutschein oder Geldkarte vorab und zweckgebunden bereitstellen. Die beschäftigte Person erhält die Leistung, bevor sie einkauft, und kann sie nur im vorgesehenen Rahmen einlösen. Dieser Schritt verhindert die nachträgliche Kostenerstattung, bei der erst privat gezahlt und später Geld zurücküberwiesen wird. Genau diese Reihenfolge macht aus einer vermeintlichen Sachleistung regelmäßig eine Geldleistung. Prüfen Sie außerdem technisch, ob Barauszahlung, Überweisung oder freie Verwendung ausgeschlossen sind.
4. Beim Fitnessstudio die Vertragsstruktur richtig setzen. Entweder wird der Arbeitgeber selbst Vertragspartner des Studios oder er gibt vorab einen zweckgebundenen Gutschein bis 50 Euro aus. Dieser Schritt verhindert den riskanten Weg, bei dem die beschäftigte Person privat abschließt und die Rechnung einreicht. Die Deutsche Rentenversicherung bestätigt die 50-Euro-Grenze als steuer- und beitragsfreie Sachbezugsgrenze, macht die Behandlung aber von der konkreten Vertragsstruktur abhängig. Übernimmt der Arbeitgeber den Vertrag als Vertragspartner oder stellt er vorab einen zweckgebundenen Gutschein bereit, kann die Begünstigung greifen. Erstattet er nur die Kosten eines selbst abgeschlossenen Vertrags, drohen Steuer- und Beitragspflicht.
5. Vorteil getrennt ausweisen und Belege ablegen. Buchen Sie den Sachbezug als eigene Position und legen Sie Zusage, Betrag, Einlösbarkeit und Zeitpunkt der Gewährung ab. Dieser Schritt verhindert, dass eine Karte mit freier Geldverwendung unter dem Etikett Gutschein durchrutscht. Wie einzelne Positionen in der Abrechnung lesbar werden, erklärt das Lexikon zur Gehaltsabrechnung mit den üblichen Bestandteilen einer Lohnabrechnung. Ein Prüfer, ob vom Finanzamt oder von der Sozialversicherung, muss aus Ihren Unterlagen ohne Rückfragen erkennen können, warum der Vorteil frei geblieben ist.
Prüfmaßstab für jeden Monatsbeleg: Zweck, Betrag und Zusätzlichkeit müssen auf denselben Unterlagen sichtbar sein. Fehlt eines der drei Elemente, ist der Vorgang nicht abgeschlossen.
Die fünf Fehler in einer Übersicht
| Fehler | Folge | Korrektur |
|---|---|---|
| Gehalt wird in einen Gutschein umgewandelt | Zusätzlichkeit fehlt | Vorteil zusätzlich zum geschuldeten Lohn gewähren |
| Private Vertragsrechnung wird erstattet | Regelmäßig Geldleistung | Arbeitgeber als Vertragspartner oder Gutschein vorab |
| 30 Euro plus 30 Euro im selben Monat | 60 Euro, gesamter Vorteil gefährdet | Auf 50 Euro deckeln oder Monate trennen |
| Restbetrag in den Folgemonat schieben | Kein Übertrag möglich | Jeden Kalendermonat neu prüfen |
| Karte mit freier Geldverwendung | Barlohn statt Sachbezug | Zweckbindung und begrenzte Einsetzbarkeit |
Die Zeile zum Restbetrag verdient einen eigenen Hinweis, weil sie in Gesprächen ständig auftaucht. Wer im Januar nur 35 Euro nutzt, hat im Februar kein Guthaben von 15 Euro für die Freigrenze. Die Prüfung beginnt jeden Monat bei null, und die Obergrenze bleibt 50 Euro. Planen Sie Vorteile deshalb monatlich gleichmäßig, statt sie zu bündeln. Eine Aufladung alle zwei Monate mit dem doppelten Betrag zerstört die Begünstigung im Auflademonat, selbst wenn der Durchschnitt über das Jahr harmlos aussieht.
Halb so aufwendig wird der Ablauf, wenn Sie ihn als Routine statt als Einzelfallentscheidung behandeln. Eine feste Monatsliste pro Person, eine kurze Zusatzvereinbarung zur Zusätzlichkeit und ein abgelegtes Produktblatt zur Einlösbarkeit der Karte decken den größten Teil der Prüfung ab. Ändern sich Betrag oder Anbieter, aktualisieren Sie genau diese drei Unterlagen. So bleibt nachvollziehbar, warum ein Vorteil in einem Monat frei war und in einem anderen vielleicht nicht. Diese Nachvollziehbarkeit ist kein Selbstzweck, sie entscheidet im Zweifel über Nachzahlungen.
Vier Monate aus dem Arbeitsalltag durchgerechnet
Vier aufeinanderfolgende Monate bei derselben beschäftigten Person zeigen die Regel besser als jede Definition. Der Wunsch bleibt in allen Fällen gleich: rund 50 Euro zusätzlich geben. Ob das gelingt, entscheidet allein der Aufbau des jeweiligen Monats.
| Fall | Vorgang | Ergebnis |
|---|---|---|
| Fall 1 | Zweckgebundener Supermarkt-Gutschein über 50 Euro zusätzlich zum Lohn | Lohnsteuer- und beitragsfrei möglich |
| Fall 2 | Begrenzt einsetzbare Tankkarte über 49 Euro zusätzlich zum Lohn | Lohnsteuer- und beitragsfrei möglich |
| Fall 3 | Dieselbe Tankkarte über 51 Euro aufgeladen | Gesamter Vorteil steuer- und beitragspflichtig |
| Fall 4 | Selbst geschlossener Fitnessvertrag, Erstattung der Rechnung | Regelmäßig Geldleistung, Steuer- und Beitragspflicht möglich |
| Fall 4 korrigiert | Arbeitgeber als Vertragspartner oder Gutschein bis 50 Euro vorab | Begünstigung möglich |
Monat eins und zwei auf der sicheren Seite
Im ersten Monat gibt der Arbeitgeber zusätzlich zum Lohn einen zweckgebundenen Supermarkt-Gutschein über genau 50 Euro aus. Der Gutschein berechtigt nur zum Warenkauf, eine Auszahlung ist ausgeschlossen. Die Monatssumme liegt exakt auf der Schwelle, weitere Vorteile gibt es nicht. Der Vorteil kann lohnsteuer- und beitragsfrei bleiben.
Im zweiten Monat wechselt das Instrument. Eine begrenzt einsetzbare Tankkarte wird mit 49 Euro aufgeladen, wieder zusätzlich zum unveränderten Gehalt. Ein Euro bleibt unter der Schwelle, und genau dieser Euro schafft Ruhe in der Abrechnung, denn kleine Gebühren oder Rundungen können den Monat nicht mehr kippen. Der Fall ist unspektakulär, und genau das ist seine Stärke: Wer dauerhaft einen Euro oder zwei unter der Grenze plant, muss nicht jeden Monat über Centbeträge verhandeln.
Monat drei kippt, Monat vier zeigt die Korrektur
Im dritten Monat wird dieselbe Tankkarte versehentlich mit 51 Euro aufgeladen, etwa weil eine Gebühr auf den Wert aufschlägt. An der Zapfsäule merkt niemand etwas. In der Abrechnung ändert sich alles. Die Freigrenze ist eine Kippschwelle: Nicht der eine Euro über der Grenze wird nachversteuert, sondern der gesamte Monatsvorteil mit seinen vollen 51 Euro. Schon ein einziger Cent zu viel würde denselben Effekt auslösen. Ein fester Höchstbetrag im Kartensystem hätte den Fehler verhindert.
Auch eine Gehaltsumwandlung hätte diesen Monat nicht gerettet. Reduziert die beschäftigte Person ihr Gehalt, damit das Guthaben günstig bleibt, fehlt die Zusätzlichkeit zum ohnehin geschuldeten Lohn. Ohne diese Zusätzlichkeit liegt kein begünstigter Sachbezug vor, sondern umgewandelter Barlohn, der regulär über Steuer und Beiträge läuft. Die Freigrenze prüft also zwei Dinge: die Höhe und den Weg, auf dem der Vorteil finanziert wird.
Im vierten Monat wechselt die Fehlerart. Die beschäftigte Person schließt selbst einen Fitnessvertrag ab, zahlt privat und reicht die Rechnung über 50 Euro ein. Der Arbeitgeber erstattet den Betrag aufs Konto. Zahl und Zweck stimmen, trotzdem liegt regelmäßig eine Geldleistung vor, weil am Ende Geld fließt statt einer bereitgestellten Sache. Steuer- und Beitragspflicht können entstehen.
Die Korrektur muss vor der Zahlung passieren. Entweder wird der Arbeitgeber Vertragspartner des Studios, oder er gibt vorab einen zweckgebundenen Gutschein bis 50 Euro aus, den die Person beim Studio einlöst. Betrag und Zweck bleiben identisch, nur Reihenfolge und Vertragspartner ändern sich.
Das Muster über alle vier Monate ist dasselbe. Entscheidend sind nicht der gute Wille oder die Bezeichnung des Benefits, sondern Monatssumme, Vertragsstruktur und Zusätzlichkeit in genau dem Monat, in dem der Vorteil zufließt.
Nettolohn prüfen bevor der Sachbezug startet
Ein Sachbezug 50 Euro ist nur dann der günstigere Weg, wenn drei Bedingungen gleichzeitig erfüllt sind. Er fließt zusätzlich zum geschuldeten Lohn, er ist zweckgebunden einlösbar und er bleibt im Kalendermonat nach Eigenanteil bei höchstens 50 Euro. Ist eine dieser Bedingungen offen, ist die Zusage noch nicht reif für die Lohnabrechnung. Klären Sie sie zuerst, statt den Vorteil zu starten und später zu korrigieren.
Sind alle drei Bedingungen erfüllt, lohnt der Vergleich mit einer Gehaltserhöhung in ähnlicher Höhe. Eine Erhöhung läuft über Lohnsteuer und Sozialabgaben, der korrekt gesetzte Sachbezug nicht. Aus 50 Euro brutto mehr wird deshalb je nach Steuerklasse und Bundesland spürbar weniger Netto, während der Sachbezug mit seinem vollen Einkaufswert ankommt. Wie groß der Abstand in Ihrem Fall ist, hängt von Ihren persönlichen Angaben ab und lässt sich nicht pauschal beziffern.
Den Nettovergleich in drei Schritten aufbauen
Halten Sie zuerst Ihr aktuelles Nettogehalt fest, mit Steuerklasse, Bundesland und Versicherungsstatus. Rechnen Sie danach eine Erhöhung um 50 Euro brutto dagegen und notieren Sie das neue Netto. Stellen Sie zum Schluss die Differenz dem vollen Wert des Sachbezugs gegenüber. Der Abstand zwischen beiden Zahlen zeigt, was die Freigrenze in Ihrem konkreten Fall wert ist.
Für diesen Vergleich können Sie den Brutto-Netto-Rechner 2026 mit Ihren eigenen Angaben nutzen. Der Brutto-Netto-Rechner 2026 berechnet das Nettogehalt mit allen Steuerklassen, Sozialabgaben und Bundesländern. Die Rechenlogik basiert auf den amtlichen Programmablaufplänen (PAP) des Bundesministeriums der Finanzen (BMF) und den gültigen Beitragssätzen für 2026, und die Rechner auf der Website sind kostenlos nutzbar. Der Rechner ersetzt keine Einzelfallprüfung von Gutschein oder Geldkarte, er beantwortet nur die Nettofrage. Ob Ihre konkrete Karte die Anforderungen an Zweckbindung und begrenzte Einsetzbarkeit erfüllt, bleibt eine Prüfung des Produkts und seiner Bedingungen.
Erst wenn der Nettoabstand klar ist und ein Beleg für die Zusätzlichkeit vorliegt, sollte die Zusage in die Lohnabrechnung wandern. Nehmen Sie sich dafür die drei Bedingungen als kurze Checkliste und haken Sie sie schriftlich ab. Ein Vorteil, der alle drei Punkte erfüllt und dessen Nettovorteil Sie beziffert haben, ist eine belastbare Entscheidung. Ein Vorteil, bei dem ein Punkt nur mündlich zugesichert wurde, ist es noch nicht. Diese Reihenfolge, erst prüfen und rechnen, dann zusagen, schützt Arbeitgeber und Beschäftigte gleichermaßen vor einer nachträglichen Korrektur der Abrechnung.
Rechnen Sie vor Ihrer Zusage durch, was von 50 Euro brutto mehr in Ihrer Steuerklasse und Ihrem Bundesland tatsächlich netto bleibt, und stellen Sie das Ergebnis dem vollen Wert eines korrekt gesetzten Sachbezugs gegenüber. Auf Brutto-Netto-Check finden Sie dafür kostenlose Rechner für Nettogehalt und Gehaltserhöhung mit dem Rechtsstand 2026. Tragen Sie Ihre eigenen Angaben ein, vergleichen Sie beide Wege in wenigen Minuten und gehen Sie mit klaren Zahlen in das Gespräch mit Ihrer Lohnabrechnung.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.