
Solidaritätszuschlag ab wann? Freigrenze 2026 erklärt
Der Solidaritätszuschlag fällt 2026 erst an, wenn die maßgebliche Einkommensteuer über 20.350 € bei Einzelveranlagung beziehungsweise 40.700 € bei Zusammenveranlagung liegt. Oberhalb dieser Freigrenze beginnt zunächst ein gleitender Übergang statt sofort die volle Belastung.
Warum suchen dann so viele nach einer festen Bruttogehaltsgrenze? Weil auf der Gehaltsabrechnung alle Abzüge nebeneinanderstehen und dadurch leicht der Eindruck entsteht, sie würden nach demselben Prinzip berechnet. Beim Soli kommt es aber auf die Steuer an, nicht unmittelbar auf den Arbeitslohn. Für Kapitalerträge gelten außerdem Besonderheiten.
Inhaltsverzeichnis
- Ab wann der Solidaritätszuschlag 2026 anfällt
- So wird der Solidaritätszuschlag berechnet
- Die Milderungszone und warum der Soli nicht sprunghaft steigt
- Beispiele, wann der Soli in der Praxis anfällt
- Ausnahmen bei Kapitalerträgen, Zusammenveranlagung und Sonderfällen
- Historische Entwicklung vom Aufbau Ost bis zur Freigrenze
- Ihren Soli-Anspruch 2026 jetzt prüfen
Ab wann der Solidaritätszuschlag 2026 anfällt
Entscheidend ist die maßgebliche Einkommensteuer, nicht Ihr Jahresbrutto und auch nicht Ihr zu versteuerndes Einkommen. Die Lohnsteuer-Hinweise des Bundesfinanzministeriums nennen für 2026 eine Freigrenze von 20.350 € bei Einzelveranlagung und 40.700 € bei Zusammenveranlagung.
Bis einschließlich dieser Grenze entsteht auf die betreffende Bemessungsgrundlage kein Solidaritätszuschlag. Wer sie überschreitet, zahlt zunächst einen begrenzten Zuschlag. Erst mit weiter steigender Steuer wird die reguläre Belastung erreicht.
Freigrenzen und Zuschlagsatz ab 2026
Die Übergangspunkte in der Tabelle sind rechnerisch aus Freigrenze und Milderungsformel abgeleitet. Sie sind gerundet und keine zusätzlichen Freibeträge.
| Fall | Einkommensteuer | Soli-Regel | Zuschlagsatz |
|---|---|---|---|
| Unter der Freigrenze (Einzelveranlagung) | bis 20.350 € | keine Zahlungspflicht | kein Zuschlag |
| Unter der Freigrenze (Zusammenveranlagung) | bis 40.700 € | keine Zahlungspflicht | kein Zuschlag |
| Milderungszone (Einzelveranlagung) | über 20.350 € bis rund 37.838 € | 11,9 % des Überschreitungsbetrags | stufenweise bis 5,5 % |
| Milderungszone (Zusammenveranlagung) | über 40.700 € bis rund 75.677 € | 11,9 % des Überschreitungsbetrags | stufenweise bis 5,5 % |
| Regelsatz (Einzelveranlagung) | ab rund 37.838 € | 5,5 % der Einkommensteuer | 5,5 % |
| Regelsatz (Zusammenveranlagung) | ab rund 75.677 € | 5,5 % der Einkommensteuer | 5,5 % |
Für Beschäftigte wird bei der laufenden Abrechnung die maßgebliche Jahreslohnsteuer betrachtet. Deshalb lässt sich aus einer Gehaltsangabe allein keine zuverlässige Soli-Pflicht ableiten: Abzüge, Familienverhältnisse und lohnsteuerliche Merkmale können das Ergebnis verändern.
Für die erste Einordnung: Suchen Sie im Steuerbescheid nach der steuerlichen Bemessungsgrundlage, nicht nach dem Bruttoarbeitslohn.
Eine Freigrenze ist zudem kein Freibetrag, der bei jeder Berechnung dauerhaft von der Steuer abgezogen wird. Der Überschreitungsbetrag spielt im Übergangsbereich eine besondere Rolle; bei voller Belastung ist dagegen die gesamte maßgebliche Steuer die Grundlage. Für Ihre persönliche Prüfung hilft deshalb eine Rechnung in fester Reihenfolge statt einer vermeintlich allgemeingültigen Gehaltsgrenze.
So wird der Solidaritätszuschlag berechnet
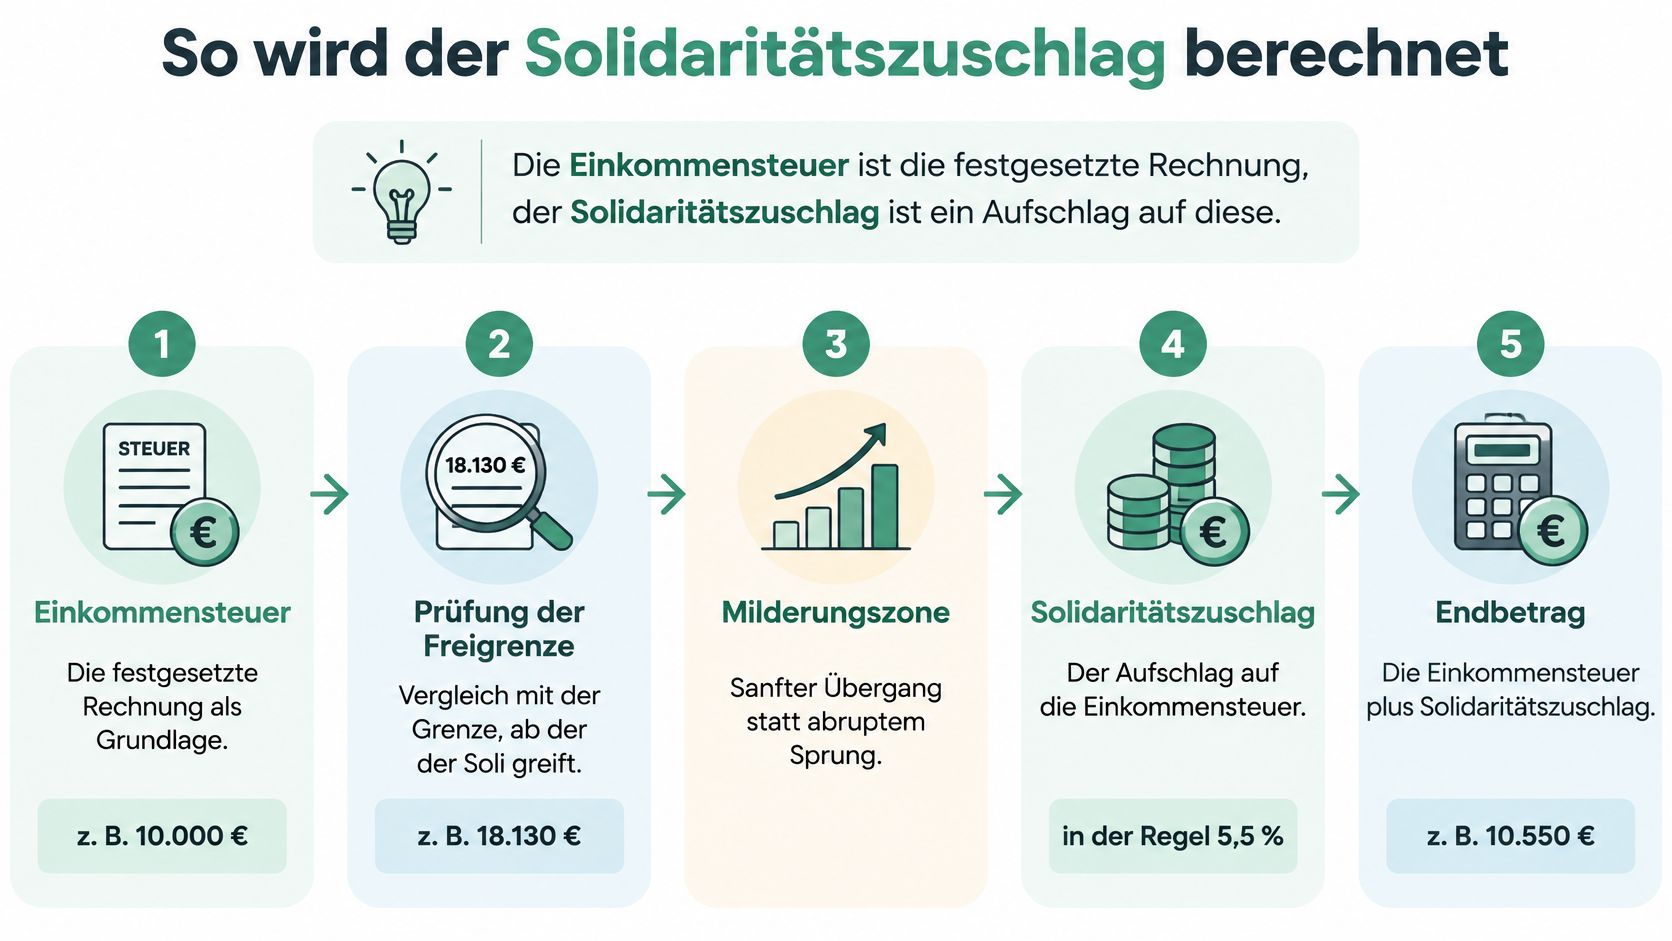
Die Einkommensteuer ist die festgesetzte Rechnung, der Solidaritätszuschlag ein Aufschlag auf diese Rechnung. Er ist keine zusätzliche pauschale Steuer auf Ihren Lohn.
Das Bundesfinanzministerium erläutert den Solidaritätszuschlag als Zuschlag von grundsätzlich 5,5 Prozent auf die jeweilige Bemessungsgrundlage, insbesondere Einkommen-, Lohn- oder Körperschaftsteuer. Für Beschäftigte führt der Weg vom Gehalt zum Zuschlag über mehrere getrennte Rechenschritte.
Vom Arbeitslohn zur maßgeblichen Steuer
Das steuerpflichtige Einkommen ermitteln. Ausgangspunkt ist bei Beschäftigten der Jahresarbeitslohn, gegebenenfalls ergänzt um andere Einkünfte. Werbungskosten, abzugsfähige Vorsorgeaufwendungen und weitere steuerliche Abzüge werden nach ihren jeweiligen Regeln berücksichtigt; Sozialversicherungsbeiträge lassen sich dabei nicht einfach vollständig vom Brutto abziehen.
Die Einkommensteuer berechnen. Auf das zu versteuernde Einkommen wird der passende Einkommensteuertarif angewandt. Während des Jahres behält der Arbeitgeber Lohnsteuer als Erhebungsform der Einkommensteuer ein; die Steuerklasse steuert diesen laufenden Abzug, nicht den endgültigen Jahrestarif.
Die Soli-Bemessungsgrundlage prüfen. Anschließend wird die für den Zuschlag maßgebliche Steuer mit der passenden Freigrenze verglichen. Bei Kindern können besondere Berechnungsregeln dazu führen, dass diese Grundlage von der tatsächlich einbehaltenen Lohnsteuer abweicht.
Die günstigere Begrenzung anwenden. Oberhalb der Freigrenze werden regulärer Zuschlag und Milderungsbetrag miteinander verglichen. Maßgeblich ist der niedrigere Betrag, solange die Milderung greift.
Laufenden Abzug und Jahresergebnis auseinanderhalten. Auf der Gehaltsabrechnung berücksichtigt der Arbeitgeber die Regeln für den jeweiligen Abrechnungszeitraum und die hinterlegten Merkmale. Bei einer Einkommensteuerveranlagung wird die endgültige Jahresbelastung anhand der tatsächlichen Verhältnisse ermittelt.
Die folgende Darstellung fasst die Prüfung ab der Einkommensteuer zusammen.
Warum mehr Brutto nicht automatisch Soli bedeutet
Angenommen, Sie wechseln in eine besser bezahlte Stelle, haben aber zugleich höhere abzugsfähige berufliche Aufwendungen. Ihr Brutto steigt dann stärker als Ihr zu versteuerndes Einkommen. Bleibt die daraus ermittelte maßgebliche Steuer innerhalb der Freigrenze, entsteht daraus kein Zuschlag.
Für eine erste Einordnung können Sie den Einkommensteuer-Rechner nutzen. Unsere Rechenlogik basiert auf den amtlichen Programmablaufplänen des Bundesministeriums der Finanzen und den gültigen Beitragssätzen für 2026.
Bewahren Sie für eine belastbare Prüfung Gehaltsabrechnungen, Werbungskostennachweise und den letzten Steuerbescheid auf. Ein einzelner Monatswert kann durch Sonderzahlungen oder veränderte Abrechnungsmerkmale vom späteren Jahresergebnis abweichen.
Die Milderungszone und warum der Soli nicht sprunghaft steigt
Bei einer Einkommensteuer von 20.500 € entstehen bei Einzelveranlagung nicht sofort 1.127,50 € Soli, sondern höchstens 17,85 €, entsprechend 11,9 Prozent von 150 € Überschreitung; diese Begrenzung und die gleichheitsrechtliche Zulässigkeit der Staffelung erläutert die Entscheidung des Bundesfinanzhofs.
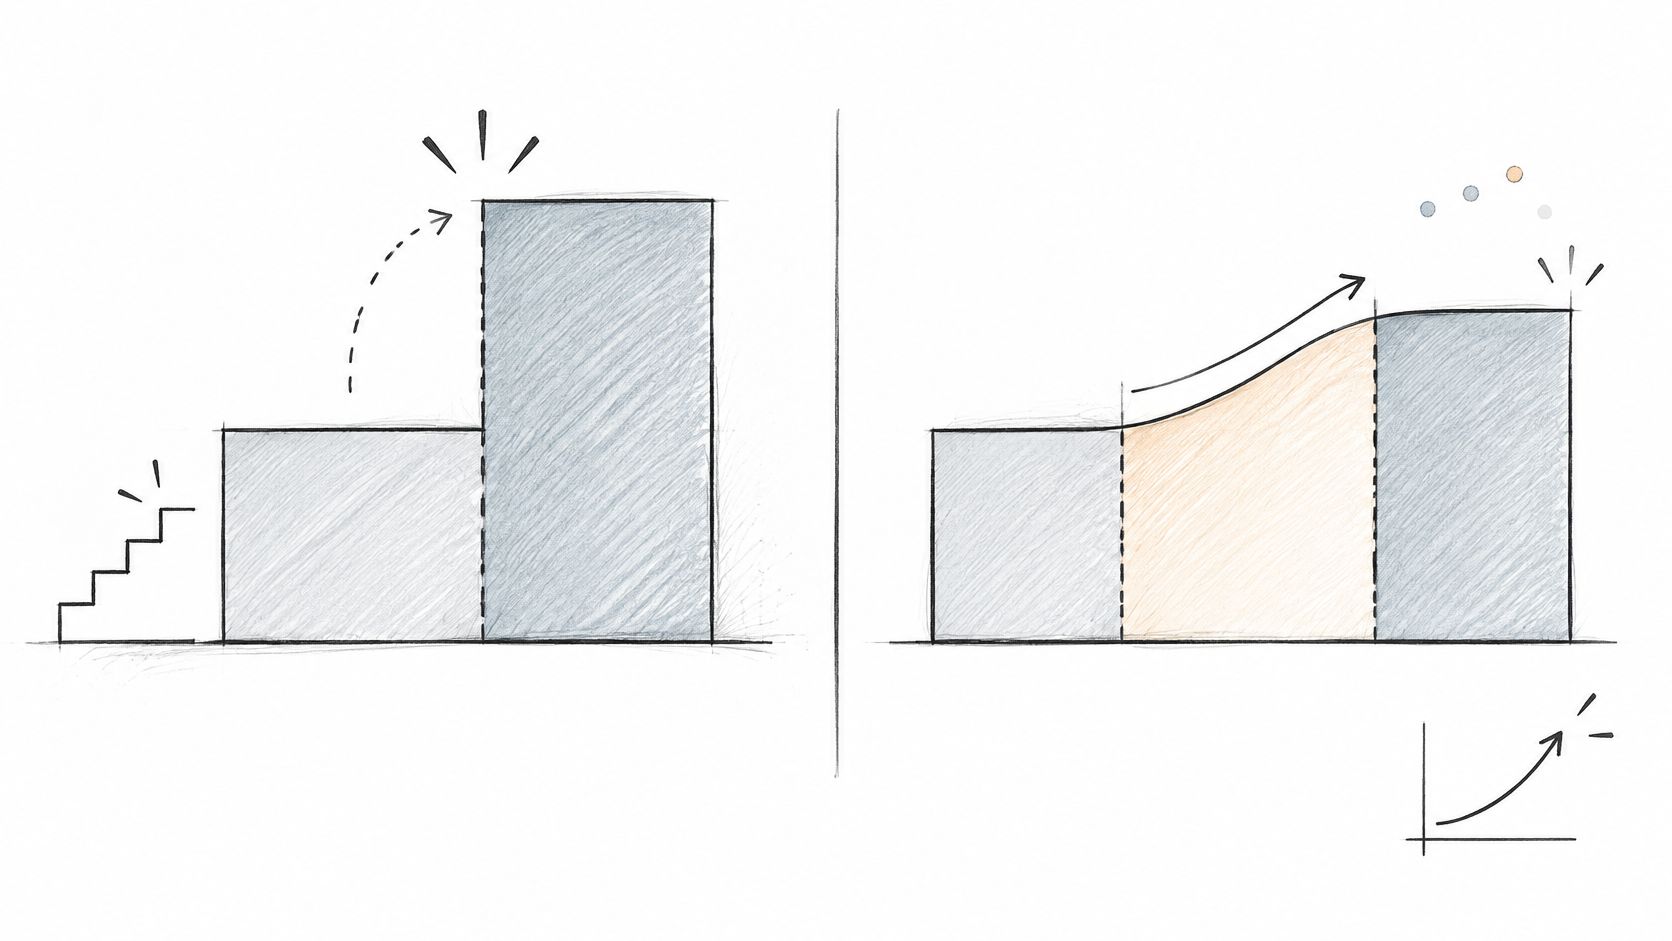
Ohne diese Begrenzung würde schon ein geringfügiges Überschreiten der Freigrenze eine erhebliche zusätzliche Zahlung auslösen. Die Milderungszone verhindert diesen Sprung, indem sie den Zuschlag zunächst an den Abstand zur Freigrenze knüpft.
Im Übergang zahlt man höchstens den kleineren der beiden Beträge.
Die beiden Vergleichsbeträge sind der reguläre Zuschlag auf die gesamte maßgebliche Steuer und der begrenzte Zuschlag auf deren Überschreitung. Die Freigrenze wirkt deshalb nicht wie ein Schalter, der sofort die volle Belastung einschaltet.
Weshalb die Übergangszone irgendwann endet
Der Milderungsbetrag wächst mit jedem weiteren Euro Steuer stärker als der reguläre Zuschlag. Irgendwann sind beide Beträge gleich hoch. Danach ist die reguläre Berechnung günstiger und begrenzt den zu zahlenden Soli.
Rechnerisch lässt sich dieser Schnittpunkt bestimmen, indem man beide Berechnungswege gleichsetzt. Dabei werden nicht zwei Einkommensgrenzen verglichen, sondern zwei Zuschlagsbeträge auf dieselbe Steuer. Die gerundeten Übergangspunkte der Tabelle sind das Ergebnis dieser Gleichsetzung.
Wichtig ist die Unterscheidung zwischen zwei Bezugsgrößen:
- Überschreitungsbetrag: Nur der Teil der maßgeblichen Steuer oberhalb der Freigrenze geht in die Milderungsrechnung ein.
- Gesamte Bemessungsgrundlage: Für den regulären Zuschlag wird nicht bloß die Überschreitung herangezogen.
- Tatsächlicher Soli: Er ergibt sich aus dem Vergleich beider Ergebnisse, nicht aus ihrer Addition.
Der Bundesfinanzhof bewertete die Staffelung als zulässig, weil sie einen sozialverträglichen Übergang zwischen Nichtbelastung und voller Zuschlagsbelastung schafft. Daraus folgt für die praktische Berechnung: Eine reine Ja-nein-Abfrage zur Freigrenze reicht nicht.
Ein geeigneter Rechenweg braucht die maßgebliche Jahressteuer, die Veranlagungsart und die Milderungsformel. Wer direkt nach dem Überschreiten mit dem vollen Zuschlag kalkuliert, überschätzt die Belastung erheblich.
Beispiele, wann der Soli in der Praxis anfällt
Die folgenden hypothetischen Rechenfälle verwenden bewusst die Einkommensteuer statt eines Bruttogehalts. Vorausgesetzt wird jeweils, dass der genannte Betrag zugleich die maßgebliche Soli-Bemessungsgrundlage ist. Besondere Berechnungen für Kinder oder Kapitalerträge bleiben außen vor.
Soli-Beispiele nach Einkommensteuer
Die Ergebnisse sind nach den erläuterten Formeln berechnet und auf Cent dargestellt. Die Fälle sind innerhalb der jeweiligen Veranlagungsart aufsteigend geordnet.
| Fall | Einkommensteuer | Anzuwendende Regel |
|---|---|---|
| Single, niedriges Einkommen | 12.000 € | unter der Freigrenze, kein Soli |
| Single, knapp über der Grenze | 20.500 € | Milderungszone: 11,9 % von 150 € = 17,85 € |
| Single, mittlere Zone | 25.000 € | Milderungszone: 11,9 % von 4.650 € = 553,35 € |
| Single, hohe Einkommensteuer | 60.000 € | Regelsatz: 5,5 % = 3.300 € |
| Paar im Splitting, mittlere Zone | 45.000 € | Milderungszone: 11,9 % von 4.300 € = 511,70 € |
| Paar im Splitting, hohe Einkommensteuer | 80.000 € | Regelsatz: 5,5 % = 4.400 € |
Beim Single in der mittleren Zone beträgt der Abstand zur Freigrenze im Rechenfall 4.650 €. Daraus ergeben sich 553,35 € Soli. Die reguläre Berechnung würde dagegen 1.375 € ergeben und ist deshalb hier nicht maßgeblich.
Beim Single mit hoher Einkommensteuer ergibt die reguläre Berechnung 3.300 €. Die Milderungsrechnung würde keinen niedrigeren Zuschlag mehr liefern. Genau darin liegt der Unterschied zwischen einer Steuer innerhalb der Übergangszone und einer Steuer im Bereich der vollen Belastung.
Beim Vergleichen beachten: Ein hoher Steuerbetrag ist kein Bruttogehalt. Wer beides verwechselt, ordnet seinen Fall in die falsche Tabellenzeile ein.
Warum ein Paar nicht wie ein Single gerechnet wird
Beim Paar in der mittleren Zone wird die gemeinsame Steuer mit der Freigrenze für die Zusammenveranlagung verglichen. Im hypothetischen Beispiel beträgt der relevante Abstand deshalb nur 4.300 €, woraus sich 511,70 € Zuschlag ergeben. Es wäre falsch, für dieses Paar die Einzelveranlagungsgrenze anzusetzen.
Die Tabelle dient zur Einordnung, nicht als vollständige persönliche Steuerberechnung. Kirchensteuer ist eine eigene Position; Kinderfreibeträge können die Soli-Bemessungsgrundlage verändern, und Kapitalerträge erfordern eine gesonderte Betrachtung. Für Ihre Zuordnung brauchen Sie daher sowohl den Steuerbetrag als auch die Information, auf welcher Grundlage er ermittelt wurde.
Ausnahmen bei Kapitalerträgen, Zusammenveranlagung und Sonderfällen
Warum kann auf dem Gehaltszettel kein Soli stehen, während Kapitalerträge dennoch belastet werden? Der Grund liegt in der Berechnungsgrundlage: Der Solidaritätszuschlag knüpft an die jeweilige Steuer an, nicht an den Bruttolohn. Bei Kapitalerträgen kann daher ein anderer Steuerabzug maßgeblich sein als bei der tariflichen Einkommensteuer.
Kapitalerträge gesondert betrachten
Bei Zinsen, Dividenden und anderen Kapitalerträgen kann die Kapitalertragsteuer die Grundlage für den Zuschlag bilden. Die Freigrenze, die für die tarifliche Einkommensteuer gilt, lässt sich nicht einfach auf den Steuerabzug der Bank übertragen.
Prüfen Sie den Freistellungsauftrag und die Jahressteuerbescheinigung Ihres Kreditinstituts. Der Beitrag zum Freibetrag für die Abgeltungsteuer erklärt, wie der steuerfreie Betrag beim Bankabzug berücksichtigt wird. Ob eine Veranlagung der Erträge das Ergebnis verändert, hängt von Ihrer persönlichen Situation ab.
Familienverhältnisse und weitere Einkünfte
- Zusammenveranlagung: Grundlage sind die gemeinsame Berechnung und die dazugehörige Freigrenze. Bei ungleich verteilten Einkünften kann das Ergebnis von getrennten Einzelberechnungen abweichen.
- Steuerklassen: Sie beeinflussen den laufenden Lohnsteuerabzug. Eine günstigere monatliche Abrechnung bedeutet deshalb nicht automatisch eine entsprechend niedrigere endgültige Jahressteuer.
- Kinder und Abzüge: Kinderfreibeträge können bei der Soli-Berechnung eigenständig berücksichtigt werden. Berufliche Aufwendungen und andere abzugsfähige Ausgaben wirken sich über das steuerpflichtige Einkommen aus.
Bei vermieteten Immobilien kann die steuerliche Einordnung von Sanierungsausgaben beeinflussen, wann Aufwendungen berücksichtigt werden. Dazu bietet der Beitrag Die 15%-Regel bei Sanierungen beachten einen thematischen Hinweis.
Diese Fälle verändern die Steuerart, die Bemessungsgrundlage oder den Zeitpunkt, zu dem Ausgaben berücksichtigt werden. Prüfen Sie im Steuerbescheid daher neben dem Soli-Endbetrag auch, auf welcher Steuer er beruht.
Historische Entwicklung vom Aufbau Ost bis zur Freigrenze
Seit wann gibt es den Solidaritätszuschlag? Seine Geschichte umfasst eine befristete erste Erhebungsperiode und eine spätere, grundsätzlich unbefristete Wiedereinführung. Die Wissenschaftlichen Dienste des Deutschen Bundestages nennen den 1. Juli 1991 bis 30. Juni 1992 als erste Erhebungsperiode und den 1. Januar 1995 als Beginn der Wiedereinführung. Im Mittelpunkt stand die Finanzierung der mit der deutschen Einheit verbundenen Belastungen.
Stationen des Solidaritätszuschlags
| Zeitraum | Rechtslage | Zuschlagsatz |
|---|---|---|
| 1. Juli 1991 bis 30. Juni 1992 | Erste, befristete Erhebung zur Finanzierung der deutschen Einheit | 7,5 % |
| 1. Januar 1995 | Wiedereinführung, grundsätzlich unbefristet | 7,5 % |
| 1. Januar 1998 | Senkung des Zuschlagsatzes | 5,5 % |
| Veranlagungszeitraum 2021 | Entlastung durch die Freigrenze | 5,5 %, bei Überschreiten zunächst gemildert |
| 2026 | Freigrenzen und Milderungszone bestimmen die Belastung | 5,5 %, gegebenenfalls gemildert |
Der Soli galt bundesweit. Er war keine Abgabe, die nur Beschäftigte in Ostdeutschland aufgrund ihres Wohnorts zahlen mussten. Regionale Gehaltsunterschiede sind ein anderes Thema. Der Ost-West-Vergleich für Deutschland zeigt diese Perspektive.
Der historische Anlass und die persönliche Berechnung sind zwei verschiedene Fragen.
Für die heutige Abrechnung zählt nicht, wo der Zuschlag ursprünglich eingesetzt werden sollte, sondern die geltende Berechnungsgrundlage. Der Soli wird auf die Einkommensteuer erhoben, nicht direkt auf den Bruttolohn. Die Freigrenze und die Milderungszone bestimmen, ob und in welcher Höhe er anfällt. Die Milderungszone wirkt dabei wie ein Übergang: Beim Überschreiten der Freigrenze steigt die Belastung nicht sofort sprunghaft auf den vollen Satz. Entscheidend sind die geltenden gesetzlichen Regeln und die steuerliche Situation der jeweiligen Person.
Ihren Soli-Anspruch 2026 jetzt prüfen
Praktisch prüfen Sie keine Anspruchsberechtigung, sondern Ihre mögliche Zahlungspflicht. Die Entscheidung des Bundesfinanzhofs zur bisherigen Soli-Regelung bestätigt für die geprüften Jahre 2020 und 2021 die Verfassungsmäßigkeit; daraus folgt keine automatische Erstattung bereits gezahlter Beträge.
Jahressteuer abschätzen. Nehmen Sie den letzten Einkommensteuerbescheid als Ausgangspunkt und berücksichtigen Sie veränderte Einkünfte sowie Abzüge. Die Lohnsteuerbescheinigung dokumentiert dagegen vor allem die bereits einbehaltenen Beträge.
Veranlagungsart festlegen. Prüfen Sie, ob Sie einzeln oder gemeinsam veranlagt werden. Erst dann lässt sich die passende Freigrenze auswählen.
Beide Berechnungen vergleichen. Oberhalb der Freigrenze benötigen Sie sowohl den regulären Zuschlag als auch den Milderungsbetrag. Setzen Sie den niedrigeren Betrag an.
Sonderfälle ergänzen. Kontrollieren Sie Kapitalerträge, Kinderfreibeträge und weitere Einkünfte getrennt. Übernehmen Sie den Bankabzug nicht ungeprüft in die Berechnung für Ihren Arbeitslohn.
Mit den Unterlagen abgleichen. Vergleichen Sie Ihre Schätzung mit der Gehaltsabrechnung und später mit dem Einkommensteuerbescheid. Bei Abweichungen prüfen Sie zuerst die Bemessungsgrundlage.
Der Soli ist nicht vollständig abgeschafft. Beginnen Sie Ihre Prüfung deshalb mit Ihrem Steuerbescheid statt mit einer pauschalen Aussage über Ihr Gehalt; für bereits abgerechnete Jahre sind die jeweiligen Festsetzungen und deren Verfahrensstand maßgeblich.
Brutto-Netto-Check bietet kostenlos nutzbare Rechner für Nettogehalt, Kirchensteuer und Solidaritätszuschlag. Besuchen Sie Brutto-Netto-Check, um Ihre Angaben durchzurechnen und den möglichen Soli-Abzug getrennt von den übrigen Gehaltsabzügen einzuordnen.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.