Steuerklasse 2 Nachzahlung: Ursachen und Korrektur
Die Nachricht vom Finanzamt liegt im Briefkasten, obwohl die monatlichen Abrechnungen bisher korrekt aussahen. Sie haben Steuerklasse II, Ihr Kind lebt bei Ihnen, und trotzdem steht nun eine Nachzahlung im Raum. In dieser Situation entsteht schnell der Eindruck, die Steuerklasse sei falsch oder habe plötzlich eine zusätzliche Steuer ausgelöst.
Der entscheidende Unterschied liegt jedoch zwischen monatlichem Lohnsteuerabzug und endgültiger Einkommensteuer. Die Lohnsteuer wird während des Jahres nur als Vorauszahlung einbehalten. Erst die Einkommensteuerveranlagung zeigt, ob die Vorauszahlungen ausgereicht haben. Eine Nachzahlung in Steuerklasse II ist deshalb oft kein reines Steuerklassenproblem, sondern das Ergebnis einer späteren Prüfung des Entlastungsbetrags oder anderer Lohnbestandteile.
Inhaltsverzeichnis
- Verständnis der Steuerklasse 2 und möglicher Nachzahlungen
- Wie der Entlastungsbetrag die monatliche Berechnung steuert
- Häufige Ursachen für unerwartete Steuernachforderungen
- Auswirkungen neuer Einkünfte und Arbeitgeberkorrekturen
- Schritt-für-Schritt Anleitung zur korrekten Behandlung
- Zusammenfassung der wichtigsten Präventionsmaßnahmen
- Klärung häufiger Missverständnisse im Alltag
Verständnis der Steuerklasse 2 und möglicher Nachzahlungen
Nehmen wir eine typische Situation: Eine alleinerziehende Arbeitnehmerin erhält jeden Monat ihr Gehalt mit Steuerklasse II. Der Nettobetrag reicht für Miete, Kinderbetreuung und laufende Ausgaben. Im Laufe des Jahres zieht der andere Elternteil vorübergehend ein. Die Arbeitnehmerin ändert die Eintragung nicht sofort, weil die familiäre Situation zunächst nur als Übergang gedacht ist. Später prüft das Finanzamt die Voraussetzungen und stellt fest, dass der Entlastungsbetrag nicht für den gesamten Zeitraum hätte berücksichtigt werden dürfen.
Die Nachzahlung entsteht dann nicht, weil Steuerklasse II grundsätzlich „zu günstig“ wäre. Sie entsteht, weil der Arbeitgeber monatlich eine Vergünstigung berücksichtigt hat, die für einen bestimmten Zeitraum möglicherweise nicht mehr zustand. Wer die Grundlagen der Klasse im Alltag besser nachvollziehen möchte, findet eine verständliche Einordnung im Lexikon zur Steuerklasse 2.
Monatlicher Abzug und Jahressteuer sind zwei Ebenen
Die Lohnsteuer auf der Gehaltsabrechnung ist eine Vorauszahlung. Sie soll die voraussichtliche Einkommensteuer während des Jahres abbilden, ersetzt aber nicht die spätere Veranlagung. Das Finanzamt berücksichtigt in der Steuererklärung sämtliche relevanten Einkünfte, Abzüge und persönlichen Voraussetzungen.
Deshalb kann ein Arbeitnehmer trotz scheinbar korrekter Abrechnung eine Nachzahlung erhalten. Der monatliche Abzug kann zu niedrig gewesen sein, weil sich die persönlichen Verhältnisse geändert haben, ein Arbeitgeber nachträglich Arbeitslohn abrechnet oder die Voraussetzungen für den Entlastungsbetrag nicht durchgehend erfüllt waren.
Praktische Regel: Steuerklasse II senkt nicht automatisch die endgültige Jahressteuer. Sie beeinflusst zunächst, wie viel Lohnsteuer während des Jahres einbehalten wird.
Die Steuerklasse ist damit ein Werkzeug für den laufenden Abzug, kein endgültiger Steuerbescheid. Genau diese Trennung hilft, eine „Steuerklasse 2 Nachzahlung“ richtig einzuordnen und nicht vorschnell von einem Fehler des Finanzamts auszugehen.
Wie der Entlastungsbetrag die monatliche Berechnung steuert
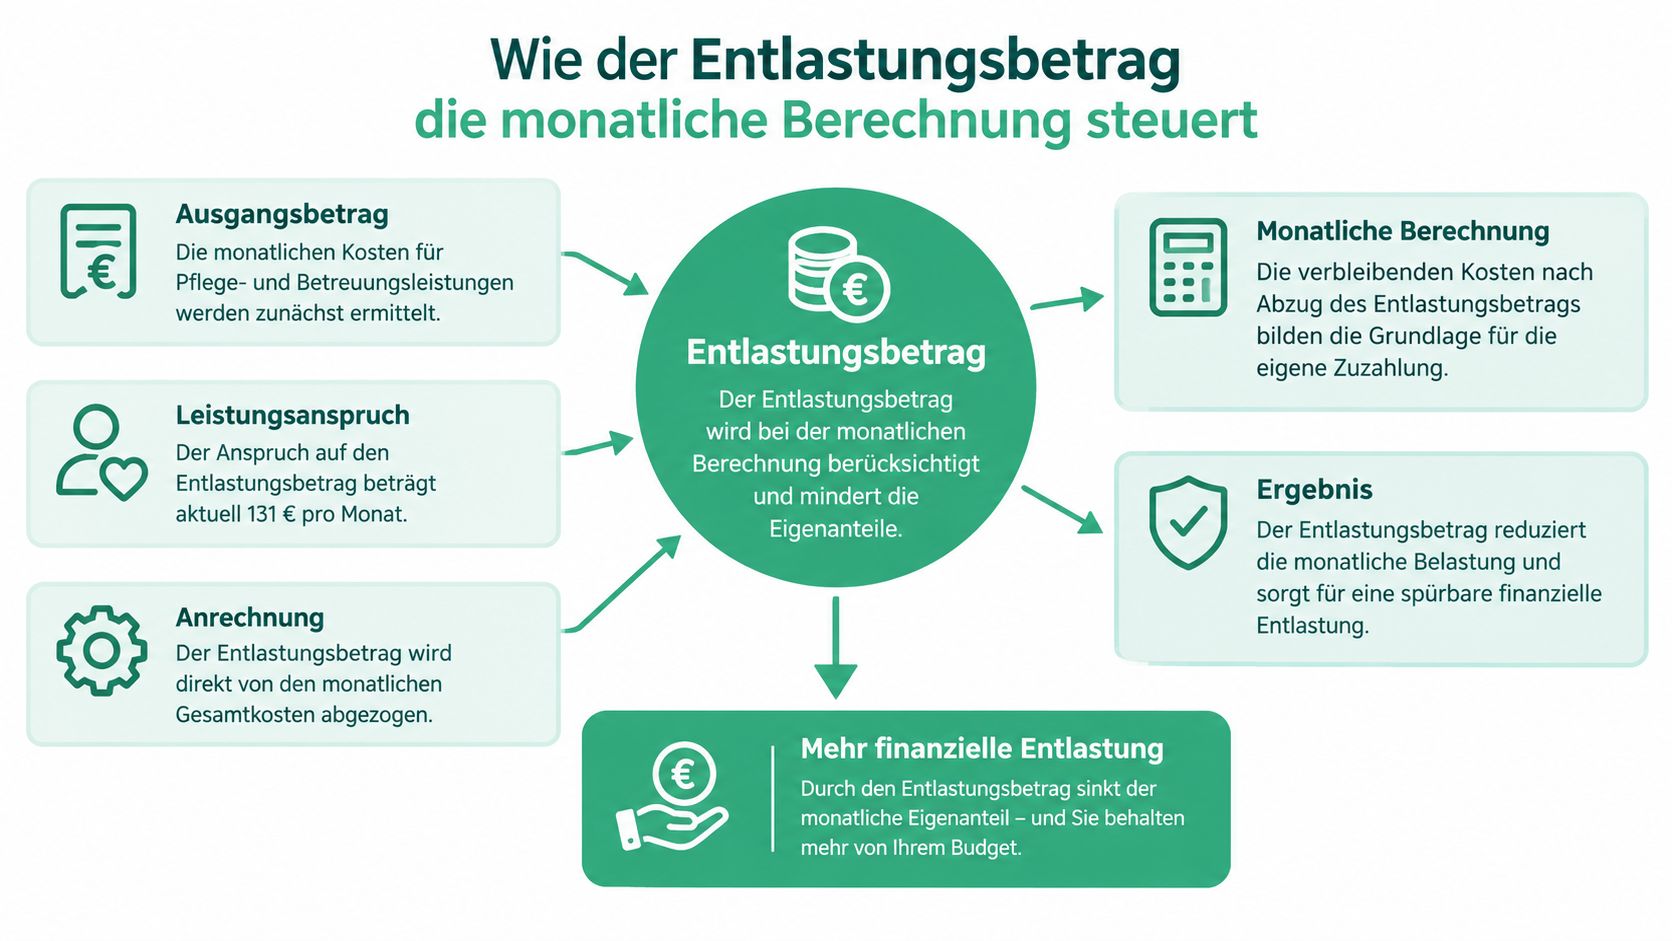
Steuerklasse II ist für Alleinerziehende vorgesehen. Ihre besondere Wirkung beruht darauf, dass der Entlastungsbetrag für Alleinerziehende bereits beim monatlichen Lohnsteuerabzug berücksichtigt wird. Der Arbeitgeber berechnet die Lohnsteuer dadurch auf einer Grundlage, die den steuerlichen Entlastungsbetrag einbezieht.
Seit 2023 beträgt dieser Entlastungsbetrag für ein Kind 4.260 Euro pro Kalenderjahr. Für jedes weitere Kind kommen 240 Euro hinzu. Bei zwei Kindern liegen damit 4.500 Euro und bei drei Kindern 4.740 Euro jährlich zugrunde, wie die Übersicht zur Entwicklung der Lohnsteuerklassen erläutert.
Was monatlich passiert
Der Mechanismus lässt sich in drei Schritten darstellen:
- Die Voraussetzungen werden gemeldet. Mindestens ein Kind muss im Haushalt leben, und es muss ein Anspruch auf Kindergeld oder Kinderfreibetrag bestehen. Außerdem darf kein weiterer erwachsener Haushaltspartner mit der alleinerziehenden Person zusammenleben.
- Die Steuerklasse wird elektronisch berücksichtigt. Der Arbeitgeber ruft die maßgeblichen Daten ab und verwendet Steuerklasse II für die monatliche Abrechnung.
- Der Entlastungsbetrag wirkt über das Jahr verteilt. Die steuerliche Wirkung erscheint nicht als separate Auszahlung, sondern als geringerer Lohnsteuerabzug und damit als höheres Netto.
Für 2026 weist das Bundesportal ausdrücklich darauf hin, dass in Steuerklasse II nur der Betrag für ein Kind in Höhe von 4.260 Euro berücksichtigt wird, auch wenn mehrere berücksichtigungsfähige Kinder im Haushalt leben. Die zusätzliche Entlastung für weitere Kinder wird dadurch nicht automatisch vollständig im laufenden Lohnsteuerabzug abgebildet. Eine spätere Einkommensteuererklärung kann deshalb für die endgültige Berücksichtigung wichtig sein.
Warum Änderungen sofort wichtig sind
Wenn eine Voraussetzung wegfällt, darf der bisherige Vorteil nicht einfach unverändert weiterlaufen. Eine neue Haushaltsgemeinschaft, ein Wegfall des Kindergeldanspruchs oder eine andere Änderung kann die Grundlage der Steuerklasse beeinflussen. Wer die Änderung verspätet mitteilt, riskiert, dass der monatliche Abzug zunächst zu niedrig bleibt und später korrigiert wird.
Eine weiterführende Erklärung zur laufenden Berechnung bietet der Beitrag zur Lohnsteuer in Klasse 2. Entscheidend bleibt: Der Entlastungsbetrag wirkt zunächst im Lohnabrechnungsverfahren, seine Berechtigung kann aber im Rahmen der Jahresveranlagung nochmals geprüft werden.
Häufige Ursachen für unerwartete Steuernachforderungen
Eine Nachforderung in Steuerklasse II hat meist einen konkreten Auslöser. Wer nur auf das Steuerklassenmerkmal schaut, übersieht häufig die tatsächliche Ursache. Die Prüfung sollte deshalb bei den persönlichen Voraussetzungen und den Zeiträumen beginnen.
Die Anspruchsgrundlage fällt weg
Steuerklasse II kann nur beansprucht werden, wenn mindestens ein Kind im Haushalt lebt und kein weiterer erwachsener Haushaltspartner existiert. Außerdem muss ein Anspruch auf Kindergeld oder Kinderfreibetrag bestehen. Diese Voraussetzungen beschreibt das Bundesportal zur Steuerklasse II ausdrücklich.
Typische Auslöser einer späteren Berichtigung sind:
- Neue Haushaltsgemeinschaft: Eine erwachsene Person zieht dauerhaft in den Haushalt ein. Ob die Lebensgemeinschaft zunächst anders bezeichnet wird, ist für die steuerliche Prüfung nicht allein entscheidend.
- Veränderung beim Kind: Der Anspruch auf Kindergeld oder Kinderfreibetrag besteht nicht mehr oder wurde in den Angaben zur Anlage Kind falsch dargestellt.
- Unvollständige Meldung: Die Lebensumstände haben sich geändert, das Finanzamt oder der Arbeitgeber erhält die Information aber erst verspätet.
Der Zeitraum ist wichtiger als das Etikett
Ein Beispiel macht die Logik deutlich: Gilt die Voraussetzung nur während eines Teils des Jahres, kann die steuerliche Entlastung ebenfalls nur für diesen passenden Zeitraum zustehen. Wurde sie dagegen über längere Zeit vollständig beim monatlichen Abzug berücksichtigt, kann die Differenz im Steuerbescheid sichtbar werden.
Daneben kommen administrative Fehler vor. Ein geänderter Familienstand, eine nicht aktualisierte elektronische Lohnsteuerinformation oder eine fehlerhafte Angabe in der Steuererklärung können dazu führen, dass die Abrechnung nicht zur tatsächlichen Situation passt. Das muss nicht automatisch bedeuten, dass der Arbeitnehmer absichtlich falsche Angaben gemacht hat.
Eine Nachzahlung beweist zunächst nur, dass Vorauszahlungen und endgültige Steuer nicht übereinstimmen. Die Ursache muss anhand des Bescheids und der zugrunde liegenden Daten geprüft werden.
Auch der Jahresausgleich kann weitere Einkünfte oder Korrekturen erfassen, die in den einzelnen Monatsabrechnungen nicht sichtbar waren. Deshalb sollten Betroffene den Nachzahlungsbetrag nicht isoliert betrachten, sondern die Erläuterungen im Einkommensteuerbescheid, die Lohnsteuerbescheinigung und die zeitliche Entwicklung der persönlichen Voraussetzungen gemeinsam prüfen.
Auswirkungen neuer Einkünfte und Arbeitgeberkorrekturen
Nicht jede Nachzahlung, die zeitlich mit Steuerklasse II verbunden ist, wird durch den Entlastungsbetrag verursacht. Bonuszahlungen, rückwirkende Gehaltserhöhungen und nachträglich abgerechnete Arbeitszeiten können den laufenden Steuerabzug verändern. Steuerklasse II wirkt dann möglicherweise nur als Verstärker, während der eigentliche Anlass in einem besonderen Lohnzahlungszeitraum liegt.
Das Bundesfinanzministerium ordnet Nachzahlungen und Vorauszahlungen grundsätzlich den Lohnzahlungszeiträumen zu, auf die sie entfallen. In den amtlichen Hinweisen zu § 39b EStG wird dazu ein Beispiel mit einer anteiligen monatlichen Nachzahlung von 50 Euro und einer darauf entfallenden Lohnsteuer von 15 Euro genannt, siehe die Lohnsteuer-Hinweise des Bundesfinanzministeriums.
Zwei Korrekturwege im Vergleich
| Situation | Korrektur im laufenden Arbeitsverhältnis | Klärung über die Steuererklärung |
|---|---|---|
| Nachzahlung des Arbeitgebers | Der Arbeitgeber kann die Lohnabrechnung anpassen und die Steuer zeitnah berücksichtigen. | Die Jahresveranlagung prüft die endgültige Steuer für den gesamten Zeitraum. |
| Rückwirkende Gehaltserhöhung | Die betroffenen Monate können bei der Abrechnung berücksichtigt werden. | Die zusätzlichen Einkünfte fließen in die Jahressteuer ein. |
| Falsch angewandte Steuerklasse | Eine Korrektur kann im laufenden Jahr möglich sein. | Das Finanzamt gleicht Vorauszahlungen und tatsächliche Steuer im Bescheid ab. |
Die amtlichen Regeln sehen vor, dass zu viel oder zu wenig einbehaltene Lohnsteuer im laufenden Jahr durch den Arbeitgeber ausgeglichen werden kann. Das ist oft der schnellere Weg, wenn der Fehler in der Lohnabrechnung liegt und das Arbeitsverhältnis noch besteht.
Warum das Steuerklassenlabel nicht genügt
Die Steuerklasse steuert den monatlichen Abzug, nicht die endgültige Einkommensteuer. Ein Monat mit Bonus oder Nachzahlung kann deshalb eine höhere Lohnsteuer ausweisen, ohne dass die Steuerklasse selbst falsch ist. Umgekehrt kann ein dauerhaft zu niedriger Abzug später eine Nachzahlung auslösen, obwohl jede einzelne Abrechnung formal nach den gespeicherten Merkmalen erstellt wurde.
Schritt-für-Schritt Anleitung zur korrekten Behandlung
Bei einer Nachzahlung sollten Sie nicht zuerst schätzen, ob der Betrag plausibel ist. Prüfen Sie die Entstehung systematisch. So lässt sich unterscheiden, ob die Ursache bei den persönlichen Voraussetzungen, beim Arbeitgeber oder bei weiteren Einkünften liegt.
1. Bescheid und Abrechnungen nebeneinanderlegen
Nehmen Sie den Einkommensteuerbescheid, die Lohnsteuerbescheinigung und die monatlichen Gehaltsabrechnungen zur Hand. Markieren Sie Monate mit einem Arbeitgeberwechsel, Bonus, einer rückwirkenden Gehaltskorrektur oder einer Veränderung im Haushalt.
Achten Sie besonders auf:
- Den Zeitraum der Steuerklasse II: War die Eintragung während des gesamten Jahres sachlich gerechtfertigt?
- Die Angaben zum Kind: Stimmen Haushalt, Kindergeldanspruch und Angaben in der Anlage Kind überein?
- Besondere Lohnzahlungen: Wurde Arbeitslohn nachträglich oder für einen anderen Zeitraum ausgezahlt?
2. Arbeitgeber gezielt fragen
Bitten Sie die Personalabrechnung nicht nur um eine allgemeine Erklärung. Fragen Sie konkret, welche Steuerklasse und welche elektronischen Lohnsteuerabzugsmerkmale in den betroffenen Monaten verwendet wurden. Lassen Sie sich außerdem erklären, ob Nachzahlungen oder rückwirkende Korrekturen in einer späteren Abrechnung enthalten waren.
Eine Korrektur im laufenden Jahr kann möglich sein, wenn der Fehler in der Arbeitgeberabrechnung liegt. Ist das Arbeitsverhältnis beendet oder lässt sich der Fehler dort nicht mehr ausgleichen, bleibt die Einkommensteuererklärung die maßgebliche Ebene. Eine verständliche Einordnung bietet der Ratgeber zum Lohnsteuerjahresausgleich.
3. Finanzamt und Bescheid prüfen
Wenn der Bescheid die Nachzahlung nicht nachvollziehbar erklärt, können Sie die Berechnung beim Finanzamt erfragen. Prüfen Sie außerdem, ob ein Einspruch sinnvoll ist. Dafür müssen Sie den konkreten Fehler benennen, etwa einen falsch berücksichtigten Zeitraum oder eine nicht erfasste Änderung.
Bewahren Sie Nachweise zur Haushaltszugehörigkeit, zum Kindergeldanspruch und zu Arbeitgeberkorrekturen geordnet auf. Je klarer die zeitliche Abfolge dokumentiert ist, desto leichter lässt sich die Abweichung zwischen Lohnsteuer und Jahressteuer klären.
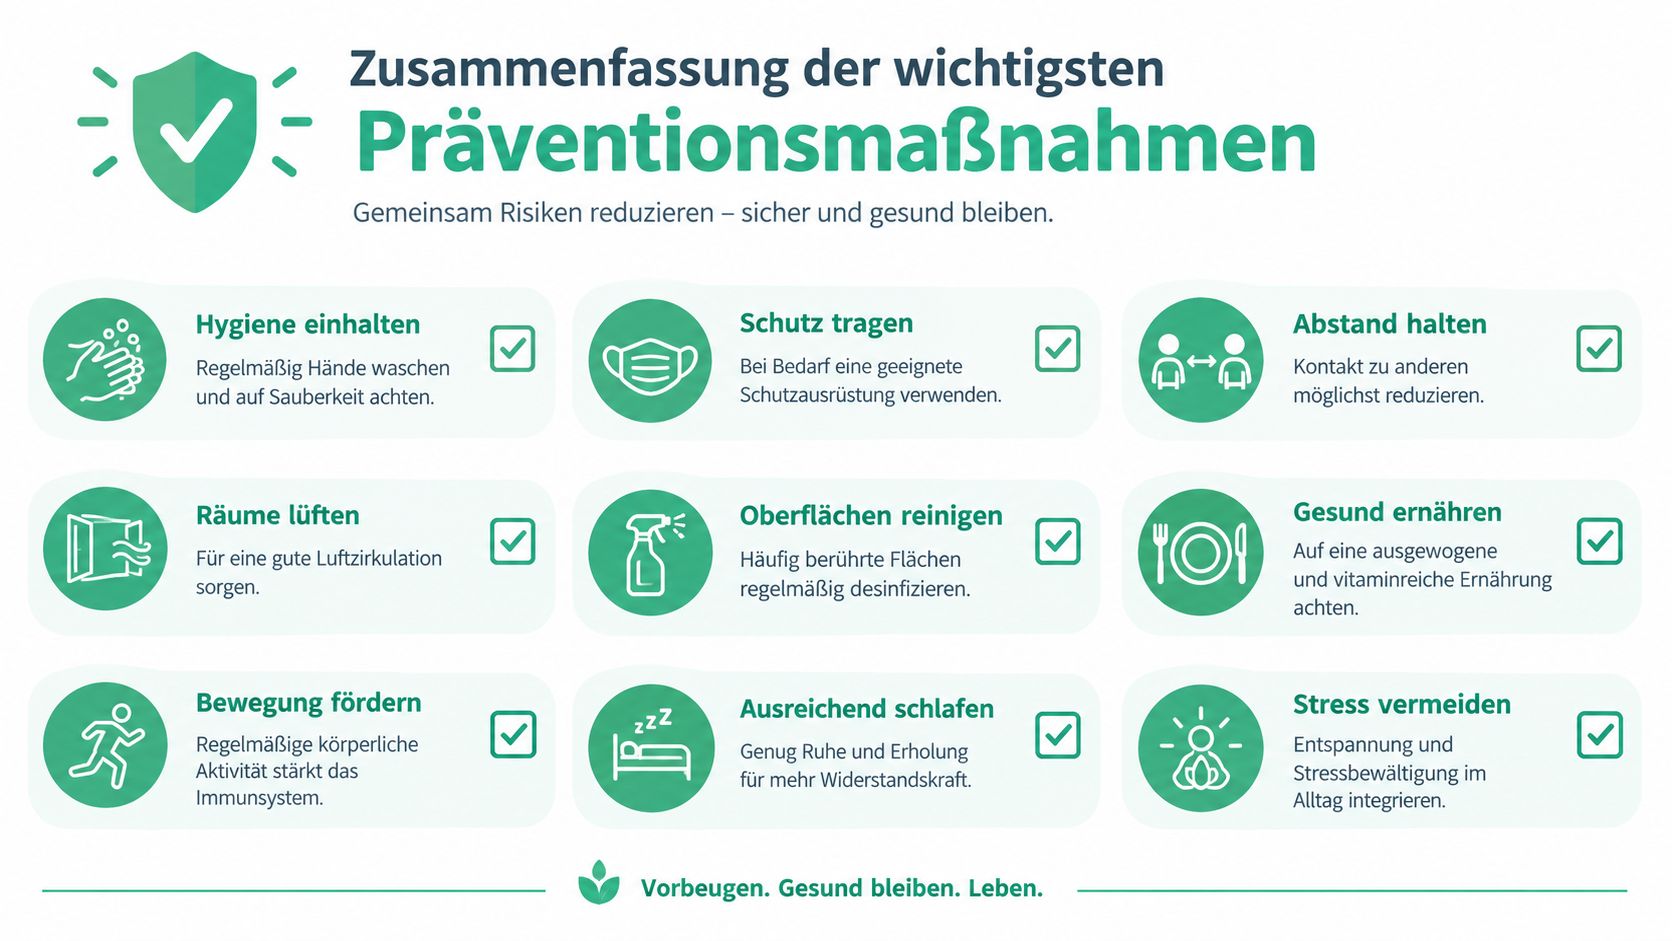
Zusammenfassung der wichtigsten Präventionsmaßnahmen
Die beste Vorbeugung beginnt nicht mit einer komplizierten Steuerstrategie, sondern mit konsequenter Kontrolle. Steuerklasse II kann den monatlichen Nettoauszahlungsbetrag verbessern, setzt aber voraus, dass die persönlichen Verhältnisse dauerhaft passen. Kleine Änderungen sollten deshalb nicht bis zur nächsten Steuererklärung liegen bleiben.
Die wichtigsten Kontrollen
- Abrechnung prüfen: Kontrollieren Sie nach einem Jobwechsel, einer Gehaltserhöhung oder einer Sonderzahlung, ob die gespeicherte Steuerklasse weiterhin korrekt erscheint.
- Haushaltssituation melden: Informieren Sie die zuständige Stelle, sobald ein weiterer erwachsener Haushaltspartner einzieht oder auszieht.
- Kindbezogene Voraussetzungen beobachten: Prüfen Sie, ob der Anspruch auf Kindergeld oder Kinderfreibetrag noch besteht und ob die Angaben in der Anlage Kind stimmen.
- Sonderzahlungen einordnen: Fragen Sie die Lohnbuchhaltung, welchem Zeitraum ein Bonus oder eine Nachzahlung zugeordnet wurde.
- Rücklagen bilden: Wenn sich die Voraussetzungen im Jahresverlauf ändern, sollten Sie den möglichen Nachzahlungsbedarf nicht ignorieren.
Der historische Blick zeigt, wie stark Rechtsänderungen den laufenden Abzug beeinflussen können. Der Entlastungsbetrag lag seit 2020 bei 4.008 Euro und wurde ab 2023 auf 4.260 Euro angehoben. Das entspricht einer jährlichen Veränderung von 252 Euro, beziehungsweise rund 6,3 Prozent, wie die Übersicht zur Lohnsteuerklasse dokumentiert. Solche Änderungen wirken sich nicht nur auf das monatliche Netto aus, sondern können auch die Differenz zwischen Vorauszahlung und Jahressteuer verändern.
Planen Sie deshalb nicht nur mit dem Betrag auf der aktuellen Gehaltsabrechnung. Entscheidend ist, ob die Voraussetzungen, Einkünfte und Korrekturen über das gesamte Kalenderjahr zusammenpassen.
Klärung häufiger Missverständnisse im Alltag
Missverständnis eins: Steuerklasse II garantiert eine Steuererstattung. Das stimmt nicht. Sie beeinflusst den laufenden Lohnsteuerabzug und berücksichtigt den Entlastungsbetrag, garantiert aber keinen bestimmten Ausgang der Einkommensteuererklärung.
Missverständnis zwei: Jede Nachzahlung ist ein Fehler des Arbeitgebers. Auch das greift zu kurz. Eine Nachzahlung kann durch weggefallene Voraussetzungen, zusätzliche Lohnzahlungen oder eine zeitlich verspätete Korrektur entstehen. Der Arbeitgeber kann nur die Merkmale und Zahlungen abrechnen, die ihm vorliegen.
Missverständnis drei: Eine Korrektur auf der Gehaltsabrechnung erledigt automatisch den Steuerbescheid. Die laufende Abrechnung und die Jahresveranlagung sind getrennte Ebenen. Eine Arbeitgeberkorrektur kann die Vorauszahlungen verbessern, ersetzt aber nicht die Prüfung aller Einkünfte und persönlichen Angaben durch das Finanzamt.
Missverständnis vier: Mehrere Kinder führen immer automatisch zu einer vollständigen monatlichen Berücksichtigung des höheren Entlastungsbetrags. Für 2026 nennt das Bundesportal ausdrücklich, dass in Steuerklasse II im laufenden Verfahren nur der Betrag für ein Kind berücksichtigt wird. Weitere Ansprüche können in der Jahresveranlagung eine Rolle spielen.
Die wichtigste Schlussfolgerung lautet daher: Eine Steuerklasse 2 Nachzahlung ist zunächst ein Prüfsignal. Klären Sie, ob sich der Status als alleinerziehende Person geändert hat, ob neue Einkünfte hinzukamen oder ob lediglich ein Abrechnungszeitraum nachträglich korrigiert wurde. Erst danach lässt sich beurteilen, ob der Steuerbescheid sachlich richtig ist.
Mit dem Brutto-Netto-Check können Sie die Auswirkungen von Steuerklasse II auf Ihr Nettogehalt nachvollziehen und eine mögliche Erstattung oder Nachzahlung anhand Ihrer Angaben einschätzen. Prüfen Sie Ihre aktuelle Abrechnung, vergleichen Sie verschiedene Szenarien und nutzen Sie die Berechnung als Vorbereitung für das Gespräch mit dem Arbeitgeber oder Finanzamt.