
Brutto netto rechner arbeitgeber 2026: Kosten erklärt
45,00 Euro je geleisteter Arbeitsstunde zahlten Unternehmen des Produzierenden Gewerbes und des Dienstleistungsbereichs in Deutschland im Jahr 2025 durchschnittlich, so das Statistische Bundesamt. Dieser Wert beschreibt Arbeitskosten, nicht den ausgezahlten Stundenlohn. Genau dieser Unterschied entscheidet darüber, ob Sie eine neue Stelle realistisch budgetieren.
Ein Brutto-Netto-Rechner für Arbeitgeber sollte deshalb mehr beantworten als die Frage, was Beschäftigte ausgezahlt bekommen. Für Einstellung, Gehaltserhöhung und Teilzeit brauchen Sie die andere Perspektive: Welchen Gesamtbetrag muss das Unternehmen für die vereinbarte Vergütung einplanen?
Inhaltsverzeichnis
- Arbeitgeberanteile 2026 und Gesamtkosten im Überblick
- Beitragsbemessungsgrenzen richtig abbilden
- Minijob, Midijob und Sonderfälle richtig eingeben
- So berechnen Sie die Arbeitgeberkosten Schritt für Schritt
- Fehler, die Personalplanung verzerren
- Arbeitgeberkosten vor dem nächsten Angebot prüfen
Arbeitgeberanteile 2026 und Gesamtkosten im Überblick
Arbeitgebergesamtkosten = Bruttogehalt + Arbeitgeberanteile zur Sozialversicherung + Umlagen + sonstige Aufwendungen.
Diese Formel ist der Ausgangspunkt Ihrer Kalkulation. Entscheidend ist, dass Sie jeden Posten nur einmal erfassen und zwischen laufender Lohnabrechnung und weiter gefasster Personalplanung unterscheiden.
Arbeitgeberanteile der Sozialversicherung 2026
| Versicherungszweig | Arbeitgeberanteil | Gesamtsatz | Hinweis |
|---|---|---|---|
| Rentenversicherung | Gesetzlicher Arbeitgeberanteil | Gesetzlicher Gesamtbeitrag | Grundsätzlich hälftig getragen |
| Arbeitslosenversicherung | Gesetzlicher Arbeitgeberanteil | Gesetzlicher Gesamtbeitrag | Grundsätzlich hälftig getragen |
| Krankenversicherung | Gesetzlicher Anteil zuzüglich Arbeitgeberanteil am Zusatzbeitrag | Gesetzlicher Beitrag zuzüglich kassenindividuellem Zusatzbeitrag | Zusatzbeitrag der tatsächlichen Krankenkasse verwenden |
| Pflegeversicherung | Nach den geltenden Abrechnungsmerkmalen bestimmen | Gesetzlicher Beitrag nach persönlichen Merkmalen | Arbeitnehmerbezogene Zuschläge getrennt erfassen |
| Umlage U1 (Entgeltfortzahlung bei Krankheit) | Satz der zuständigen Krankenkasse, sofern umlagepflichtig | Arbeitgeberseitige Umlage | Anwendbaren Umlagetarif prüfen |
| Umlage U2 (Mutterschaft) | Satz der zuständigen Krankenkasse | Arbeitgeberseitige Umlage | Aktuellen Kassensatz übernehmen |
Die Tabelle zeigt bewusst keinen pauschalen Gesamtaufschlag. Insbesondere bei Krankenversicherung und Umlagen müssen die für den konkreten Beschäftigten beziehungsweise Betrieb geltenden Werte hinterlegt sein. Eine scheinbar präzise Gesamtsumme hilft wenig, wenn der Rechner unpassende Voreinstellungen verwendet.
Brutto, Netto und Arbeitgeberaufwand auseinanderhalten
Das Bruttogehalt ist die vereinbarte Vergütung vor den Abzügen der beschäftigten Person. Der Arbeitgeber behält davon Lohnsteuer und Arbeitnehmerbeiträge ein und führt sie an die zuständigen Stellen ab. Diese Beträge werden nicht zusätzlich auf das Bruttogehalt aufgeschlagen.
Dass Arbeitgeber Steuern einbehalten, gehört zum deutschen Lohnsteuerabzugsverfahren, dessen Entwicklung das Bundesfinanzministerium im Glossar zur Lohnsteuer erläutert. Für Ihre Kalkulation ist die Rollenverteilung wichtig: Der Arbeitgeber überweist zwar auch einbehaltene Arbeitnehmerbeträge, wirtschaftlich sind sie aber bereits im Bruttogehalt enthalten.
Budgetregel: Addieren Sie zum Bruttogehalt nur die zusätzlichen Arbeitgeberpositionen. Arbeitnehmerabzüge erneut hinzuzurechnen würde die Kosten doppelt erfassen.
Für das Nettogehalt sind Steuermerkmale und individuelle Abzüge entscheidend. Für die Arbeitgeberseite stehen dagegen die Beschäftigungsform, die Versicherungsverhältnisse und die zusätzlich anfallenden Abgaben im Vordergrund. Beide Ergebnisse gehören nebeneinander, aber nicht in dieselbe Rechenzeile.
Welche Kosten außerhalb der Abrechnung bleiben
Die weiter gefassten Arbeitskosten umfassen auch Aufwendungen für berufliche Aus- und Weiterbildung sowie andere betriebliche Personalaufwendungen. Deshalb kann selbst eine korrekt berechnete monatliche Arbeitgeberabrechnung noch unter dem vollständigen Stellenbudget liegen.
Bei der Entgeltfortzahlung ist besondere Sorgfalt nötig: Ein weitergezahltes Monatsgehalt darf nicht nochmals vollständig als Zusatzkosten angesetzt werden. Zusätzlicher Aufwand kann etwa durch eine notwendige Vertretung entstehen. Auch Weiterbildungskosten sollten Sie separat budgetieren, statt sie unbemerkt in einem pauschalen Sozialabgabensatz zu verstecken.
Für eine nachvollziehbare Planung empfehlen sich getrennte Summen:
- Abrechnungskosten: Bruttogehalt, zusätzliche Arbeitgeberbeiträge und anwendbare Umlagen.
- Betriebliche Personalkosten: Ergänzende Aufwendungen wie Weiterbildung oder zusätzliche Vertretungskosten.
- Freigegebenes Stellenbudget: Die für Ihre Entscheidung tatsächlich relevante Gesamtsumme einschließlich klar benannter Annahmen.
Eine ergänzende Einordnung der einzelnen Positionen bietet unser Beitrag zu den Sozialabgaben des Arbeitgebers.
Beitragsbemessungsgrenzen richtig abbilden
Die Beitragsbemessungsgrenze, kurz BBG, wirkt wie eine Kappe auf der Berechnungsgrundlage. Der Rechner berücksichtigt das Gehalt für einen Versicherungszweig nur bis zu dieser Grenze. Ein darüberliegender Gehaltsteil erhöht den Beitrag in diesem Zweig nicht weiter.
Für 2026 nennt die Bundesregierung zu den Beitragsbemessungsgrenzen monatlich 8.450 Euro beziehungsweise jährlich 101.400 Euro für die allgemeine Renten- und Arbeitslosenversicherung sowie monatlich 5.812,50 Euro beziehungsweise jährlich 69.750 Euro für Kranken- und Pflegeversicherung; die Arbeitgeberanteile betragen in der Rentenversicherung 9,3 % und in der Arbeitslosenversicherung 1,3 %. Bei dem dort beschriebenen Beispiel mit 10.000 Euro Monatsbrutto ergeben sich folgende Bemessungsgrundlagen.
Beitragsbemessung bei 10.000 Euro Monatsbrutto
| Versicherungszweig | BBG monatlich | Bemessung bei 10.000 € |
|---|---|---|
| Rentenversicherung | 8.450 € | 8.450 € |
| Arbeitslosenversicherung | 8.450 € | 8.450 € |
| Krankenversicherung | 5.812,50 € | 5.812,50 € |
| Pflegeversicherung | 5.812,50 € | 5.812,50 € |
Bei der Rentenversicherung nimmt der Rechner also nicht das vollständige Monatsgehalt als Ausgangswert. Er verwendet den gedeckelten Betrag und wendet darauf den Arbeitgeberanteil an. In der Arbeitslosenversicherung gilt dieselbe Bemessungsgrundlage, aber ein anderer Beitragssatz.
Kranken- und Pflegeversicherung erreichen ihre Kappe früher. Ein einheitlicher Prozentsatz auf das gesamte Brutto würde deshalb bei höheren Gehältern zu einem falschen Ergebnis führen. Der Rechner muss jeden Versicherungszweig separat behandeln.
Warum Sonderzahlungen eine eigene Prüfung brauchen
Ein laufendes Monatsgehalt und eine einmalige Bonuszahlung dürfen nicht einfach nach demselben vereinfachten Schema behandelt werden. Bei Einmalzahlungen muss die Lohnabrechnung prüfen, welcher beitragspflichtige Spielraum im maßgeblichen Zeitraum noch besteht. Dabei können die bisherige Beschäftigungsdauer und bereits abgerechnete Entgelte eine Rolle spielen.
Ein mögliches Szenario: Eine beschäftigte Person erhält zusätzlich zum laufenden Gehalt eine Sonderzahlung. Der Rechner muss feststellen, welcher Teil dieser Zahlung noch innerhalb des anwendbaren Beitragsrahmens liegt. Die gesamte Zahlung ungeprüft mit dem üblichen Monatsaufschlag zu multiplizieren, kann das Budget verzerren.
Für die Eingabe hilft diese Trennung:
- Laufendes Entgelt: Das regelmäßig gezahlte Gehalt mit seinem Abrechnungszeitraum.
- Einmalzahlung: Bonus oder andere Sonderzahlung mit geplantem Auszahlungszeitpunkt.
- Bisherige Abrechnung: Bereits berücksichtigte Entgelte und relevante Beschäftigungszeiten.
Eine verständliche begriffliche Vertiefung finden Sie im Ratgeber zur Beitragsbemessungsgrenze.
Für eine Gehaltserhöhung ist die praktische Konsequenz klar: Liegt die Vergütung bereits oberhalb einer Grenze, entsteht im betreffenden Versicherungszweig durch zusätzliches laufendes Gehalt kein weiterer Beitrag. Das bedeutet aber nicht, dass sämtliche zusätzlichen Arbeitgeberkosten entfallen. Andere Positionen müssen weiterhin nach ihrer eigenen Berechnungsregel geprüft werden.
Minijob, Midijob und Sonderfälle richtig eingeben
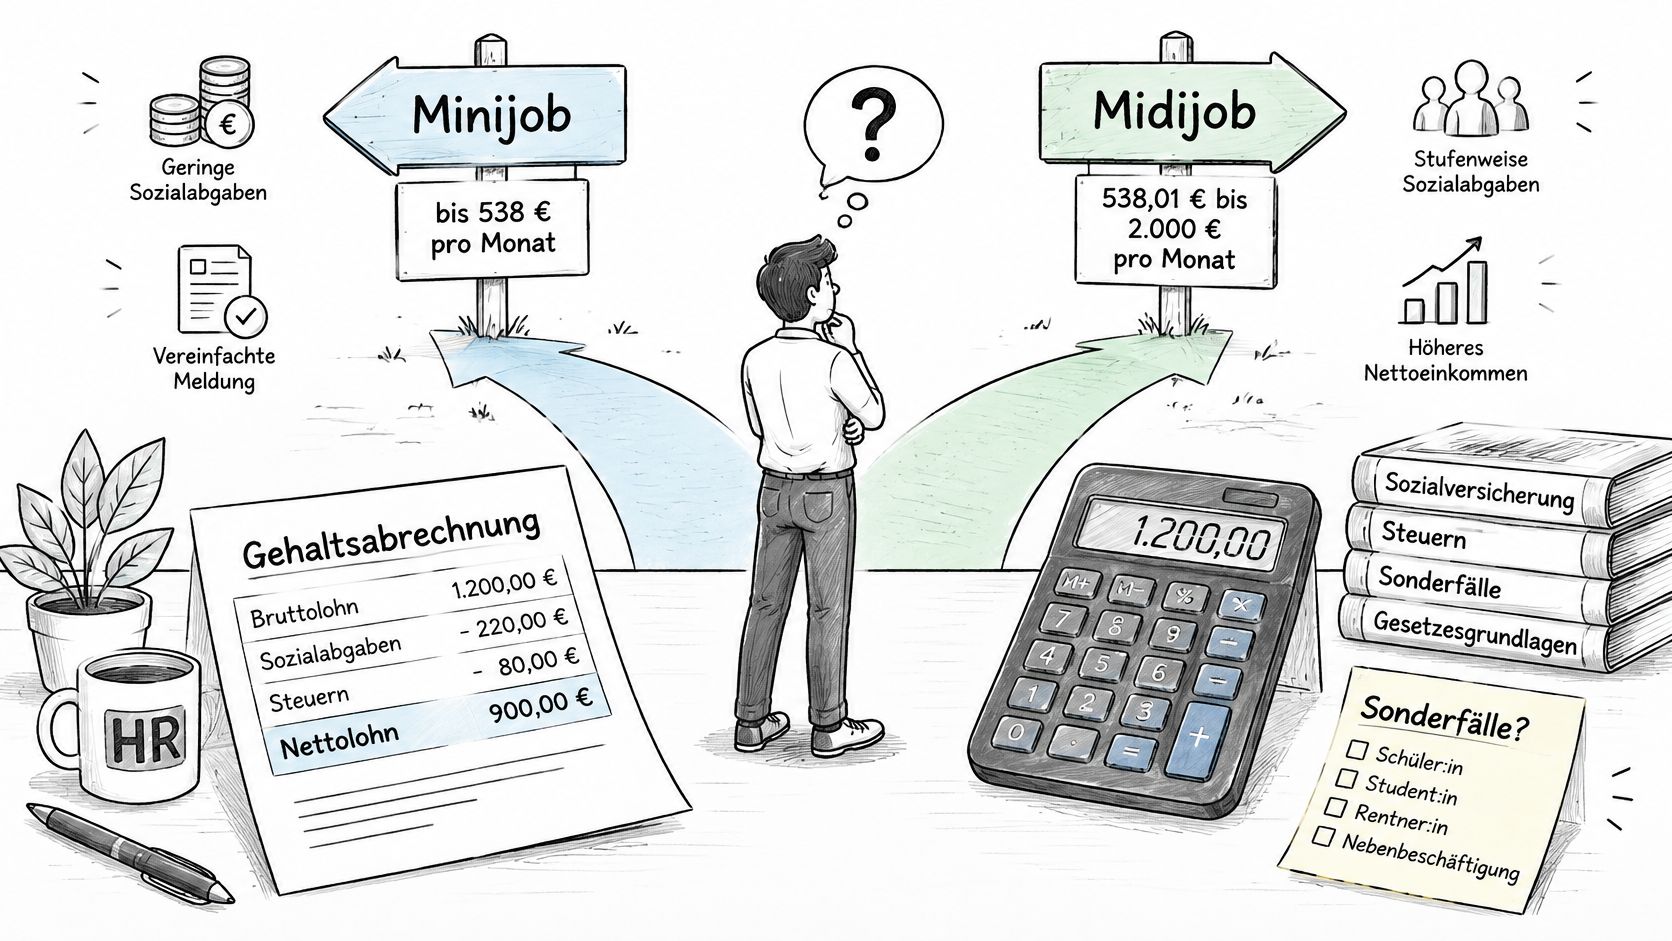
Welche Beschäftigungsform liegt vor? Diese Frage muss vor der Gehaltseingabe beantwortet sein. Ein Minijob ist nicht bloß eine reguläre Beschäftigung mit kleinerem Bruttogehalt. Wer denselben Rechenweg verwendet, erhält keine verlässliche Arbeitgeberkalkulation.
Die Abbildung verdeutlicht die unterschiedlichen Beschäftigungsformen.
Beim Minijob die Pauschalen getrennt erfassen
Für 2026 nennt die Deutsche Rentenversicherung in ihren Zahlen und Tabellen eine Geringfügigkeitsgrenze von 603 Euro monatlich, grundsätzlich 15 % pauschalen Rentenversicherungsbeitrag des Arbeitgebers und bei bestehender Versicherungspflicht grundsätzlich 3,6 % Arbeitnehmeranteil zur Aufstockung; bei regulärer rentenversicherungspflichtiger Beschäftigung ergeben 4.000 Euro Monatslohn dagegen 372 Euro Arbeitgeberanteil zur Rentenversicherung.
Diese Gegenüberstellung zeigt, weshalb die Beschäftigungsart ein eigenes Eingabefeld braucht. Der Arbeitnehmeranteil und eine mögliche Befreiung von der Rentenversicherungspflicht müssen ebenfalls korrekt zugeordnet werden. Prüfen Sie zusätzlich die übrigen für den konkreten Minijob anwendbaren Abgaben, statt den Rentenversicherungsbeitrag mit der gesamten Arbeitgeberbelastung gleichzusetzen.
Eine ausführlichere Kostenaufstellung finden Sie im Leitfaden zu den Arbeitgeberkosten eines Minijobs.
Beim Midijob keine normale Standardrechnung erzwingen
Im Midijob braucht der Rechner die Rechenlogik des Übergangsbereichs. Insbesondere dürfen Sie nicht annehmen, dass ein reduzierter Arbeitnehmerbeitrag automatisch einen ebenso reduzierten Arbeitgeberbeitrag bedeutet. Beide Seiten sind eigenständig zu berechnen.
Bei schwankenden Arbeitsstunden ist außerdem der regelmäßige Verdienst zu prüfen. Eine einzelne Monatsabrechnung genügt nicht, wenn Sonderzahlungen oder weitere Beschäftigungen die Einordnung beeinflussen können. U1 und U2 bleiben, soweit anwendbar, separate Arbeitgeberpositionen und sind kein Bestandteil des ausgezahlten Nettolohns.
Diese Angaben sollten vor der Berechnung feststehen:
- Beschäftigungsart: Minijob, Midijob oder regulär versicherungspflichtige Beschäftigung.
- Versicherungsverhältnis: Versicherungspflicht, Befreiungen und zuständige Krankenkasse.
- Vergütung: Monatsbrutto oder Stundenlohn mit vereinbarten Monatsstunden.
- Schwankungen: Erwarteter regelmäßiger Verdienst und geplante Sonderzahlungen.
- Weitere Jobs: Parallele Beschäftigungen zur Prüfung der Einordnung.
So berechnen Sie die Arbeitgeberkosten Schritt für Schritt
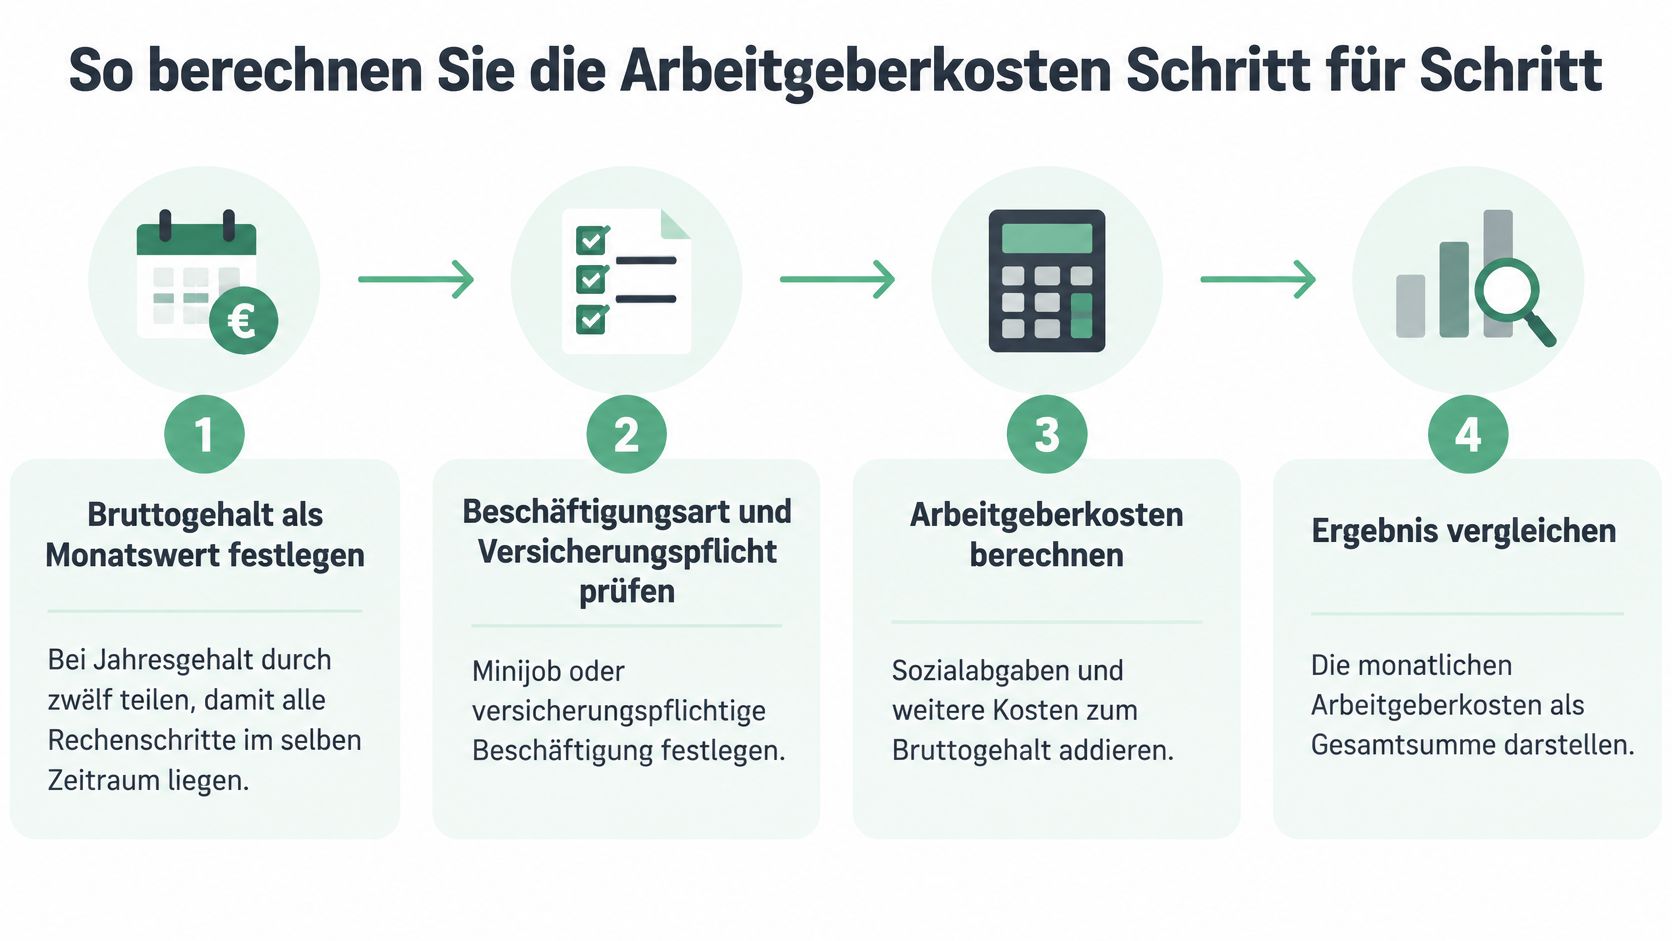
Bereiten Sie die Kalkulation wie eine kleine Lohnabrechnung vor. Sie brauchen dafür keine umfangreiche Personalsoftware, wohl aber vollständige Eingaben und eine saubere Trennung der Kostenarten. Eine Tabellenkalkulation eignet sich als Kontrollrechnung neben dem Rechner.
Die Infografik zeigt den Ablauf vom vereinbarten Gehalt bis zum Vergleich der Ergebnisse.
Die Eingaben vorbereiten
Einen gemeinsamen Zeitraum wählen. Legen Sie fest, ob Sie den laufenden Monat oder das gesamte Beschäftigungsjahr vergleichen. Bei einem Jahresgehalt müssen Sie klären, welcher Anteil regelmäßig und welcher als Sonderzahlung ausgezahlt wird. Ein rechnerischer Monatsdurchschnitt ersetzt diese Unterscheidung nicht.
Die Beschäftigung einordnen. Übernehmen Sie Beschäftigungsart und Versicherungsverhältnis aus den geprüften Personalunterlagen. Die Auswahl steuert, welche Berechnungsregeln der Rechner anwenden soll.
Die tatsächlichen Abrechnungsmerkmale hinterlegen. Tragen Sie Krankenkasse, Bundesland und die weiteren erforderlichen Angaben ein. Lassen Sie Voreinstellungen nicht ungeprüft stehen, nur weil der Rechner bereits ein Ergebnis anzeigt.
Für die Vorbereitung der Unterlagen und die Übertragung in eine nachvollziehbare Entgeltabrechnung kann die Anleitung zur Lohnabrechnung von Craftivo als ergänzende Arbeitshilfe dienen. Die Budgetrechnung und die tatsächliche Abrechnung sollten dieselben Personal- und Vergütungsdaten verwenden.
Die Kostenpositionen aufbauen
Bemessungsgrundlagen je Versicherungszweig bilden. Bei laufendem Entgelt innerhalb der passenden Standardabrechnung verwendet der Rechner den jeweils beitragspflichtigen, gegebenenfalls begrenzten Betrag. Sonderfälle und Einmalzahlungen gehören in die dafür vorgesehenen Felder.
Arbeitgeberbeiträge einzeln berechnen. Lassen Sie Rente, Arbeitslosen-, Kranken- und Pflegeversicherung getrennt ausweisen. So erkennen Sie, ob eine unpassende Kasse, ein falscher Status oder eine fehlende Begrenzung das Ergebnis verändert.
Umlagen und weitere Arbeitgeberaufwendungen ergänzen. Übernehmen Sie die bestätigten Umlagesätze und berücksichtigen Sie die für Ihren Betrieb relevanten weiteren Positionen, etwa die gesetzliche Unfallversicherung. Vermerken Sie ausdrücklich, welche betrieblichen Aufwendungen außerhalb des Rechners hinzukommen.
Gesamtsumme und Differenz festhalten. Speichern Sie sowohl das Ausgangsszenario als auch die geplante Änderung. Vergleichen Sie den vollständigen Arbeitgeberaufwand und dokumentieren Sie offene Annahmen.
Ein Ergebnis ist erst prüfbar, wenn Sie erkennen können, welche Positionen enthalten sind und welche Sie noch ergänzen müssen.
Ein Beispiel ohne Scheingenauigkeit abschließen
Angenommen, Sie planen eine neue Bürostelle. In Ihrer Kontrolltabelle steht das vereinbarte Monatsbrutto zuerst. Darunter folgen die berechneten Arbeitgeberbeiträge, anschließend die bestätigten Umlagen und schließlich weitere stellenbezogene Aufwendungen.
Die Summe dieser Zeilen ist Ihr monatlicher Planungswert. Für das Jahresbudget ergänzen Sie Beschäftigungsbeginn und geplante Sonderzahlungen, statt einen unvollständigen Monatswert einfach fortzuschreiben.
Bleibt beispielsweise der Umlagetarif ungeklärt, kennzeichnen Sie das Ergebnis als vorläufig. Eine offene Position darf nicht stillschweigend als entfallende Ausgabe behandelt werden. Erst nach ihrer Ergänzung ist die Kalkulation für eine verbindliche Budgetfreigabe geeignet.
Fehler, die Personalplanung verzerren
Sonderzahlungen nur im Auszahlungsmonat zu betrachten kann die Jahresplanung erheblich verfälschen. Wer einen Bonus lediglich zum Monatsgehalt addiert und darauf einen pauschalen Aufschlag anwendet, übersieht möglicherweise den anwendbaren Beitragsrahmen. Für die Planung brauchen Sie eine eigene Zeile für die Zahlung und eine nachvollziehbare Zuordnung zum Abrechnungszeitraum.
Ebenso problematisch ist eine statische Rechnung für Beschäftigungen mit wechselnden Stunden. Der geplante Dienstplan, die Vergütung und der Beschäftigungsstatus müssen zusammenpassen. Andernfalls kalkulieren Sie zwar eine plausible Monatsabrechnung, aber nicht die tatsächlich beabsichtigte Beschäftigung.
Veränderungen rechtzeitig als Szenario rechnen
Nach den Mindestlohn-Informationen der Bundesregierung beträgt der gesetzliche Mindestlohn seit 1. Januar 2026 13,90 Euro brutto je Stunde; für 2027 ist die Anhebung auf 14,60 Euro vorgesehen, während die Minijob-Grenze 2026 bei 603 Euro im Monatsdurchschnitt liegt und der Übergangsbereich mit schrittweise steigendem Arbeitnehmeranteil bis 2.000 Euro reicht.
Für ein jahresübergreifendes Budget gehört die vorgesehene Mindestlohnerhöhung deshalb in ein separates Zukunftsszenario. Beim Midijob ist dagegen wichtig, den gleitenden Verlauf abzubilden, statt das Überschreiten der Minijob-Grenze als unverhältnismäßige Belastung des gesamten Einkommens zu behandeln.
Häufige Planungsfehler, Folgen und Korrekturen
| Fehler | Folge | Korrektur |
|---|---|---|
| Sonderzahlung nur im Monatsbild betrachten | Jahresgrenze der Beitragsbemessung wird übersehen | Jahresbetrachtung mit anwendbarer Jahresgrenze ansetzen |
| Vorgesehene Mindestlohnerhöhung nicht einplanen | Folgejahresbudget basiert auf überholtem Stundenlohn | Angekündigten Stundenlohn als eigenes Szenario rechnen |
| Midijob als harten Sprung behandeln | Falsche Erwartung an Netto und Kosten | Gleitenden Übergangsbereich modellieren |
| Gehaltserhöhung nur über die Netto-Differenz bewerten | Arbeitgeberkosten werden unterschätzt | Differenz der Gesamtkosten je Szenario festhalten |
Die Fehler am konkreten Personalvorgang erkennen
Bei einer Bonusplanung vergleichen Sie das Jahresbudget mit und ohne Sonderzahlung. Lassen Sie die Einmalzahlung gesondert abrechnen und übernehmen Sie deren zusätzliche Arbeitgeberbelastung. So vermeiden Sie sowohl eine pauschale Überhöhung als auch eine zu niedrige Rückstellung.
Bei einer zusätzlichen Schicht ändern Sie im Szenario Stunden und Entgelt gemeinsam. Prüfen Sie anschließend, ob die Beschäftigungsart weiterhin passt. Der Nettomehrbetrag allein sagt Ihnen nicht, was diese Schicht das Unternehmen kostet.
Bei einer Gehaltserhöhung speichern Sie die Ausgangsberechnung und verändern ausschließlich die geplante Vergütung. Die relevante Budgetdifferenz lautet:
Zusätzlicher Arbeitgeberaufwand = Gesamtkosten nach der Änderung minus Gesamtkosten vor der Änderung.
Für eine Teilzeitentscheidung gilt dieselbe Disziplin. Stellen Sie nicht einfach das bisherige Stellenbudget anteilig kleiner dar, wenn bestimmte betriebliche Aufwendungen unverändert bestehen bleiben.
Für die Freigabe: Dokumentieren Sie neben der Kostendifferenz immer den Geltungsbeginn und die veränderten Eingaben. Nur so lässt sich das Ergebnis später mit der tatsächlichen Abrechnung vergleichen.
Arbeitgeberkosten vor dem nächsten Angebot prüfen
- Vergütung bestätigen: Sind laufendes Gehalt, variable Bestandteile und Sonderzahlungen vollständig erfasst?
- Beschäftigungsstatus klären: Passen Beschäftigungsform und Versicherungsverhältnis zum geplanten Einsatz?
- Kassenwerte prüfen: Sind Zusatzbeitrag und anwendbare Umlagesätze bestätigt?
- Kostenumfang festlegen: Geht es um die Lohnabrechnung oder das vollständige betriebliche Stellenbudget?
- Vergleich vorbereiten: Welche Alternative soll neben dem geplanten Angebot stehen?
Diese Prüfung gehört vor das verbindliche Gehaltsangebot. So verhandeln Sie nicht auf Grundlage eines Bruttobetrags, während die zusätzliche Arbeitgeberbelastung noch ungeklärt ist. Bei offenen Abrechnungsmerkmalen sollte die Lohnbuchhaltung oder zuständige Krankenkasse die benötigten Angaben bestätigen.
Vergleichbare Angebote statt isolierter Ergebnisse
Rechnen Sie eine Ausgangsvariante und eine tatsächlich relevante Alternative. Bei einer Neueinstellung können das die gewünschte Vollzeitvergütung und ein Teilzeitmodell sein. Bei einer bestehenden Beschäftigung vergleichen Sie die aktuelle Vereinbarung mit der geplanten Gehaltserhöhung.
Halten Sie alle unveränderten Eingaben gleich. Wenn Sie neben dem Gehalt versehentlich auch Krankenkasse oder Beschäftigungsart verändern, lässt sich die Kostendifferenz nicht mehr eindeutig erklären. Speichern Sie deshalb die Annahmen zusammen mit dem Ergebnis.
Achten Sie außerdem auf den Abstand zu den Beitragsgrenzen. Für die Entscheidung genügt nicht die Aussage, dass eine Vergütung hoch oder niedrig ist. Entscheidend ist, welche Beiträge und sonstigen Aufwendungen durch die konkrete Änderung zusätzlich entstehen.
Den Rechner als Entscheidungshilfe nutzen
Unser Brutto-Netto-Rechner 2026 berücksichtigt alle Steuerklassen, Sozialabgaben und Bundesländer; für die Personalplanung steht ergänzend der Arbeitgeberkosten-Rechner zur Verfügung. Die Rechner sind kostenlos nutzbar. Unsere Rechenlogik basiert auf den amtlichen Programmablaufplänen des Bundesministeriums der Finanzen und den gültigen Beitragssätzen für 2026.
Nutzen Sie die Nettoseite, um die Wirkung des Angebots für die beschäftigte Person einzuschätzen. Nutzen Sie die Arbeitgeberseite, um den Finanzierungsbedarf des Unternehmens zu beurteilen. Ergänzen Sie anschließend die betrieblichen Aufwendungen, die nicht Bestandteil der jeweiligen Berechnung sind.
Für Ihre Freigabe sollten schließlich Angebotsvergütung, Arbeitgebergesamtkosten und offene Annahmen gemeinsam vorliegen. Damit können Personalverantwortliche und Finanzverantwortliche über dasselbe Angebot entscheiden, statt unterschiedliche Kostenvorstellungen miteinander zu vergleichen.
Brutto-Netto-Check bietet kostenlose Rechner für Nettogehalt und Arbeitgeberkosten, damit Sie Vergütung und Personalbudget getrennt prüfen können. Besuchen Sie Brutto-Netto-Check, berechnen Sie Ihr geplantes Angebot und vergleichen Sie es mit einer konkreten Gehalts- oder Teilzeitalternative. Bestätigen Sie offene Kassenwerte und Sonderzahlungen, bevor Sie das Budget verbindlich freigeben.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.