
Brutto Netto Rechner Arbeitgeber: Kosten 2026
Ein Angebotsgehalt klingt im Gespräch klar und eindeutig. Für Ihre Budgetplanung ist es das nicht. Das vereinbarte Brutto beschreibt, was Sie mit der beschäftigten Person vereinbart haben, aber nicht, was die Stelle Ihr Unternehmen im Monat oder im Jahr kostet. Zwischen beiden Werten liegen Ihre Arbeitgeberanteile zur Sozialversicherung, Umlagen und unter Umständen Sonderzahlungen oder freiwillige Leistungen. Ein guter Brutto Netto Rechner für Arbeitgeber trennt deshalb drei Ebenen sauber, statt sie zu einer einzigen Zahl zu vermischen: Bruttoentgelt, gesetzliche Arbeitgeberbeiträge und die breiter definierten Arbeitskosten.
Inhaltsverzeichnis
- Kennzahlen für Arbeitskosten und Lohnnebenkosten
- Brutto Netto und Arbeitgeberanteil an einem Gehalt
- Teilzeit Krankheit und Benefits verändern die Kosten
- Beitragsgrenzen bei hohen Gehältern 2026
- Warum der Beitragssatz ans Kalenderjahr gebunden ist
- Den Rechner in der Personalplanung einsetzen
Kennzahlen für Arbeitskosten und Lohnnebenkosten
Drei amtliche Zahlen zeigen, warum die Personalplanung scheitert, wenn sie nur das Brutto kennt. Nach der Pressemitteilung des Statistischen Bundesamtes zu den Arbeitskosten 2025 lagen die durchschnittlichen Arbeitskosten in Deutschland 2025 bei 45,00 Euro je geleisteter Arbeitsstunde, rund 29 Prozent über dem EU-Durchschnitt von 34,90 Euro, und Arbeitgeber zahlten im Durchschnitt 29 Euro Lohnnebenkosten je 100 Euro Bruttoverdienst. Diese Werte sind Ihr Prüfmaßstab für ein Rechenergebnis. Sie sind keine Formel, die Sie ungeprüft auf jeden Arbeitsvertrag legen.
Der Unterschied ist wichtig. Die 45,00 Euro sind nicht der Stundenlohn einer konkreten Person. Sie erfassen im Durchschnitt, was eine tatsächlich geleistete Stunde Unternehmen insgesamt kostet. Darin stecken neben dem Bruttoentgelt auch Arbeitgeberbeiträge, Entgeltfortzahlung im Krankheitsfall, Aus- und Weiterbildung, sonstige Personalaufwendungen und Arbeitgebersteuern. Wer nur den vereinbarten Stundenlohn mit dieser Zahl vergleicht, vergleicht zwei verschiedene Dinge.
Die Tabelle als Plausibilitätscheck lesen
Arbeitskosten und Lohnnebenkosten als Orientierung
| Kennzahl | Wert | Jahr | Was die Zahl nicht ist |
|---|---|---|---|
| Arbeitskosten je geleisteter Stunde in Deutschland | 45,00 € | 2025 | Nicht das Bruttogehalt der Stunde |
| EU-Durchschnitt je geleisteter Stunde | 34,90 € | 2025 | Kein Zielwert für ein einzelnes Unternehmen |
| Abstand Deutschlands zum EU-Durchschnitt | rund 29 Prozent | 2025 | Kein Lohnnebenkosten-Satz |
| Lohnnebenkosten je 100 € Bruttoverdienst | 29 € | 2025 | Kein fester Aufschlag für jeden Vertrag |
| Nebenkosten-Orientierung bei 4.000 € Monatsbrutto | 1.160 € | 2025 | Keine exakte Lohnabrechnung |
Bei 4.000 Euro Monatsbrutto ergeben 29 Euro je 100 Euro rechnerisch rund 1.160 Euro zusätzlich. Das hilft Ihnen beim ersten Sortieren eines Stellenbudgets. Es ersetzt aber keine Abrechnung, weil Ihr konkreter Fall von Beschäftigungsart, Krankenkasse, Umlagen, Branche, Sonderzahlungen und Beitragsgrenzen abhängt. Ein Rechner, der deutlich darunter oder darüber liegt, ist nicht automatisch falsch. Er muss Ihnen aber zeigen können, welche Posten er einbezieht und welche er weglässt.
Ein niedriger Aufschlag im Rechner beweist keine niedrigen Beschäftigungskosten. Er beweist oft nur, dass der Rechner enger rechnet als die amtliche Arbeitskostendefinition.
Viele kleine Unternehmen machen an dieser Stelle einen Denkfehler. Sie nehmen einen Durchschnittswert, schlagen ihn auf jedes Gehalt und halten das Ergebnis für die Vollkosten. Teilzeitmodelle, Urlaub, Krankheit, betriebliche Altersvorsorge, Boni und Branchenunterschiede verschieben die Kosten je geleisteter Stunde aber spürbar. Zwei Stellen mit identischem Monatsbrutto können deshalb im Jahresbudget unterschiedlich teuer sein.
Darum trennen Sie in Ihrer eigenen Rechnung immer drei Zeilen. Erstens das Bruttoentgelt als vertragliche Ausgangsgröße. Zweitens die gesetzlichen Arbeitgeberbeiträge und Umlagen, die Sie zusätzlich abführen. Drittens die sonstigen Personalvollkosten, etwa Weiterbildung oder freiwillige Leistungen. Wie sich die gesetzlichen Anteile im Detail zusammensetzen, vertieft der Überblick zu den Sozialabgaben des Arbeitgebers. Prüfen Sie jeden Rechnerwert gegen die Richtwerte oben, und fragen Sie dann, welche der drei Ebenen er tatsächlich abbildet.
Brutto Netto und Arbeitgeberanteil an einem Gehalt
Das Medianentgelt sozialversicherungspflichtiger Vollzeitbeschäftigter lag 2024 bei 4.013 Euro brutto im Monat, meldet die Bundesagentur für Arbeit. Ein Angebot über 4.000 Euro liegt nahe an diesem Wert und macht den Unterschied zwischen Brutto, Netto und Arbeitgeberkosten greifbar.
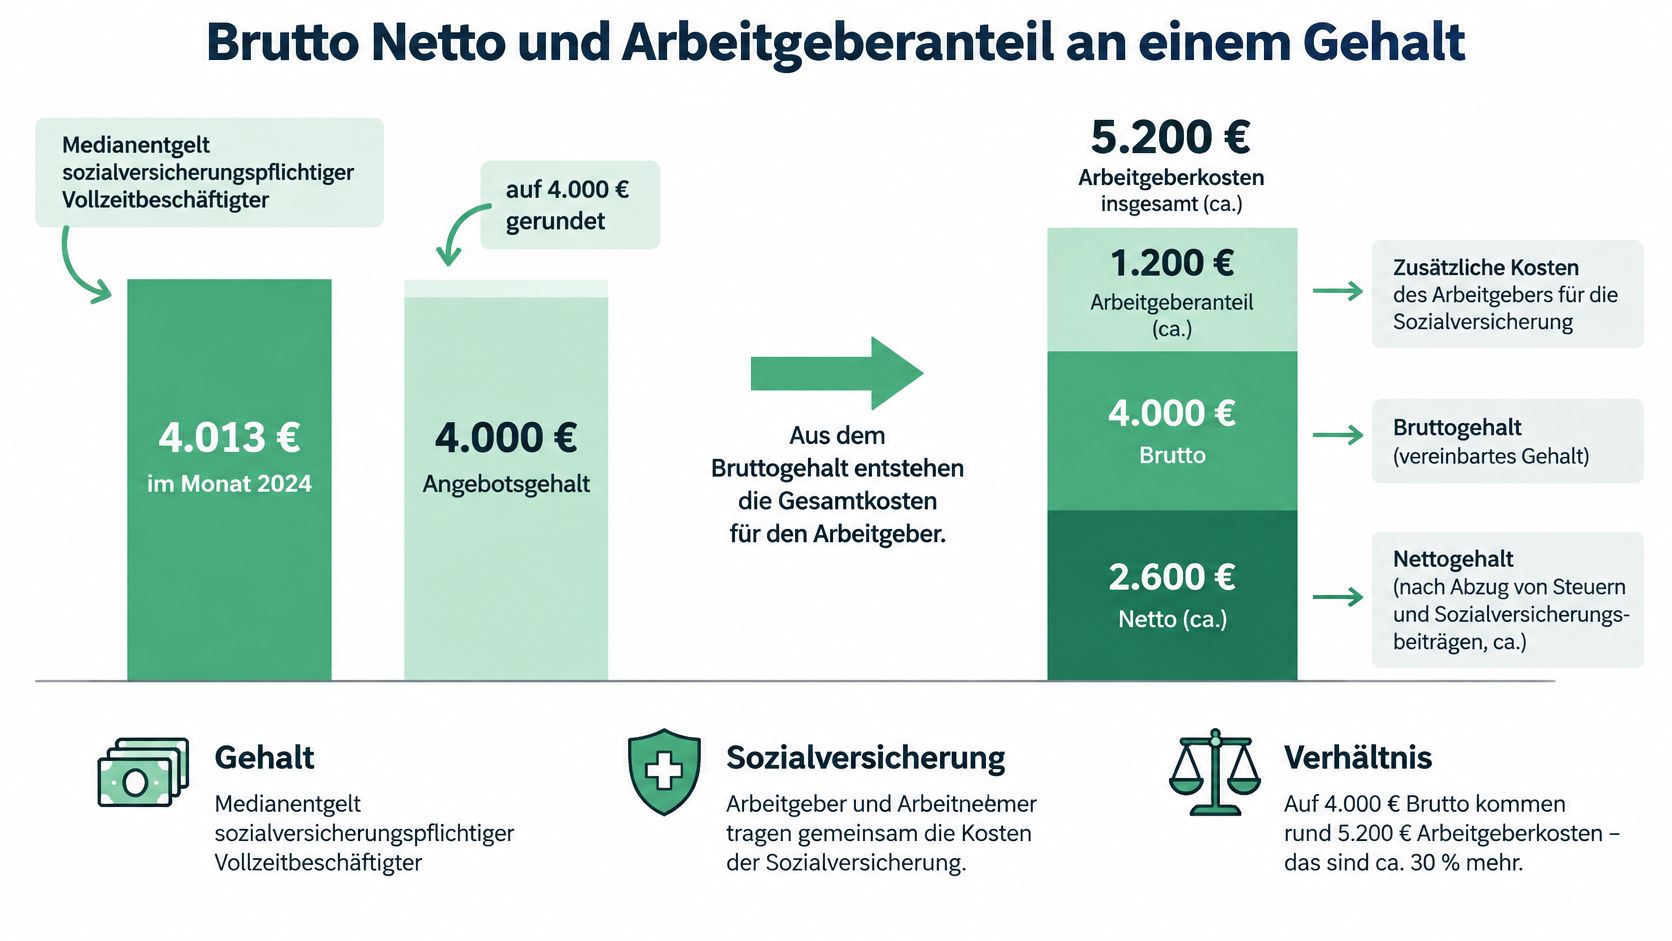
Das Brutto ist das vertraglich vereinbarte Gehalt und die Grundlage für die Abrechnung. Davon werden auf Arbeitnehmerseite Lohnsteuer, gegebenenfalls Solidaritätszuschlag und Kirchensteuer sowie die Sozialversicherungsbeiträge abgezogen. Diese Abzüge verringern die Auszahlung. Sie sind kein zusätzlicher, spiegelbildlicher Kostenposten für den Arbeitgeber.
Zu den Arbeitgeberkosten kommen die gesetzlichen Arbeitgeberanteile zur Sozialversicherung hinzu. In der Grundlogik entsprechen sie den Arbeitnehmeranteilen für Renten-, Kranken-, Pflege- und Arbeitslosenversicherung. Bei der Pflegeversicherung gelten Besonderheiten. Außerdem zahlt das Unternehmen Umlagen, die nicht vom Gehalt der beschäftigten Person abgezogen werden.
Wer welchen Posten trägt
Wer zahlt welchen Posten bei 4.000 Euro Brutto
| Posten | Arbeitnehmer | Arbeitgeber |
|---|---|---|
| Ausgangsgröße | Brutto 4.000 €, nahe am Median 4.013 € (2024) | Dieselben 4.000 € als Entgeltaufwand |
| Lohnsteuer, Solidaritätszuschlag, Kirchensteuer | Mindern das Netto | Kein spiegelbildlicher Anteil |
| Renten-, Kranken-, Pflege- und Arbeitslosenversicherung | Arbeitnehmeranteil bis zur jeweiligen Grenze | Grundsätzlich gleich hoher Anteil, Pflege mit Besonderheiten |
| Umlagen wie U1, U2 und Insolvenzgeld | Nicht enthalten | Nur Unternehmen |
| Was am Monatsende zählt | Überwiesenes Nettogehalt | Brutto plus Arbeitgeberanteile, noch ohne Vollkosten |
Das Netto ist der Betrag, der nach den Abzügen auf dem Konto ankommt. Steuerklasse, Kirchenmitgliedschaft und Bundesland können die Auszahlung verändern, ohne dass sich das vertragliche Brutto oder die Arbeitgeberanteile dadurch ändern. Wer sich aus Arbeitnehmersicht mit Rentenbeiträgen und Altersvorsorge beschäftigt, findet eine ergänzende Einordnung zur Altersvorsorge in der pädagogischen Zeitarbeit.
Für den Kostenvergleich zählt daher nicht das Netto. Vergleichen Sie Brutto plus Arbeitgeberanteile; erst danach ergänzen Sie weitere Personalaufwendungen, wenn Sie die Vollkosten der Stelle planen.
Teilzeit Krankheit und Benefits verändern die Kosten
Zwei Prozentzahlen sorgen in der Praxis für Verwirrung, weil beide stimmen und trotzdem Verschiedenes meinen. Nach der Pressemitteilung des Statistischen Bundesamtes zu den Arbeitskosten 2024 lagen die gesetzlichen Arbeitgeberbeiträge zur Sozialversicherung 2024 bei 13,0 % der Arbeitskosten, während die tatsächlichen Sozialbeiträge der Arbeitgeber 22,5 % der Arbeitskosten ausmachten und eine geleistete Arbeitsstunde in Deutschland 2024 durchschnittlich 43,40 Euro kostete. Wer diese Werte in einen Topf wirft, hält einen Rechner schnell für falsch, obwohl nur die Bezugsgröße eine andere ist.
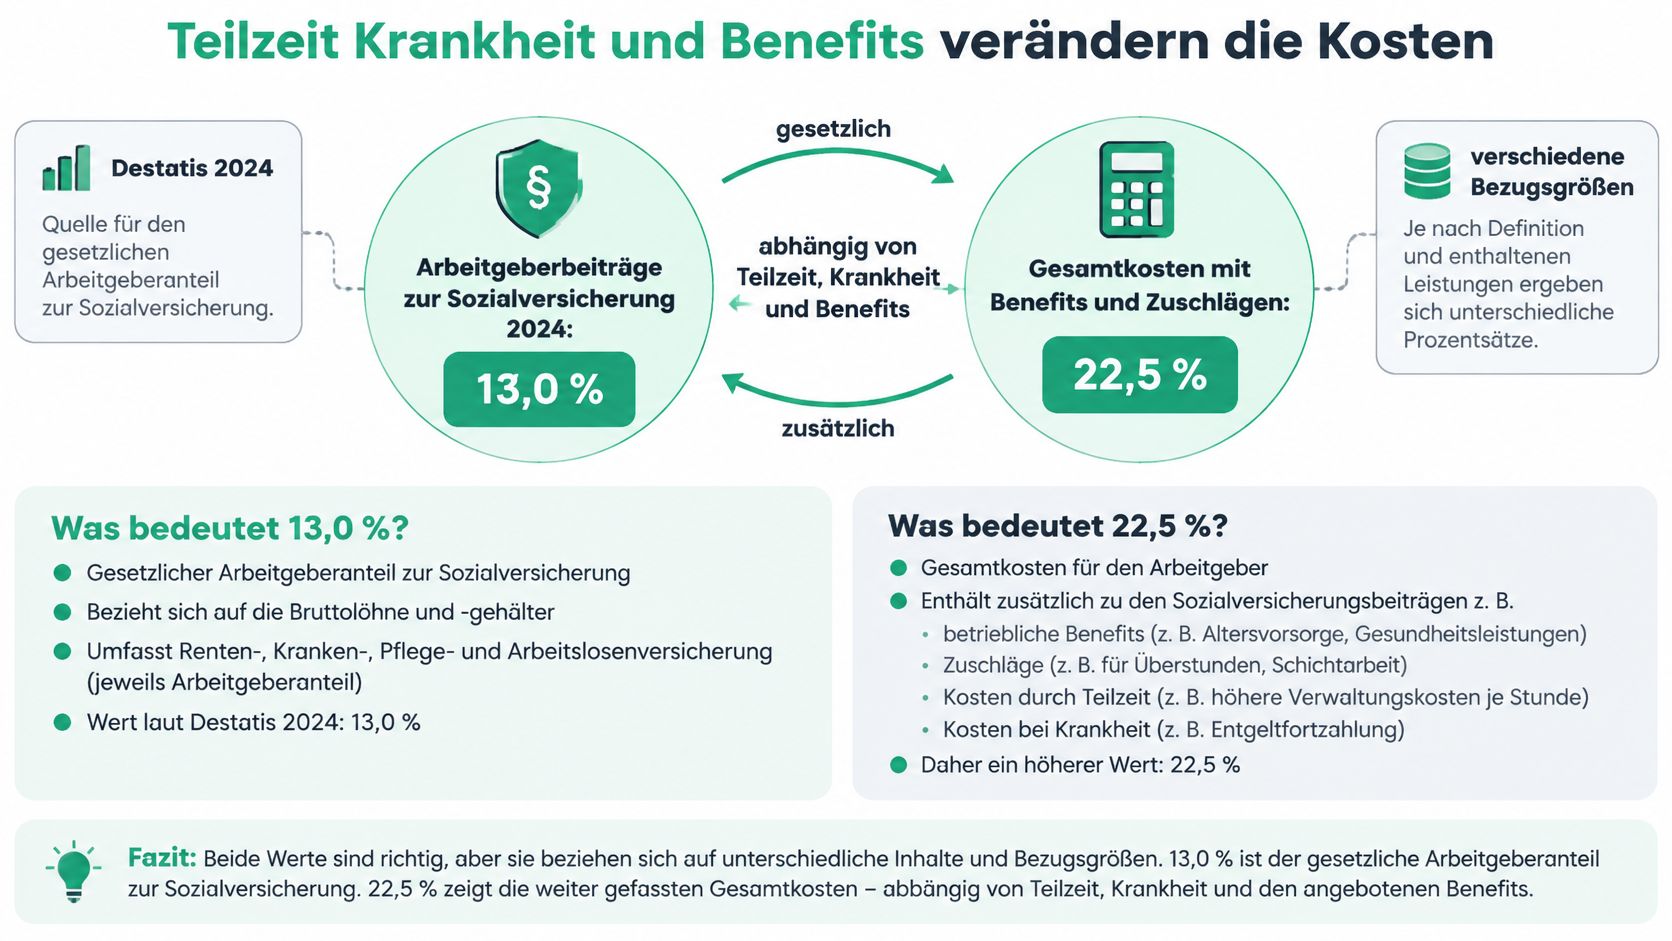
Die 13,0 Prozent beschreiben nur den gesetzlich vorgeschriebenen Teil der Arbeitgeberbeiträge zur Sozialversicherung. Die 22,5 Prozent erfassen die tatsächlichen Sozialbeiträge breiter, einschließlich Positionen wie der Entgeltfortzahlung im Krankheitsfall. Die volle Stundenzahl enthält darüber hinaus Weiterbildung, sonstige Personalaufwendungen und Arbeitgebersteuern. Das Brutto ist in diesem Bild die Miete. Die Sozialbeiträge sind die gesetzlichen Nebenkosten. Weiterbildung und Krankheit sind das, was das Haus im Jahr wirklich kostet.
Vier Fälle mit eigener Kostenlogik
Gründe, warum der Durchschnittsaufschlag im Einzelfall abweicht
| Fall | Wirkung auf die Kosten | Eigene Zeile im Rechner |
|---|---|---|
| Minijob | Pauschale Abgaben statt voller paritätischer Sätze | Pauschalabgaben separat |
| Midijob im Übergangsbereich | Belastung steigt nicht linear mit dem Brutto | Beitragslogik des Übergangsbereichs |
| Krankheitswochen | Entgeltfortzahlung ohne geleistete Stunde | Kosten je geleisteter Stunde |
| Altersvorsorge, Jobticket, Boni | Freiwillig und im Pflichtbeitrag-Rechner nicht enthalten | Freiwillige Leistungen als eigene Zeile |
Beim Minijob rechnen Sie nicht mit den vollen paritätischen Sätzen einer sozialversicherungspflichtigen Stelle, sondern mit Pauschalabgaben. Beim Midijob im Übergangsbereich steigt die Belastung nicht linear wie bei einem höheren Vollzeitgehalt. Zwei Krankheitswochen wiederum kosten Sie Entgeltfortzahlung, obwohl keine Stunde geleistet wurde. Dadurch steigen Ihre Kosten je produktiver Stunde, selbst wenn das Monatsbrutto unverändert bleibt.
Freiwillige Leistungen kommen als vierte Ebene hinzu. Betriebliche Altersversorgung, Jobticket und Boni erscheinen in einem Rechner nicht, der nur Pflichtbeiträge addiert. Für die steuerliche und beitragsrechtliche Einordnung einzelner Extras hilft der Beitrag zum geldwerten Vorteil und Sachbezug weiter. Prüfen Sie am Ende nur eines. Zeigt Ihr Rechner Pflichtanteile, Umlagen und freiwillige Leistungen in getrennten Zeilen? Wenn nicht, sehen Sie eine Teilsumme, keine Vollkosten.
Beitragsgrenzen bei hohen Gehältern 2026
Bei Fach- und Führungskräften halten viele Nutzer den Rechner für kaputt. Eine Gehaltserhöhung verbessert das Netto schwächer als erwartet, oder die Sozialbeiträge steigen plötzlich nicht mehr mit. Beides ist kein Rechenfehler. Es ist die Wirkung von Grenzen, oberhalb derer Beiträge nicht weiter wachsen.
Nach der Mitteilung der Bundesregierung zu den Beitragsbemessungsgrenzen 2026 liegt die Beitragsbemessungsgrenze der gesetzlichen Kranken- und Pflegeversicherung 2026 bei 69.750 Euro jährlich beziehungsweise 5.812,50 Euro monatlich, die Versicherungspflichtgrenze bei 77.400 Euro jährlich beziehungsweise 6.450 Euro monatlich und die Beitragsbemessungsgrenze in der allgemeinen Renten- und Arbeitslosenversicherung bei 101.400 Euro jährlich beziehungsweise 8.450 Euro monatlich. Diese drei Grenzen müssen Sie auseinanderhalten, weil jede etwas anderes auslöst.
Die drei Grenzen im Überblick
Grenzen der Sozialversicherung 2026
| Grenze | Monat 2026 | Jahr 2026 | Wirkung oberhalb |
|---|---|---|---|
| Beitragsbemessungsgrenze Kranken- und Pflegeversicherung | 5.812,50 € | 69.750 € | KV- und PV-Anteile steigen nicht weiter |
| Versicherungspflichtgrenze Krankenversicherung | 6.450 € | 77.400 € | Option gesetzlich oder privat, nicht nur ein Nettoeffekt |
| Beitragsbemessungsgrenze Renten- und Arbeitslosenversicherung | 8.450 € | 101.400 € | RV- und AV-Anteile von Arbeitgeber und Arbeitnehmer deckeln hier |
Unterhalb einer Beitragsbemessungsgrenze wachsen Arbeitnehmer- und Arbeitgeberanteil mit dem Brutto. Oberhalb bleibt der jeweilige Sozialversicherungsanteil stehen, weil nur Entgelt bis zur Grenze beitragspflichtig ist. Die Lohnsteuer wächst dagegen weiter. Deshalb fällt der Nettoeffekt einer Erhöhung oberhalb der Grenze anders aus als im unteren Gehaltsband, und auch Ihre Arbeitgeberkosten steigen dort nicht mehr im selben Verhältnis zum Brutto.
Die Versicherungspflichtgrenze ist etwas anderes. Sie deckelt keine Beiträge. Erst ihr Überschreiten öffnet grundsätzlich die Wahl zwischen gesetzlicher und privater Krankenversicherung. Diese Entscheidung hat langfristige Kosten- und Leistungsfolgen, die ein einfacher Monatsvergleich nicht abbildet. Ein Rechner kann den kurzfristigen Nettoeffekt zeigen. Er kann Ihnen und der beschäftigten Person die Versicherungsentscheidung nicht abnehmen.
Merksatz für Grenzfälle: Die Beitragsbemessungsgrenze beantwortet die Frage, bis wohin Beiträge anfallen. Die Versicherungspflichtgrenze beantwortet die Frage, ob eine Wahlmöglichkeit entsteht.
Zwei qualitative Beispiele schärfen den Blick. Eine Erhöhung von 5.600 auf 6.200 Euro berührt die Grenze in Kranken- und Pflegeversicherung, deshalb wirkt der Teil unterhalb anders als der Teil oberhalb. Eine Erhöhung von 8.200 auf 9.000 Euro berührt die Grenze in Renten- und Arbeitslosenversicherung. Wer beide Fälle mit demselben Prozentsatz durchrechnet, bekommt ein falsches Bild auf beiden Seiten.
Rechnen Sie in solchen Fällen immer mit einer Jahresbetrachtung. Sonderzahlungen können eine Grenze nur in einzelnen Monaten reißen und das Monatsergebnis verzerren. Lassen Sie sich Arbeitnehmernetto und Arbeitgeberkosten getrennt ausweisen, und prüfen Sie die Systematik der Beitragsbemessungsgrenze im Ratgeber, bevor Sie ein Angebot oberhalb dieser Schwellen zusagen.
Warum der Beitragssatz ans Kalenderjahr gebunden ist
Die gesetzliche Rentenversicherung wurde 1889 eingeführt. Damals lag der Beitragssatz bei rund 2 %, und Arbeitgeber sowie Arbeitnehmer finanzierten die Beiträge grundsätzlich gemeinsam. Die Historie der Deutschen Rentenversicherung zeigt, wie sich die Beitragssätze seither verändert haben. Die gemeinsame Finanzierung blieb bestehen, die damaligen Sätze nicht.
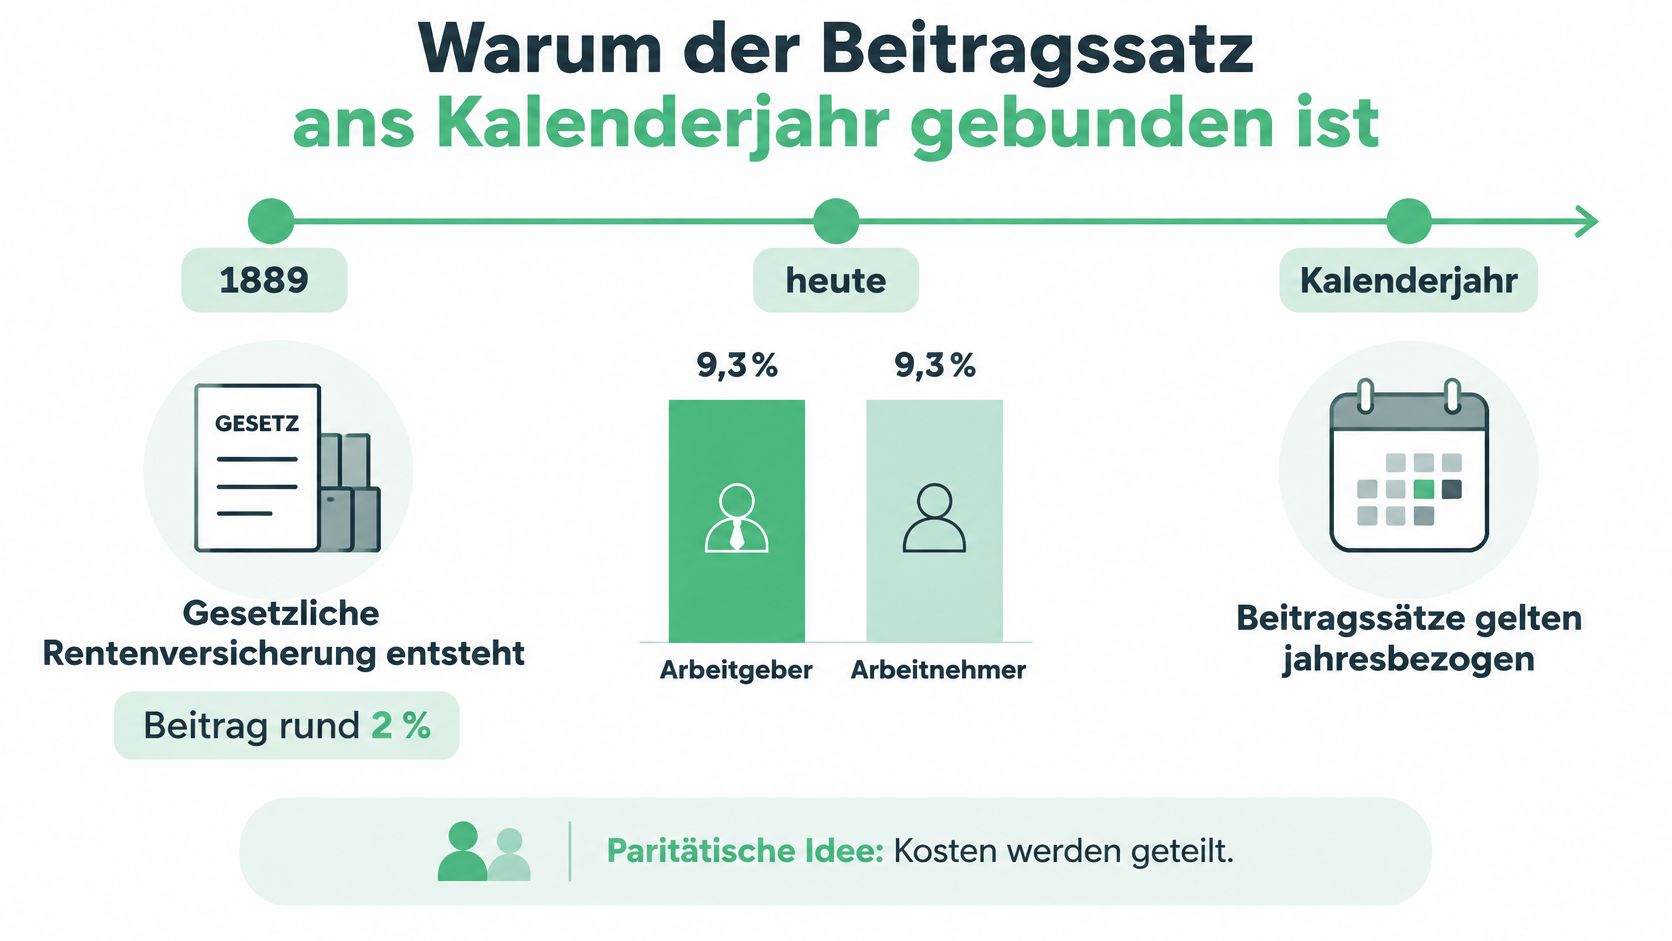
Für 2026 beträgt der Beitragssatz zur gesetzlichen Rentenversicherung 18,6 % des beitragspflichtigen Arbeitsentgelts. Arbeitgeber und Arbeitnehmer tragen grundsätzlich jeweils 9,3 %. Zum Vergleich: Für 2010 bis 2011 weist die historische Übersicht einen Beitragssatz von 19,9 % aus. Die Deutsche Rentenversicherung nennt 18,6 % als aktuellen Beitragssatz. Ein alter Prozentsatz aus einem Angebot oder einer gespeicherten Berechnung kann die geplanten Arbeitgeberkosten daher über- oder unterschätzen.
Auch Kranken-, Pflege- und Arbeitslosenversicherung beeinflussen die Kosten. Hinzu kommen kassenabhängige Zusatzbeiträge und die jeweils geltenden Beitragsbemessungsgrenzen. Deshalb kann dasselbe Bruttogehalt in unterschiedlichen Kalenderjahren zu anderen Arbeitgeberanteilen führen.
Wählen Sie im Rechner das Jahr, für das Sie planen. Für Einstellungen innerhalb desselben Kalenderjahres gilt in der Regel derselbe Rechtsstand. Bei einem Beschäftigungszeitraum über den Jahreswechsel sollten Sie die Berechnung für jedes Jahr gesondert betrachten.
Den Rechner in der Personalplanung einsetzen
Ein Brutto Netto Rechner für Arbeitgeber bringt Ihnen nur dann eine belastbare Zahl, wenn Sie ihn in der richtigen Reihenfolge füttern. Die folgenden sieben Schritte trennen das Gespräch mit der Bewerberin oder dem Bewerber von Ihrer Budgetentscheidung. Arbeiten Sie sie der Reihe nach ab, und vermischen Sie die beiden Fragen nicht. Die Person will wissen, was bei ihr ankommt. Sie müssen wissen, was die Stelle kostet.
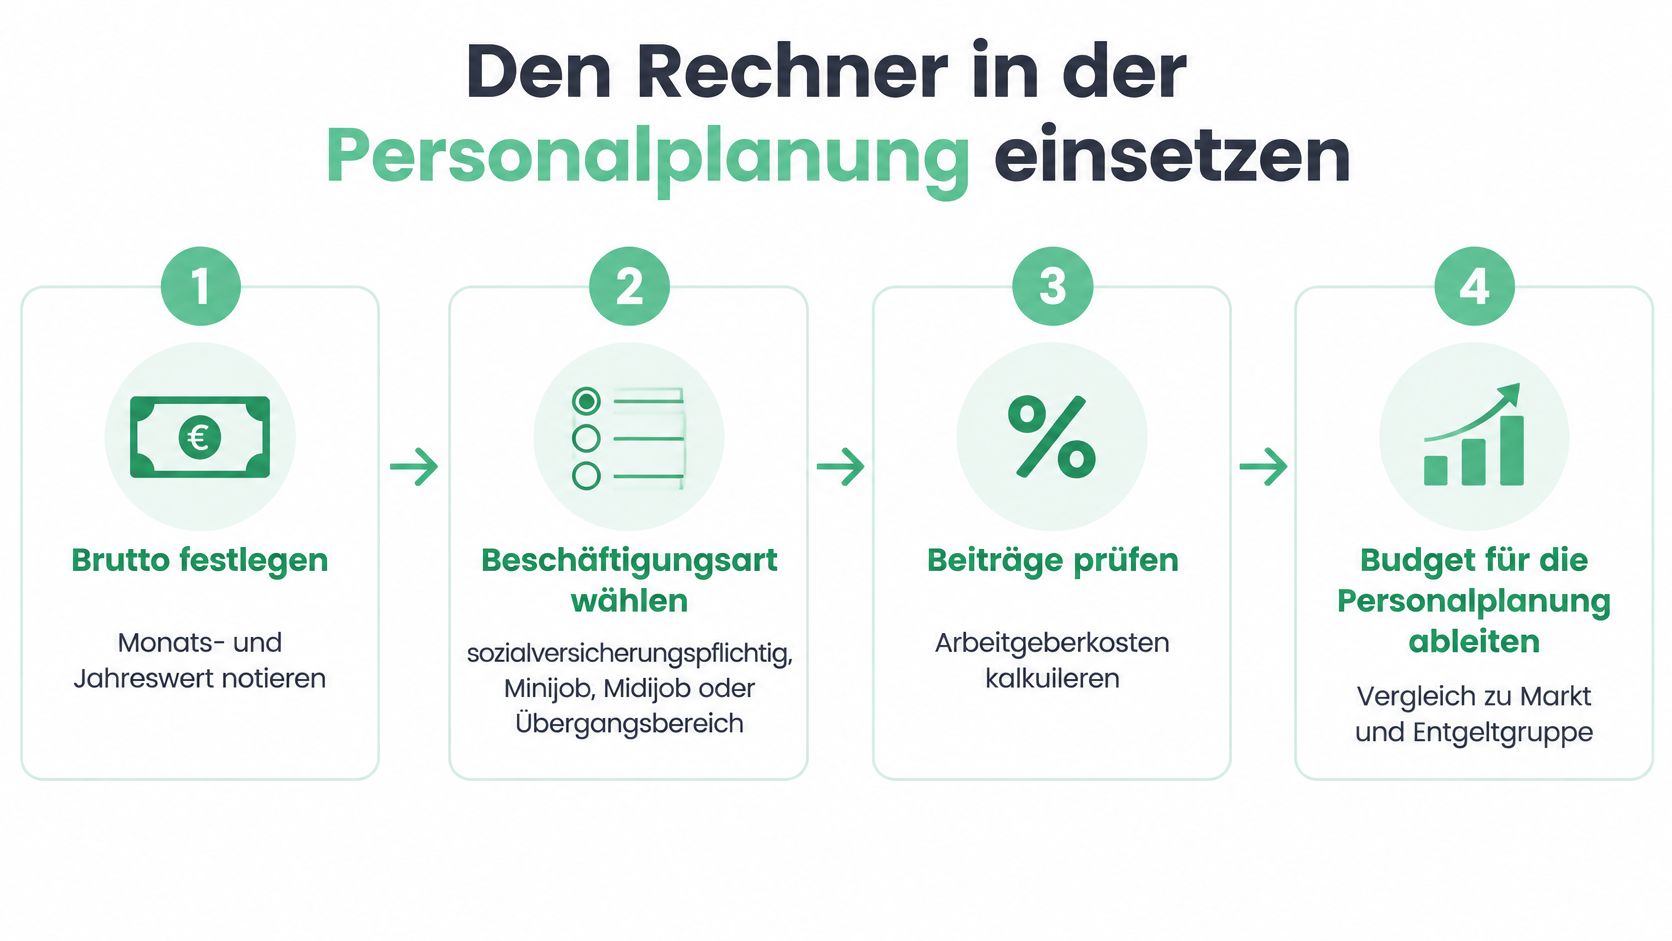
1. Brutto festlegen. Notieren Sie das geplante Gehalt als Monats- und als Jahreswert, und prüfen Sie, ob es zu Markt, Rolle und interner Entgeltgruppe passt. Ohne den Jahreswert übersehen Sie später Sonderzahlungen und Grenzfälle. Wenn Sie parallel an Ihrer Ansprache neuer Kandidatinnen und Kandidaten arbeiten, helfen Ihnen ergänzend Tipps zur Personalgewinnung, die Stelle realistisch zu positionieren.
2. Beschäftigungsart wählen. Entscheiden Sie, ob es sich um eine sozialversicherungspflichtige Stelle, einen Minijob, einen Midijob oder eine Beschäftigung im Übergangsbereich handelt. Die Beitragslogik weicht in jedem dieser Fälle ab. Ein Rechner, der alle vier mit demselben Aufschlag behandelt, liefert Ihnen keine planbare Zahl.
3. Nettodaten nur für das Nettogespräch nutzen. Steuerklasse, Bundesland, Kirchensteuer und Kinder tragen Sie ein, wenn Sie mit der Bewerberin oder dem Bewerber über die voraussichtliche Auszahlung sprechen. Diese Angaben verändern das Netto der Person. Sie sind keine Arbeitgeberkosten und gehören nicht in Ihre Budgetzeile.
Von der Abrechnung zur Budgetzahl
4. Arbeitgeberanteile und Umlagen getrennt ausweisen lassen. Verlangen Sie eine Aufstellung, die Ihre Anteile zu den einzelnen Versicherungszweigen und die Umlagen einzeln zeigt. Arbeiten Sie nicht mit einem pauschalen Prozentaufschlag. Nur die getrennten Zeilen zeigen Ihnen, welcher Posten sich verändert, wenn Krankenkasse, Beschäftigungsart oder Gehalt wechseln.
5. Sonderzahlungen als eigene Zeile planen. Weihnachtsgeld, vermögenswirksame Leistungen, Boni und andere Einmalzahlungen heben Ihre Jahreskosten, ohne in jedem Monat gleich auszusehen. Legen Sie sie separat neben das laufende Monatsbrutto. So vermeiden Sie, dass ein scheinbar günstiges Monatsbudget im Dezember kippt.
6. Urlaub, Krankheit und Einarbeitung als Sensitivität danebenlegen. Diese Zeiten erzeugen Kosten ohne geleistete Stunden. Rechnen Sie deshalb neben der Monatssumme auch eine Spanne für die Kosten je geleisteter Stunde. Für kleine Unternehmen ist diese zweite Ansicht oft die ehrlichere, weil eine einzige längere Erkrankung das Jahresbild sichtbar verschiebt.
7. Zwei Szenarien vergleichen und nur die Jahressumme entscheiden lassen. Stellen Sie zum Beispiel 32 gegen 40 Wochenstunden oder zwei Gehaltsangebote nebeneinander. Vergleichen Sie nicht die Nettowerte der Person und nicht die reinen Monatsbruttos. Entscheidend für Ihre Zusage ist die Arbeitgeber-Jahressumme in beiden Szenarien, einschließlich der Zeilen aus den Schritten vier bis sechs.
Entscheidungsregel: Sprechen Sie mit der Person über das Netto. Entscheiden Sie im Budget über die Arbeitgeber-Jahressumme.
Für die Umsetzung gilt eine klare Arbeitsteilung. Der Brutto-Netto-Rechner 2026 berechnet das Nettogehalt mit allen Steuerklassen, Sozialabgaben und Bundesländern, der Arbeitgeberkosten-Rechner berechnet Ihr Budget, und beide Rechner auf der Website sind kostenlos nutzbar. Die Rechenlogik basiert auf den amtlichen Programmablaufplänen (PAP) des Bundesministeriums der Finanzen (BMF) und den gültigen Beitragssätzen für 2026. Das gibt Ihnen eine jahrgenaue Grundlage, aber keine Abrechnung im Rechtssinn.
Grenzen Sie das Ergebnis deshalb sauber ein. Ein Online-Rechner ersetzt weder die Lohnabrechnung noch die Beratung zur Entscheidung zwischen gesetzlicher und privater Krankenversicherung oberhalb der Versicherungspflichtgrenze. Er zeigt Ihnen, welche Zusage Sie finanziell eingehen, bevor Sie sie aussprechen. Netto ist die Zusage an die Person, die Arbeitgeber-Jahressumme die Zusage an das Budget.
Rechnen Sie Ihr nächstes Gehaltsangebot nicht mehr vom Netto her, sondern von der Arbeitgeber-Jahressumme. Auf Brutto-Netto-Check berechnen Sie kostenlos das Nettogehalt für 2026 mit Steuerklassen, Sozialabgaben und Bundesländern und leiten daraus Ihre tatsächlichen Arbeitgeberkosten für die Personalplanung ab.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe bruttocheck.de gebaut, damit Besucher schnell sehen, was vom Bruttogehalt netto übrig bleibt, und die Rechnung dahinter verstehen. Im Blog erkläre ich Lohnsteuer, Sozialabgaben und Gehaltsfragen in einfacher Sprache. Die Beiträge ersetzen keine Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.