Solidaritätszuschlag berechnen: Anleitung 2026
5,5 % beträgt der Solidaritätszuschlag auf die maßgebliche Steuer. Für 2026 gilt die Freigrenze von 20.350 Euro tariflicher Einkommensteuer bei Einzelveranlagung und 40.700 Euro bei Zusammenveranlagung.
Wer gerade seine Gehaltsabrechnung prüft, sieht deshalb oft keinen Soli oder nur einen kleinen Betrag. Entscheidend ist nicht das Bruttogehalt allein, sondern die darauf berechnete Lohnsteuer und die Frage, ob die jeweilige Freigrenze überschritten wird. Besonders im Übergang kann die Milderungszone den Betrag deutlich verändern.
Inhaltsverzeichnis
- Was der Solidaritätszuschlag eigentlich ist
- Eingabewerte und Formalgrundlage
- Rechenformel mit Nullzone und Milderungszone
- Rechenbeispiele für verschiedene Einkommen
- Sonderfälle im Lohnsteuerabzug 2026
- Tipps für die eigene Berechnung mit dem Rechner
- Schnell-Checkliste Soli-Berechnung
Was der Solidaritätszuschlag eigentlich ist
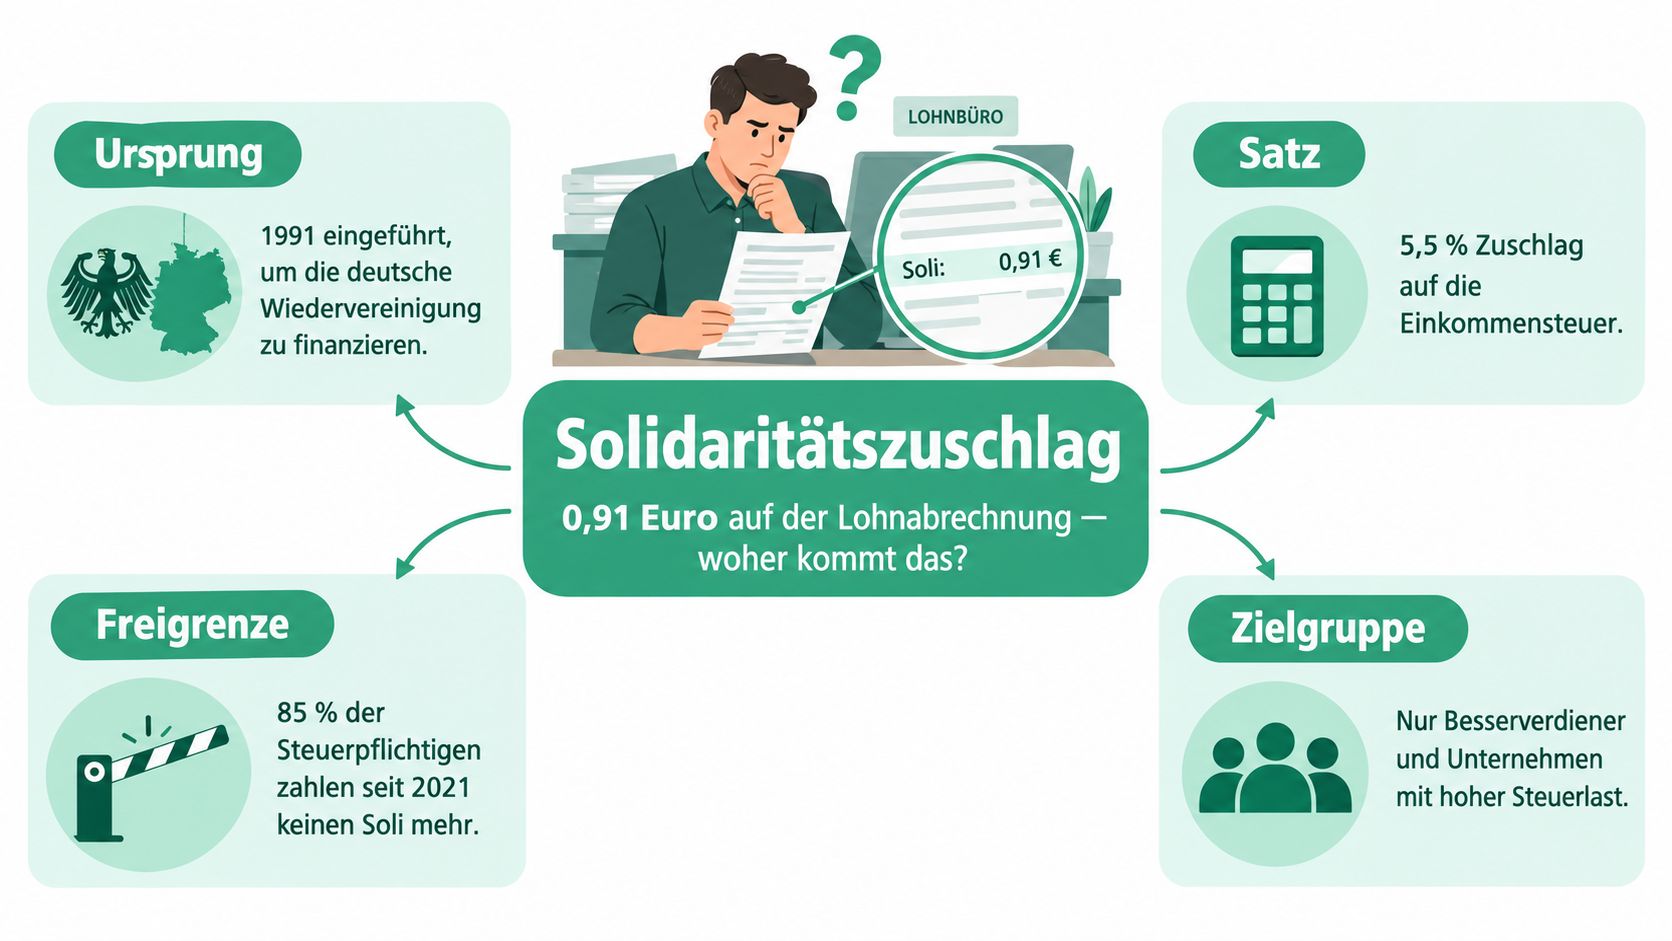
Im Lohnbüro beginnt die Prüfung meist mit einer unscheinbaren Zeile auf der Abrechnung. Neben Lohnsteuer, Kirchensteuer und Sozialabgaben steht ein kleiner Betrag für den Solidaritätszuschlag. Wer diesen Zuschlag zum ersten Mal sieht, fragt sich zu Recht, warum er nicht einfach als fester Prozentsatz vom Brutto berechnet wurde.
Der Solidaritätszuschlag ist eine Ergänzungsabgabe zur Einkommen- und Körperschaftsteuer. Deutschland führte ihn nach einem zeitlich befristeten Vorläufer 1991/1992 ab 1995 unbefristet ein. Der Zuschlagsatz wurde zum 1. Januar 1998 von 7,5 % auf 5,5 % gesenkt. Die historische Einordnung und die steuerliche Funktion beschreibt das Glossar des Bundesfinanzministeriums zum Solidaritätszuschlag.
Die drei Werte hinter jeder Berechnung
Für die praktische Berechnung sind drei Größen wichtig:
- Bemessungsgrundlage: Im Lohnsteuerabzug ist das grundsätzlich die ermittelte Lohnsteuer, nicht das Bruttogehalt.
- Veranlagungsart: Bei Einzelveranlagung gilt 2026 eine Freigrenze von 20.350 Euro tariflicher Einkommensteuer. Bei Zusammenveranlagung sind es 40.700 Euro.
- Berechnungsstufe: Unterhalb der Freigrenze bleibt der Soli in der Nullzone. Oberhalb kann zunächst die Milderungszone greifen, bevor der volle Satz angewendet wird.
Die Lohnsteuer ist dabei etwas anderes als der Solidaritätszuschlag. Die Lohnsteuer ist eine Vorauszahlung auf die Einkommensteuer. Der Soli wird als Zuschlag auf diese Steuer berechnet. Auch die Kirchensteuer folgt einer eigenen Regel und darf nicht einfach zum Soli addiert oder mit ihm verwechselt werden.
Der Arbeitgeber berechnet den Zuschlag im Rahmen der Lohnabrechnung und meldet die einbehaltenen Beträge zusammen mit der Lohnsteuer an das Finanzamt. Wer die Begriffe und ihre Abgrenzung nachlesen möchte, findet eine verständliche Einordnung im Lexikon zum Solidaritätszuschlag.
Eingabewerte und Formalgrundlage
Ein Soli-Rechner kann nur so zuverlässig sein wie seine Eingaben. Viele Fehleinschätzungen entstehen, weil Nutzer das Jahresbrutto als alleinige Grundlage eintragen und erwarten, daraus müsse sich der Zuschlag direkt ergeben. Das funktioniert nicht, weil Steuerklasse, Veranlagungsart, Kinderfreibeträge, weitere Bezüge und der Zahlungszeitraum die Lohnsteuer beeinflussen.
Für die eigene Prüfung helfen drei Eingabewerte:
| Eingabewert | Quelle | Verwendung |
|---|---|---|
| Zu versteuerndes Einkommen | Einkommensteuerbescheid oder Steuerberechnung | Einordnung der tariflichen Einkommensteuer |
| Lohnsteuer | Lohnabrechnung oder elektronische Lohnsteuerbescheinigung | Grundlage des Soli im laufenden Lohnsteuerabzug |
| Veranlagungsart | Steuererklärung und persönliche Situation | Auswahl der Einzel- oder Zusammenveranlagung |
Rechtlich knüpft der Soli an die festgesetzte Steuer beziehungsweise im laufenden Arbeitsverhältnis an die Lohnsteuer an. Die Freigrenzen führen aber dazu, dass das Einkommen mittelbar eine große Rolle spielt. Ein höheres Einkommen kann die tarifliche Steuer erhöhen und damit die maßgebliche Grenze überschreiten. Das Brutto selbst ist trotzdem nicht die Bemessungsgrundlage.
Welche Unterlagen die richtigen Werte liefern
Die elektronische Lohnsteuerbescheinigung eignet sich vor allem für eine rückblickende Jahresprüfung. Für eine aktuelle Monatsberechnung ist die Lohnabrechnung besser, weil sie den konkreten Lohnzahlungszeitraum und die dazugehörige Lohnsteuer ausweist. Der Einkommensteuerbescheid zeigt dagegen die festgesetzte Einkommensteuer für die Veranlagung.
Ein Lexikonartikel zur Lohnsteuer hilft bei der Unterscheidung zwischen Bruttolohn, steuerpflichtigem Arbeitslohn und einbehaltener Lohnsteuer. Für eine Plausibilitätskontrolle sollten immer dieselben Zeiträume verglichen werden. Ein Monatswert und ein Jahreswert lassen sich nicht ohne Weiteres nebeneinanderlegen.
Für 2026 gelten bei Einzelveranlagung 20.350 Euro und bei Zusammenveranlagung 40.700 Euro als Freigrenzen der tariflichen Einkommensteuer. Oberhalb dieser Grenze greift nicht automatisch sofort der volle Zuschlag. Die Milderungszone verhindert einen abrupten Sprung.
Rechenformel mit Nullzone und Milderungszone
Die Berechnung lässt sich in drei Stufen ordnen. Zuerst wird festgestellt, welche Freigrenze gilt. Danach wird geprüft, ob die Lohnsteuer noch in der Nullzone liegt oder bereits darüber liegt. Erst im dritten Schritt wird entschieden, ob die Milderungszone den Zuschlag begrenzt oder der normale Satz von 5,5 % auf die Bemessungsgrundlage angewendet wird.
Die drei Rechenschritte
Erstens, Nullzone: Liegt die maßgebliche Steuer bei Einzelveranlagung bis zur Freigrenze von 20.350 Euro, fällt in dieser Betrachtung kein Solidaritätszuschlag an. Bei Zusammenveranlagung ist die entsprechende Grenze 40.700 Euro.
Zweitens, Milderungszone: Überschreitet die Bemessungsgrundlage die jeweilige Freigrenze, wird der Zuschlag zunächst begrenzt. Der Soli darf in dieser Zone höchstens 11,9 % des Unterschiedsbetrags zwischen Bemessungsgrundlage und Freigrenze betragen. Die amtlichen Vorgaben zur Ermittlung und zur Begrenzung in der Milderungszone stehen in den Lohnsteuer-Hinweisen 2026 des Bundesfinanzministeriums.
Drittens, voller Satz: Die normale Vergleichsgröße lautet 5,5 % der Bemessungsgrundlage. Der tatsächlich anzusetzende Betrag ist der niedrigere Wert aus dem Soli nach dem regulären Satz und dem zulässigen Betrag der Milderungszone.
Vereinfacht lautet die Logik bei Einzelveranlagung:
- Lohnsteuer bis 20.350 Euro: Soli 0 Euro
- Lohnsteuer darüber: Milderungsbetrag höchstens 11,9 % des Mehrbetrags
- Reguläre Vergleichsberechnung: 5,5 % der Lohnsteuer
- Tatsächlicher Soli: der jeweils maßgebliche, niedrigere Betrag
Praktische Regel: Wer nur Lohnsteuer mit 5,5 % multipliziert, prüft die Milderungszone nicht. Das kann bei einem Betrag knapp oberhalb der Freigrenze zu einer zu hohen Schätzung führen.
Viele einfache Rechner reduzieren die Berechnung auf einen einzigen Prozentsatz. Das ist bequem, aber fachlich unvollständig, wenn die Eingabe im Übergangsbereich liegt. Ein belastbarer Rechner muss zuerst die Veranlagungsart und die Freigrenze berücksichtigen.
Rechenbeispiele für verschiedene Einkommen
Für ein sauberes Beispiel ist die Lohnsteuer die bessere Ausgangsgröße als das Bruttogehalt. Aus einem Brutto allein lässt sich der Soli nicht eindeutig berechnen, weil unter anderem Steuerklasse, Kirchensteuermerkmal, Kinderfreibeträge und weitere Lohnbestandteile die Lohnsteuer verändern. Deshalb zeigen die folgenden Fälle die Berechnung direkt anhand der maßgeblichen Lohnsteuer bei Einzelveranlagung.
| Fall | Bruttogehalt | Lohnsteuer | Soli nach 5,5 % | Soli nach Milderungszone | Tatsächlicher Soli |
|---|---|---|---|---|---|
| A, unter der Freigrenze | nicht bestimmbar | 20.000 Euro | 1.100 Euro | 0 Euro | 0 Euro |
| B, knapp über der Freigrenze | nicht bestimmbar | 20.351 Euro | 1.119,31 Euro | 0,119 Euro | 0,119 Euro |
| C, deutlich über der Übergangszone | nicht bestimmbar | 40.000 Euro | 2.200 Euro | 2.338,35 Euro | 2.200 Euro |
Fall A
Bei 20.000 Euro Lohnsteuer bleibt die Bemessungsgrundlage unter der Freigrenze von 20.350 Euro. Die Vergleichsrechnung mit 5,5 % ergibt zwar 1.100 Euro, sie ist hier aber nicht der geschuldete Betrag. In der Nullzone beträgt der tatsächliche Soli 0 Euro.
Fall B
Bei 20.351 Euro liegt die Lohnsteuer nur 1 Euro über der Freigrenze. Der reguläre Satz würde rechnerisch 1.119,31 Euro ergeben. Die Milderungszone begrenzt den Betrag jedoch auf höchstens 11,9 % des Mehrbetrags, also auf 0,119 Euro.
Das zeigt den entscheidenden praktischen Punkt: Ein Überschreiten der Freigrenze löst keinen abrupten Sprung auf 5,5 % der gesamten Lohnsteuer aus. Der Zuschlag wächst im Übergangsbereich schrittweise.
Fall C
Bei 40.000 Euro Lohnsteuer ergibt die reguläre Rechnung 2.200 Euro. Die Milderungsgrenze von 11,9 % des Betrags oberhalb der Freigrenze liegt in diesem Beispiel höher. Deshalb greift der reguläre Satz, und der tatsächliche Soli beträgt 2.200 Euro.
Ein Bruttovergleich allein wäre hier irreführend. Wer eine Gehaltserhöhung bewertet, sollte nicht nur den neuen Bruttobetrag ansehen, sondern die daraus entstehende Lohnsteuer und die Position für den Solidaritätszuschlag auf der Abrechnung vergleichen.
Sonderfälle im Lohnsteuerabzug 2026
Die Grundformel ist nur dann ausreichend, wenn der Arbeitslohn regelmäßig und ohne besondere Bestandteile zufließt. In der Praxis entstehen Abweichungen vor allem bei unterschiedlichen Zahlungszeiträumen, Sonderzahlungen und Nettolohnvereinbarungen.
Bei monatlicher, wöchentlicher oder täglicher Zahlung wird der Solidaritätszuschlag für den jeweiligen Lohnzahlungszeitraum ermittelt. Die amtlichen Tabellen enthalten dafür die maßgeblichen Werte. Bei Wochen- oder Tageslohn muss der Tabellenwert auf den entsprechenden Zeitraum umgerechnet werden. Genau dort entstehen bei untermonatigen Ein- oder Austritten häufig Differenzen zwischen einer eigenen Jahreshochrechnung und der tatsächlichen Abrechnung.
Die Lohnsteuer-Hinweise 2026 zu den besonderen Berechnungsfällen behandeln auch die Nettolohnvereinbarung. Übernimmt der Arbeitgeber den Soli, muss der Bruttoarbeitslohn so hochgerechnet werden, dass der vereinbarte Nettobetrag trotz der Lohnabzüge erreicht wird. Wird der Soli nicht übernommen, bleibt er bei dieser Hochrechnung außer Betracht.
Sonstige Bezüge richtig einordnen
Urlaubs- oder Weihnachtsgeld sowie andere sonstige Bezüge werden lohnsteuerlich nicht einfach wie ein weiterer normaler Monatslohn behandelt. Der Arbeitgeber ermittelt die darauf entfallende Lohnsteuer nach den Regeln für sonstige Bezüge. Der Soli wird entsprechend für diesen Berechnungsvorgang geprüft.
Für die Kontrolle reicht es deshalb nicht, nur den regelmäßigen Monatslohn in einen Rechner einzugeben. Sonderzahlungen müssen als solche erfasst werden. Bei einer Jahresabrechnung kann sich außerdem eine andere Verteilung ergeben als bei der isolierten Betrachtung eines einzelnen Monats.
Tipps für die eigene Berechnung mit dem Rechner
Beginne mit der Lohnabrechnung, nicht mit einer frei geschätzten Soli-Summe. Übernimm Bruttogehalt, Steuerklasse, Bundesland, Kirchensteuermerkmal und weitere steuerpflichtige Bezüge so, wie sie tatsächlich vorliegen. Erst danach lässt sich beurteilen, ob die berechnete Lohnsteuer zur ausgewiesenen Soli-Position passt.
Ein sinnvoller Kontrollablauf sieht so aus:
- Zeitraum festlegen: Vergleiche Monatswerte mit Monatswerten und Jahreswerte mit Jahreswerten.
- Lohnsteuer ablesen: Verwende die tatsächlich ausgewiesene Lohnsteuer, soweit der Rechner diese aus den persönlichen Angaben ermittelt.
- Freigrenze auswählen: Prüfe, ob Einzel- oder Zusammenveranlagung zugrunde liegt.
- Soli vergleichen: Stelle den ausgewiesenen Betrag der Rechnung mit 5,5 % der Bemessungsgrundlage gegenüber.
- Milderungszone prüfen: Liegt der tatsächliche Soli deutlich unter dieser Vergleichsgröße, ist das ein Hinweis auf die Begrenzung im Übergangsbereich.
- Sonderzahlungen erfassen: Weihnachtsgeld, Urlaubsgeld und andere sonstige Bezüge dürfen nicht als normaler Monatslohn eingegeben werden.
Der Solidaritätszuschlag-Rechner für 2026 kann diese Prüfung unterstützen. Er sollte aber nicht als Ersatz für den Abgleich mit der Lohnabrechnung verstanden werden. Wenn die Eingaben unvollständig sind, kann auch ein korrekt programmierter Rechner nur ein unvollständiges Ergebnis liefern.
Ein Ergebnis von exakt 5,5 % der Lohnsteuer ist bei einer Bemessungsgrundlage im Übergangsbereich ein Anlass zur Kontrolle. Es kann richtig sein, sollte aber nicht ungeprüft als Beweis für die korrekte Berechnung gelten.
Schnell-Checkliste Soli-Berechnung
Vor der Prüfung einer Lohnabrechnung oder Einkommensteuerberechnung sollten die entscheidenden Punkte nacheinander abgehakt werden. Die Reihenfolge verhindert, dass jemand vorschnell den Prozentsatz anwendet, bevor Bemessungsgrundlage und Freigrenze feststehen.
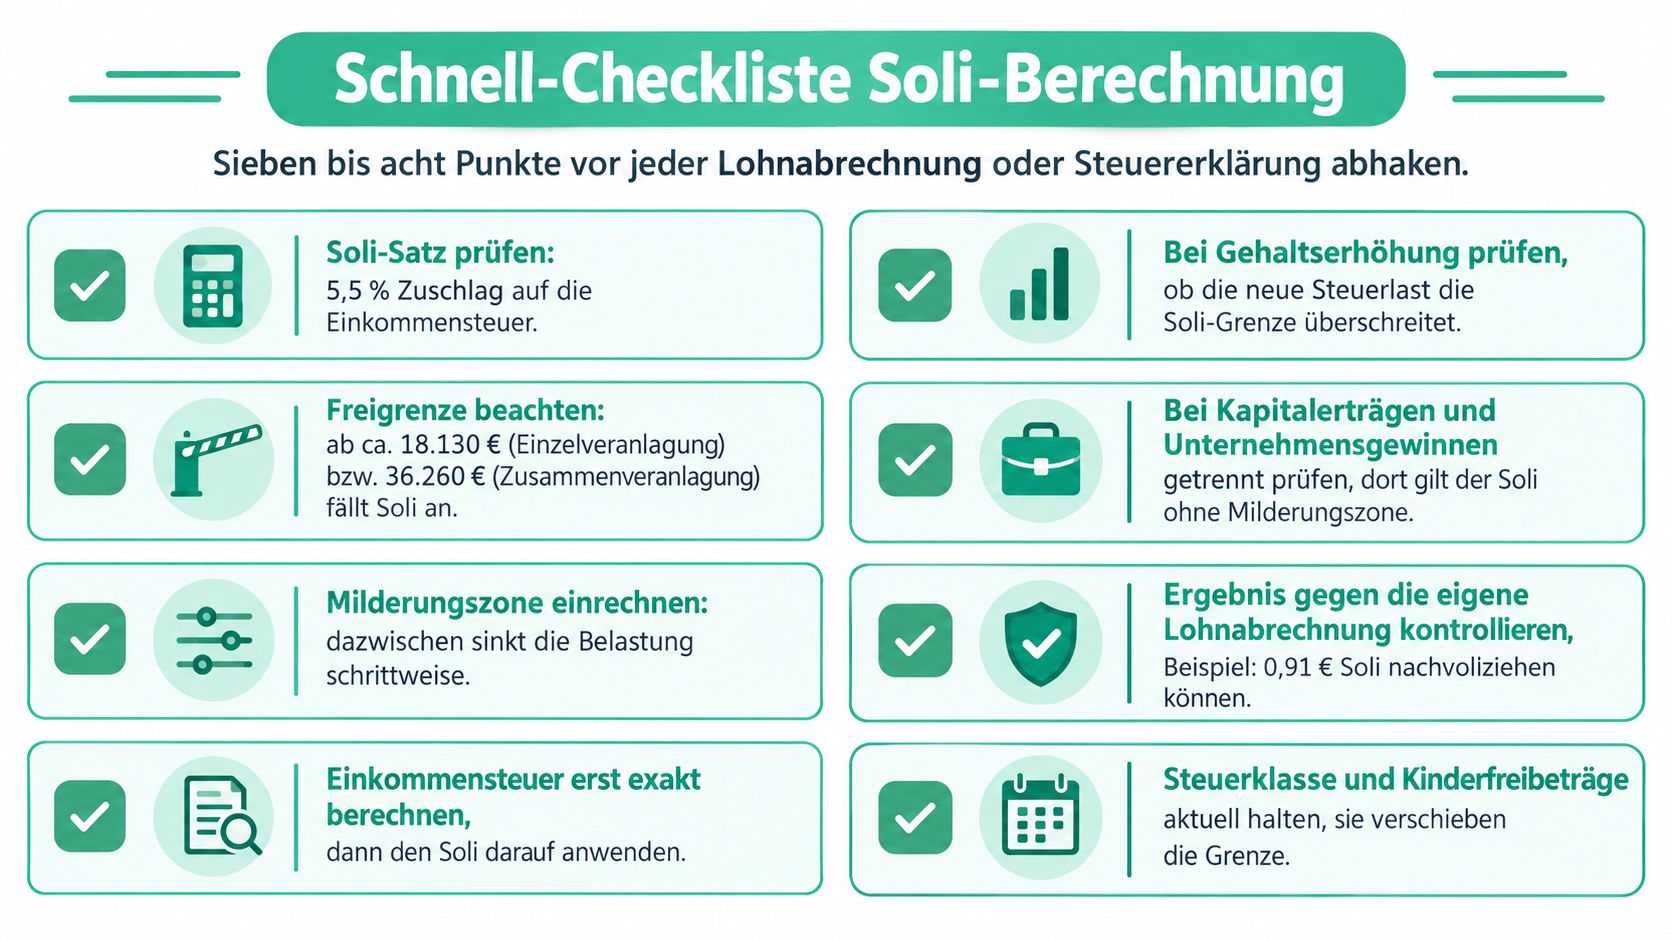
- Soli-Satz prüfen: Der gesetzliche Zuschlag beträgt 5,5 % der maßgeblichen Bemessungsgrundlage.
- Freigrenze bestimmen: Bei Einzelveranlagung gelten 20.350 Euro, bei Zusammenveranlagung 40.700 Euro tariflicher Einkommensteuer.
- Milderungszone einbeziehen: Oberhalb der Freigrenze wird der Betrag nicht automatisch sofort mit dem vollen Satz angesetzt. Die Begrenzung von 11,9 % des Mehrbetrags muss berücksichtigt werden.
- Bemessungsgrundlage kontrollieren: Für den Lohnsteuerabzug ist die Lohnsteuer entscheidend, nicht das Bruttogehalt.
- Zahlungszeitraum abgleichen: Monats-, Wochen- und Tageslohn können unterschiedliche Tabellenwerte und Umrechnungen erfordern.
- Sonstige Bezüge markieren: Sonderzahlungen müssen gesondert geprüft werden, weil sie die Lohnsteuerberechnung verändern können.
- Rechner plausibilisieren: Ein Online-Rechner sollte dieselben persönlichen Merkmale und denselben Zeitraum verwenden wie die Abrechnung.
- Unterlagen dokumentieren: Notiere Lohnsteuer, Veranlagungsart, Freigrenze und besondere Bezüge, damit du eine Abweichung gegenüber Arbeitgeber oder Finanzamt nachvollziehbar erklären kannst.
Nimm für die eigene Kontrolle die Lohnsteuerbescheinigung oder eine aktuelle Abrechnung zur Hand und rechne nicht vom Brutto ausgehend, sondern von der ausgewiesenen Steuer. So erkennst du früh, ob du dich in der Nullzone, der Milderungszone oder im Bereich des regulären Satzes befindest.
Brutto-Netto-Check bietet Rechner für Brutto-Netto-, Lohnsteuer- und Solidaritätszuschlag-Berechnungen mit persönlichen Merkmalen wie Steuerklasse und Bundesland. Prüfe deine Angaben mit dem Brutto-Netto-Check und vergleiche das Ergebnis anschließend mit deiner aktuellen Lohnabrechnung.